
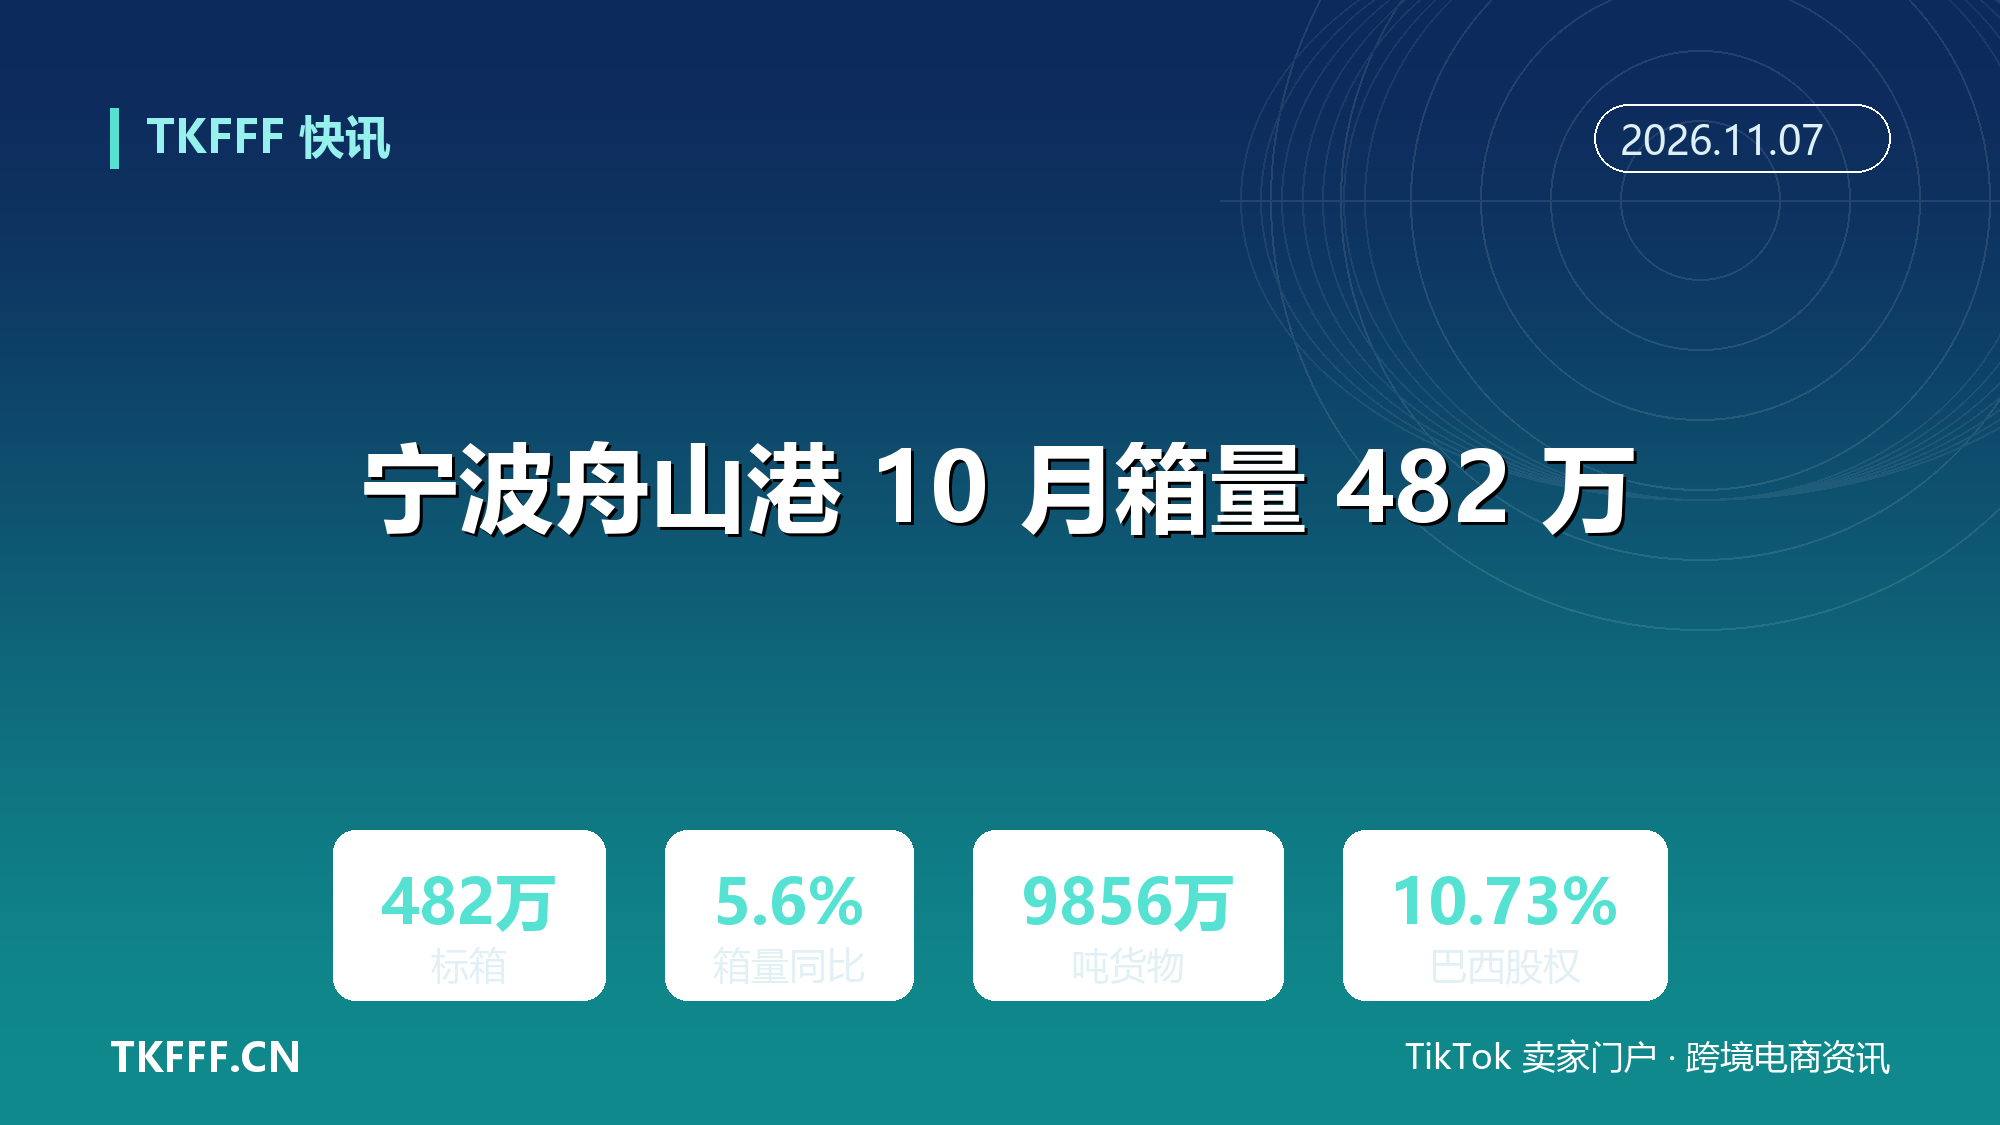
宁波舟山港 10 月箱量 482 万标箱增 5.6%:货物吞吐却降 2.3%
同一个港口,两张方向相反的报表。集装箱同比涨 5.6%,货物吞吐同比跌 2.3%。
11 月 6 日晚间,宁波舟山港股份有限公司(601018)披露 10 月主要生产数据提示性公告:预计完成集装箱吞吐量 482 万标准箱,同比增长 5.6%;预计完成货物吞吐量 9856 万吨,同比下降 2.3%。公告自己带了一句免责,这是快速统计数据,与最终实际数据可能存在差异。
同一天还发了另一份公告,跟箱量没直接关系,但更值得看:公司拟通过新加坡子公司公开摘牌,受让 Xinda Resources 合计 10.73% 股权,从而间接持有巴西 TCP 码头 10.73% 权益。
一张月报,一笔海外股权,说的是同一个问题——货在往哪走,钱该往哪投。
一、482 万标箱放在什么位置
先给参照。上港集团 11 月 5 日公告,10 月预计完成母港集装箱吞吐量 498.1 万标准箱,同比增长 9.8%;母港货物吞吐量 5200.9 万吨,同比增长 5.6%。
两家加起来,10 月长三角两个主枢纽港的箱量约 980 万标准箱。宁波舟山港单月 482 万,相当于上港的 96.8%。
再看增速。上港 9.8%,宁波 5.6%,差 4.2 个百分点。这个差距不算小,说明长三角整体出货没掉,但两个港口的货源结构不一样:上港的国际中转箱占比更高,宁波舟山港更依赖腹地工厂的直出货。
10 月还有国庆假期,工作日比 9 月少,单月数据本身带扰动。一个月的变化,不足以定趋势。
二、箱量涨、吨位跌,账要怎么算
把公告里的两个数字倒回去推一遍。
今年 10 月,482 万箱对应 9856 万吨,平均每箱 20.4 吨。按同比增速还原去年 10 月:箱量约 456.4 万箱,货物约 1.0088 亿吨,平均每箱 22.1 吨。
一年之间,单箱对应的吞吐吨位少了约 1.7 吨,降幅 7.7% 左右。这是用公告数做的算术,不是官方口径,但方向很清楚:来的箱子变多了,箱子里的东西变轻了。
有两种解释,都能成立一部分。
一种是货变轻了。轻泡货、跨境小件、快消品的占比在升,同样体积占的舱位多、记的吨位少。空箱调运变多也会拉低这个比值,但公告不披露重箱与空箱的比例,这条只能存疑。
另一种解释更直接:货物吞吐量是全港口径,包含原油、铁矿石、煤炭这些不走集装箱的散货。集装箱只是其中一块。散货码头这几个月承压,吨位一掉,总盘子就跟着掉,跟集装箱没关系。
所以「箱量涨、货物吞吐跌」不能直接等于「单箱货值下降」。它更可能说明的是,这个港口的增量在集装箱,减量在散货。把两件事混成一件,会算错方向。
三、10.73% 的巴西权益是怎么绕过去的
这笔交易的结构值得拆开看,因为它不是直接买码头,是买持有码头的那层公司。
公告写得很细:宁波舟山港拟通过境外全资子公司浙江海港(新加坡)有限公司,以公开摘牌方式,参与竞拍 ZLCFH 在北京产权交易所挂牌转让的 Xinda Resources 8.91% 股权,即 99 万股;同时受让 CPD Port Investment 挂牌转让的 1.82% 股权,即 20.202 万股。
两层加起来 10.73%。交易完成后,公司通过新加坡公司合计持有 Xinda 10.73% 股权,并间接持有 TCP Participações 10.73% 股权。因为交易对手方关联,这笔构成关联交易,尚待摘牌结果与审批,存在不确定性。
TCP 是巴拉那瓜集装箱码头,巴西南部最大、全国第三。它自己的数据显示,2025 年全年完成 166.3 万标准箱,创历史纪录;2026 年上半年 83.5 万标准箱,同比增 4%,2025 年同期是 80.3 万。
7 月单月 14.79 万标准箱,同比增 5%。冷藏箱插口 5280 个,计划 2026 年扩到 5500 个。巴西的肉类出口是它的基本盘,鸡肉出口的第一目的地就是中国。
对跨境卖家来说,这条新闻的关联度没那么直接。10.73% 是少数股权,不并表、不参与经营,短期内不会变成舱位,也不会变成运费折扣。它更像是一张长期的门票。
四、10 月的箱量为什么还能涨
抛开巴西那笔,回到箱量本身。
能撑住 5.6% 的因素大概有三个。年底旺季的货在 10 月集中出,黑五和圣诞的补货窗口压在 9 月底到 11 月初;船公司在这个阶段调整联盟航线与挂靠港,中转箱会在个别港口形成脉冲;去年同期基数不高,同比就好看。
反面也摆在这里。10 月的单月数据受假期和船期影响很大,一条航线的临时改挂,就能让一个港口的数字上下几个点。真正的趋势要看连续三个月,而不是一个月。
还有一点容易被忽略:港口吞吐量是「货」的指标,不是「钱」的指标。箱量涨 5.6%,不代表港口的单箱收入也涨 5.6%,更不代表卖家的物流成本降了。运价是船公司定的,跟港口月报没有直接传导。
五、对卖家来说,这几件事更实际
第一,出货节奏。宁波舟山港是欧线的主力装货港之一,它的箱量里有一块是欧洲方向。而欧洲方向 11 月的即期价还在往上推,MSC 与达飞都把 11 月 15 日的第二轮涨价挂了出来。港口的箱量数据不决定运价,但能说明这个港口不缺货。
第二,不要用港口数据推运价。上海航运交易所 11 月 6 日的 SCFI 报 3276.14 点,涨 70.17 点,这是运价的直接口径。港口月报是量的口径。两个数字要分开看。
第三,南美布局。巴西的码头权益是长期资产,短期传导不到卖家的报价单上。真要做南美,眼下更该盯的是当地清关时效、内陆运输和汇率,而不是等着某个港口被中资入股之后运费变便宜。
第四,注意数据性质。这份 10 月数据是快报数,公告原文写明可能与最终实际数据有差异。拿它做年度对比、做预算,要留出修正空间。
一个月的背离说明不了周期。但如果箱量涨、吨位跌连续三个月同向,那就不是假期扰动,而是货源结构真的换了——到那时,报价模型才需要改。
六、参考资料
- 宁波舟山港股份有限公司:《2026 年 10 月份主要生产数据提示性公告》(临 2026-057,2026 年 11 月 7 日)https://static.sse.com.cn/disclosure/listedinfo/announcement/c/new/2026-11-07/601018_20261107_6J11.pdf
- 宁波舟山港股份有限公司:《关于收购 Xinda Resources Limited 部分少数股东股权暨关联交易的公告》(临 2026-058)https://epaper.cs.com.cn/zgzqb/html/2026-11/07/nw.D110000zgzqb_20261107_8-B032.htm
- 上海国际港务(集团)股份有限公司:《2026 年 10 月份主要生产数据提示性公告》(公告编号 2026-061)https://static.sse.com.cn/disclosure/listedinfo/announcement/c/new/2026-11-06/600018_20261106_U3F2.pdf
- TCP 官网:《TCP handles 835,000 TEUs and reaches a new record for the 1st half of the year》与《TCP announces Claire Li as its new Chief Financial Officer》(含 2025 年 166.3 万 TEU 数据)https://www.tcp.com.br/?p=29888/
- 上海航运交易所:上海出口集装箱运价指数(SCFI)2026 年 11 月 6 日数据 https://www1.sse.net.cn/about