
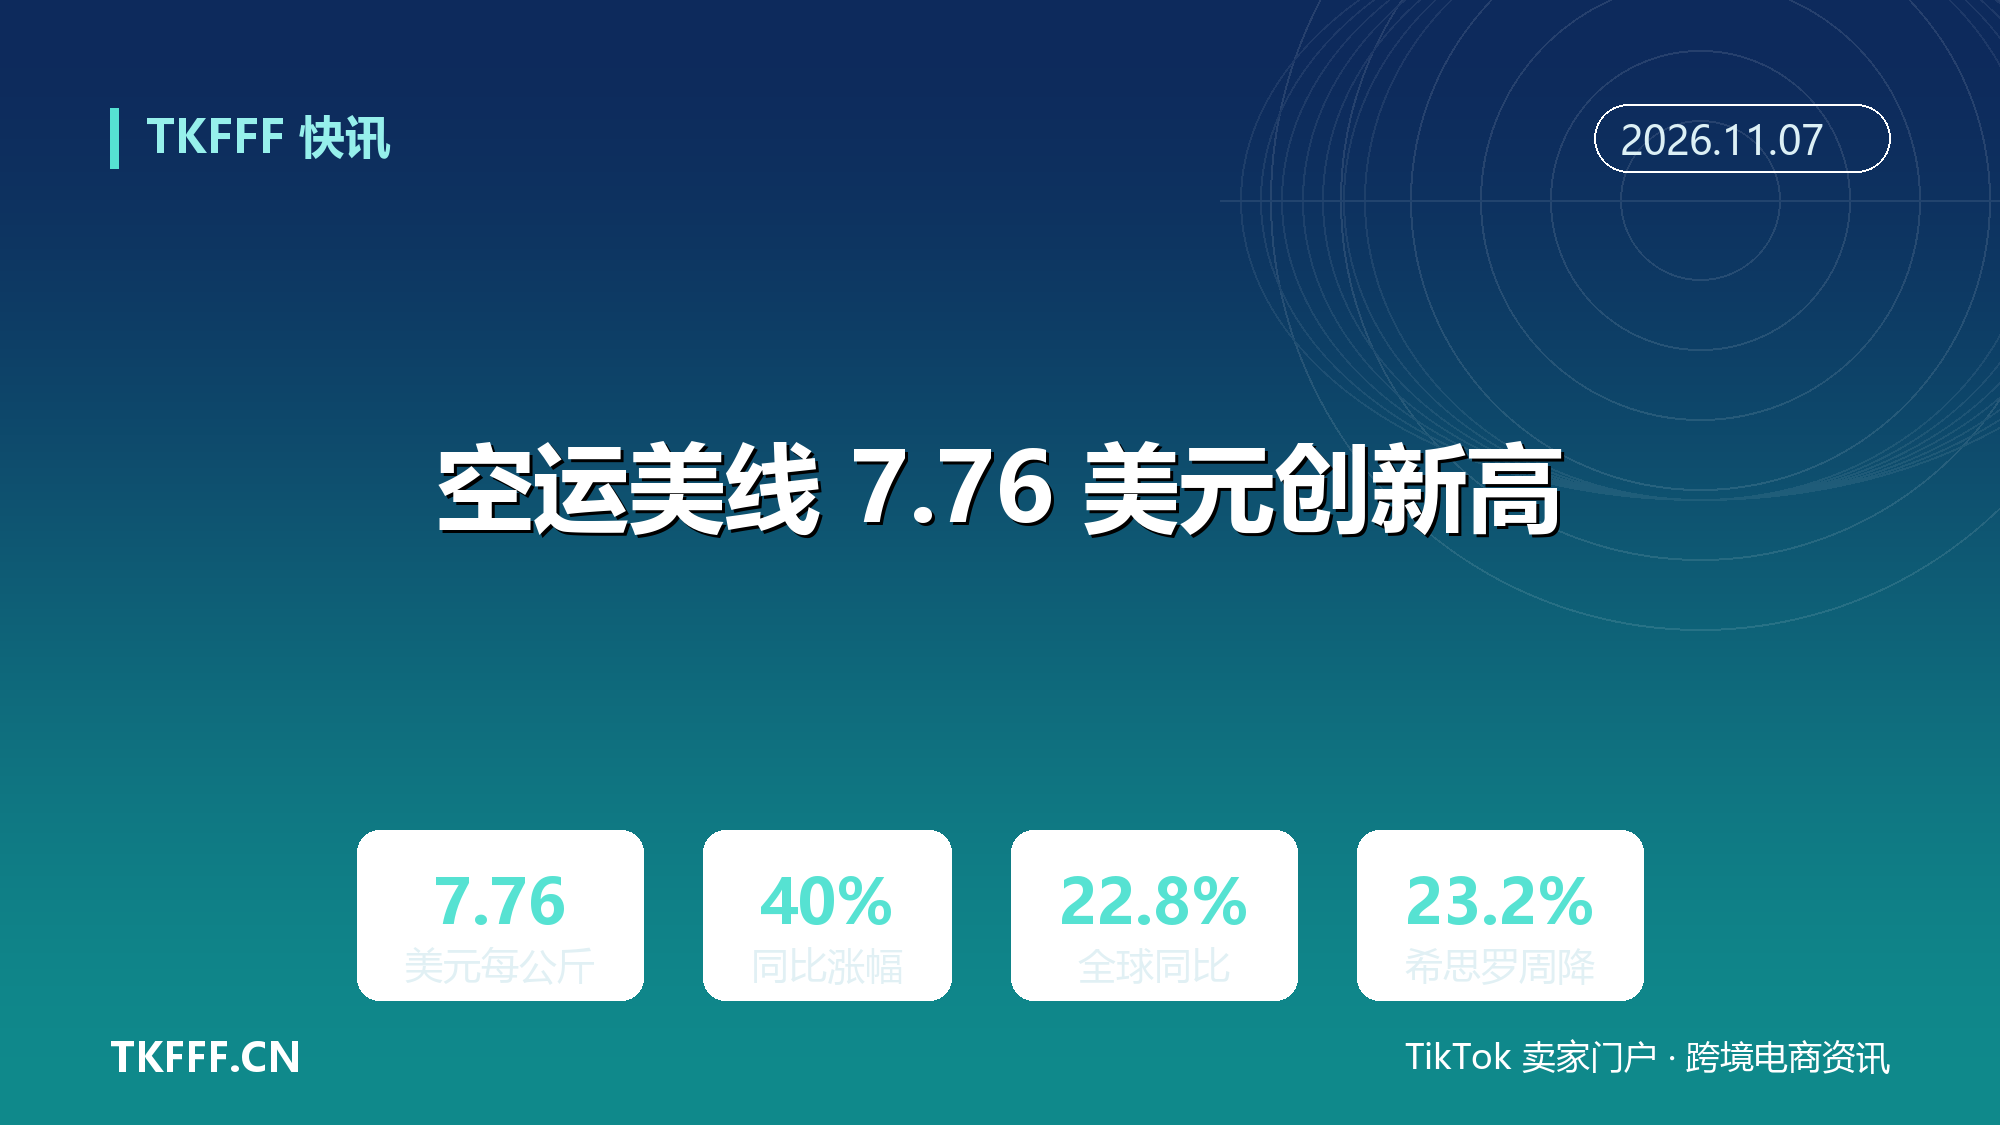
空运运价美热欧冷:中国至北美 7.76 美元每公斤创一年新高
全球指数在跌,中国到北美在涨。截至 11 月 2 日的一周,波罗的海空运指数 BAI00 报 2744 点,周环比跌 1.1%;同一周,中国至北美即期价 7.76 美元每公斤,周涨 9%,同比涨 40%,创一年新高。
上一次比它更高,是 2025 年 12 月的 8.00 美元。中间只差 0.24 美元。
一边在退,一边在冲。这不是一个普涨的旺季,是两条完全不同的曲线。
一、总量在退,别被平均数骗了
TAC Index 11 月 2 日的数据里,BAI00 报 2744 点,一周跌 31 点,跌幅 1.1%;同比仍高 509 点,涨幅 22.8%。指数还站在前两个旺季的高点之上。
分口岸看,方向是分裂的。上海出口 BAI80 报 6138 点,周涨 2.8%,同比涨 14.4%;香港出口 BAI30 报 4941 点,周涨 0.7%,同比涨 28.0%。
欧洲口岸在回撤。法兰克福 BAI20 报 1227 点,周跌 6.5%,同比仍涨 25.7%;伦敦希思罗 BAI40 报 1273 点,周跌 23.2%,同比仍涨 34.4%,跌幅主要来自跨大西洋的北美方向。
芝加哥 BAI50 报 976 点,周跌 4.2%,同比涨 17.9%;新加坡 BAI60 报 334 点,周跌 2.9%,同比涨 50.5%。
印度是另一个极端,至欧洲与至美国两条线同比涨幅都在 80% 上下。
看这组数字要注意一件事:周环比和同比是两个方向。法兰克福周跌 6.5%,同比还涨 25.7%——这不是运价崩了,是从高位往下修。
二、美线:7.76 离 8.00 还有多远
Freightos Air 11 月 3 日的更新给了更细的即期价:中国至北美 7.76 美元每公斤,周涨 9%,同比涨 40%,为一年最高;中国至北欧 4.39 美元每公斤,周涨 1%,同比涨 11%;北欧至北美 2.66 美元,周涨 12%。
同一个指数在 10 月 20 日给中国至北美的报价还是 6.88 美元。两周多,涨了 12.8%。
TAC 的月度口径可以对一下:香港至北美 10 月月初 7.16 美元,月末 8.17 美元,全月均价 7.64 美元,9 月是 7.02 美元。香港至欧洲 10 月均价 5.31 美元,9 月 4.80 美元。
注意,7.64 是月度均价,7.76 是周度即期,8.17 是月末单点。三个数字都对,但不能混着用。
基本面也在配合。IATA 数据显示,9 月全球货运吨公里同比增 7.7%,可用运力只增 2.7%,载运率 47.9%;亚洲至北美货运量同比增 17%。需求跑在运力前面,价格才有得涨。
三、欧线:被政策抽走的一截
中国至北欧 4.39 美元,同比涨 11%。对比美线的 40%,差了 29 个百分点。
差距的来源不是需求,是税。
欧盟自 2026 年 7 月 1 日起取消 150 欧元以下低值包裹的关税豁免,改为按每个商品税目征 3 欧元临时关税。欧盟委员会 2025 年 12 月 12 日的公告写明,这项临时措施执行到 2028 年海关数据中心建成。此外还有一笔处理费在谈,公开讨论的区间是 2 至 3 欧元,按欧盟理事会此前的授权,原计划 11 月落地,具体内容与日期仍待理事会与议会敲定。
TAC 在周报里的表述很直白:中国至欧洲的量与价,自 7 月旧免税政策终止后一直受到影响。
结果就是分叉。低价小包这条最敏感的货源被抽走,剩下的货更重、更贵、更集中,对运价的敏感度反而下降——所以欧线不是崩,是慢慢往下磨。
香港至欧洲 10 月均价从 4.80 涨到 5.31,看起来是涨的。这又是口径问题:月度均价包含了 10 月上中旬的旺季冲高,跟 11 月初的周度即期不是一回事。
四、涨势还剩多少空间
WorldACD 的数字可以补一块:截至 10 月 25 日的一周,全球即期价涨 5% 至 3.80 美元每公斤,同比涨 38%;即期加合约的全市场价涨 3% 至 3.33 美元,同比涨 31%。同一周全球吨位跌 2%,运力跌 1%。
吨位跌、运价涨,说明这一轮不是货变多了,是舱位紧、成本高。
成本端压力是真的。IATA 首席经济学家的说法是,航空燃油价格同比翻倍以上,而收益率没有跟上。这句话对航司是利润问题,对货主是下一轮涨价的前置条件。
风险也摆在明面上。圣诞前的出货窗口只剩到 11 月下旬,12 月第二周之后需求会自然回落;客机腹舱在恢复;BAI00 总量已经周跌 1.1%,说明这不是全面旺季,是美线一条腿在撑指数。
更关键的是,涨得越快,回调越急。7.76 到 8.00 只差 3%,摸上去之后再往上,靠的就不是旺季,是恐慌性抢舱。
五、卖家这边怎么落地
美线该做的事很清楚:提前锁舱。11 月下旬的舱位现在就该定,别等到 12 月第一周去抢。包板比例可以适当提高,但别超过总货量的一半——运价如果在中旬见顶,超配的包板会变成成本。
计费重量要自己先算一遍。空运按实际重量与体积重量取大,体积重多数按立方厘米除以 6000。轻泡货在这轮涨价里最吃亏,同样一票货,计费重量可能比实际重量高两三成。
欧线反而有空间。中国至北欧同比只涨 11%,周环比只涨 1%,货代手里的舱位不紧,长约客户可以重谈,即期客户可以比价。前提是分清报价是即期还是合约,两者现在的走势不一样。
产品结构也能调。欧线低值小包被 3 欧元一件的关税压过之后,直邮模型已经算不过来,把货前置到欧洲海外仓、走批量清关,单位成本会比单件直邮低——这也是 TAC 与多家货代都在提的方向。
同一天的空运市场,两套报价逻辑。美线是抢时间,欧线是抢价格。把这两件事混在一起做预算,两边都会算错。
到 12 月第二周,美线是继续摸 8.00,还是掉头往下,答案才会真正浮出水面。
六、参考资料
- TAC Index 数据看板:波罗的海空运指数(BAI00)及各口岸分指数,2026 年 11 月 2 日 https://dashboard.tacindex.com/
- STAT Times:《Global air freight rates ease 1.1% as peak season demand remains strong》https://www.stattimes.com/air-cargo/global-air-freight-rates-ease-11-as-peak-season-demand-remains-strong-1361201
- Freightos Air Index 2026 年 11 月 3 日更新(经 CargoLinked 市场周报转引,含中国至北美 7.76 美元、中国至北欧 4.39 美元)https://cargolinked.com/blog/container-and-air-freight-market-update-early-november-2026
- 欧盟委员会:《EU introduces customs duties on low-value e-commerce packages》(IP/25/3045,2025 年 12 月 12 日)https://ec.europa.eu/commission/presscorner/api/files/document/print/en/ip_25_3045/IP_25_3045_EN.pdf
- 中国国家邮政局:《欧盟取消150欧元免税门槛 各国邮政快递企业积极应对成本压力》https://www.spb.gov.cn/gjyzj/c200007/202607/5fe289d5192e48148e7fc7b932519a1e.shtml