
马士基鹿特丹码头铁路运力受限延至 2027 年 6 月底:建议改走驳船
11 月 6 日,马士基在月度欧洲市场更新里改了一个日期:鹿特丹马斯弗拉克特二期(Maasvlakte II)码头的铁路运力限制,从原定的 2027 年 1 月延长到 2027 年 6 月底。多出来的 5 个月,正好压在欧洲内陆补货最依赖铁路的冬春两季。

11 月 6 日,马士基在月度欧洲市场更新里改了一个日期:鹿特丹马斯弗拉克特二期(Maasvlakte II)码头的铁路运力限制,从原定的 2027 年 1 月延长到 2027 年 6 月底。多出来的 5 个月,正好压在欧洲内陆补货最依赖铁路的冬春两季。
2029 年和 2027 年下半年,中间隔着大约 2 年。这不是两个普通的时间点,而是全球两架最新大型货机各自的交付节点。
据卖家之家早讯与航运监测,亚马逊FBA跨太平洋旺季舱位偏紧;红海复航释放运力压制欧线、部分运力调往北美,美线运价横盘震荡。建议大件提前7天锁舱并关注港区罢工风险,避免因舱位紧张导致入仓延误影响旺季销售。
克拉克森研究的数据把一个久违的坐标重新点亮:截至 2026 年 9 月底,全球船厂手持订单 9699 艘、4.358 亿总吨,超过 2008 年 10 月的 4.22 亿总吨。上一次站在这个高度,是 18 年前。
红海复航再加速:PA 联盟(ONE/阳明)MD1、MS2 两条亚洲—地中海航线 11 月起恢复苏伊士通航;Gemini(马士基/赫伯罗特)新增 AE5、AE11、AE12、ME2 四条航线经红海,连同已复航的 AE15/AE19 共 6 条线走苏伊士。运力回归叠加新船交付与旺季需求转弱,欧线运价期货单周大跌 12.89%,11 月船司宣涨力度不及预期。
据航运市场监测,2026年10月有229艘船恢复经苏伊士运河通行,为红海危机以来单月新高,约三分之二的亚欧航线运力已回到这条路上。但复航为分批推进:同一航线代码、同一航线名称,这一班走苏伊士、下一班还可能绕好望角,航程差10至14天。建议订舱时向船代要实际路径与中转港,交期写区间不写死日期。
南航集团 2026/27 冬春航季已于 10 月 25 日启动,本航季至 2027 年 3 月 27 日结束。在这份计划里,南航物流首次把两条洲际全货机循环线同时放在上海浦东:一条是浦东—美国迈阿密—浦东的跨太平洋干线,另一条是浦东—荷兰阿姆斯特丹—挪威奥斯陆...
393000 标准箱,这是一周之内投在亚洲至美西航线上的运力。正常年份的同一周,这个数字应该往下走,而不是往上冲。
据 Alphaliner 最新数据,MSC 运营船队达 1017 艘、745 万标准箱,占全球集装箱运力 21.5% 创历史新高,相当于每五艘集装箱船就有一艘属 MSC。马士基以 473 万标准箱居第二,达飞 449 万第三,中远海运与赫伯罗特分列四五,前五大班轮合计控制全球 65.6% 运力,行业集中度进一步提升。
达飞轮船上调中国至南非德班港旺季附加费:南中国装货期 10 月 22 日至 31 日收费 1050 美元每标箱,华北华中 10 月 28 日至 31 日收费 1150 美元每标箱,较 9 月 10 日公布的 100 美元每标箱初始标准涨 10.5 至 11.5 倍。变动受南非洲际航线运力紧张与旺季需求推动,对非州方向跨境货主成本冲击明显。
需求增 7.7%,运力只增 2.7%——9 月全球航空货运市场,需求增速是运力增速的近 3 倍。国际航协(IATA)10 月 29 日发布的 9 月全球航空货运市场数据显示,全球货运需求(按货运吨公里 CTK 计)同比增长 7.7%,其中国际需求增长 8.6%...
中国—吉尔吉斯斯坦—乌兹别克斯坦(中吉乌)国际通道近期运力提升、运费下调,为面向中亚市场的跨境电商提供更短的海铁替代线路。相比绕行,全程时效与成本同步优化,中小卖家可借新通道分散旺季主干线压力。
全球集装箱船在手订单已经站在 1512 万 TEU,相当于现有交易船队的 43.9%。同一周,全球闲置运力只有 0.8%,租船费率爬到四年最高,部分大船日租金报到六位数。订单簿和历史级的紧张同时存在,这在集装箱运输史上并不多见。
据 CMA CGM、Sea-Intelligence 及物流参考,2026 Q4 全球港口积压近 400 万 TEU(约占运力 12%),叠加中国台风后遗症、北欧内陆断点与巴拿马运河限流;CMA CGM 自 10 月 1 日起对亚洲—美线征 4000 美元/FEU 旺季附加费,SCFI 连涨六周至 3590 点,美西运价约 6765 美元/FEU、美东约 9700 美元/FEU。

Linerlytica 的数据显示,全球集装箱船订单总量已升至 1620 万 TEU,相当于现有船队运力的 46.5%。这一比值是 2009 年以来最高,上一次出现类似水平,还是 2008 年金融危机后新船集中交付、需求同步塌陷的那一轮。
据 Ozon 官方及跨境早报,Ozon 旧第三方物流将于 2026 年 10 月底停用,新方案 OGL 切换后不可逆,CEL 与 GUOO 暂时保留;旺季切换需评估爆仓与延误风险,卖家须提前迁移运力。
北欧这条航线,过去十年中国卖家的货基本是「蹭」客机腹舱走的。从 2026 年 10 月 25 日起,这个格局被撬开了一道缝。
2026年10月,中美主干海运航线迎来大幅涨价,美东海岸单标准箱运价区间稳定在8000–9000美元,美西均价约7000美元,较前期低位整体涨幅约400%;本轮涨价并非需求拉动,而是船司主动收缩运力、控舱保价所致,旺季刚需叠加放大波动。
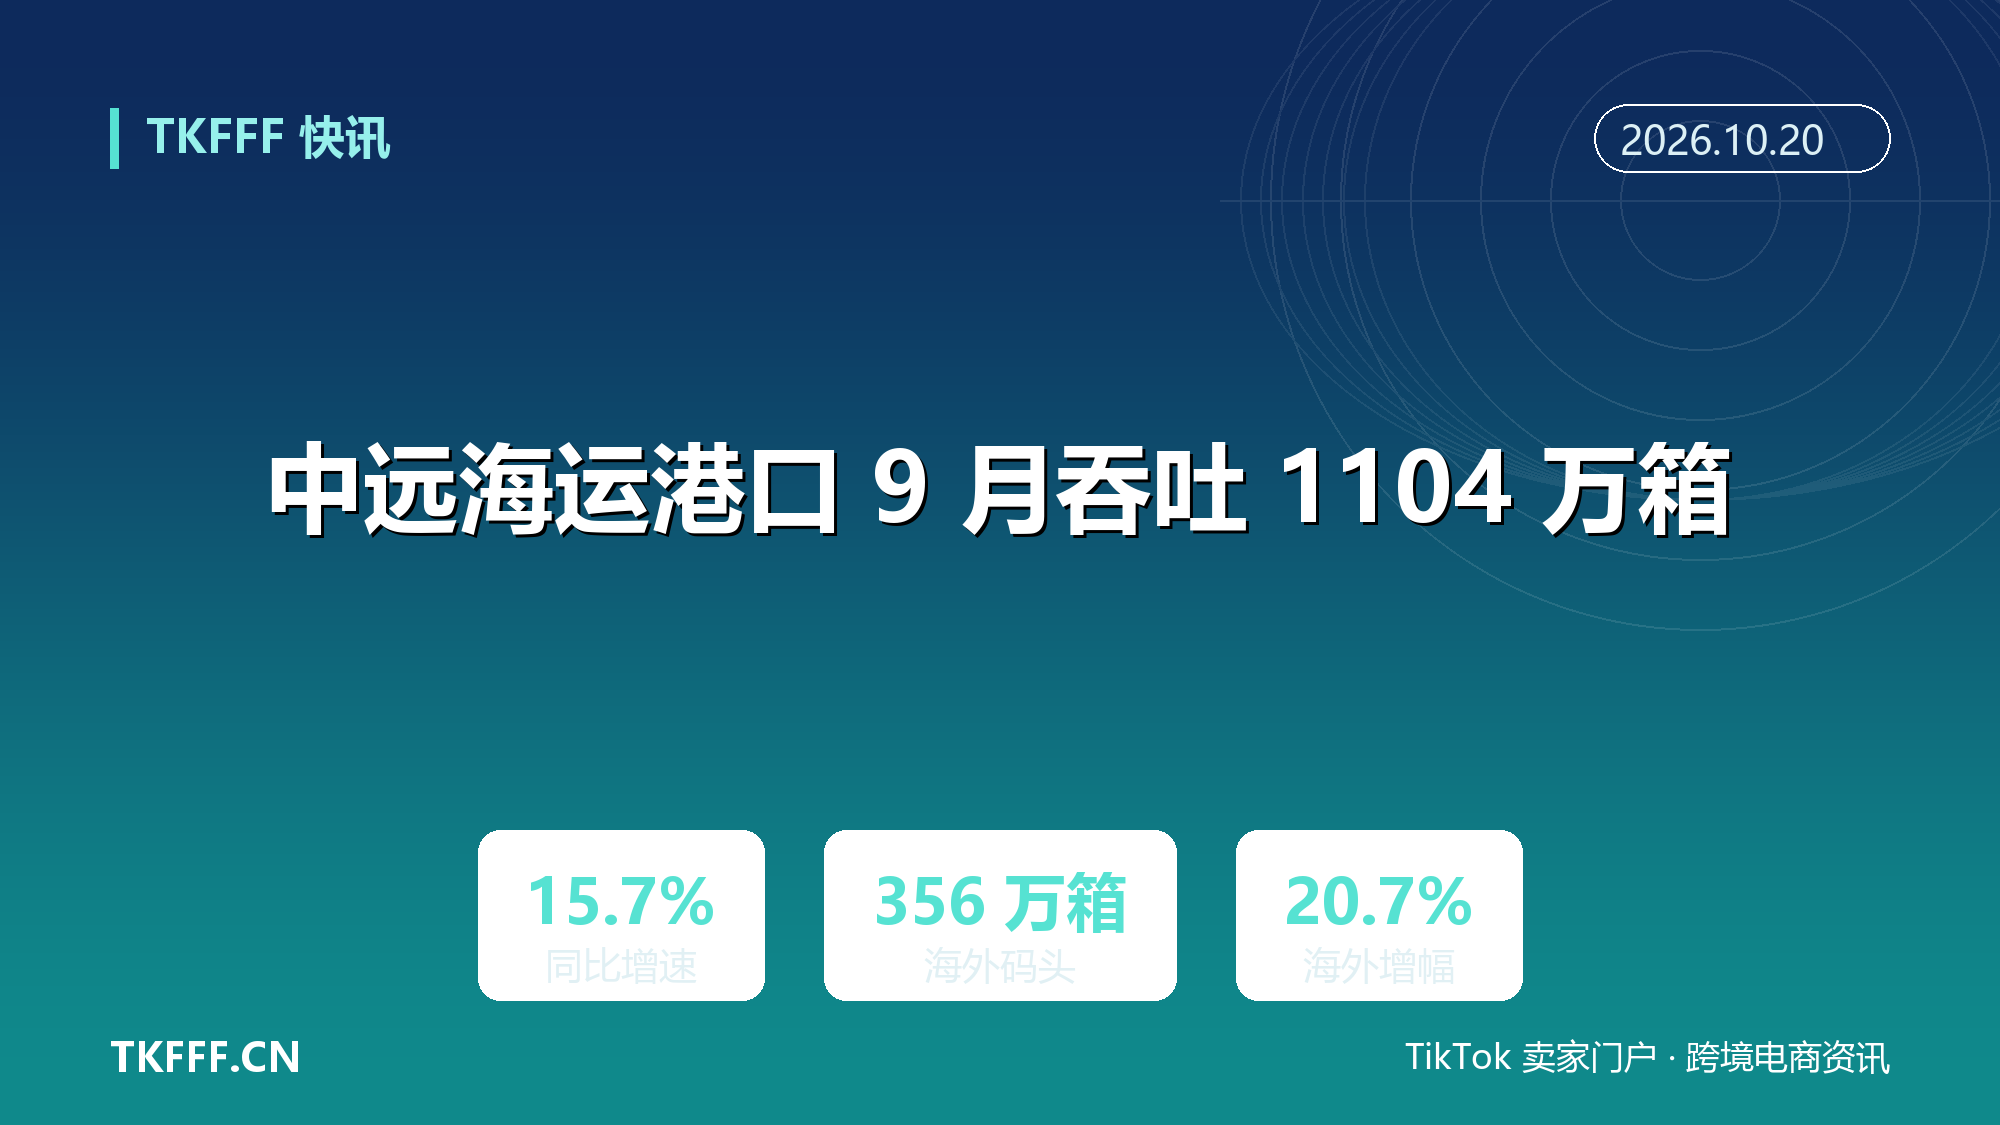
9 月,中远海运港口全球码头完成 1104 万标箱,同比增 15.7%;海外码头剔除汉堡托勒罗特码头后完成 356 万标箱,同比增 20.7%。海外码头吞吐只有整体的约三分之一,增速却高出一截。问题随之而来:这是运力回归的短期脉冲,还是中转格局在换轨?
地中海航运在 10 月 14 日发了一份很短的公告:亚洲至北欧航线的 Britannia 服务,第 45 周和第 46 周连续停两个航次。公告没有给运力数字,也没有给替代船名。