
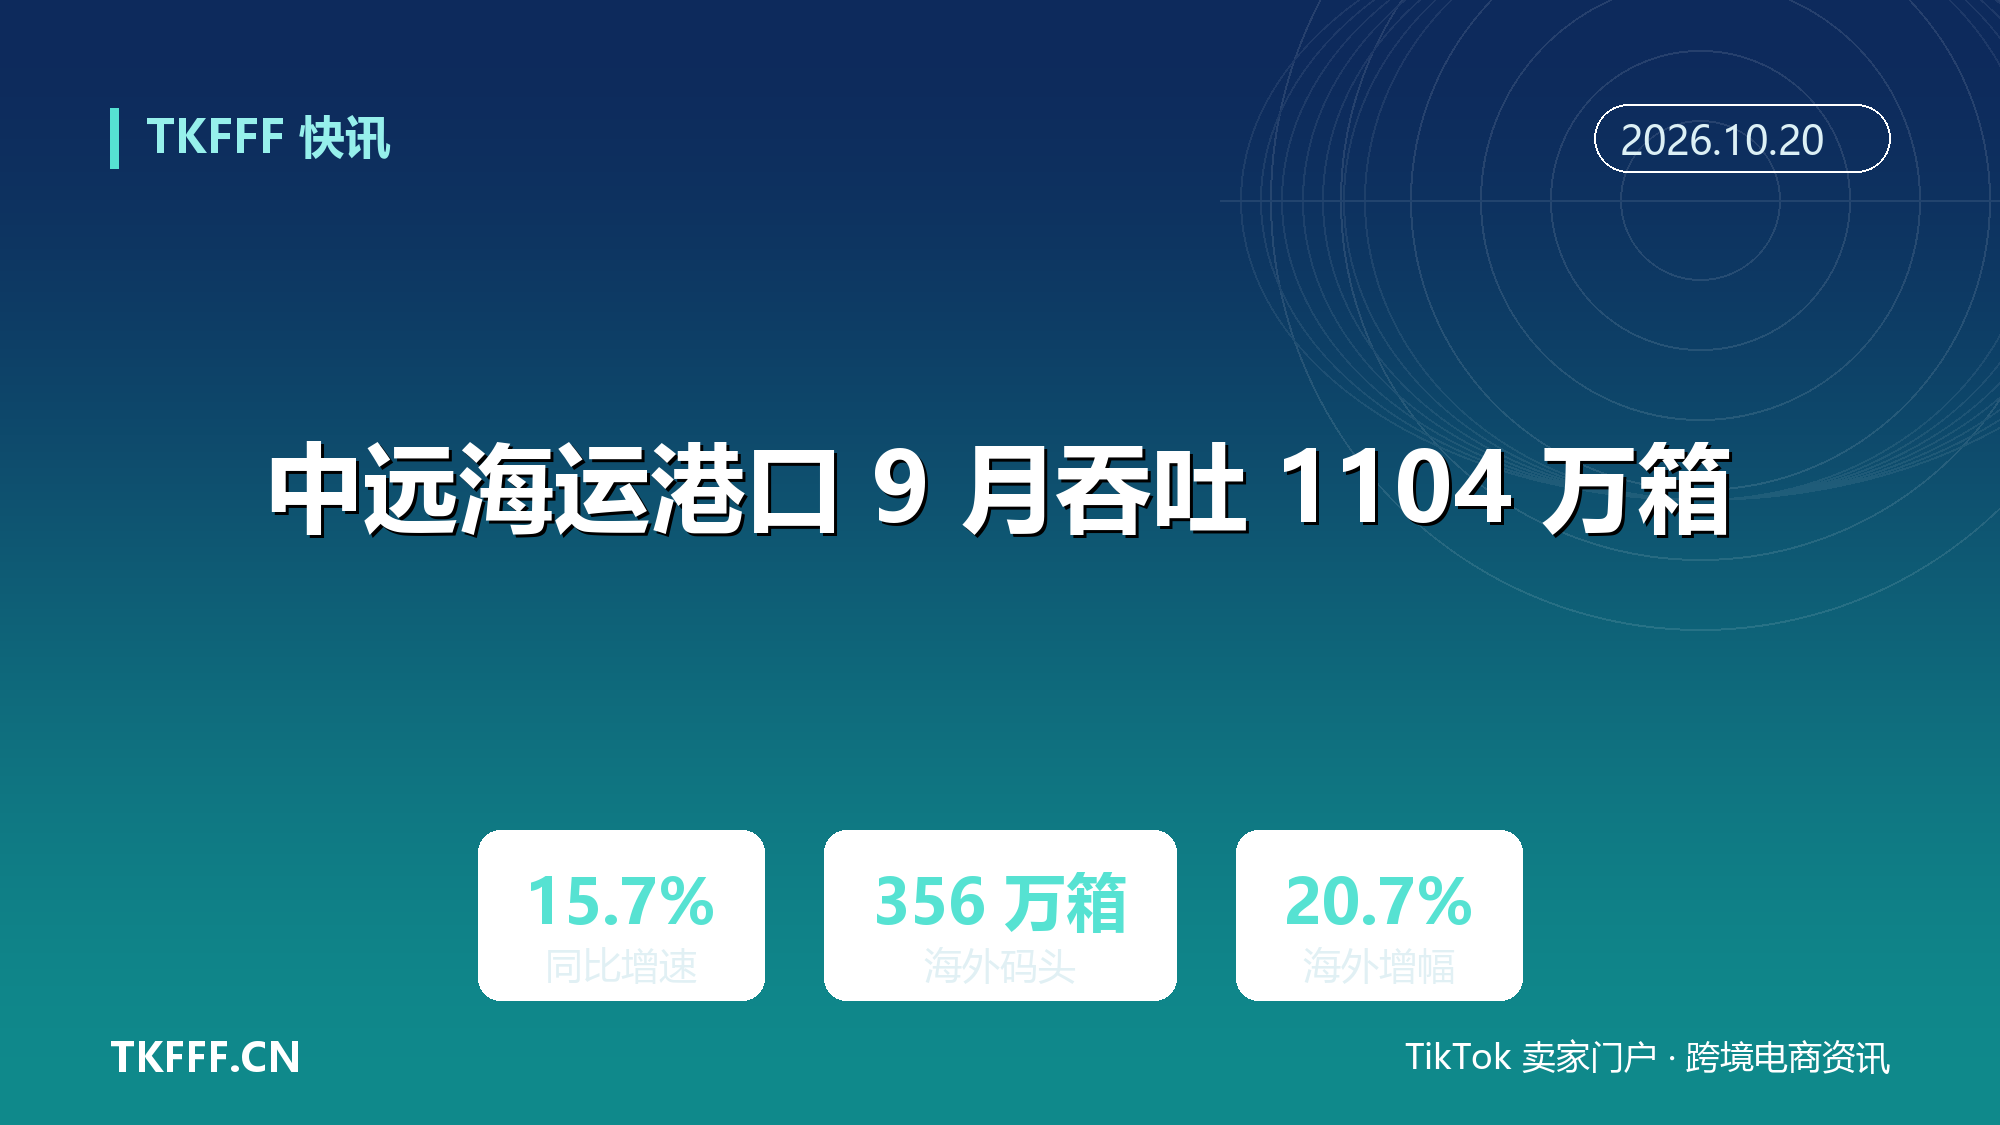
中远海运港口 9 月吞吐 1104 万标箱:海外码头同比增两成
9 月,中远海运港口全球码头完成 1104 万标箱,同比增 15.7%;海外码头剔除汉堡托勒罗特码头后完成 356 万标箱,同比增 20.7%。海外码头吞吐只有整体的约三分之一,增速却高出一截。问题随之而来:这是运力回归的短期脉冲,还是中转格局在换轨?
前三季度累计 9391 万标箱,同比增 8.5%;第三季度 3260 万标箱,增 9.2%。按累计数折算,月均约 1043 万标箱,9 月高出约 60 万标箱。海外部分前三季度 3148 万标箱,增 18.9%,比整体高 10.4 个百分点。
一、单月站上 1100 万标箱
中远海运港口月度数据显示,9 月全球码头完成 1104 万标箱,同比增 15.7%。Container News 给出相同口径:单月 11.04 million TEU,前三季 93.91 million TEU。
三季度增速 9.2%,高于前三季整体,说明 7 至 9 月货量在加速。9 月又比前三季月均高约 6%。
单月冲高不难,难的是连续三个月。四季度有三个变量:苏伊士释放运力、欧洲需求走弱、去年同期高基数。任何一个转向,都可能把 15.7% 拉回个位数。
二、海外码头跑出两成
海外部分 9 月完成 356 万标箱,增 20.7%;前三季度 3148 万标箱,增 18.9%。中远海运港口在月度报表中特别注明,这一口径剔除了德国汉堡的托勒罗特码头(CTT)。
CTT 被单列,与股权结构有关。HHLA 仍控股 CTT,中远海运港口持股 24.9%,该码头不计入这一口径,中远海运港口也不获得码头专有权。
分港口看,比雷埃夫斯 9 月 36.66 万标箱,增 15.3%;苏伊士运河集装箱码头 54.03 万标箱,增 4%。秘鲁昌亚克 4.67 万标箱,增 25%。
三个港口的故事并不一样。比雷埃夫斯前三季度 309 万标箱,只增 1.7%,9 月反弹更像节奏修复;苏伊士前三季度增 17.3%,9 月仅增 4%,复航增量可能更多在上半年兑现;昌亚克前三季度 34.14 万标箱,增 47.3%,仍处爬坡期。

三、珠三角与环渤海的温差
珠三角 9 月完成 277 万标箱,增 22.6%;前三季度 2388 万标箱,增 6.9%。长三角 9 月 155 万标箱,增 6.8%;西南沿海 105 万标箱,增 24.9%;东南沿海 55.61 万标箱,增 23.6%。
环渤海是唯一负增长的区域:9 月 155 万标箱,降 2.4%;前三季度 1406 万标箱,仍增 3.9%。天津集装箱码头 9 月 72.74 万标箱,降 7.6%;秦皇岛新港湾 3.35 万标箱,降 43.1%。
同一张报表里,珠三角增两成、环渤海跌 2.4%,不能简单归因于外贸好坏。航线结构、腹地产业、去年同期基数都会影响单月读数。秦皇岛体量小,跌幅容易被单一货类放大。
上港集团公告显示,上海港 9 月完成 513.5 万标箱,增 6.2%,创单月历史新高。台风“巴威”“白海豚”“沙德尔”过境后,上海港靠集中到港把量补了回来。
四、苏伊士回归改写中转盘
Sea-Intelligence 测算,9 月亚欧航线约 27% 的正常运力经苏伊士运河通行;地中海至亚洲约 57%,北欧至亚洲约 27%。红海方向头程运力占比在 13% 至 25% 之间波动。
苏伊士回归让单位运力跑得更快。BIMCO 估计,航线全面回归可能使全球集装箱船需求减少最多 10%。Drewry 世界集装箱指数显示,截至 9 月 24 日当周,上海至热那亚跌 5%,上海至鹿特丹跌 4%。
对码头是另一面。船期缩短、班次加密,理论上增加挂靠;但两条路线并行时,先走好望角的船与后走苏伊士的船可能同时到港,泊位与堆场会被挤在一段时间里。
安全变量没有消失。红海风险仍在,战争险与红海附加费单独计价,未必随基本运价回落。全球货主论坛负责人詹姆斯·胡克姆曾质疑班轮公司回归过快,认为在安全评估不透明时,这种做法可能是“鲁莽的赌博”。

五、卖家的中转账怎么算
对卖家,1104 万标箱是宏观数字,真正要算的是自己那票货。经比雷埃夫斯、苏伊士、丹吉尔中转的航线在增加,选择变多,节点压力也在上升。
船期先变。亚欧线航程缩短,但调整期班期不稳;同一家船公司,不同航线走向可能完全不同。订舱时问走不走苏伊士已经不够,要问具体航线名和挂靠港序。
成本结构也在变。海运费下降,不代表全包价下降。战争险、燃油附加费、旺季附加费、码头操作费,每一项都可能在报价单脚注里。Drewry 指数只统计基本运价,卖家账单往往多出几项。
中转港的选择同样在变。比雷埃夫斯、苏伊士、昌亚克货量都在涨,说明枢纽在恢复;恢复期也最容易拥堵。选港除了看运费,还要看码头利用率、支线密度和平均等泊时间。风险在于把“海外码头增两成”直接理解成“中转更顺畅”。
吞吐增长可能是船公司改挂,也可能是拥堵积压后的补量,两种增长对卖家意义相反。9 月的 1104 万标箱,是一个结果,不是一个答案。海外两成增速能持续多久,取决于苏伊士释放的运力与欧洲需求哪一个更快。下一次订舱,你会继续押注地中海中转,还是回到直航?
参考资料
- 中远海运港口:《Container Throughput in September 2026》
- Container News:《COSCO Shipping Ports throughput jumps in September》
- 上海证券报:《上港集团:预计 9 月完成母港集装箱吞吐量 513.5 万标准箱,同比增长 6.2%》
- Sea-Intelligence(经 Shipco Transport 引述):《Suez Canal Container Traffic Reaches 72.1 Million Tons as Red Sea Transits Increase》
- Metro Global:《Suez returns as Middle East shipping risks intensify》
- ShipSearch:《Future of Red Sea Shipping: What Changes Next?》
- HHLA:《Weg frei für die Finalisierung der Beteiligung von CSPL am CTT》