
马士基 Q3 营收 181 亿美元:全年指引上调至 140 亿至 145 亿美元
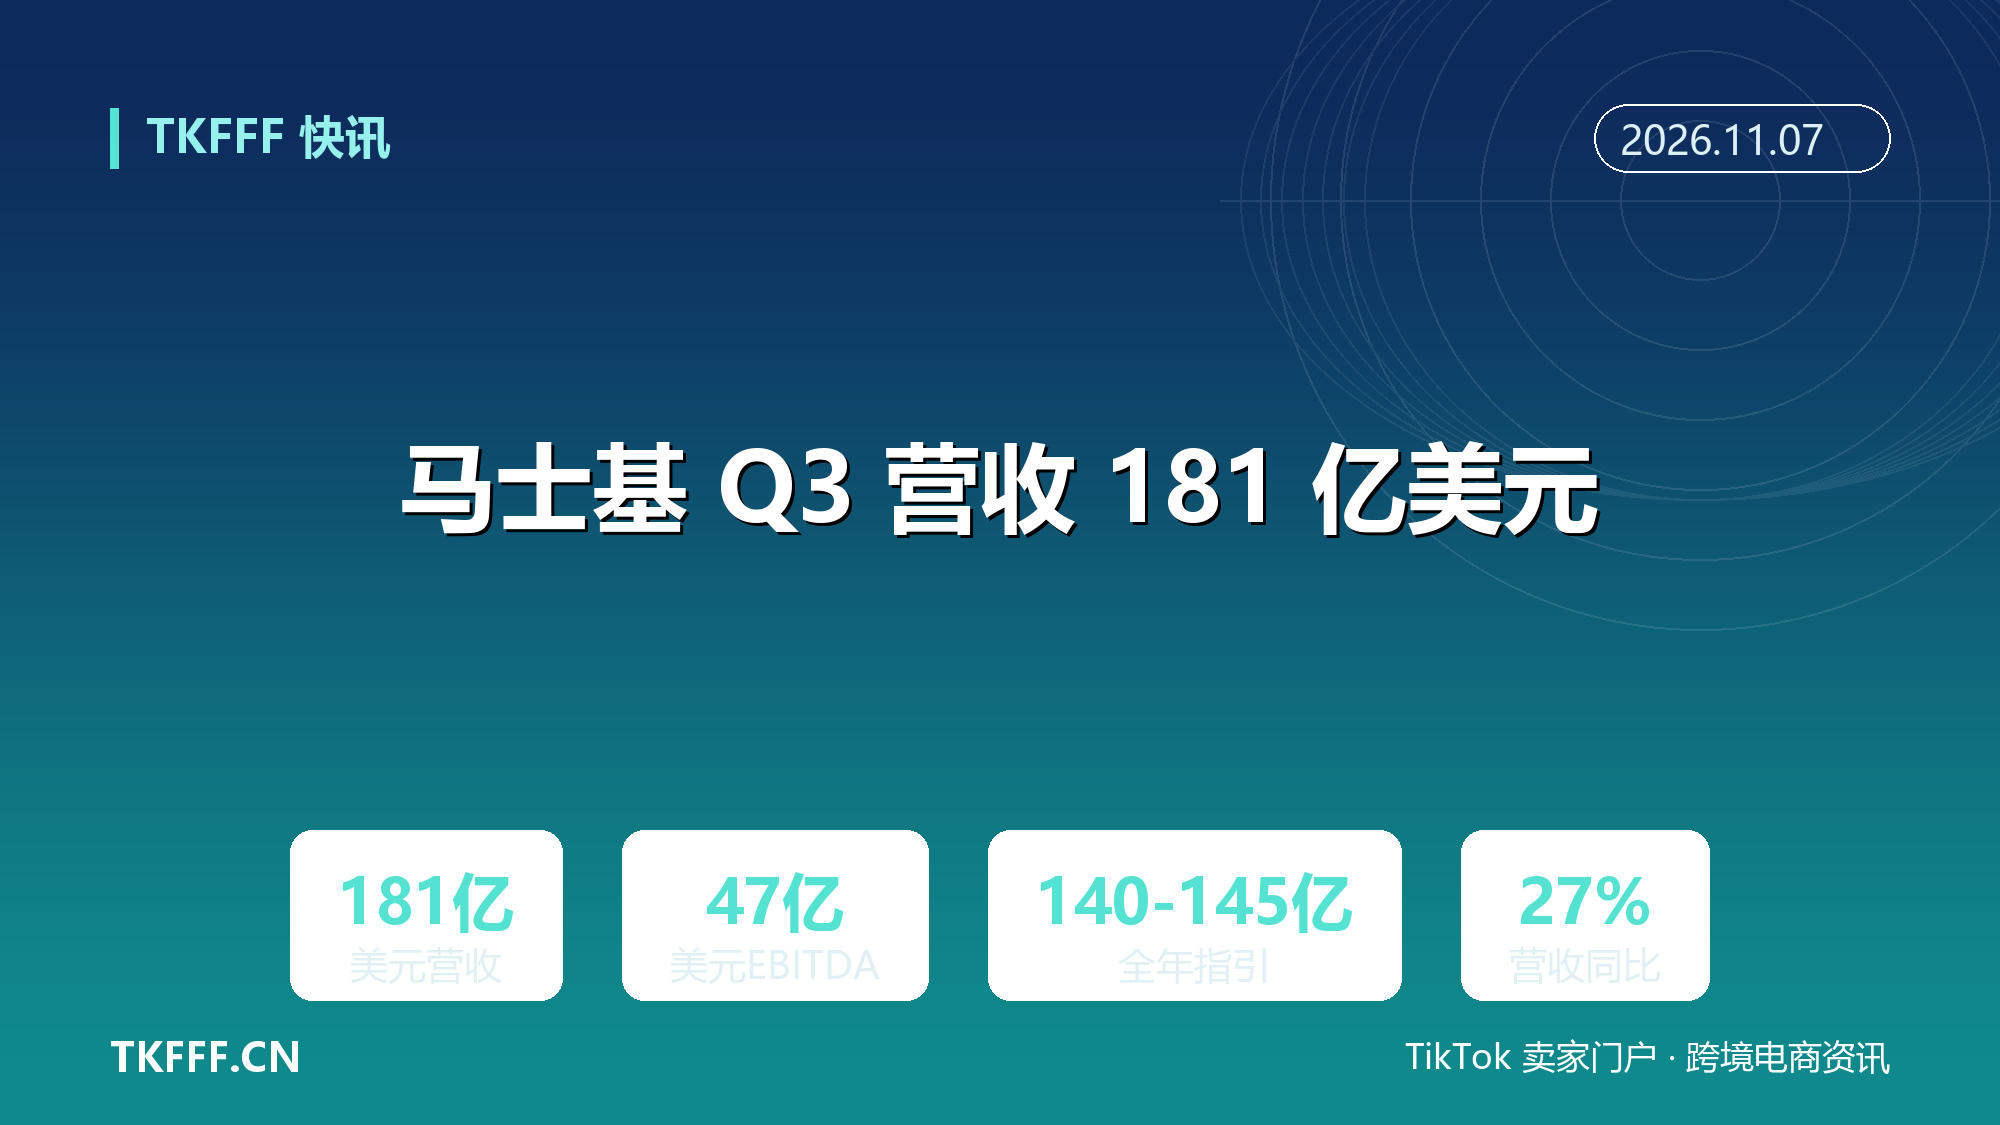
11 月 5 日,马士基交出 2026 年第三季度成绩单:营收 181 亿美元,同比增 27%;EBITDA 47 亿美元,去年同期 27 亿;EBIT 33 亿美元,去年同期 13 亿。三项都是两位数到三位数的增长。
同一天,公司把全年基础 EBITDA 指引从 105 亿至 125 亿美元,直接抬到 140 亿至 145 亿美元。这是今年第三次上调。
然后股价在欧洲早盘一度跌了 11.6%。
业绩和股价走反方向,是这份财报最值得拆的地方。
一、核心数字先摆出来
集团层面,第三季度营收 181 亿美元,同比增 27%,三大板块全部正增长。EBITDA 47 亿美元,EBIT 33 亿美元,EBIT 利润率 18.1%。第三季度自由现金流 24 亿美元,过去 12 个月的投资资本回报率 8.5%。
海运板块是主力。营收 126 亿美元,同比增 37%;EBIT 25.9 亿美元,去年同期只有 5.67 亿美元。船舶利用率 96%,船队基本满负荷。
物流与服务板块营收 45 亿美元,增 13%,EBIT 利润率从 5.5% 提到 5.8%。码头板块营收 15 亿美元,增 4.9%,创历史新高;吞吐量增 2.6%,其中非洲增 14%、欧洲增 6.7%;利用率 85%,去年同期 90%。剔除 2025 年特许经营权延期相关的减值转回影响后,码头 EBIT 利润率从 32.0% 升到 32.5%。
三个板块的利润结构很清楚:海运贡献了绝大部分增量,物流和码头是稳定器,不是引擎。
二、钱是运价挣的,不是货量挣的
这是整份财报最关键的一条线。
第三季度,马士基海运的载货量是 337 万 FFE,同比下降 0.8%,环比只增 0.3%。全球集装箱需求倒是增长了 2% 至 4%。
货量没涨,海运 EBIT 却是去年的 4.5 倍,钱从哪来?运价。
平均载货运价 3287 美元每 40 尺,同比涨 46%。公司口径的上海出口集装箱运价指数(SCFI)第三季度平均即期运价,环比也涨了 46%。
运价为什么涨?马士基给了两个原因:亚洲 7、8 月的严重台风季,以及霍尔木兹海峡持续关闭带来的绕行。前者造成大范围港口拥堵,后者拉长了航程。两个因素叠加,把有效运力吸走了。高峰时全球港口平均等泊时间 16.6 小时,是 2023 年 1 月以来的最高水平。
换句话说,这轮盈利改善是供给端事件驱动的,不是需求端扩张驱动的。这个区别,决定了它能持续多久。
成本端也在动。海运板块运营成本涨了 18%,主要来自燃油。运价涨 46%,成本涨 18%,中间的差额就是利润。一旦运价回落而成本黏住,杠杆会反向作用。
三、指引第三次上调
把今年的指引调整连起来看,节奏很清楚。
5 月时的全年基础 EBITDA 区间是 45 亿至 70 亿美元;6 月上调到 80 亿至 100 亿;8 月上调到 105 亿至 125 亿;11 月 5 日上调到 140 亿至 145 亿。
基础 EBIT 同步走:从 5 月的负 15 亿至正 10 亿美元,到 6 月的 20 亿至 40 亿,8 月的 45 亿至 65 亿,现在的 80 亿至 85 亿。
自由现金流指引从「大于零」改成「超过 30 亿美元」。资本开支指引维持 100 亿至 110 亿美元,2025 至 2026 年、2026 至 2027 年两个滚动区间都没有调整。
指引的假设是全球集装箱市场全年货量增长约 4%。公司同时给出敏感度:运价每变动 100 美元每 FFE,EBIT 影响 3 亿美元;货量每变动 10 万 FFE,影响 0.2 亿美元;燃油每变动 100 美元每吨,影响 1 亿美元。
这组敏感度数字值得记住。运价每跌 100 美元,EBIT 少 3 亿美元;跌 300 美元,就是 9 亿美元,差不多把这次上调的幅度吐回去三分之一。
四、业绩好,股价为什么跌
因为市场预期比业绩更高。
LSEG 的分析师一致预期是 EBITDA 50.4 亿美元,实际 47 亿,差 6.7%。FactSet 对海运 EBIT 的预期是 30.7 亿美元,实际 25.9 亿。营收预期 182.5 亿美元,实际 181 亿。三项都低于预期,幅度不算大,但方向一致。
摩根大通的点评很直接:EBITDA 比一致预期低 11%,海运货量下滑 1%,「即期运价很强,但似乎没有转化成马士基的单位营收」。这句判断刺中的是溢价能力——同样一条航线,马士基没能把涨价的幅度完整落到每箱收入上。
股价反应:哥本哈根交易所盘中最大跌幅 11.6%,为 2025 年 4 月以来最大盘中跌幅;收盘跌 6.0%,报 20870 丹麦克朗,连续第六个交易日下跌。年初至今仍涨约 36%。
还有一层:竞争对手先涨了预期。赫伯罗特和以星此前都大幅上调指引,市场已经把「行业景气」计入价格,马士基再上调,反而成了「不够好」。有媒体称高盛在财报后将评级从「中性」下调至「卖出」,理由是本轮强势主要由临时因素支撑。
这就是典型的「利好出尽」结构:基本面在改善,估值已经跑到前面。
五、卖家该盯哪几个信号
第一,运价的方向比运价的绝对水平更重要。第三季度 SCFI 环比涨 46%,是拥堵和绕行造成的。一旦苏伊士运河通行逐步恢复,被占用的运力会重新释放。马士基已经在 11 月恢复印度至欧洲 ME1 航线经苏伊士运河,这类动作会一点点把有效运力加回来。
第二,舱位比价格更难。9 月远东至欧洲的准班率只有 4%,平均延误 9.9 天,是 2021 年 9 月以来最差;全球主干航线准班率 32.31%,连续第五个月下降。10 月远东至欧洲的停航比例可能升到 17%,远东至北美到 13%。订到舱不等于按时到,四季度的库存规划要按「晚一到两周」做。
第三,长约谈判的窗口在 2027 年初。船公司现在拿着高位的即期价去谈长约,货主手里能打的牌是「2027 至 2028 年新船集中交付」和「准班率一旦修复,被拥堵吃掉的运力会回流」。马士基自己订了 26 艘 18600 TEU 的双燃料船,2029 至 2030 年交付;这些运力不在明年的表里,但会改变谈判预期。
第四,别把航运公司的利润当成自己行业的景气指标。马士基这季度的利润,来自运价,不来自货量。货量同比是负的。对卖家来说,这意味着运费成本上升和终端需求平淡可能同时出现——两头挤。
财报发布当天,马士基还宣布继续执行 10 亿美元的股票回购。管理层用真金白银表达了对现金流的信心,市场用 6% 的跌幅表达了对周期的怀疑。两个判断,哪个对,要等 2027 年一季度运价落地才知道。
六、参考资料
- 马士基官网新闻稿:Maersk converts market opportunities into significantly higher earnings and raises full-year guidance https://eascpcd.maersk.com/news/articles/2026/11/05/maersk-higher-earnings-raises-full-year-guidance
- 经济参考报:《第三季度营收同比增长27% 马士基上调全年业绩指引》https://www.jjckb.cn/20261105/e1a7aefb2c444b85be0c088509dba0a5/c.html
- Morningstar / Dow Jones:《Maersk Shares Tumble After Earnings, Guidance Disappoint》https://www.morningstar.com/news/dow-jones/202611054156/maersk-shares-tumble-after-earnings-guidance-disappoint
- FreightWaves:Maersk raises profit outlook as earnings surge, but shares slide on expectations miss https://www.freightwaves.com/news/maersk-raises-profit-outlook-as-earnings-surge-but-shares-slide-on-expectations-miss
- The Loadstar:Ocean the star as Maersk reports Q3 bump in revenue, but drop in volume https://theloadstar.com/ocean-the-star-performer-as-maersk-reports-a-q3-bump-in-revenue/