
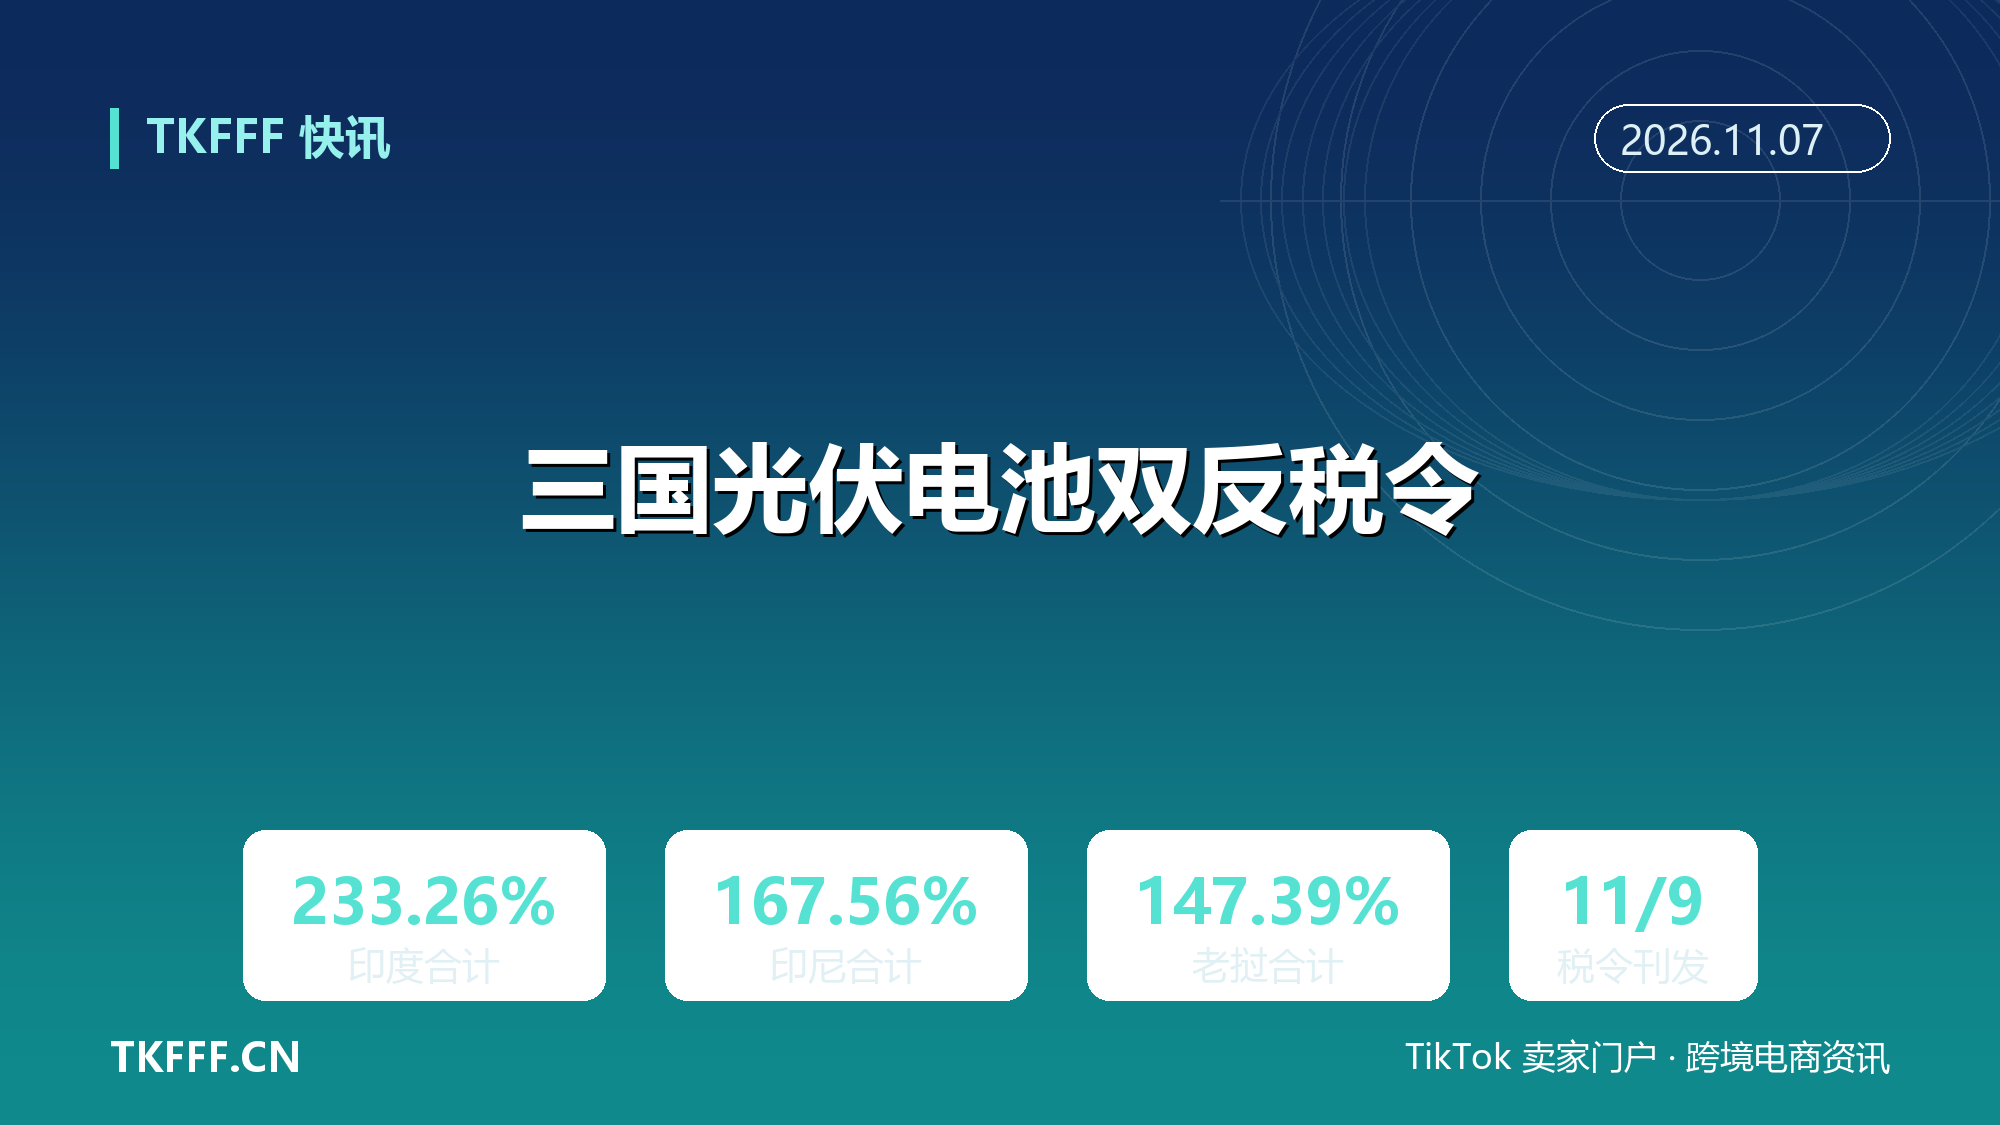
美国对印印尼老挝光伏电池开征双反税:合计最高 233.26%
一页联邦公报,三个国家,两种税,四年之内第二次把东南亚的光伏产能重新定价。
美国国际贸易委员会 11 月 5 日在《联邦公报》刊出肯定性损害终裁,公告号 91 FR 69865。基于这份终裁,商务部对印度、印度尼西亚、老挝的晶硅光伏电池及组件签发反倾销与反补贴税令。
税率不是谈判筹码,是报关单上要填的数字。
一、终裁 11 月 5 日刊发,税令 11 月 9 日刊发
这两个日期差四天,但法律效果完全不同,很多转述把它们揉成了一个。
ITC 的终裁文件,是联邦公报第 91 卷第 213 期第 69865 页,文件号 2026-22565,2026 年 11 月 5 日刊发。案件编号 701-TA-772-774 与 731-TA-1756-1758(终裁阶段)。委员会 10 月 14 日投票,5 比 0 认定美国产业受到实质损害,委员 Samuel T. Negatu 未参与。裁定于 11 月 2 日签署归档。
商务部的税令通知日期是 11 月 4 日,排期 11 月 9 日刊发,联邦公报文件号 2026-22824 与 2026-22825。
时间顺序是:ITC 先裁,商务部后令,税令刊发才算正式落地。ITC 那份公告只解决「有没有损害」,不写税率;税率在商务部的终裁与税令里。
反倾销与反补贴保证金,从 ITC 终裁刊发日、也就是 11 月 5 日起恢复征收。不是等税令刊发才开始。
涉案产品归在 HTSUS 8541.42.00 与 8541.43.00 项下,具体十位码为 8541.42.0010 与 8541.43.0010。税号只是筛查入口,真正界定范围的是税令的书面描述。
二、三国税率,逐项拆开
先看印度。
倾销幅度 123.04%,依据不利可得事实作出,适用于全部印度生产商与出口商。补贴税率 126.09%,覆盖 Mundra Solar Energy、Mundra Solar PV 及印度其他出口商生产商。
抵消出口补贴后的倾销保证金调整为 107.17%。所以实际缴纳的保证金合计是 126.09% 加 107.17%,等于 233.26%。
印尼。
倾销幅度 94.36%,适用全部生产商。这个数字从初裁的 35.17% 一路提到 94.36%,涨幅值得单独记一笔。补贴税率分两档:PT REC Solar Energy Indonesia 及其他印尼企业 73.20%,PT Blue Sky Solar Indonesia 173.70%,后者同样适用不利可得事实。
「其他」口径的合计保证金是 73.20% 加 94.36%,等于 167.56%。Blue Sky 一家的合计是 173.70% 加 94.36%,等于 268.06%。
老挝。
倾销幅度 65.43%,老挝全境口径的倾销保证金调整为 65.36%。补贴税率:Solarspace Technology(老挝中润光能)与老挝其他企业 82.03%,Vietnam Sunergy Joint Stock Company 153.67%。
「其他」口径合计 82.03% 加 65.36%,等于 147.39%。最高组合是 153.67% 加 65.43%,等于 219.10%。
三、233.26% 和 268.06%,差在哪
标题里的 233.26%,指的是印度「所有其他」口径的保证金合计,也是三国里最受关注的一个数。
但三国之中真正最高的组合不在印度,在印尼:PT Blue Sky Solar Indonesia 的 173.70% 补贴加 94.36% 倾销,合计 268.06%。
还有第三个口径。如果按未抵消补贴的倾销幅度直接叠加,印度是 123.04% 加 126.09%,等于 249.13%。这个数在国际媒体标题里出现得最多,因为它看起来最高。
三个数字都不算错,只是口径不同。报关行填哪一个,看的是税令里的 producer-exporter 组合,不是新闻标题。
对卖家来说,这意味着一件很实际的事:同一批货,换个生产主体,税率可能差出一倍以上。印尼两家企业的补贴税率差 100.5 个百分点,就是这个道理。
四、三个日期,决定补不补
真正的坑在时间空档,不在税率。
按税令通知,临时措施与终裁之间的空档期报关货物,不适用最终税。具体是:反补贴从 2026 年 6 月 26 日起算,反倾销从 2026 年 10 月 25 日起算,两段都截止到 11 月 4 日。
这四个月加十天的报关记录,落在税令覆盖之外。
另一头是印尼。反补贴税对印尼可追溯至 2025 年 11 月 28 日;印度与老挝在这一段可以拿到退款。
也就是说,印尼进口商要往前翻将近一年的报关单,逐票核对 producer、exporter、原产地与税号。印度和老挝的进口商反而可以申请退回那一段的保证金。
反倾销与反补贴保证金不属于退税(drawback)范围,不能跟普通关税混在一张表里算。这一点在实务里经常被算错,尤其是在做 landed cost 模型的时候。
五、印尼的 90 天:唯一被认定「紧急情况」的国家
ITC 在紧急情况(critical circumstances)这一项上做了拆分裁定。
对印尼,委员会认定相关进口很可能严重削弱税令的救济效果,这一肯定性认定可以支撑 90 天的追溯征税。对印度和老挝,委员会给出的是否定性认定,不适用这条路径。
这也是为什么印尼是三国里唯一出现「补贴税追溯一年」的市场。
放到更大的盘子里看,这轮调查是 2025 年 7 月 17 日由美国太阳能制造与贸易联盟提起的,成员包括 Hanwha Q CELLS USA、First Solar、Mission Solar。商务部 2025 年 8 月 7 日立案,2026 年 2 月 24 日反补贴初裁,4 月 23 日反倾销初裁,9 月 11 日终裁。
上一轮针对柬埔寨、马来西亚、泰国、越南的税令落地后,四国对美出货从 2023 年的 122 亿美元掉到 2025 年的 13 亿美元。产能于是往印度、印尼、老挝挪。这一轮,把这条路也堵上了。
还要叠一层:这些双反税不与既有行政关税、232 条款最低进口价互相替代,是叠加征收。232 的最低价机制 12 月 4 日生效。
问题回到原点:当原产地实质改变这件事被逐案重审,把最后一道组装工序搬到第三个国家,还能不能算数。
六、参考资料
- 美国《联邦公报》91 FR 69865:Crystalline Silicon Photovoltaic Cells, Whether or Not Assembled Into Modules From India, Indonesia, and Laos; Determinations(FR Doc. 2026-22565)https://www.govinfo.gov/content/pkg/FR-2026-11-05/html/2026-22565.htm
- 美国商务部税令通知(FR Docs. 2026-22824、2026-22825,2026 年 11 月 9 日刊发)https://www.federalregister.gov/
- pv magazine:USITC finds material injury from solar imports from India, Indonesia, and Laos https://www.pv-magazine.com/2026/10/16/usitc-finds-material-injury-from-solar-imports-from-india-indonesia-and-laos/
- PV Tech:US finalises AD/CVD duties on solar cell imports from India, Indonesia and Laos https://www.pv-tech.org/us-finalises-ad-cvd-duties-on-solar-cell-imports-from-india-indonesia-and-laos/
- 中国贸促会南京市分会:美国作出晶体硅光伏电池双反终裁 https://ccpit.nanjing.gov.cn/mymcyjxx/202609/t20260916_5911519.html
- CargoLinked:Freight and Trade Update, First Week of November 2026 https://cargolinked.com/blog/freight-and-trade-update-first-week-of-november-2026