
跨境空运旺季舱位偏紧:亚太—美线 7.43 美元/kg 同比增 41%
11 月 2 日全球空运现货均价周环比 +5% 至 3.80 美元/kg(同比 +38%);亚太→美国 7.43 美元/kg(同比 +41%),亚太→欧洲 5.10 美元/kg。黑五/圣诞旺季进入冲刺期,美线舱位持续偏紧,高货值电商货建议提前 7–10 天锁板;欧洲线随海运复航部分分流,空运涨幅相对温和。

11 月 2 日全球空运现货均价周环比 +5% 至 3.80 美元/kg(同比 +38%);亚太→美国 7.43 美元/kg(同比 +41%),亚太→欧洲 5.10 美元/kg。黑五/圣诞旺季进入冲刺期,美线舱位持续偏紧,高货值电商货建议提前 7–10 天锁板;欧洲线随海运复航部分分流,空运涨幅相对温和。
红海复航再加速:PA 联盟(ONE/阳明)MD1、MS2 两条亚洲—地中海航线 11 月起恢复苏伊士通航;Gemini(马士基/赫伯罗特)新增 AE5、AE11、AE12、ME2 四条航线经红海,连同已复航的 AE15/AE19 共 6 条线走苏伊士。运力回归叠加新船交付与旺季需求转弱,欧线运价期货单周大跌 12.89%,11 月船司宣涨力度不及预期。
据航运市场监测,2026年10月有229艘船恢复经苏伊士运河通行,为红海危机以来单月新高,约三分之二的亚欧航线运力已回到这条路上。但复航为分批推进:同一航线代码、同一航线名称,这一班走苏伊士、下一班还可能绕好望角,航程差10至14天。建议订舱时向船代要实际路径与中转港,交期写区间不写死日期。
据上海航运交易所与集运市场监测,11月达飞与马士基先后发涨价函,将11月下半月欧线运价分别报到4600美元/FEU与4000美元/FEU,同期赫伯罗特报价仅2735至3235美元/FEU,三家同线同月差1865美元;现货端马士基第46周开舱价环比再降200至3000美元/FEU,线下最低已跌破3000,实际成交2700至2900美元/FEU。集运指数(欧线)期货2612合约单周跌12.89%,11月2日盘中再跌超3%至2559点。
10 月 13 日,上海中期期货的集运日报给出一组数字:现货端 SCFI 欧线运价周环比上涨 3.41%,报 2274 美元/TEU;马士基、ONE 等船司 10 月下旬大柜报价上调 200 至 800 美元,挺涨意愿明确。同一交易日,集运指数(欧线)期货主力...
9 月 28 日,集运指数欧线主力合约收涨 6.92%,涨幅居整个商品市场首位。同一天现货却在往下走:上海出口集装箱结算运价指数(欧洲航线)报 2441.81 点,环比下跌 6.5%。
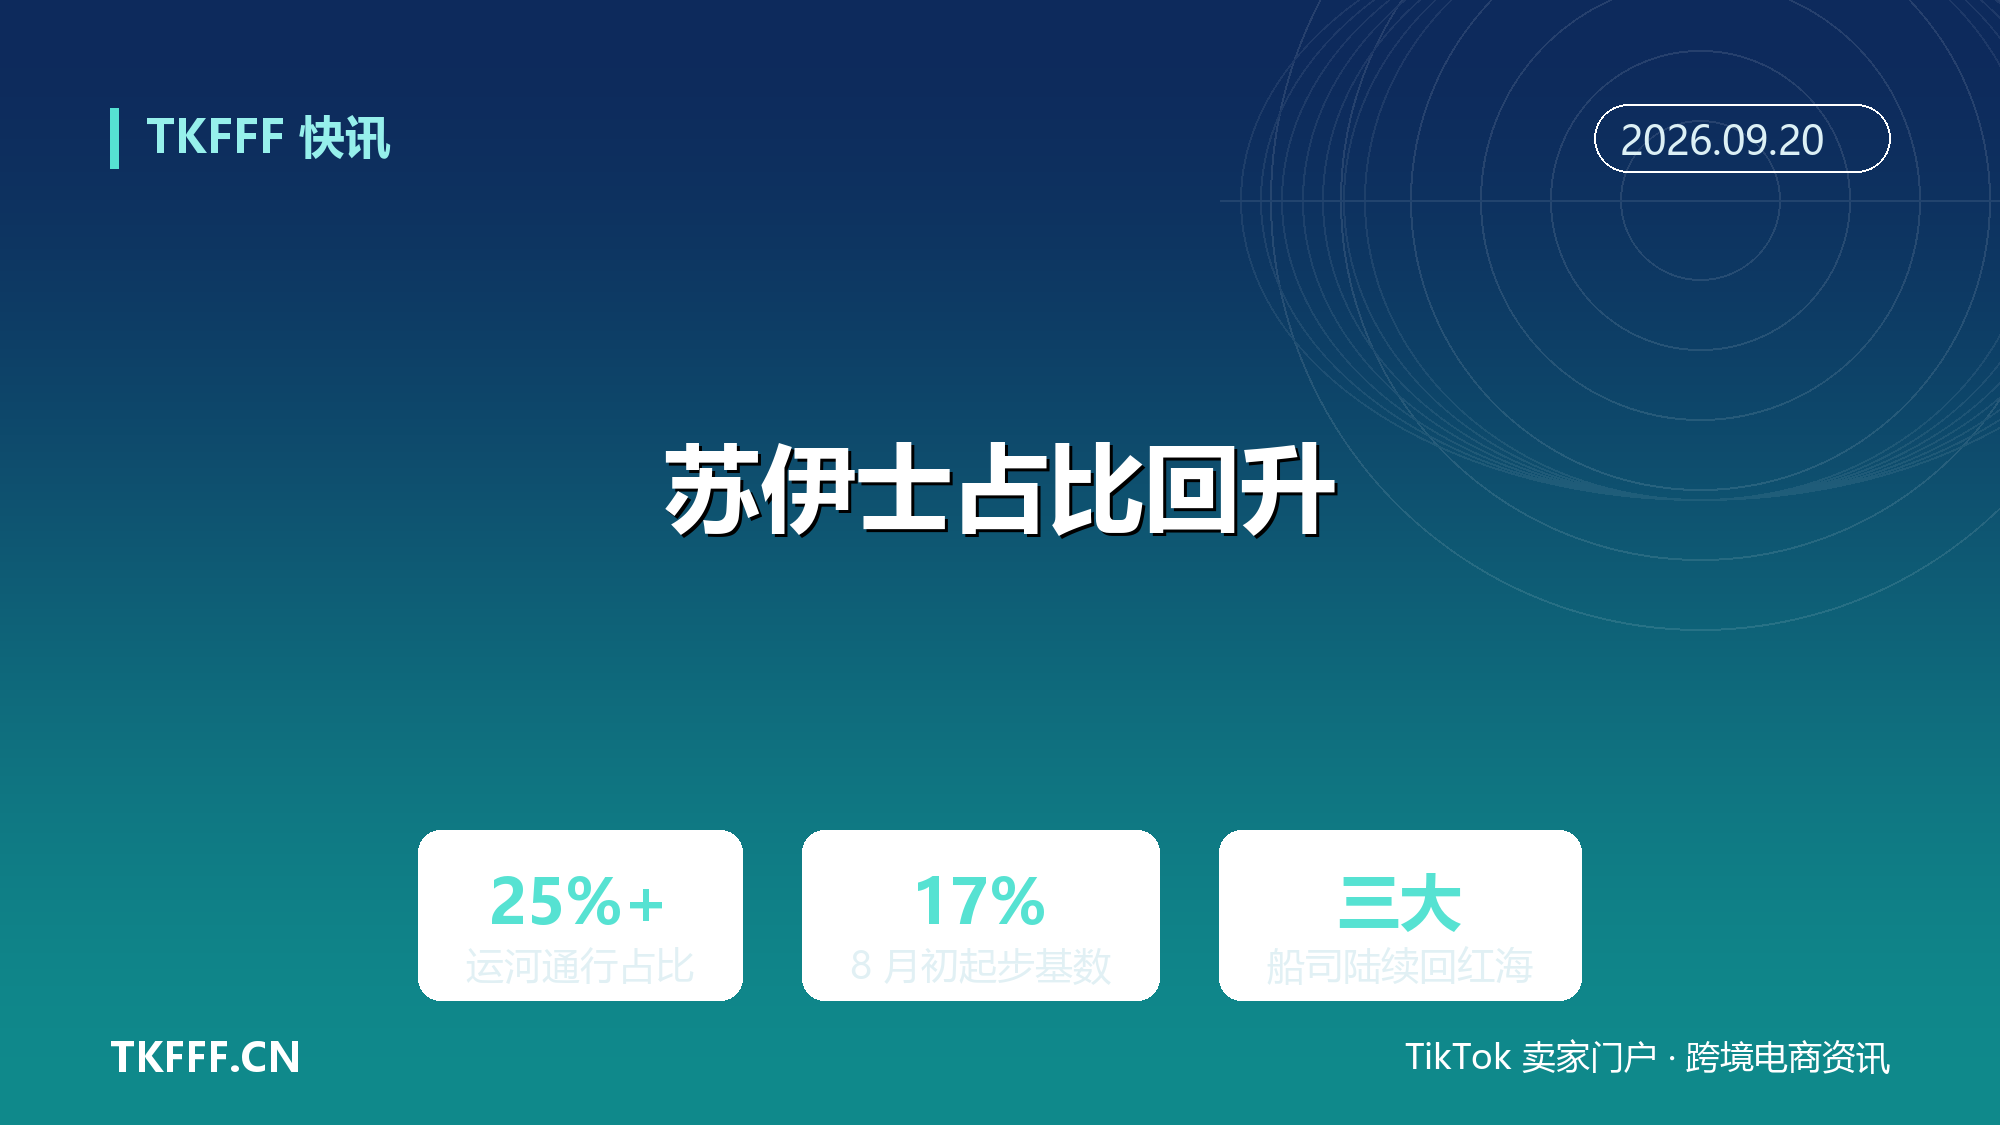
绕行好望角的集装箱船,正在一批批掉头回苏伊士。据彭博社 9 月 18 日报道,欧亚航线双向部署的集装箱船运力中,走苏伊士运河的比例已升至略超四分之一,而 8 月 3 日这一数字还只有 17%。红海危机近三年后,复航潮第一次形成了明确趋势。
同一份周报里,两条干线的箭头指向了相反方向。跨太平洋在涨,亚欧在跌——而跌的那一边,运力其实正在收紧。
2026 年 9 月 7 日,赫伯罗特官网的"声明与更新"栏目把 Gemini 联盟的红海路径安排写得清清楚楚:SE3 与 SE4 服务已在红海和苏伊士运河运行,但亚欧主干网络尚未给出复航时间表。这与马士基 CEO Vincent Clerc 在 5 月与 8...
欧线现货运价已经跌到「降价揽货」阶段:9月中旬船司报价约4000美元/FEU,部分航次已降到3500至3600美元/FEU,实际揽货价约3300美元/FEU。把运价往下压的,不只是淡季需求,还有一件更实质的事——马士基、MSC与达飞正陆续把船开回苏伊士运河。复...