
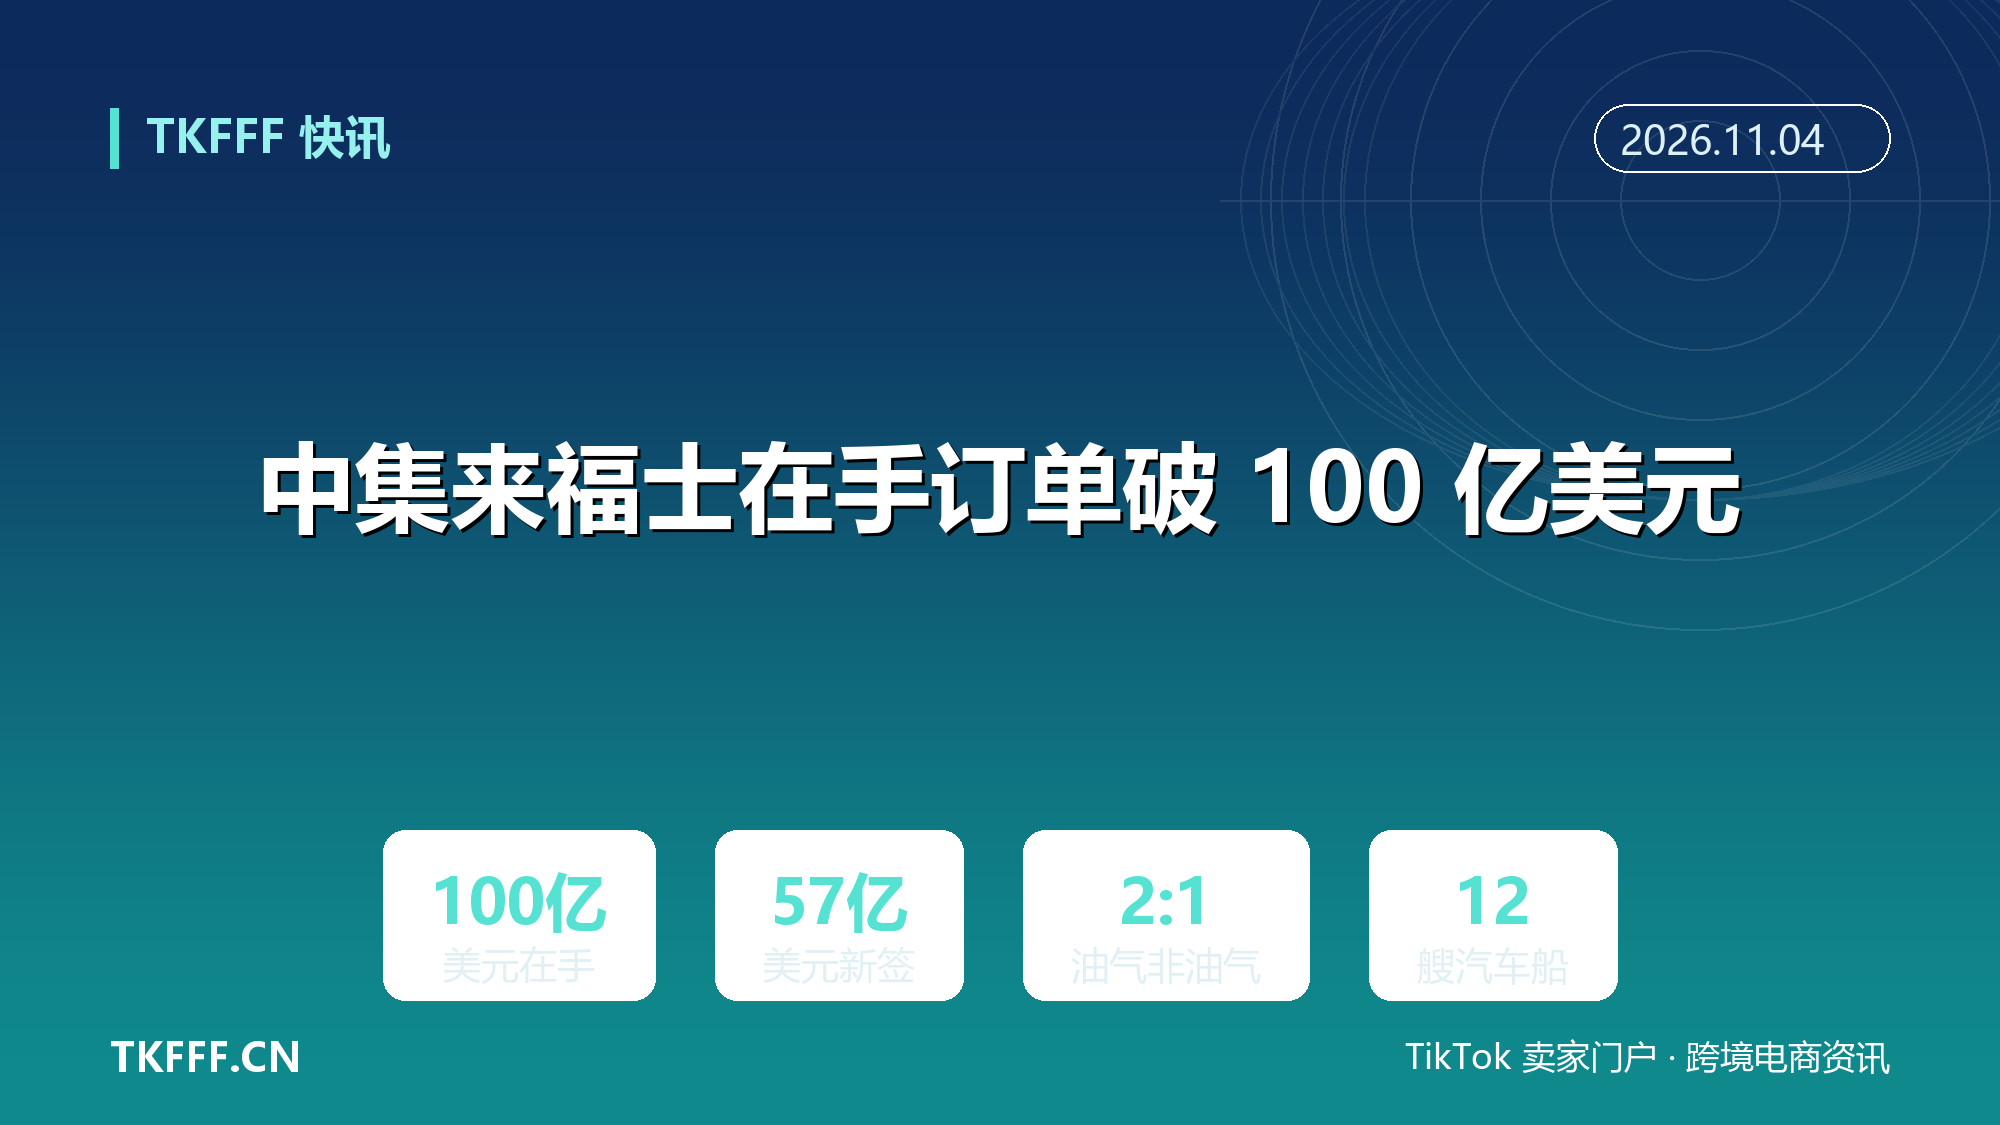
中集来福士在手订单破 100 亿美元:前三季新签 57 亿美元,油气占三分之二
一家以海工平台起家的烟台船厂,把去年同期的订单数字放大了 20 多倍。
10 月 29 日晚间,中集集团(000039.SZ、02039.HK)披露 2026 年三季报:旗下海洋工程业务经营主体中集来福士前三季度新增订单 57 亿美元,而去年同期仅 2.6 亿美元。截至 9 月底,中集来福士累计在手订单超过 100 亿美元,约合人民币 666.11 亿元,创历史最高订单纪录。
另据国际船舶网统计,57 亿美元新签订单约合人民币 379.68 亿元;订单结构上,油气业务与非油气业务约为 2:1。问题也随之而来:这份订单簿的成色有多高?它又要多久,才能真正变成交付、变成收入?
一、57 亿美元怎么签下来的
三季报把订单明细写得很清楚:6 月,中集来福士签署国内首个浮式生产储卸油装置(FPSO)EPCIC 总承包合同;8 月,新签第二条浮式液化天然气生产储卸装置(FLNG)EPC 总承包合同;年内还斩获 4 艘超大型油船(VLCC)和 12 艘汽车运输船(PCTC)订单。
订单爆发的背景,是海工油气市场的整体回暖。三季报称,地缘冲突带来持续风险溢价,推升能源安全诉求,海工油气类业务相比 2025 年呈现明显复苏。据证券时报e公司援引 Westwood 的预测,2026 年全球海上油气田开发资本开支达 1370 亿美元,同比增长 30%;上半年已有 38 个项目通过最终投资决定,承诺资本开支 664 亿美元,同比增长 90%。
更直观的是浮式生产系统这个细分市场:Westwood 预计其 EPC 合同额将从 2025 年的 156 亿美元增至 377 亿美元,下半年还有 10 个 FPS 项目有望获批。中集来福士的 FPSO EPCIC 与 FLNG 订单,正落在这一波需求释放的中心。
二、2:1 是对冲结构,不是单押油气
100 亿美元订单里,油气与非油气约为 2:1。三季报的解释是,这一结构可「有效平抑油气市场的周期性波动」——换句话说,油气业务吃到了本轮能源安全溢价,但公司并没有把宝全部押在油价上。
非油气一侧的名单同样具体:12 艘 PCTC 汽车运输船、清洁能源滚装船、海上风电装备。三季报披露,7 月为希腊船东承建的第四条 7000 车位汽车运输船「CLEANSTAR」号在龙口码头交付离港;8 月为 SMYRIL LINE 建造的 3300 米车道首艘滚装船按期交付,该船按挑战北大西洋复杂海况与极端气候设计。
但订单结构均衡,不等于交付没有风险。FPSO、FLNG 这类总包项目体量大、周期长,任何一环的设备供应或工期延误都会侵蚀利润。中集集团三季报同时显示,前三季度集团营业收入 1268.11 亿元、同比增长 8.33%,归母净利润 14.48 亿元、同比下降 7.53%——集团层面仍在承压,海工是亮点而非全部。
三、3 月切入 VLCC:一个新赛道的开局
4 艘 VLCC 订单的来路值得单独拆开。据中集来福士官网披露,2026 年 3 月,公司与在奥斯陆上市的欧洲航运投资公司 Bruton Ltd 签署 4 艘 319000 载重吨 VLCC 建造合同,合同于 3 月 20 日生效,5 月 15 日正式开工。这也标志着中集来福士首次进入超大型油船建造领域。
项目细节相当具体:基于 MARIC 319000 DWT 成熟设计方案,船长约 330 米、型宽 60 米、结构吃水 22.5 米,入级美国船级社(ABS),总建造周期 28 个月;艏部由海阳基地建造,艉部由烟台基地建造,整体在烟台集成交付。据腾讯新闻报道,该订单总金额超 5 亿美元,单船造价约 1.3 亿美元,2028 年起陆续交付。
VLCC 是全球油运的运力主力,眼下正处在新造船订单窗口期。对一家此前没有大型油轮交付履历的船厂来说,首单即 4 艘批量合同,既是市场认可,也是对建造能力的直接考验——28 个月的总周期里,任何一道工序的偏差都会传导到交付端。
四、100 亿是在手订单,不是营收
最容易被误读的一点:100 亿美元是在手订单,不是今年确认的收入。按行业惯例,海工与商船项目的交付周期通常跨 2 至 3 年,VLCC 项目更是 28 个月起步。
据克拉克森统计,叠加近期新增订单,中集来福士目前手持各类船舶订单合计 33 艘、总载重吨 349 万吨,品类覆盖油轮、滚装船、集装箱船与海工平台,交付周期最远排至 2030 年。另据腾讯新闻报道,2026 年一季度公司单季度生效合同额达 7.5 亿美元;2025 年中集海工业务毛利率为 14.83%,较 2024 年提升 5.72 个百分点。
这解释了一个反常识的现象:订单创历史新高的同一份季报里,集团归母净利润却在同比下降。订单转化为利润需要 2 到 3 年的窗口,期间钢材成本、汇率、船东弃单都是变量。三季报还提到,公司正推动油气基地扩产规划以满足深水油气需求——扩产本身,就是新一轮资本开支的开始。
五、运力账:跨境卖家暂时等不到这批船
对货运与外贸行业来说,这份订单簿的意义在运力供给端。12 艘 PCTC 订单指向汽车运输船运力——近几年中国整车与新能源车出口高增长,一度把 PCTC 运价推上历史高位,运力缺口是真实存在的;中集来福士此前已向希腊船东批量交付 7000 车位汽车运输船,新增订单将进一步补充这一船型供给。跨境电商的整车、大件出海业务,长期看的正是这类运力释放。
但时间表要算清楚:新签订单最早也要 2027 至 2028 年才能交付,克拉克森数据显示其手持订单交付最远排至 2030 年。对眼下的滚装运价与舱位,这批订单几乎不构成边际影响;它改变的是三年后的运力格局。
风险视角同样存在。据 Splash 247 报道,全球造船手持订单量已超过 2008 年金融危机前的历史峰值,2027 至 2029 年将迎来运力集中交付,中国船厂承接了绝大部分增量。如果届时汽车出口增速回落、油运景气见顶,今天签下的订单未必都躺在最好的市场里交付。
100 亿美元的订单簿,锁住的是中集来福士未来三年的产能;锁不住的,是三年后的运价与需求。当这批船陆续下水的时候,滚装和油运市场还会像今天这样缺船吗?
六、参考资料
- 中集集团:《2026 年第三季度报告》
- 证券时报e公司:《中集集团:前三季度海工新签订单57亿美元、在手订单超100亿美元》
- 国际船舶网:《中集来福士订单破百亿美元》
- 中集来福士官网:《中集来福士为 Bruton Ltd 建造的 4 艘 319000DWT 超大型原油船正式开工》
- 腾讯新闻:《中集来福士高端订单密集落地 海工板块步入业绩释放期》
- 《中国船舶报》官方微信:《前三季度中集海工业务新增订单 57 亿美元》