
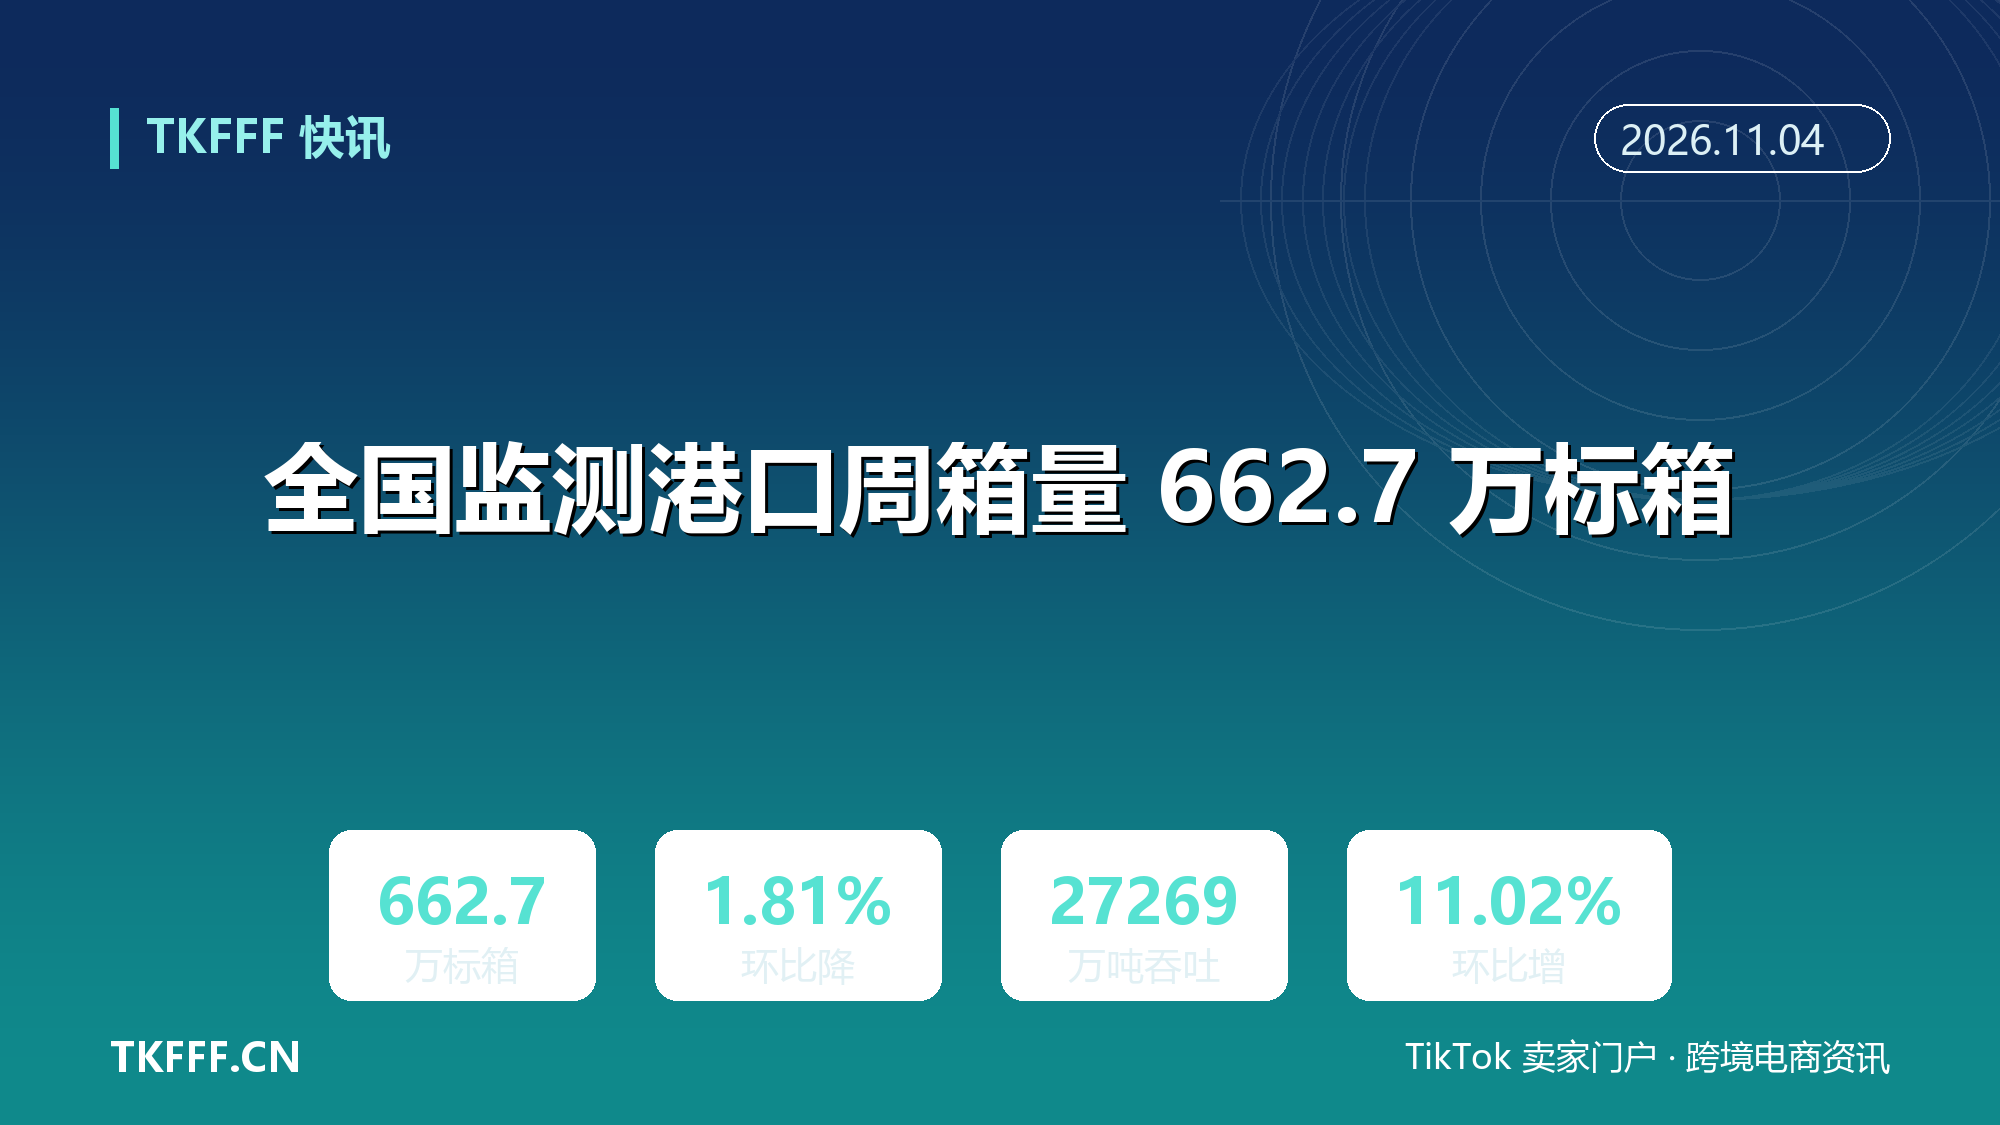
全国监测港口周箱量 662.7 万标箱:环比降 1.81%,货物吞吐量增 11.02%
11 月 2 日,交通运输部照例交出上周的物流账本。同一份通报里,监测港口完成货物吞吐量 27269.0 万吨,环比增长 11.02%;集装箱吞吐量 662.7 万标准箱,环比下降 1.81%。一个两位数增长,一个不到 2 个点的回落,方向正好相反。
数字本身不复杂,复杂的是怎么读。同一批码头、同一周、同样的统计口径,散货和箱子的走势为什么会分叉?如果只盯住 1.81% 这条下行线,很容易得出外贸转弱的结论;但把五种运输方式的数字摆在一起看,故事并不止这一层。
一、一增一减之间
交通运输部 11 月 2 日发布的数据覆盖 10 月 26 日至 11 月 1 日。货物吞吐量 27269.0 万吨,环比增 11.02%,是本期五项指标里唯一两位数增长的;集装箱 662.7 万标箱,环比降 1.81%。
同期国家铁路运输货物 8349.6 万吨,环比增 0.33%;高速公路货车通行 5574.0 万辆,环比降 0.96%;民航保障航班 11.6 万班,环比降 2.19%,其中货运航班 5446 班,国际货运 3503 班、国内 1943 班。邮政快递揽收约 42.24 亿件,环比降 2.20%,投递约 42.42 亿件,环比降 0.07%。
这组数字的共同点是平。铁路几乎原地踏步,公路微降,民航和快递小幅回落,只有港口货物吞吐量跳了一档。反差点就在这里:如果内需真的在收缩,矿煤和原油的卸船量不会一夜之间多出 2700 万吨。
二、散货先回补
11.02% 的涨幅,落在 2.7 亿吨的基数上,意味着比前一周多出约 2700 万吨货。集装箱的计量单位是标箱,两者不能直接换算,但从货类结构能看出方向。
Mysteel 的到港统计显示,10 月 12 日至 18 日当周,中国 47 港铁矿石到港总量 2834.7 万吨,环比增加 273.3 万吨;北方六港到港 1538.9 万吨,环比增加 373.8 万吨,其中曹妃甸 389.4 万吨、京唐港 288.6 万吨、青岛港 274.1 万吨。
煤炭端同样在动。中国煤炭运销协会 10 月 23 日的数据显示,北方港(不含黄骅港)当周铁路调入量环比增长 7.48%,较上月同期增长 16.38%;秦皇岛港煤炭调出量 48 万吨,环比上周增长 47.24%。
矿、煤这类干散货走的是吨,一船 20 万吨级的矿砂船靠泊卸货,吞吐量曲线立刻变形。箱量走的是标箱,对应的是制成品和中间品。两条曲线短期内分叉,未必是需求变了,更可能是货种节奏错位——冬储煤和钢厂补库赶在了同一周。
三、年末的季节性通道
集装箱量的周度波动,本来就有很强的日历属性。10 月下旬到 11 月初,欧美圣诞货基本出完,订舱从赶船期切换到补库存,船公司同时开始执行冬季停航计划。
真正需要警惕的,是把周度数据当趋势。662.7 万标箱是一周的量,交通运输部按月、按年另有累计口径,两者不能相加,也不能直接同比。单周 1.81% 的回落,在往年同期并不罕见,2025 年 11 月上旬也曾出现过类似幅度的周环比回调。
问题在于今年多了一个变量:运力。红海航线逐步复航,绕行好望角所消耗的运力正在回流,亚欧航线的有效舱位被动增加。箱子没少,船却变多了,码头自然不必满负荷抢泊位。这也是为什么货物吞吐量在涨,港口作业能力却没有出现拥堵的信号。
四、运价给出的旁证
上海航运交易所的数据可以对照着看。10 月 30 日,SCFI 综合指数报 3687.35 点,较上期上涨 6.01 点,涨幅约 0.2%,为连续第 4 周上涨。但四周的涨幅分别是 1.81 点、15.47 点、1.76 点和 6.01 点,加起来不到 25 点。
据上海航运交易所的周度评述,这轮上涨主要来自船公司的 FAK 涨价和停航收缩,并非需求端的普涨;美西、美东即期运价已连续两周回落,只是跌幅在收窄。中东航线受霍尔木兹海峡周边安全风险影响,运价仍维持在相对高位。
运价涨而不强,和箱量降而不崩,是同一件事的两面:供给侧在托底,需求侧没接力。这解释了一个反常识的现象——货物吞吐量增长 11.02%,却没能传导到箱量上。矿煤的补库是内需节奏,箱子的冷暖看的是外需订单,两套逻辑本来就不在一条线上。
五、卖家该看什么
对跨境卖家来说,这一周的数据有三层含义。
第一层是订舱。舱位宽松、运价横盘,意味着 11 月中下旬到 12 月的即期价大概率不会出现去年那种节前跳涨,补货窗口比预想的宽。第二层是长协。船公司现在靠停航守价,说明他们对明年一季度的需求也没底,谈判时货主的筹码在变多,2027 年长约的报价大概率会比今年温和。
第三层是节奏。真要注意的不是 1.81%,而是 12 月第二周之后:如果箱量连续三周环比下滑、同时 SCFI 转跌,那才是需求端出了问题的信号;如果货物吞吐量继续两位数增长、箱量却一直在 660 万标箱附近磨,那说明内需在修复、外需在原地。这个组合对做内贸航线的人是利好,对纯出口卖家只是没更坏。
一项周度统计能说明的东西有限。它更像是体温计,不是诊断书。下一周的数据会给出方向,还是又一次日历噪音?到 12 月中旬,答案才会真正浮出水面。
六、参考资料
- 交通运输部:《10月26日—11月1日全国物流保通保畅运行情况》
- 中国新闻网:《交通运输部:10月26日—11月1日国家铁路运输货物8349.6万吨》
- 上海航运交易所:《上海出口集装箱运价指数(SCFI)》
- 中国金融信息网:《SCFI 综合指数报 3687.35 点》
- Mysteel:《中国铁矿石到港情况统计(20261019)》
- 中国煤炭运销协会:《煤炭运销快讯》