
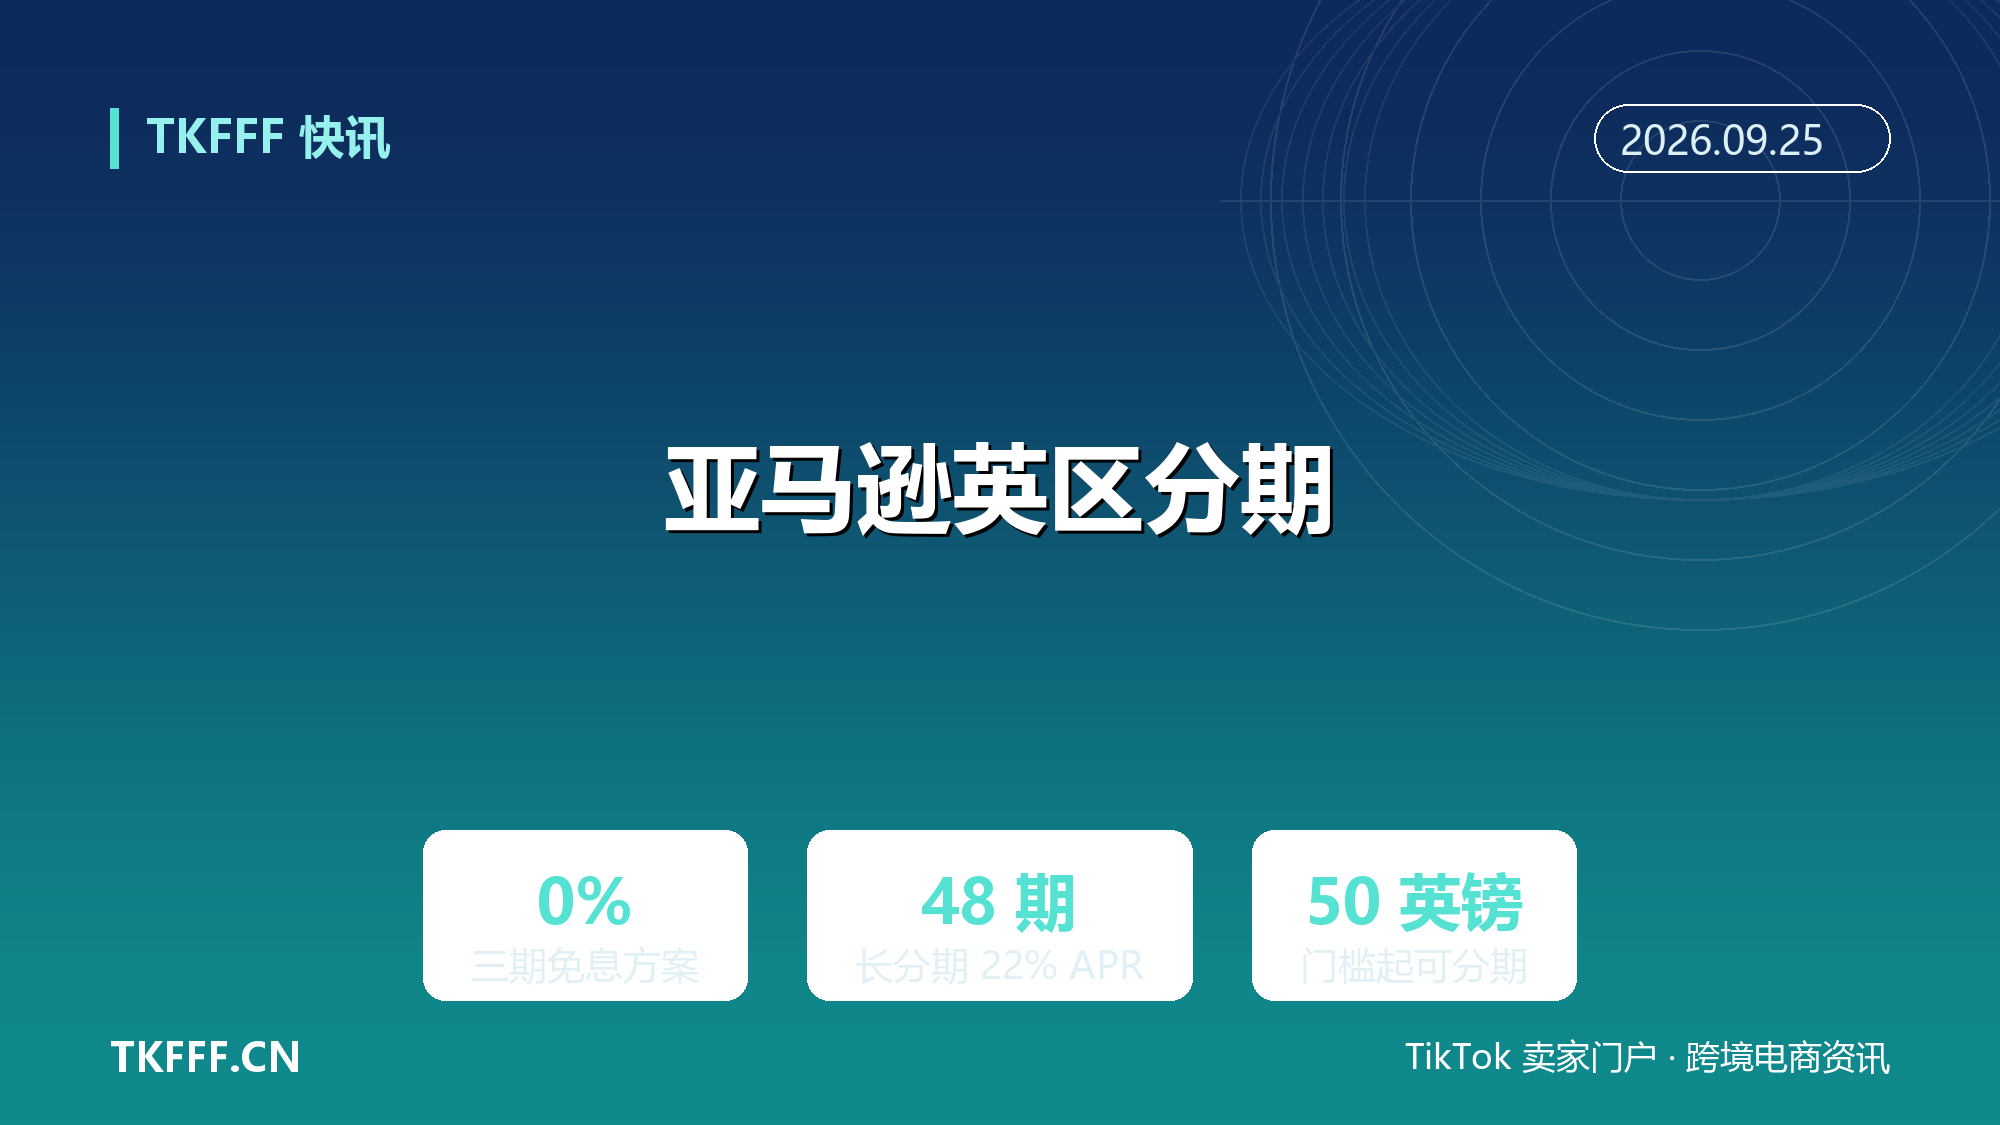
亚马逊英国站接入 Affirm 分期付款:0% 三期免息,长分期最高 48 期 22% APR
50 英镑起就能把一笔大件消费拆成 3 期免息,或者最长拉到 48 个月慢慢还——9 月 23 日起,亚马逊英国站把这套分期方案直接装进了结账页。黑五旺季前两个月,英国消费者的下单门槛被重新定义。
据 Affirm 官方公告,亚马逊与这家美国「先买后付」(BNPL)平台达成合作,英国消费者在 Amazon.co.uk 结算时选择 Affirm 即可即时获取授信审核结果,通过后有两档方案可选:0% Pay-in-3,把订单拆成三期免息月付;或最长 48 期的计息分期,固定年利率 22%(代表性 APR)。两档方案均要求订单金额不少于 50 英镑,不收滞纳金与隐性费用,支持随时提前结清且无罚金。
服务将在未来数周内分批推送给合格客户,覆盖平台大部分品类、数百万件商品。礼品卡、生鲜杂货、缺货商品,以及音乐、视频、Kindle 电子书、应用与游戏下载等数字内容被排除在外。
一、两档方案怎么算
先看免息档。0% Pay-in-3 适合 50 英镑级别的订单:一笔 150 英镑的购物拆成三期,每期 50 英镑,零利息零费用,实质上是把客单压力摊薄三个月。
再看长分期档。48 期、固定 22% APR,借的是时间:以 1000 英镑订单为例,拉满 48 期意味着总利息成本会明显抬升,但月供被压到两位数英镑,家电、家具、电子这类高价低频品类的决策门槛随之下降。
亚马逊欧盟支付产品总经理 Vassil Gedov 在公告中称,公司希望给客户「真实的支付选择与灵活性」,条款清晰、无滞纳金。Affirm 英国区总经理 Ruth Spratt 则强调,即便用户逾期,也不会被收取任何费用——但逾期记录可能影响个人财务状况,这句风险提示写在合同条款里。
两档方案之间隔着 22 个百分点的年化成本,选哪档,全看消费者自己的现金流。
二、黑五前的转化抓手
官宣时间点耐人寻味:距离黑五网一还有约两个月,正是大件消费决策酝酿期。
对在英国站做大件的卖家,分期付款意味着客单结构可能被重塑。行业普遍观察到,BNPL 选项能降低高客单商品的弃单率——1000 英镑的家具一次性付款劝退大量犹豫用户,拆成 48 期后月供压力骤减。亚马逊自己披露,Affirm 分期覆盖「数百万件商品」,第三方卖家的商品也在其中,且继续受 A-to-Z 保障条款保护。
一个对消费者购买信心有实质影响的细节:超过 100 英镑的订单,除平台退货退款政策外,还受英国 1974 年消费信贷法第 75 条(Section 75)保护——在法定条件下,信贷方可与卖家承担连带责任,货不对板或商家跑路时多一层追偿路径。
Shopifreaks 的报道补充了一个背景:Affirm 从 2021 年起就运营亚马逊美国站的分期业务,此次英国上线之前,它刚在本月早些时候拿下英国 Costco 的合作。

三、监管语境变了
这次上线,恰好落在英国 BNPL 监管的分水岭之后。
2026 年 7 月 15 日起,英国金融行为监管局(FCA)正式将第三方延期付款信贷产品(包括 pay in 3、pay in 4 这类免息产品)纳入监管:每笔交易都需进行偿付能力评估,消费者可接入金融申诉服务(FOS),逾期记录将标准化报送征信机构。Fintechly 分析指出,亚马逊的 0% Pay-in-3 正好落入这一新监管类别,而 48 期 22% APR 的方案本质上更接近长期消费信贷产品。
市场规模方面存在口径差异:FCA 口径下英国 BNPL 市场约为 130 亿英镑,有近 1100 万成年用户;Research And Markets 的报告则以美元计价,预计 2026 年英国 BNPL 市场达 462 亿美元,同比增长 14.9%。据 UK Finance 2025 年 11 月发布的统计,2024 年有 25% 的英国成年人至少使用过一次 BNPL,比 2023 年的 14% 明显抬升。
监管收紧的代价是放贷门槛提高,好处是 Section 75 这类保护延伸到了 BNPL 订单——这恰恰消解了消费倡导组织反对大件用 BNPL 的主要理由。
四、亚马逊不是放贷方
一个容易被忽略的结构细节:亚马逊自己不提供信贷。
按两家联合公告,Amazon EU S.à r.l. 的角色是信贷中介(credit broker),把合格客户介绍给包括 Affirm UK Limited 在内的小型放贷机构面板;Affirm UK 则是 FCA 授权的持牌机构,监管编号 756087。用户在结账页看到的是亚马逊界面,背后跑的是 Affirm 的风控与放贷系统。
对卖家来说,这意味着分期审批率、额度、利率都不受平台广告位或listing表现影响,纯粹由 Affirm 的授信模型决定。PYMNTS 报道提到,Affirm 本周刚发布了基于 Transformer 架构的新授信模型,能通过此前会被拒绝的部分薄征信用户——模型升级与渠道扩张同步推进,指向同一个目标:放大 BNPL 的通过率。
风险视角同样存在:BNPL 用户整体更年轻、偿付能力分布更弱,FCA 自己的研究就发现这一人群出现财务困境迹象的比例更高。分期降低的是消费门槛,不是购买力本身。
五、卖家该做什么
落在实操层面,英国站卖家有三件事值得立刻做。
第一,检查自己主推品类是否在可分期范围内。数码、家电、家具、健身器材是大额分期的主战场,而礼品卡、生鲜和数字内容已被明确排除;缺货商品同样不可用,旺季断货等于同时丢掉分期流量。
第二,重新核算客单价带。50 英镑是分期门槛,100 英镑是 Section 75 保护线,定价与捆绑销售(bundle)可以主动往这两条线之上设计,让商品进入「可分期且有法定保护」的区间。
第三,关注转化数据的变化。分期入口铺开的数周内,高客单 SKU 的加购到支付转化率、客单价分布大概率会出现可测量的位移,广告投放的投产比口径也需要相应调整。
真正的考验,是黑五网一的数据:如果分期订单占比显著抬升,英国站的客单天花板将被重新定价。到那时,答案才会真正浮出水面。

参考资料
- Affirm 官方公告:《Amazon and Affirm partner to offer UK customers new instalment options》
- Fintechly:《Amazon Brings 48-Month Instalment Credit to UK Checkout, Powered by Affirm》
- PYMNTS:《Amazon Expands UK BNPL Footprint With Affirm Partnership》
- Shopifreaks:《Amazon adds Affirm installment plans at checkout in the UK》
- 移动支付网:《亚马逊与Affirm合作,为英国客户提供分期付款支付选项》
- Research And Markets:《United Kingdom Buy Now Pay Later Business and Investment Opportunities Databook Q2 2026》
- Insight HQ:《Klarna and Clearpay: What UK Shoppers Must Know Now》