
Banking Circle 是总部位于卢森堡的持牌银行,受 CSSF 监管,专注 B2B 跨境清结算,服务金融机构、支付服务商与企业,年处理规模超 1.5 万亿欧元,不面向个人消费者。
一、品牌概述
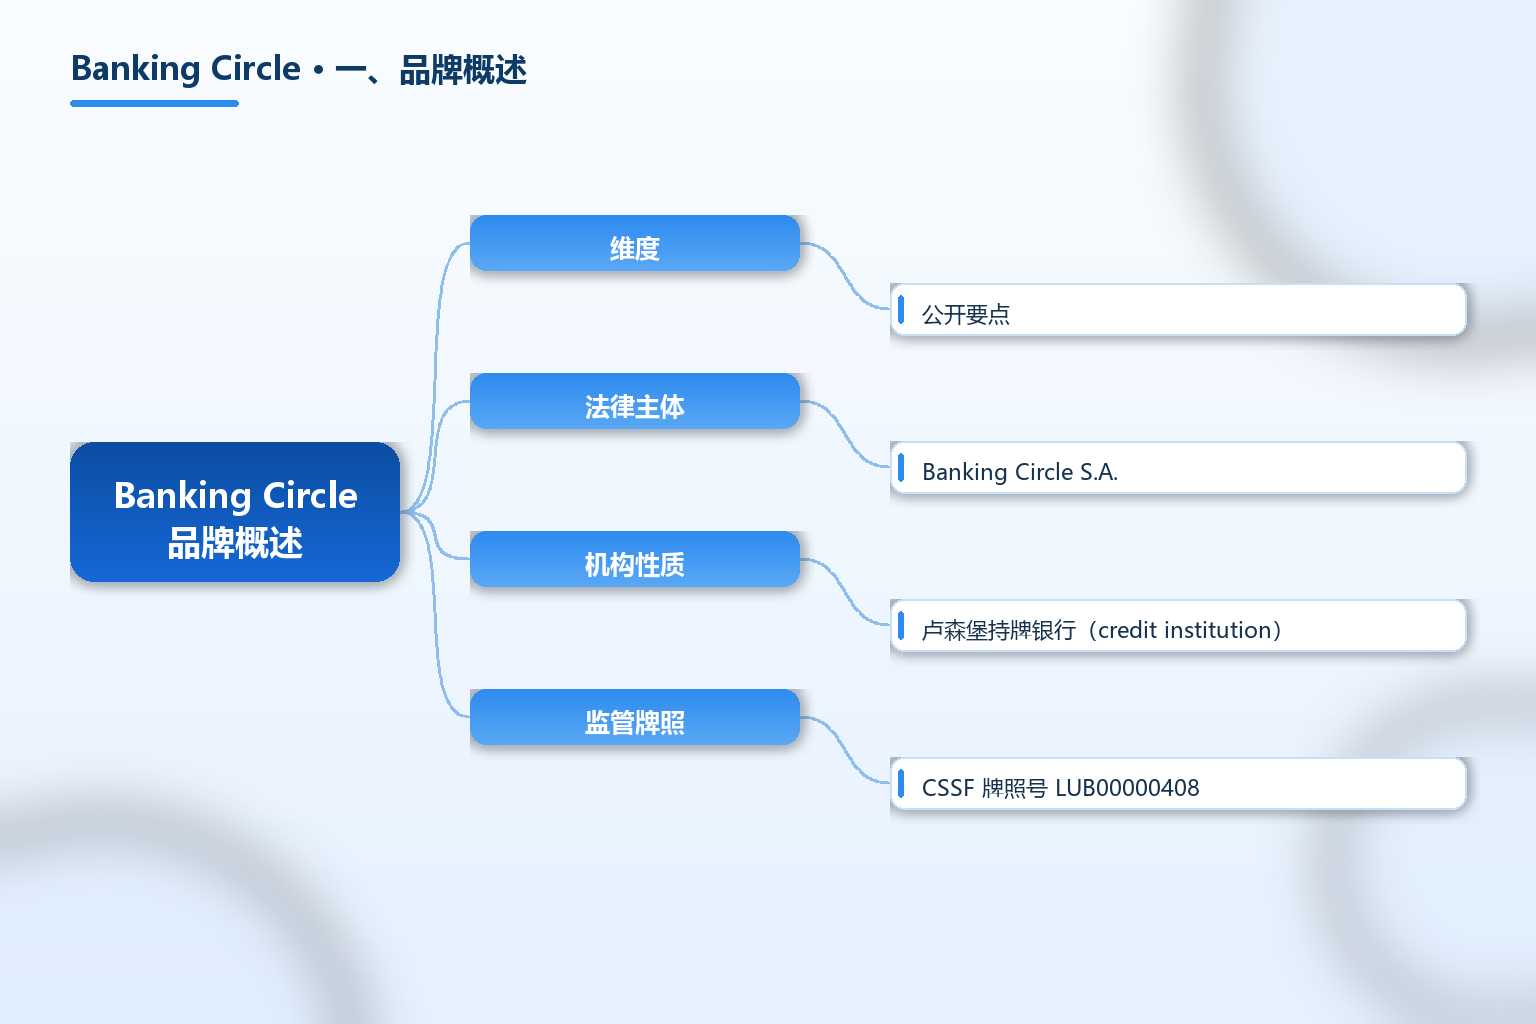
Banking Circle S.A. 是一家注册于卢森堡的持牌银行(credit institution),持有卢森堡金融监管机构 CSSF 颁发的银行牌照,牌照号 LUB00000408,受卢森堡法律与欧盟银行监管框架约束。其总部位于卢森堡市 2 Boulevard de la Foire, L-1528,SWIFT/BIC 代码为 BCIRLULL。需要特别说明,本文仅基于公开资料对其属性做事实性梳理,不构成对任何机构的合作、代理或背书暗示。
与传统零售银行不同,Banking Circle 的业务定位是「银行的银行」式的 B2B 金融基础设施:它不直接服务个人消费者,而是向金融机构、支付服务商(PSP)、市场平台与企业提供跨境收付款、清算、账户与外汇等底层能力。对跨境支付生态而言,它的角色更像是支撑众多前端支付产品的后端管道。
下表汇总 Banking Circle 的公开可核实要点。
| 维度 | 公开要点 |
|---|---|
| 法律主体 | Banking Circle S.A. |
| 机构性质 | 卢森堡持牌银行(credit institution) |
| 监管牌照 | CSSF 牌照号 LUB00000408 |
| 总部地址 | 卢森堡市 2 Boulevard de la Foire, L-1528 |
| SWIFT/BIC | BCIRLULL |
| 成立脉络 | 2013 年以 Saxo Payments 在丹麦起步 |
| 关键转折 | 2019 年获卢森堡欧洲银行牌照 |
| 服务对象 | 金融机构、支付服务商、市场平台、企业(B2B) |
| 年处理规模 | 公开口径超过 1.5 万亿欧元 |
| 客户数量 | 公开口径服务 850 余家机构客户 |
关键事实速览(带年份):2013 年以 Saxo Payments 名义在丹麦取得支付机构牌照并起步;2016 年独立运营;2018 年被 EQT 收购;2019 年获得卢森堡欧洲银行牌照,主体更名为 Banking Circle S.A.;2025 年获得加密资产服务(CASP)相关牌照,推进稳定币结算能力,公开资料提及支持 USDC、USDG、EURI 等稳定币。
从能力边界看,Banking Circle 的核心价值在于为持牌金融机构与企业提供高效、合规的跨境资金通道与清算网络,而非以消费端钱包或零售账户形态出现。这意味着跨境卖家通常是通过自己合作的支付服务商间接使用其底层能力,而很少与它发生直接签约关系。
二、发展历程与背景
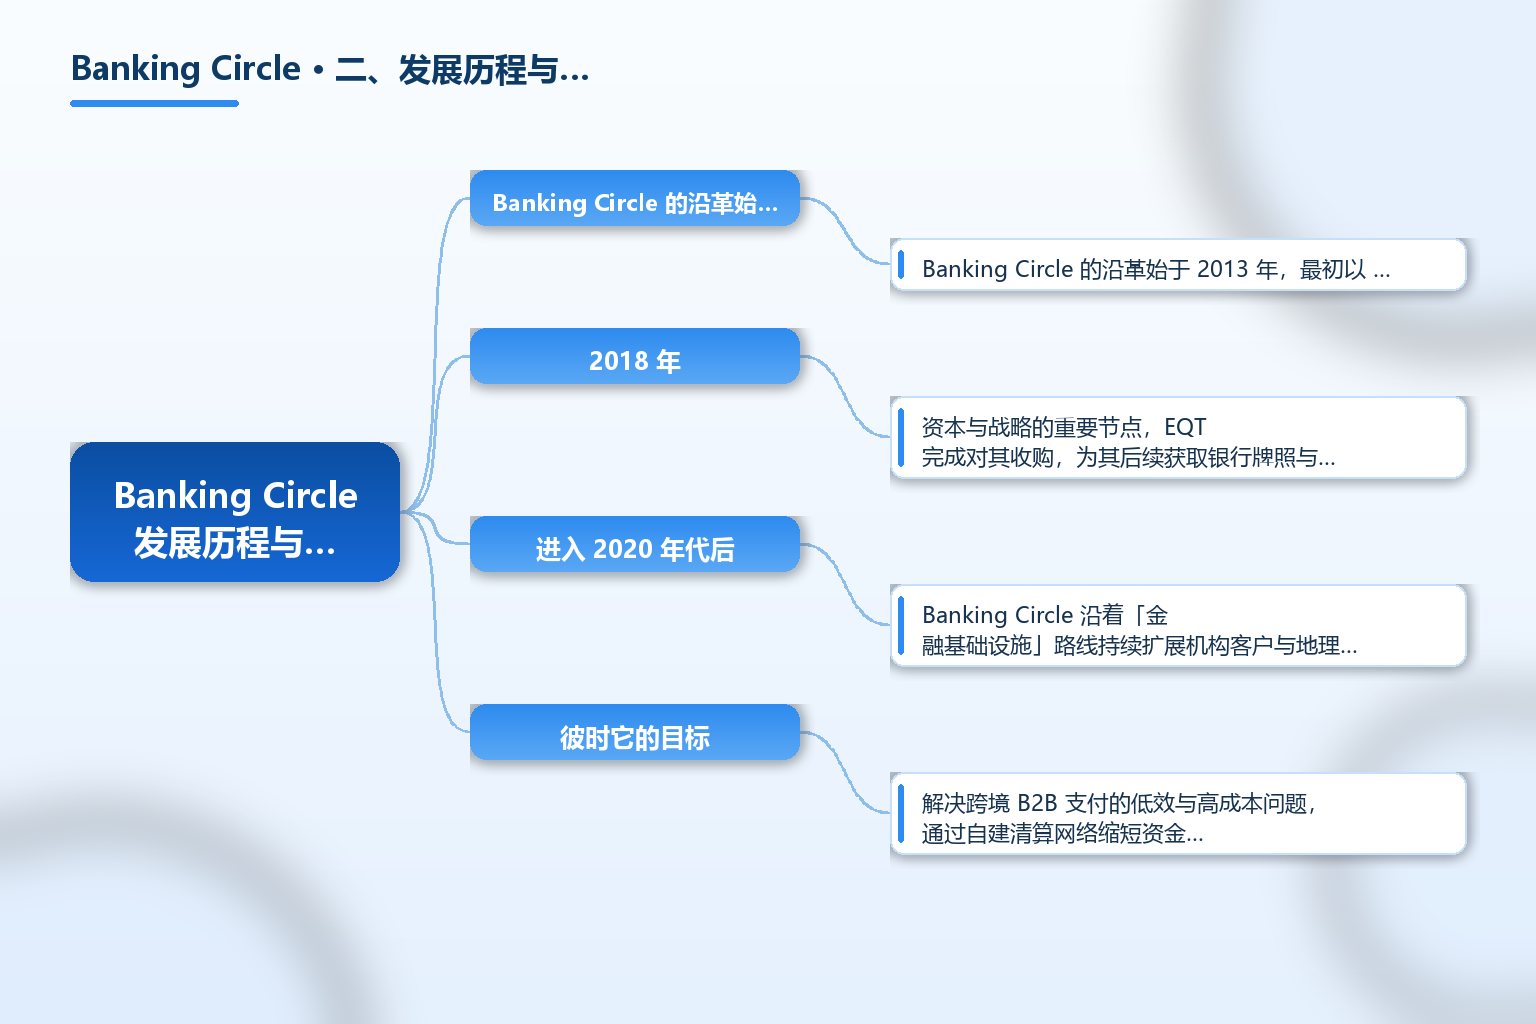
Banking Circle 的沿革始于 2013 年,最初以 Saxo Payments 的名称在丹麦起步,并持有丹麦的支付机构牌照。彼时它的目标是解决跨境 B2B 支付的低效与高成本问题,通过自建清算网络缩短资金路径。2016 年,该业务从 Saxo 体系独立,开始以更独立的姿态拓展金融机构客户。
2018 年是资本与战略的重要节点,EQT 完成对其收购,为其后续获取银行牌照与扩张提供支撑。2019 年,主体获得卢森堡的欧洲银行牌照,正式以 Banking Circle S.A. 的银行身份运营,这也使其能够在欧盟银行监管框架下提供更深度的存管与清算服务。关于其公司沿革,可参考官方公司介绍页面(https://www.bankingcircle.com/company)。
进入 2020 年代后,Banking Circle 沿着「金融基础设施」路线持续扩展机构客户与地理覆盖,并在 2025 年取得 CASP 相关牌照,将稳定币结算纳入公开能力版图。这一动向与欧洲对加密资产监管(如 MiCA 框架)的推进相呼应,但其具体业务落地仍应以官方与监管披露为准。
三、商业模式与服务体系
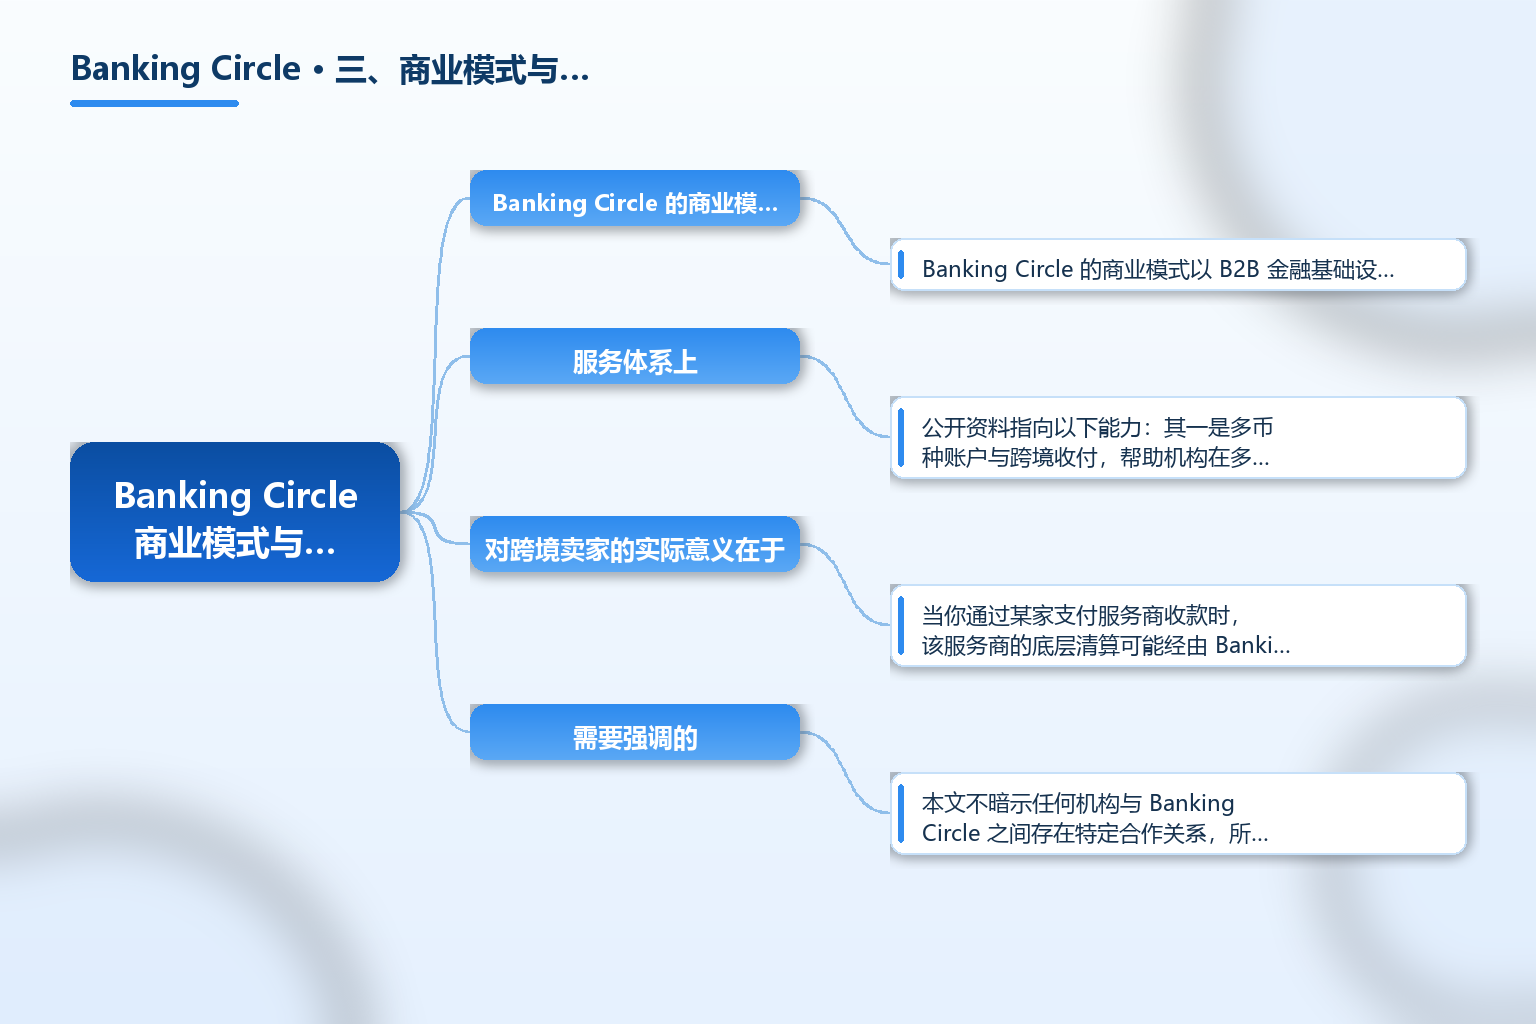
Banking Circle 的商业模式以 B2B 金融基础设施为核心,收入主要来源于为金融机构、支付服务商与企业提供的清算、账户、跨境收付与外汇服务。它不面向个人开户,因此其客户清单中常见的是 Stripe、Alibaba、Paysafe、Nuvei、PPRO、Checkout.com 等机构型客户,而非终端消费者。
服务体系上,公开资料指向以下能力:其一是多币种账户与跨境收付,帮助机构在多个市场收付款;其二是清算与结算网络,缩短跨境资金路径、降低 intermediary 成本;其三是外汇与流动性管理,支持企业级资金调度;其四是 2025 年后新增的稳定币结算能力,公开信息提及支持 USDC、USDG、EURI 等。关于监管与牌照细节,可查阅其监管信息页(https://www.bankingcircle.com/regulatory-information)。
对跨境卖家的实际意义在于:当你通过某家支付服务商收款时,该服务商的底层清算可能经由 Banking Circle 等基础设施完成。因此,卖家评估的重点仍是前端服务商的费率、合规与体验,而非直接对接 Banking Circle。它更像支付生态的「水电煤」,而非面向卖家的产品入口。
需要强调的是,本文不暗示任何机构与 Banking Circle 之间存在特定合作关系,所有描述均基于公开资料与监管披露的事实性整理。
四、市场规模与全球布局
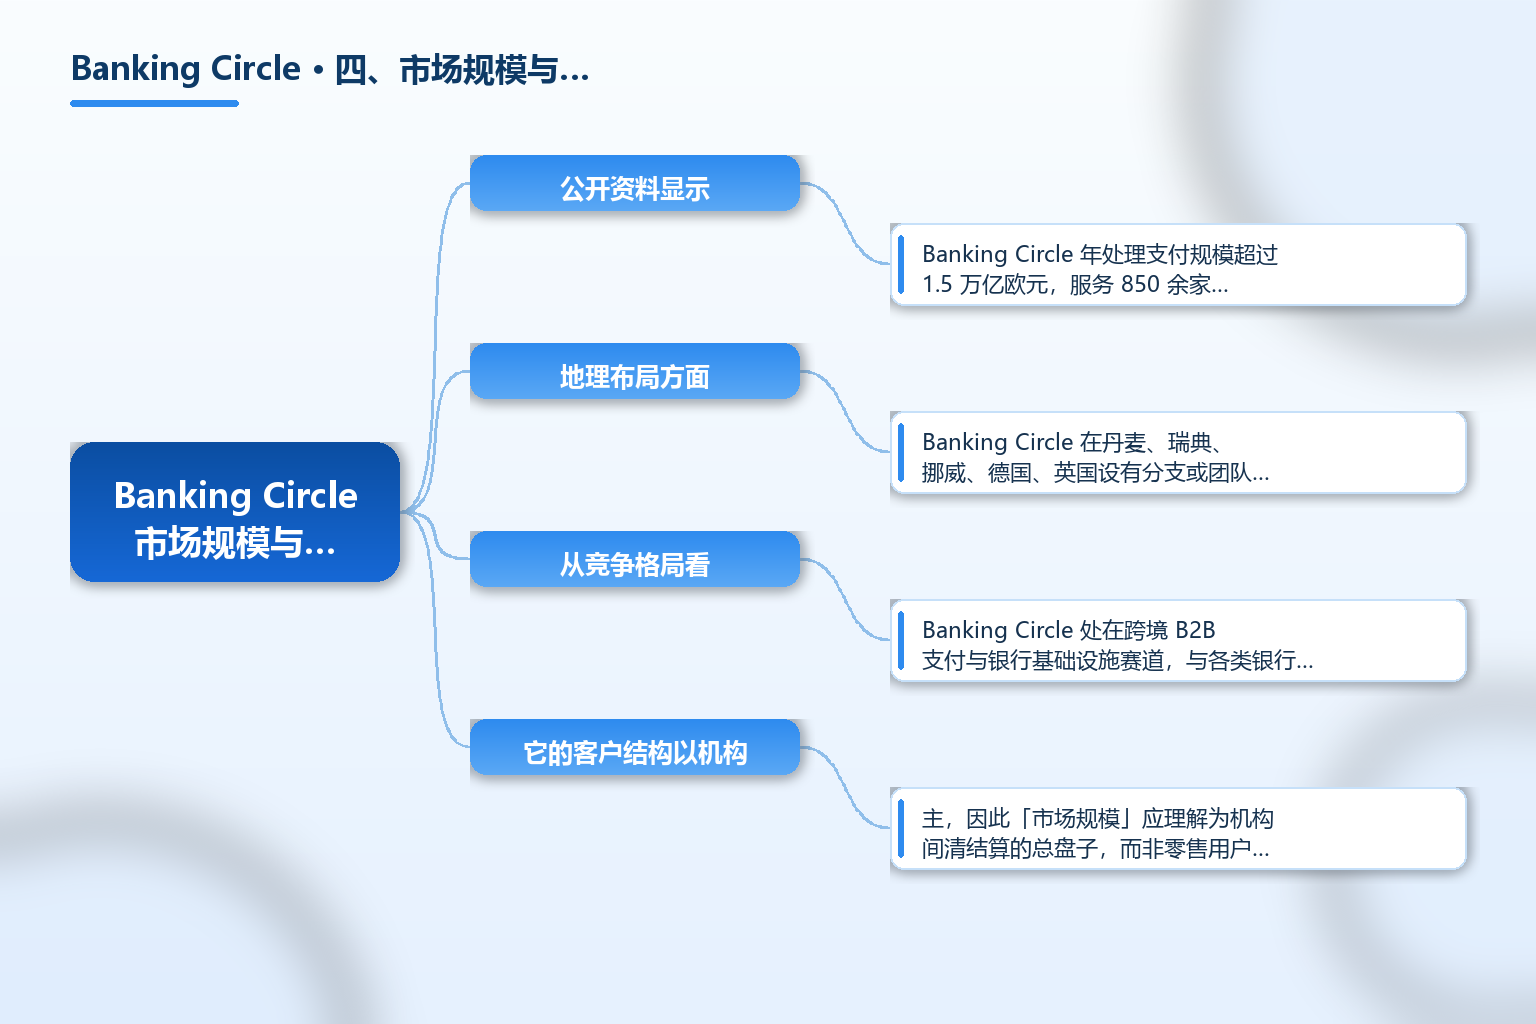
公开资料显示,Banking Circle 年处理支付规模超过 1.5 万亿欧元,服务 850 余家机构客户,体现出其作为金融基础设施的体量。它的客户结构以机构为主,因此「市场规模」应理解为机构间清结算的总盘子,而非零售用户规模。
地理布局方面,Banking Circle 在丹麦、瑞典、挪威、德国、英国设有分支或团队,并在列支敦士登、新加坡、澳大利亚设有子公司;公开资料提及 2025 年收购了澳大利亚的 ASL,以拓展亚太相关能力。其布局逻辑围绕「服务全球金融机构与企业」展开,而非铺设零售网点。
从竞争格局看,Banking Circle 处在跨境 B2B 支付与银行基础设施赛道,与各类银行、清算网络及新兴支付基础设施共同服务全球化资金流动。对研究支付产业链的从业者而言,它的价值在于理解「前端钱包与后端清算」的分工。关于支付基础设施的更多对照,可参考站内相关百科(https://www.tkfff.cn/baike/bankingcircle)。
五、合规与常见误区
合规是 Banking Circle 论述中最关键的部分,也是最容易产生混淆的地方。首先,它的持牌银行身份由卢森堡 CSSF 监管,牌照号 LUB00000408,属于受欧盟银行监管框架约束的 credit institution,这与不受银行监管的普通支付机构在法律地位上有本质区别。
最常见的误区之一,是把「Banking Circle」与名称相近的「Circle」或「Circle Group S.A.」混为一谈。两者并非同一主体。卢森堡监管方 CSSF 曾在 2025 年发布警示,提示存在冒用类似名称的诈骗主体(如自称 Circle Group S.A.),与持牌的 Banking Circle S.A. 无关。从业者应严格核对法律主体名称、注册地与牌照信息,避免被名称近似的冒名主体误导。相关监管警示可查阅 CSSF 官网(https://www.cssf.lu)。
误区之二是把稳定币 USDC 视作 Banking Circle 发行。公开资料显示,USDC 由 Circle 发行,并非 Banking Circle 的产品;Banking Circle 在 2025 年获得的 CASP 相关牌照使其能够提供稳定币结算能力并支持包括 USDC、USDG、EURI 在内的多种稳定币,但并不等同于发行这些稳定币。误区之三是「以为它面向个人开放账户」,事实上它仅服务机构与企业客户,不面向个人消费者。
误区之四是把任何名称含「Circle」的推广都当作持牌银行背书。核验时应以 CSSF 或卢森堡官方登记为准,确认主体全称与牌照状态(active/registered),并以官方监管信息页交叉验证。本文所有陈述均基于公开资料,不构成投资建议,亦不暗示任何合作或代理关系。
常见问题 FAQ
-
Banking Circle 是一家银行吗,受谁监管? 是的,Banking Circle S.A. 是注册于卢森堡的持牌银行(credit institution),受卢森堡金融监管机构 CSSF 监管,牌照号为 LUB00000408,处于欧盟银行监管框架之内。
-
Banking Circle 和 Circle、USDC 是什么关系? 两者并非同一主体,USDC 由 Circle 发行,并非 Banking Circle 的产品。Banking Circle 在 2025 年获得 CASP 相关牌照后可提供稳定币结算能力并支持 USDC、USDG、EURI 等,但不发行这些稳定币。
-
普通跨境卖家能直接开户使用吗? 不能。Banking Circle 仅面向金融机构、支付服务商、市场平台与企业提供 B2B 服务,不向个人消费者开放账户,卖家通常通过合作的前端支付服务商间接使用其底层能力。
-
为什么会出现名称相近的诈骗主体? 监管方 CSSF 曾在 2025 年警示存在冒用类似名称的诈骗主体(如自称 Circle Group S.A.),与持牌的 Banking Circle S.A. 无关。核验时应以官方登记的主体全称与牌照状态为准。
-
研究 Banking Circle 对支付选型有什么用? 它的价值在于理解跨境支付的「后端清算」分工:前端钱包与后端银行基础设施往往不是同一主体。卖家评估重点仍是前端服务商的合规与费率,Banking Circle 这类基础设施更多是生态底层参考。
总结
Banking Circle S.A. 是受卢森堡 CSSF 监管的持牌银行,专注 B2B 跨境清结算,服务金融机构、支付服务商与企业,年处理规模公开口径超 1.5 万亿欧元,不面向个人。研究它有助于理解跨境支付的后端基础设施分工,但须严格区分它与名称相近的冒名主体及 USDC 发行方 Circle,并以官方监管信息为准。本文仅作事实性公开资料梳理,不构成合作、代理或投资建议。
参考文章
- 来源:《Banking Circle 官方公司介绍》— https://www.bankingcircle.com/company
- 来源:《Banking Circle 监管与牌照信息》— https://www.bankingcircle.com/regulatory-information
- 来源:《卢森堡 CSSF 监管警示页面》— https://www.cssf.lu
- 来源:《Banking Circle 评级与概况(BankingRating)》— https://www.bankingrating.com
- 来源:《Fintech Database 机构条目》— https://fintechdatabase.eu
- 来源:《TKFFF Banking Circle 百科》— https://www.tkfff.cn/baike/bankingcircle
- 来源:《卢森堡企业登记公开查询(LBR)》— https://www.lbr.lu