
BankAxept 是挪威的国家借记卡支付系统(national debit card scheme),由挪威各银行共同所有,现由 BankID BankAxept AS 负责运营。它主要服务于挪威境内的实体刷卡与近场支付场景,是挪威使用最广泛的银行卡支付方案之一。需要明确指出:BankAxept 不是银行,也不持有银行牌照;它是一项银行共有的支付基础设施,其服务范围以挪威境内、尤其是实体收单为主,并不面向跨境在线商户收单。以下内容均基于挪威央行(Norges Bank)、官方站点及公开监管报告的客观事实整理,不构成任何合作或背书暗示。
一、品牌概述
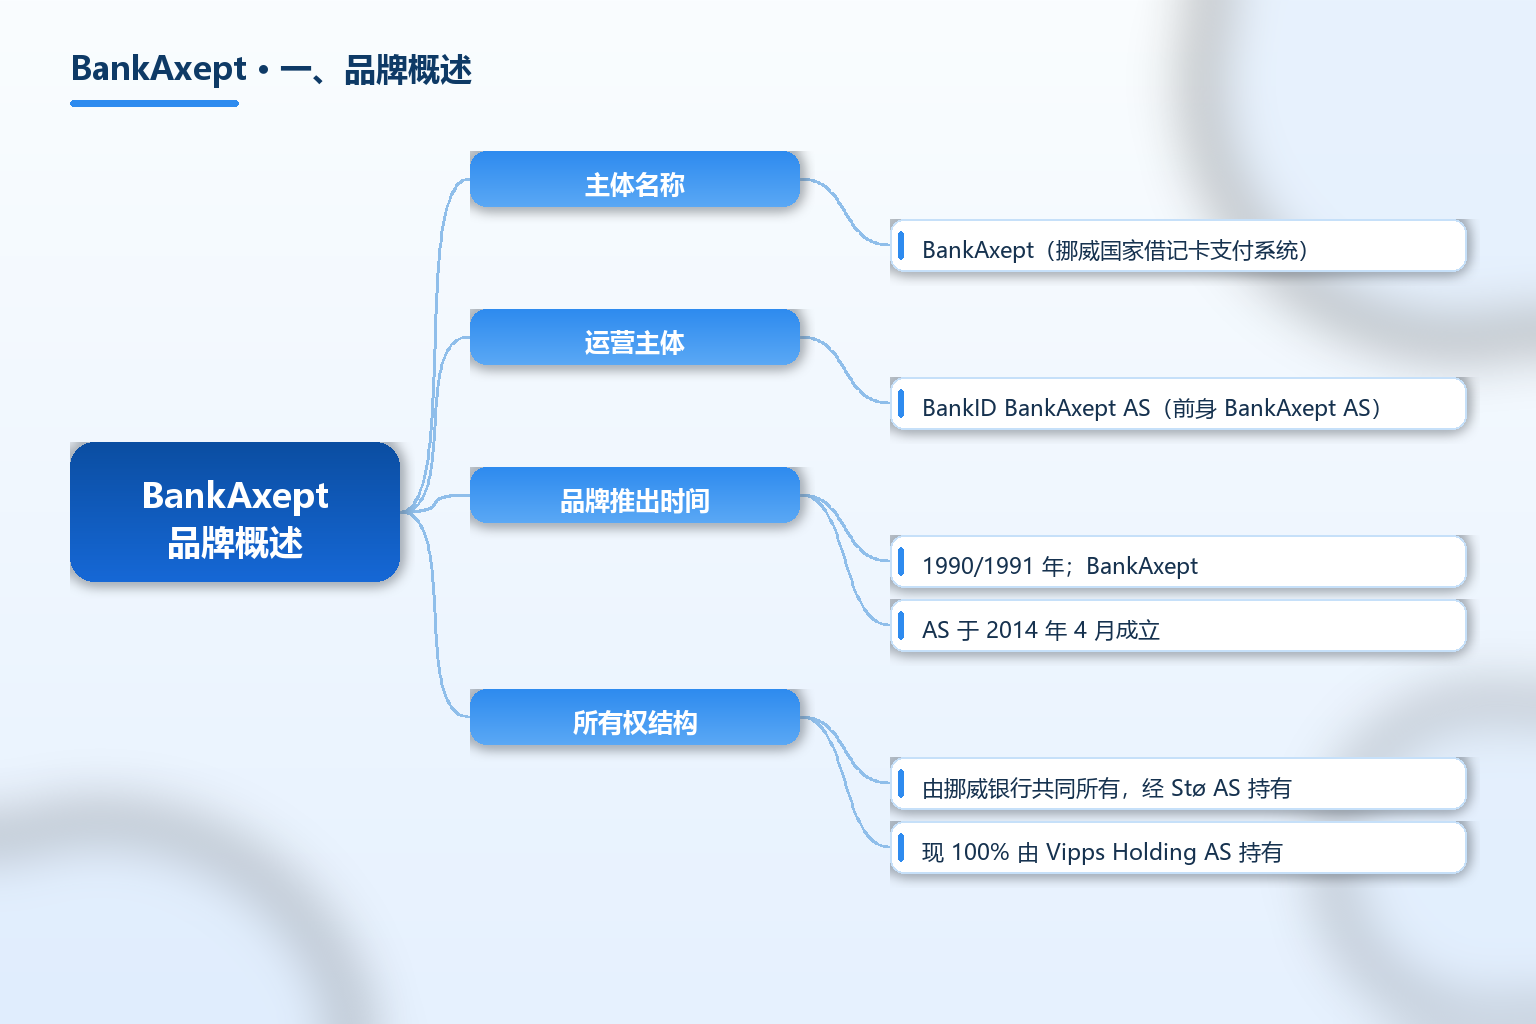
下表汇总 BankAxept 的公开主体与业务属性,数据来自 BankAxept 官网、挪威央行金融基础设施报告及北欧支付研究报告:
| 项目 | 内容 |
|---|---|
| 主体名称 | BankAxept(挪威国家借记卡支付系统) |
| 运营主体 | BankID BankAxept AS(前身 BankAxept AS) |
| 品牌推出时间 | 1990/1991 年;BankAxept AS 于 2014 年 4 月成立 |
| 所有权结构 | 由挪威银行共同所有,经 Stø AS 持有;现 100% 由 Vipps Holding AS 持有 |
| 业务性质 | 银行共有的国内借记卡支付方案/支付基础设施(非银行) |
| 主要市场 | 挪威境内,以实体 POS 收单为主 |
| 商户覆盖 | 约 11 万家挪威商户接入该系统 |
| 交易规模 | 2024 年处理约 15 亿笔银行卡交易(公开统计) |
| 市场份额 | 2024 年占挪威银行卡支付约 49%;实体卡 POS 约 85%(2023 年) |
| 费率特征 | 无 interchange(交换费),商户费率低于国际卡组织 |
| 卡片形态 | 多为与 Visa / Mastercard 的 co-badged 联名卡 |
关键事实速览:
- BankAxept 品牌于 1990/1991 年推出,早期挪威各银行整合各自的银行卡系统,形成统一的电子支付(EFTPOS)方案。
- 2014 年 4 月,银行作为股东成立 BankAxept AS;2018 年 7 月曾与 BankID、Vipps 合并,2022 年 7 月又从 Vipps 体系中分离。
- 据挪威央行 2024 年报告,BankAxept 在实体卡 POS 支付中的占比 2023 年约为 85%;但在全部银行卡支付中,其占比 2024 年首次降至 49% 以下。
- BankAxept 的一大特征是「无 interchange 费」,挪威央行 2020 年成本调查显示其商户费率(约 0.07%)明显低于国际借记卡(约 0.48%)与国际信用卡(约 0.49%)。
- 自 2024 年起,BankAxept 逐步接入 Apple Pay 与 Vipps NFC 等移动支付的底层轨道,但截至公开报告时点尚未覆盖 Google Pay、Samsung Pay 等方案。
关于 BankAxept 的定位与运营主体,可参考其官网 Norway's national payment card 页面;关于市场份额与费率,挪威央行的 金融基础设施报告 2024 提供了权威统计。
二、发展历程与背景
BankAxept 的起源与挪威银行业的整合直接相关。20 世纪 70 年代末挪威部署 ATM 后,POS 支付终端于 80 年代初出现;1990 年「BankAxept」品牌首次引入,1991 年建立起统一运营基础设施,各银行由此形成面向实体商业的通用电子支付方案。
在组织演进上,BankAxept AS 于 2014 年 4 月由银行股东设立。2018 年 7 月,BankAxept 与 BankID、Vipps 合并为统一组织;2022 年 7 月,BankID BankAxept AS 又从 Vipps 体系中分离,独立向挪威终端用户与商户提供数字身份/签名与银行卡支付服务。当前 BankID BankAxept AS 由挪威银行共同所有,并 100% 由 Vipps Holding AS 持有。
从宏观背景看,BankAxept 是挪威维持「支付主权」与金融韧性的重要组成。北欧支付研究指出,与丹麦 Dankort 类似,BankAxept 因成本低、韧性高而受到零售商支持;挪威央行亦强调其在极端运营中断下的备用支付能力。
三、商业模式与服务体系
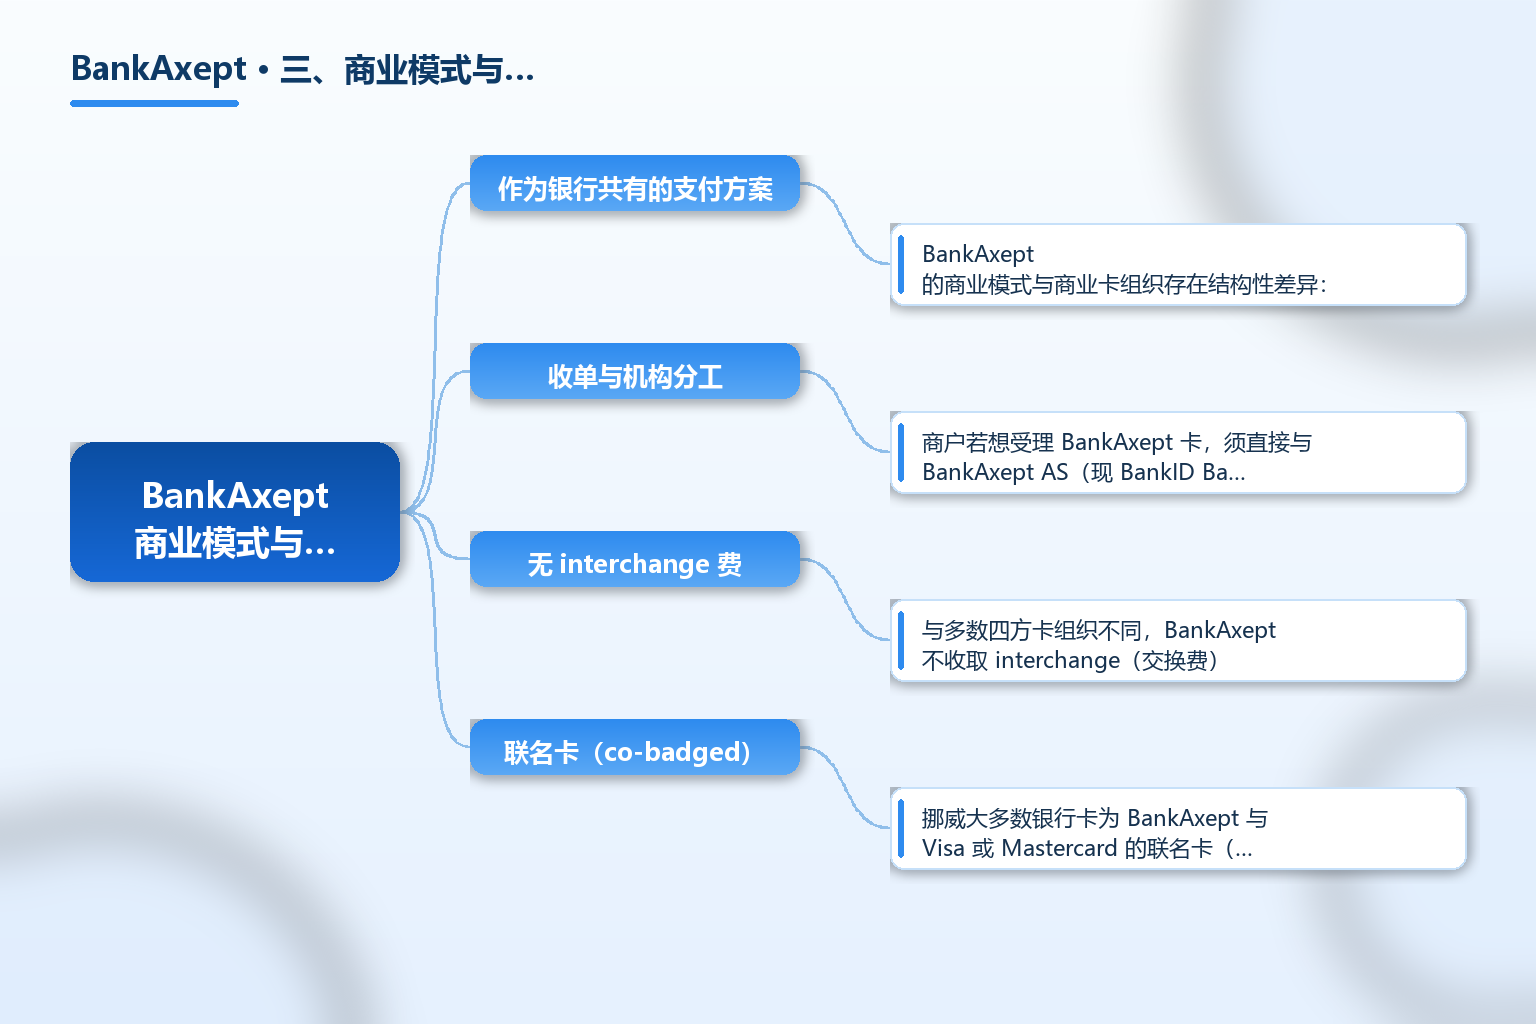
作为银行共有的支付方案,BankAxept 的商业模式与商业卡组织存在结构性差异:
收单与机构分工:商户若想受理 BankAxept 卡,须直接与 BankAxept AS(现 BankID BankAxept AS)签订协议,同时须与其银行就 BankAxept 交易的清算/赎回另行签约。收单(acquiring)由商业银行提供,费率由商户与收单机构双边约定。
无 interchange 费:与多数四方卡组织不同,BankAxept 不收取 interchange(交换费)。商户需向收单机构支付服务费,并向方案所有者(Stø AS / BankID BankAxept AS)支付受理 BankAxept 的网络费。挪威央行成本调查显示,这使 BankAxept 的单笔商户成本显著低于国际卡。
联名卡(co-badged):挪威大多数银行卡为 BankAxept 与 Visa 或 Mastercard 的联名卡(约占全部卡片 60%),另有约 37% 为国际信用卡。在 POS 终端使用时,终端默认选择成本更低的 BankAxept 网络,但持卡人可覆盖选择。
备用/离线方案:BankAxept AS 在挪威支付终端中实施备用解决方案——默认离线窗口为 6 小时,必需品商户可接入最长 7 天的扩展方案。欧洲系统性风险委员会(ESRB)报告记载,一次网络事件曾影响约 9 万台挪威终端数小时,当日大量交易借助该备用方案完成。
产品上,BankAxept 支持芯片、拍卡与手机支付,并与 BankID 同属银行所有体系,形成「支付 + 数字身份」协同;但其跨境与线上能力弱于国际卡组织,这是由国内借记方案定位决定的。
四、市场规模与全球布局
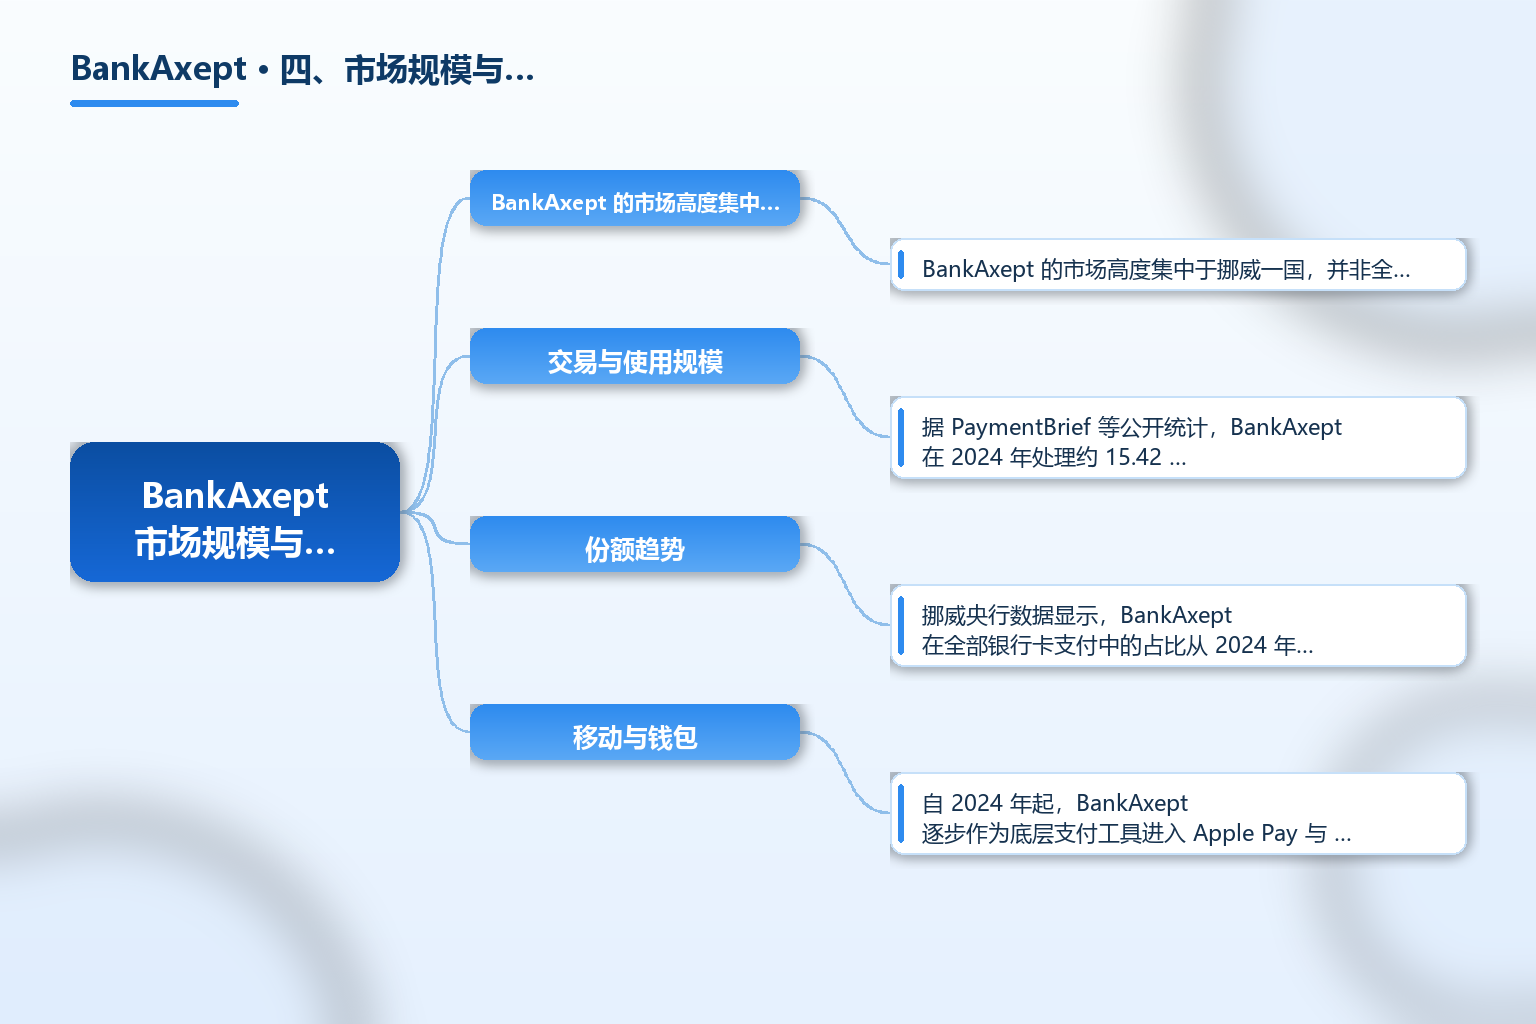
BankAxept 的市场高度集中于挪威一国,并非全球化支付网络。公开统计呈现以下特征:
交易与使用规模:据 PaymentBrief 等公开统计,BankAxept 在 2024 年处理约 15.42 亿笔银行卡交易,占挪威银行卡交易的约 49%。
份额趋势:挪威央行数据显示,BankAxept 在全部银行卡支付中的占比从 2024 年的 49% 降至 2025 年的 46%。下滑主要源于线上购物、境外用卡与移动支付的快速增长——而这些场景恰恰是 BankAxept 不擅长或不可用的领域。
移动与钱包:自 2024 年起,BankAxept 逐步作为底层支付工具进入 Apple Pay 与 Vipps NFC;但截至相关报告时点,Google Pay、Samsung Pay 等方案尚不支持 BankAxept 作为底层轨道。
商户与现金:约 11 万家挪威商户接入 BankAxept;它还在部分食品连锁(如 NorgesGruppen)的指定安排中承担现金存取功能。
需要客观说明,BankAxept 没有真正意义上的「海外布局」,其国际存在仅限于挪威游客在境外使用 co-badged 国际卡时的国际品牌通道,而非 BankAxept 自有网络出海。对跨境从业者而言,其参考价值更多在于理解北欧本地支付结构与合规环境,而非作为可直接接入的收单渠道。
五、合规与常见误区
作为受银行所有与监管的支付基础设施,BankAxept 涉及若干易混淆与认知偏差,以下为甄别要点:
误区一:认为 BankAxept 是一家银行或支付牌照机构。事实是,BankAxept 是银行共有的国内借记卡方案/基础设施,运营主体 BankID BankAxept AS 并非存款类银行;其支付服务在挪威监管框架下运行,但品牌本身不持有商业银行牌照。
误区二:认为跨境卖家可以「接入 BankAxept 接收挪威付款」。这是最常见的反常识点。BankAxept 以挪威境内实体 POS 为核心,并不面向境外商户的在线收单;挪威消费者在海外网店或跨境电商平台付款时,通常使用的是其与 BankAxept 联名 Visa/Mastercard 的国际通道,而非 BankAxept 自有网络。因此,面向挪威市场的跨境收款,实际依赖国际卡组织与本地钱包(如 Vipps)的接入,而非 BankAxept 直连。
误区三:将其与名称相近的海外主体混淆。检索时需注意与瑞典的 BankAxess、其他含「Bank/Axept」字样的支付或科技公司区分,应以挪威官方域名 bankaxept.no 与监管披露为准。
合规层面,涉及挪威收单与市场准入需注意:商户受理 BankAxept 须与方案所有者及收单银行分别签约;挪威作为 EEA 成员,适用 PSD2 及欧盟 IFR interchange 上限等规则(通过 EEA 采纳);消费者保护、数据(GDPR)与反洗钱要求同样适用。对于计划拓展挪威市场的跨境企业,更务实的路径是接入国际卡组织、Vipps 等本地钱包,以及具备挪威收单能力的 PSP,而非试图直连 BankAxept。相关市场与支付工具的横向梳理,可参阅 TKFFF 百科的 跨境支付与本地化工具名录。
常见问题 FAQ
-
BankAxept 是银行吗?是否持有银行牌照? 不是。BankAxept 是挪威银行共有的国内借记卡支付系统/基础设施,现由 BankID BankAxept AS 运营。它并非存款类商业银行,也不持有银行牌照,其服务在挪威监管框架下运行。
-
挪威消费者能用 BankAxept 在跨境网店或海外平台付款吗? 在挪威境外或跨境电商平台在线付款时,消费者通常使用的是与 BankAxept 联名的 Visa/Mastercard 国际通道,而非 BankAxept 自有网络。BankAxept 本身以挪威境内实体 POS 为核心,不面向境外商户在线收单。
-
BankAxept 的费率为什么低于国际卡组织? 一个关键原因是 BankAxept 不收取 interchange(交换费)。挪威央行 2020 年成本调查显示,其商户费率(约 0.07% 的交易额)明显低于国际借记卡(约 0.48%)与国际信用卡(约 0.49%)。
-
商家如何接入 BankAxept? 商户须直接与 BankAxept AS(现 BankID BankAxept AS)签订受理协议,并同时与自己的银行就 BankAxept 交易的清算/赎回另行签约;收单由商业银行提供,费率由商户与收单机构双边约定。
-
对跨境卖家而言,BankAxept 有什么局限? BankAxept 是挪威本地借记方案,不具备跨境在线收单能力,外国商户无法直接借助它接收挪威付款。面向挪威市场更可行的做法是接入国际卡组织、Vipps 等本地钱包以及具挪威收单能力的支付服务商(PSP)。
总结
BankAxept 是挪威的银行共有国内借记卡支付系统,现由 BankID BankAxept AS 运营,以挪威境内实体收单为核心场景,是当地使用最广泛的银行卡支付方案之一。其关键特征包括无 interchange 费、商户成本低于国际卡、以及由银行共有的治理结构与备用离线支付能力。需要客观厘清的是,BankAxept 并非银行,也不持有银行牌照;它不面向跨境在线收单,挪威消费者在海外或电商平台付款实际依赖与其联名的 Visa/Mastercard 国际通道。因此,对跨境从业者而言,BankAxept 的参考价值主要在于理解北欧本地支付结构,而非作为可直接接入的收款渠道。本词条内容均基于挪威央行、官方站点与公开监管报告的事实整理。
参考文章
- BankAxept 官网:Norway's national payment card 介绍:https://bankaxept.no/en/norways-national-payment-card
- 挪威央行(Norges Bank)金融基础设施报告 2024:https://www.norges-bank.no/en/news-events/publications/Financial-Infrastructure-Report/financial-infrastructure-2024/web-report-financial-infrastructure-2024/
- 挪威央行(Norges Bank)金融基础设施报告 2026:https://www.norges-bank.no/en/news-events/publications/Financial-Infrastructure-Report/financial-infrastructure-2026/web-report-financial-infrastructure-2026
- 丹麦央行(Danmarks Nationalbank):Payments in the Nordics(含 BankAxept 与 Dankort 对比):https://www.nationalbanken.dk/media/gdlhtpyk/payments-in-the-nordics.pdf
- 欧洲系统性风险委员会(ESRB):支付终端备用解决方案(由 BankAxept AS 实施):https://www.esrb.europa.eu/pub/pdf/reports/esrb.macroprudentialtoolscyberresilience220214~984a5ab3a7.mt.pdf
- PaymentBrief:Norway Payments Guide(交易量与份额统计):https://paymentbrief.com/markets/norway
- ClearingPost:挪威零售支付格局与 BankAxept 份额变化分析:https://clearingpost.com/insights/norway-bankaxept-market-share-mobile-payments-concentration-2025
- TKFFF 百科:跨境支付与本地化工具名录:https://www.tkfff.cn/baike