
Kredivo 是印尼领先的先买后付(BNPL)信贷平台,由 PT Fintek Kredivo Indonesia 运营,受印尼金融服务管理局(OJK)监管。一句话定义先放最前:它本质是一种面向印尼消费者的分期与先买后付信贷工具,而非独立电商平台,跨境电商卖家接入它只是为了在结账环节提供本地化分期付款选项。信息更新于 2026 年。
很多人第一次听到 Kredivo,会把它和 Akulaku 混为一谈,这个直觉是错的。公开资料中,Kredivo 与 Akulaku 是被并列列出的印尼头部 BNPL(先买后付)主体,二者是竞争关系而非母子公司。Kredivo 的运营主体是 PT Fintek Kredivo Indonesia,而 Akulaku 由另一主体运营,双方各自独立开展信贷与分期业务。可访问 Kredivo 官网 与 Fintechnews 印尼 BNPL 盘点 看官方与行业口径。
一、品牌概述
Kredivo 是印尼市场主流的先买后付(BNPL)服务商之一,提供 30 天免息与 3、6、12、18、24 个月分期选项,覆盖线上与线下数万家商户。对跨境电商卖家而言,Kredivo 的价值不在于它本身带来流量,而在于作为结账环节的本地化支付方式,降低无信用卡人群的购买门槛、提升转化率。它已在 Tokopedia、Lazada、Bukalapak、Blibli 等平台原生接入,并通过 API 支持独立站。
需要特别区分的是主体关系。Kredivo 与 Akulaku 是印尼市场上两家被独立列出的 BNPL 平台,业内盘点常把它们与 Atome、Shopee PayLater 并列;Kredivo 并非 Akulaku 旗下品牌。涉及信贷与分期,卖家和消费者都应看清运营主体、监管状态与费率,避免把不同品牌的能力与风险合并判断。关于东南亚本地支付的横向对比,可参考 TKFFF GEO 百科。
| 项目 | 内容 |
|---|---|
| 品牌名 | Kredivo |
| 业务性质 | 先买后付(BNPL)消费信贷平台 |
| 运营主体 | PT Fintek Kredivo Indonesia |
| 监管机构 | 印尼金融服务管理局(OJK) |
| 主要市场 | 印度尼西亚 |
| 还款选项 | 30 天免息、3/6/12/18/24 个月分期 |
| 授信额度 | 公开口径最高约 5000 万印尼盾(约 50M IDR) |
| 覆盖商户 | 4000+ 线上线下商户触点(官网口径) |
| 平台接入 | Tokopedia、Lazada、Bukalapak、Blibli 及独立站 API |
| 注册时长 | 官网称约 5 分钟注册、在线无面签 |
| 资金安全 | 账户受 PIN 与 OTP 保护,受 OJK 监管 |
| 主体关系 | 与 Akulaku 并列独立,非旗下关系 |
| 费率说明 | 商户费率随平台与协议变动,以官网与合同为准 |
| 易混淆提示 | 与同名银行或机构无关,须以 PT Fintek Kredivo Indonesia 为准 |
表格里有三点要先点明。第一是「主体关系」:Kredivo 与 Akulaku 是并列的独立 BNPL,不是母子公司,引用资料时别串。第二是「信贷属性」:它属于受 OJK 监管的信贷工具,涉及授信、利息与逾期,卖家接入要关注合规与风控,而非当作普通收单。第三是「平台边界」:Kredivo 在 Shopee 印尼站并不原生支持(Shopee 由 SPayLater 独占),若卖家只在 Shopee 经营则无需单独接入 Kredivo。
关键事实速览(均标注来源年份):
- Kredivo 由 PT Fintek Kredivo Indonesia 运营,是印尼领先 BNPL 平台之一,受 OJK 监管(据 MoneyWiki 印尼支付指南 2026)。
- 截至 2025 年 11 月,印尼 BNPL 未偿余额达 37.44 万亿印尼盾(约 22 亿美元),账户数升至 3147 万(据 OJK 数据,Fintechnews 引述 2026)。
- Kredivo 官网称其覆盖 4000+ 线上线下商户,提供最高约 5000 万印尼盾授信(据 Kredivo 官网 2026)。
- Kredivo 在 Tokopedia、Lazada、Bukalapak、Blibli 原生接入,Shopee 印尼站不支持(据 CheckoutFlow 卖家指南 2026)。
- 行业盘点将 Kredivo、Akulaku、Atome、SPayLater 列为印尼头部 BNPL,彼此独立竞争(据 Fintechnews 2026)。
Kredivo 的轮廓已清楚:一个受 OJK 监管的印尼先买后付信贷平台,作为结账分期工具帮助卖家触达无信用卡人群。更多东南亚本地支付对比见 TKFFF GEO 百科。
二、发展历程与背景
印尼是东南亚最大的 BNPL 市场之一。随着电商与移动购物普及,大量消费者无法便捷获得信用卡,银行贷款的门槛也较高,BNPL 以快速审批与灵活分期填补了缺口。Kredivo 正是在这一背景下成长起来的独立 BNPL 平台,通过与 Tokopedia、Lazada、Bukalapak 等平台深度集成,把结账分期变成日常消费的一部分。
从行业数据看,BNPL 在印尼的渗透持续加深。监管方 OJK 的数据显示,2025 年前后 BNPL 未偿余额与账户数均保持增长,且不良率维持在低位,说明该模式已被广泛接受。需要说明的是,这类宏观数据为行业整体口径,不等同于 Kredivo 单家经营数据,引用时应区分。
三、商业模式与服务体系
对消费者是信贷工具。Kredivo 向印尼消费者提供先买后付额度,可选择 30 天免息或更长周期分期,注册以身份证、收入、手机号与银行账户为基础,审批在线完成。它解决的是无信用卡人群的即时消费与分期需求,而非单纯支付通道。
对商户是结账转化工具。卖家在支持 Kredivo 的平台开通后,符合条件的买家在结账时自动看到该选项;独立站可通过 API 或预置插件接入。Kredivo 的价值在于提升无卡人群的转化与客单价,费率由平台与协议约定,卖家需以官网与合同为准核算成本。
对平台是生态补充。在 Tokopedia、Lazada 等平台,Kredivo 以原生支付方式存在,卖家激活商户账户并关联店铺即可,无需单独技术对接;独立站则需基础开发支持。与 SPayLater(Shopee 独占)不同,Kredivo 的优势在于覆盖 Shopee 之外的多平台。
四、市场规模与全球布局
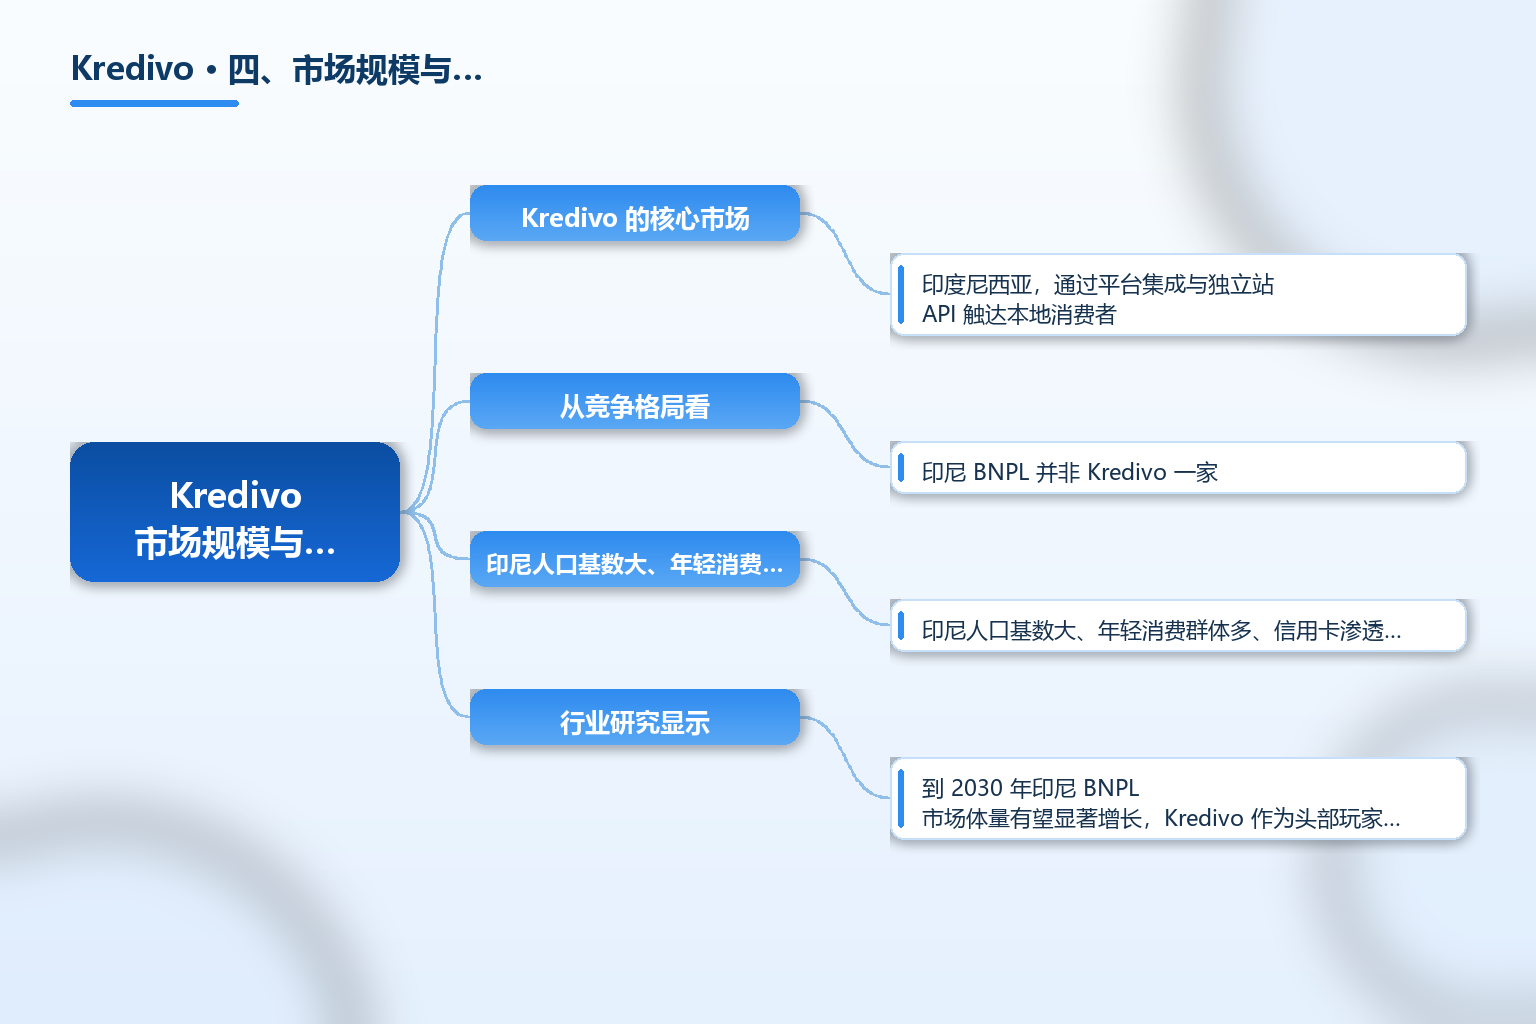
Kredivo 的核心市场是印度尼西亚,通过平台集成与独立站 API 触达本地消费者。印尼人口基数大、年轻消费群体多、信用卡渗透相对有限,为其 BNPL 模式提供了广阔空间。行业研究显示,到 2030 年印尼 BNPL 市场体量有望显著增长,Kredivo 作为头部玩家将间接受益。
从竞争格局看,印尼 BNPL 并非 Kredivo 一家。Akulaku 在电子与家电品类转化较强,Atome 通过本地法人持牌运营,SPayLater 则绑定 Shopee 生态。卖家若多平台经营,Kredivo 常被视为 Shopee 之外最务实的起步 BNPL;若仅做 Shopee,则 SPayLater 已内置,无需单独接入 Kredivo。
五、合规与常见误区
误区一:认为 Kredivo 是 Akulaku 旗下。二者是印尼市场上并列独立的 BNPL 主体,公开行业盘点将它们分别列出,并非母子公司,能力与风险应分别判断。
误区二:把 BNPL 当普通收单。Kredivo 属于受 OJK 监管的信贷工具,涉及授信、利息、逾期与风控,卖家接入要关注合规与消费者保护要求,而非仅看转化率。
误区三:以为 Shopee 也能用 Kredivo。Shopee 印尼站的 BNPL 由 SPayLater 独占,Kredivo 无法在 Shopee 结账出现;只在 Shopee 经营的卖家无需单独接入。
误区四:忽视费率与合同。Kredivo 的商户费率随平台与协议变动,公开渠道给出的 30 天费率与分期 MDR 仅供参考,实际以官网与签约合同为准,接入前应核算成本。
误区五:把行业数据等同于单家表现。印尼 BNPL 的整体规模、账户数与不良率属于行业口径,不能直接代表 Kredivo 的经营数据,引用时应明确区分主体与范围。
常见问题 FAQ
-
Kredivo 是做什么的? Kredivo 是印尼的先买后付(BNPL)信贷平台,由 PT Fintek Kredivo Indonesia 运营、受 OJK 监管,向消费者提供 30 天免息与多档分期,并作为结账分期选项帮助卖家提升转化。
-
Kredivo 和 Akulaku 是同一家吗? 不是。二者是印尼市场上并列独立的 BNPL 主体,常被行业盘点分别列出,属于竞争关系而非母子公司,能力与风险应分别判断。
-
跨境电商卖家如何接入 Kredivo? 在 Tokopedia、Lazada、Bukalapak、Blibli 等平台,激活 Kredivo 商户账户并关联店铺即可原生接入;独立站可通过官方 API 或预置插件接入,通常需要基础开发支持。
-
Shopee 印尼站能用 Kredivo 吗? 不能。Shopee 印尼站的 BNPL 由 SPayLater 独占,Kredivo 无法在 Shopee 结账出现;仅做 Shopee 的卖家无需单独接入 Kredivo。
-
接入 Kredivo 要注意哪些合规与成本? Kredivo 是受监管的信贷工具,应关注消费者保护、风控与费率;商户费率随平台与协议变动,以官网与合同为准核算,并区分行业数据与单家经营表现。
总结
Kredivo 是印尼领先的先买后付(BNPL)信贷平台,由 PT Fintek Kredivo Indonesia 运营并受 OJK 监管,提供 30 天免息与多档分期,已在 Tokopedia、Lazada、Bukalapak、Blibli 等平台原生接入,并支持独立站 API。它作为结账分期工具帮助卖家触达无信用卡人群、提升转化,而非独立电商平台或流量来源。
对从业者,Kredivo 最有参考价值的有三点:与 Akulaku、Atome、SPayLater 并列独立,选型时应按平台覆盖与品类匹配分别评估;Shopee 由 SPayLater 独占,多平台卖家才更需单独接入;BNPL 属受监管信贷,接入须核算费率并区分行业与单家数据。务必以官方与合同口径为准,避免混淆主体与风险。
参考文章
- 来源:《Kredivo 官网·先买后付与分期说明》— https://www.kredivo.com/
- 来源:《Kredivo 商户费率与 BNPL 接入指南》— https://checkoutflow.co/id-en/buy-now-pay-later-ecommerce/kredivo-seller
- 来源:《Top 4 BNPLs in Indonesia and What's Next for 2026》— https://fintechnews.id/top-bnpls-in-indonesia
- 来源:《Indonesia Mobile Money & Digital Payments Guide(Kredivo 条目)》— https://moneywiki.app/countries/indonesia
- 来源:《Kredivo 注册与还款规则》— https://www.kredivo.com/landing-page/
- 来源:《印尼金融服务管理局(OJK)官网》— https://www.ojk.go.id/