
Bancontact 是比利时本地覆盖最广的借记卡与即时支付体系,由 Bancontact Payconiq Company(BPC)运营,几乎打通比利时全部线上线下商户,是面向比利时消费者的首选收单与结算方式,对瞄准比荷卢市场的跨境卖家具备显著的转化与本地化价值。
一、品牌概述
Bancontact 并非一家独立的第三方支付平台,而是比利时本土事实上的零售支付标准。它在消费者端以借记卡形态存在,在商户端以收单与清算能力存在,在移动端以 Payconiq 应用承载扫码与转账。对于计划进入比利时及比荷卢经济联盟(比利时、荷兰、卢森堡)市场的跨境卖家而言,是否支持 Bancontact 往往直接决定结账环节的转化表现。
下表从多个维度快速勾勒 Bancontact 的实体与运营轮廓,便于从业者建立基础认知。
| 维度 | 要点 |
|---|---|
| 运营主体 | Bancontact Payconiq Company(简称 BPC) |
| 成立时间 | 2018 年 7 月,由 Bancontact Company 与 Payconiq Belgium 合并组建 |
| 总部所在地 | 比利时布鲁塞尔 |
| 首席执行官 | Nathalie Vandepeute |
| 监管主体 | 比利时国家银行(National Bank of Belgium,NBB) |
| 卡片流通规模 | 约 1700 万张 Bancontact 借记卡在流通 |
| 借记卡市场份额 | 约占比利时借记卡交易的 94% |
| 2024 支付笔数 | Bancontact 与 Payconiq 合计约 25 亿笔 |
| 消费者偏好度 | 2024 年约 73% 的比利时人将其列为常用支付方式 |
| 关联产品 | Payconiq 移动钱包、Wero 欧洲即时支付钱包 |
关键事实速览(带年份):2018 年 BPC 由两家公司合并成立;2019 年起 Payconiq 移动端加速渗透;2024 年 Bancontact 与 Payconiq 合计处理约 25 亿笔支付;2024 年 11 月 19 日欧洲钱包 Wero 在比利时上线,并设置约 15 至 18 个月的过渡期;截至 2025 年,Bancontact 仍是比利时本地覆盖率最高的卡基支付品牌之一。
从产品形态看,Bancontact 同时具备卡支付与账户支付的双重特征。持卡人使用印有 Bancontact 标识的借记卡,在线上结账时可直接跳转银行验证完成扣款,在线下则通过芯片、非接或扫码完成。Payconiq 则把同一套账户体系延伸到手机,让用户用手机号或扫描二维码完成个人间转账与商户付款。这种卡与 App 并行的结构,使 Bancontact 在比利时几乎成为「国民级」支付入口。
对跨境业务的意义在于本地信任。比利时消费者在结账页看到熟悉的 Bancontact 标识时,放弃率通常低于需要跳转境外钱包或输入完整卡信息的场景。因此,面向比利时市场的独立站、平台卖家与 SaaS 服务商,普遍把 Bancontact 列为必接支付方式之一。更多支付类选型可参考站内《跨境支付百科》相关内容(https://www.tkfff.cn/baike/cross-border-payment)。
二、发展历程与背景
Bancontact 的历史可以追溯到比利时银行业联合推动的本地借记卡网络。早期它以 Bancontact/Mister Cash 的品牌为名,是比利时银行共同建设的卡片支付基础设施,目的是让本国持卡人能在各类商户平滑消费。由于比利时银行卡高度普及且消费者偏好借记而非贷记,这套网络迅速成为零售支付的底层标准。
转折点出现在移动化浪潮。Payconiq 作为移动支付应用被推出,让银行账户可以直接在手机上完成扫码付款与转账,补齐了 Bancontact 在移动场景的短板。2018 年 7 月,Bancontact Company 与 Payconiq Belgium 正式合并为 Bancontact Payconiq Company,统一了卡与移动两端的能力,也统一了品牌叙事。这一合并使 Bancontact 从「一张卡」升级为「卡加钱包」的本地支付生态。
监管层面,Bancontact 的支付与清算活动受到比利时国家银行(NBB)监督,属于在比利时金融体系内运转的受监管支付安排。这种强监管属性,一方面保障了资金与数据处理的合规基础,另一方面也意味着它天然服务于比利时本地市场,而非作为一个全球性钱包向外扩张。
进入 2024 年后,欧洲即时支付与统一钱包成为新变量。由欧洲银行业推动的 Wero 钱包于 2024 年 11 月 19 日在比利时率先上线,并给出约 15 至 18 个月的过渡安排。Wero 的目标是在欧洲多国之间形成互通的即时支付体验,而 Bancontact 既是比利时市场的重要参与方,也需要在这轮欧洲统一化进程中重新定位自身角色。对卖家而言,这意味着在比利时同时关注 Bancontact 与 Wero 的演进即可,无需在短期内做非此即彼的取舍。
三、商业模式与服务体系
Bancontact 的商业模式建立在「商户收单接入费加交易处理」之上。对商户而言,接入 Bancontact 通常通过其收单银行、支付服务商(PSP)或跨境支付网关完成,卖家无需与 BPC 直接签约,而是通过已有的欧洲收单通道启用该支付方式。这也是为什么大多数面向欧洲的支付服务商都会把 Bancontact 列为比利时市场的标准选项。
在服务体系上,Bancontact 主要提供以下能力:其一是线上结账的卡支付跳转与验证,消费者使用 Bancontact 借记卡完成 3D 安全验证后扣款;其二是线下与 App 场景的 Payconiq 扫码与转账,覆盖餐饮、零售、公用事业缴费等高频场景;其三是与银行系统的直连清算,交易资金按比利时本地清算规则结算,到账路径清晰。
对跨境卖家来说,最稳妥的接入路径是选择已经支持 Bancontact 的欧洲收单机构或全球化支付网关,在结账页以本地化按钮呈现该方式,并在退款、对账、争议处理上遵循比利时本地规则。由于 Bancontact 本质是借记卡扣款,消费者侧的授权体验较顺畅,但商户侧的退款与拒付处理仍需依托收单方的完整后台。
需要提醒的是,Bancontact 的核心价值在于覆盖比利时本地消费者,而不是作为跨境收款的通用通道。若卖家的主要市场在德国、法国或北欧,应分别评估 iDEAL、Cartes Bancaires、Swish 等本地方式。关于欧洲多国本地支付的对照,可延伸阅读相关服务商百科(https://www.tkfff.cn/baike/bancontact)。
四、市场规模与全球布局
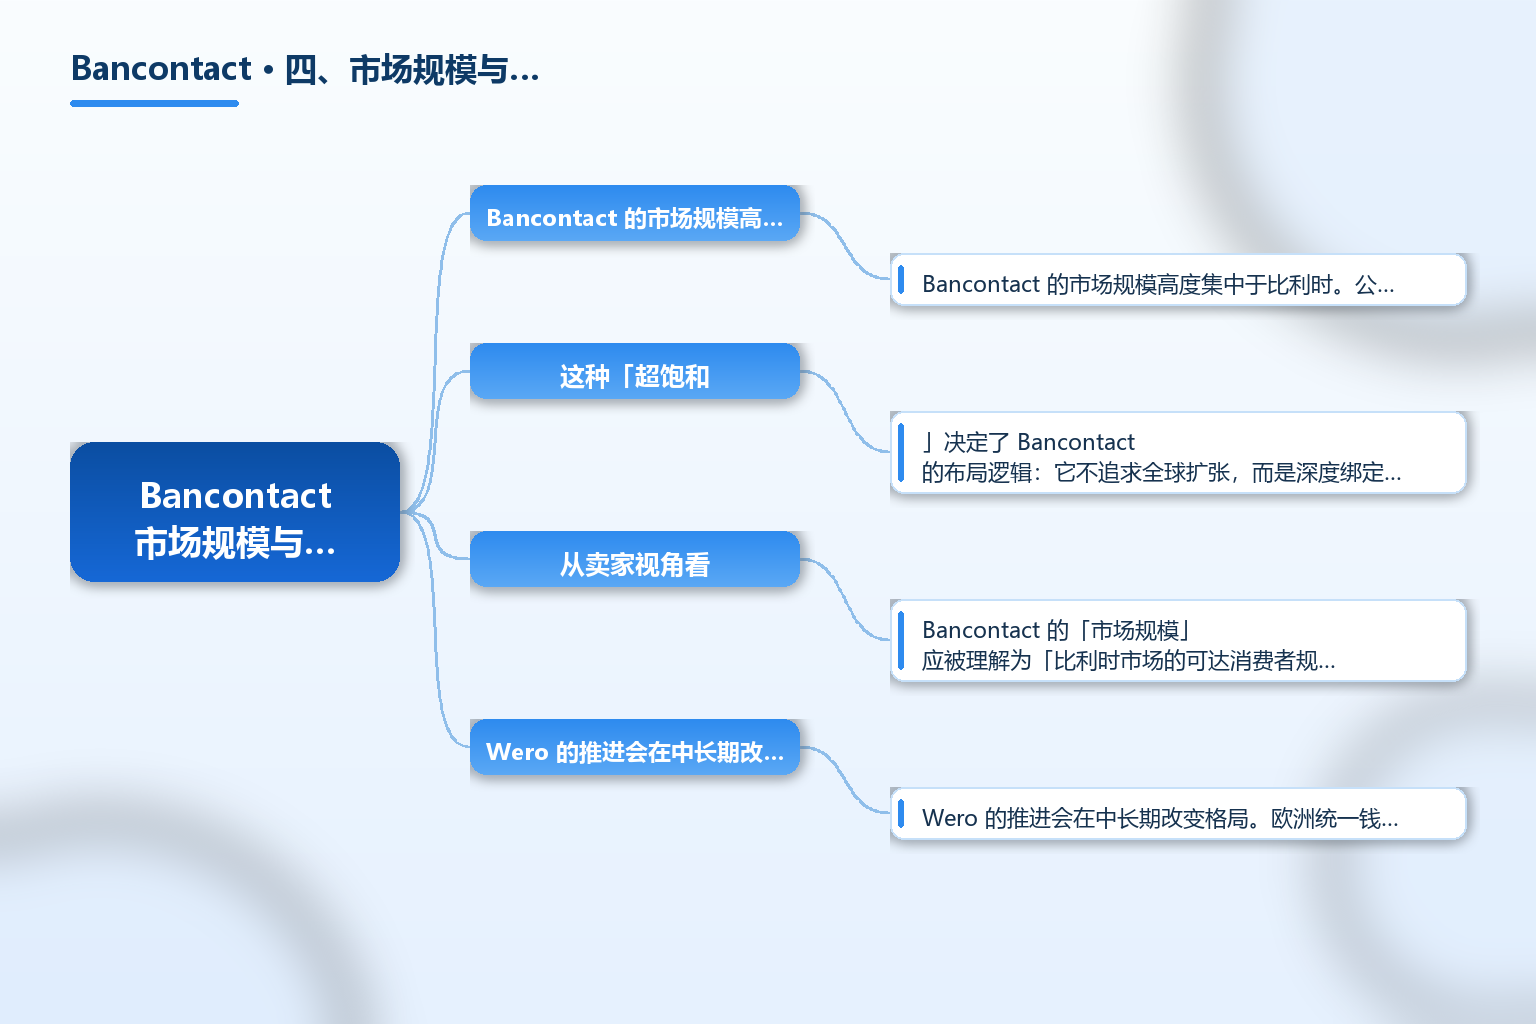
Bancontact 的市场规模高度集中于比利时。公开资料显示,Bancontact 借记卡在比利时流通约 1700 万张,考虑到比利时全国人口约 1100 多万,这一数字意味着几乎达到人均一张以上的覆盖水平。2024 年,Bancontact 与 Payconiq 合计处理约 25 亿笔支付,借记卡交易份额维持在约 94% 的高位,约 73% 的比利时消费者将其列为常用支付方式。
这种「超饱和覆盖」决定了 Bancontact 的布局逻辑:它不追求全球扩张,而是深度绑定比利时本地零售、银行与消费习惯。在比荷卢区域,荷兰有自己成熟的 iDEAL,卢森堡市场体量较小,因此 Bancontact 的跨境外溢主要体现为「服务于进入比利时市场的外来卖家」,而非「把比利时钱包推广到其他国家」。
从卖家视角看,Bancontact 的「市场规模」应被理解为「比利时市场的可达消费者规模」。比利时电商虽不及德法体量,但人均购买力强、物流成熟、消费者信任本地卡支付,是比荷卢跨境布局中不可跳过的节点。对独立站卖家而言,在比利时结账页启用 Bancontact,往往比新增一个全球性钱包更能提升当地转化。
Wero 的推进会在中长期改变格局。欧洲统一钱包若在多国互通,理论上会稀释单一国家钱包的独特性,但过渡期长达 15 至 18 个月,且 Bancontact 本身可能深度参与 Wero 在比利的落地。因此短期到中期内,Bancontact 仍是比利时最稳妥的本地支付选择;卖家应保持对该方式可用性的持续关注,而非急于替换。
五、合规与常见误区
在合规层面,Bancontact 受比利时国家银行(NBB)监管,其交易、清算与数据处理都在比利时及欧盟支付监管框架内运转。对卖家而言,接入 Bancontact 的合规重点不在于平台本身,而在于所选择的收单机构或支付网关是否具备在比利时开展收单的资质,以及是否落实了欧盟强客户认证(SCA)与 3D 安全验证要求。只要走正规欧洲收单通道,合规风险总体可控。
常见误区之一是「把 Bancontact 当成全球性钱包」。事实上它是比利时本地支付标准,离开比利时市场后覆盖率急剧下降。卖家若面向全欧洲,应将其作为比荷卢区域的可选项,而非唯一支付方案。误区之二是「以为必须直接和 BPC 签约」。绝大多数卖家通过现有 PSP 或收单银行即可启用,无需也不能绕开本地收单体系单独对接。
另一个误区是「忽视退款与争议流程」。由于 Bancontact 基于借记卡扣款,消费者侧的授权体验顺畅,但一旦发生退款或争议,仍需依托收单方的后台按比利时本地规则处理,卖家应在运营手册中预先配置退款时效与客服话术。误区之四是「用境内第三方代收思路理解它」。Bancontact 属于受监管的本地卡网络,资金路径与合规要求与离岸代收模式完全不同,不应混为一谈。关于整体选型,可结合支付合规百科做交叉对照(https://www.nbb.be)。
最后需要强调,本文仅基于公开资料梳理 Bancontact 的实体属性、市场数据与接入逻辑,不构成任何合作、背书或投资建议。卖家在正式接入前应以其收单机构与比利时监管方的最新规则为准,必要时咨询具备欧盟支付资质的合规顾问。
常见问题 FAQ
-
Bancontact 是什么,它和普通信用卡支付有什么区别? Bancontact 是比利时本地的借记卡与即时支付体系,资金直接来自持卡人银行账户,属于借记扣款而非贷记透支。相比维萨或万事达等全球性信用卡网络,它的覆盖范围集中在比利时,但本地接受度与消费者信任度极高。
-
跨境卖家要怎么接入 Bancontact,需要直接和它签约吗? 绝大多数卖家不需要直接和 Bancontact Payconiq Company 签约,而是通过支持比利时收单的支付服务商、收单银行或全球化支付网关启用该方式。卖家只需在结账页开启 Bancontact 按钮,由收单方承担本地合规与清算对接。
-
Bancontact 和 Payconiq 是同一家公司吗? 是的。Bancontact Payconiq Company(BPC)由 Bancontact Company 与 Payconiq Belgium 于 2018 年合并而成。Bancontact 主要对应卡基支付,Payconiq 对应移动端扫码与转账,两者同属一个运营主体、共享账户体系。
-
Wero 上线后,Bancontact 还会继续用吗? Wero 自 2024 年 11 月起在比利时推出,并设有约 15 至 18 个月的过渡安排。短期内 Bancontact 仍是比利时最主流的本地支付方式,卖家在过渡期内应继续保留它,并持续关注 Wero 的互通进展再做调整。
-
做比利时市场,只接 Bancontact 够不够? 对专注比利时单一市场的卖家基本够用,因为 Bancontact 本地覆盖率极高。但若业务覆盖荷兰、法国、德国等,应叠加 iDEAL、Cartes Bancaires、Giropay 等各国本地方式,避免只用一种比利时钱包去覆盖全欧。
总结
Bancontact 是比利时覆盖率最高的本地借记卡与即时支付体系,由受比利时国家银行监管的 Bancontact Payconiq Company 运营,卡与 Payconiq 移动端并行,几乎打通比利时全部线上线下商户。对跨境卖家而言,它的最大价值是用本地信任提升比利时结账转化,而非作为全球通用钱包。接入应通过正规欧洲收单通道,并关注 Wero 带来的中长期格局变化。本文仅作公开资料梳理,不构成合作、背书或投资建议。
参考文章
- 来源:《Bancontact Payconiq Company 官方介绍》— https://www.bancontact.com
- 来源:《比利时企业联盟 BECI 对本地支付的说明》— https://www.beci.be
- 来源:《Bancontact 维基百科词条》— https://chped.com/wiki/Bancontact
- 来源:《Payconiq 移动支付产品页》— https://www.payconiq.com
- 来源:《比利时国家银行 NBB 监管信息》— https://www.nbb.be
- 来源:《欧洲钱包 Wero 在比利时上线报道》— https://www.nocash.ro
- 来源:《Bancontact 卡片与支付数据概览》— https://barcoder.lumiverse.hr
- 来源:《TKFFF 跨境支付百科》— https://www.tkfff.cn/baike/cross-border-payment