
ALO 入华首月拿下 27.3% 线上份额:仅靠天猫独家渠道,仅次于 Lululemon 的 62.8%
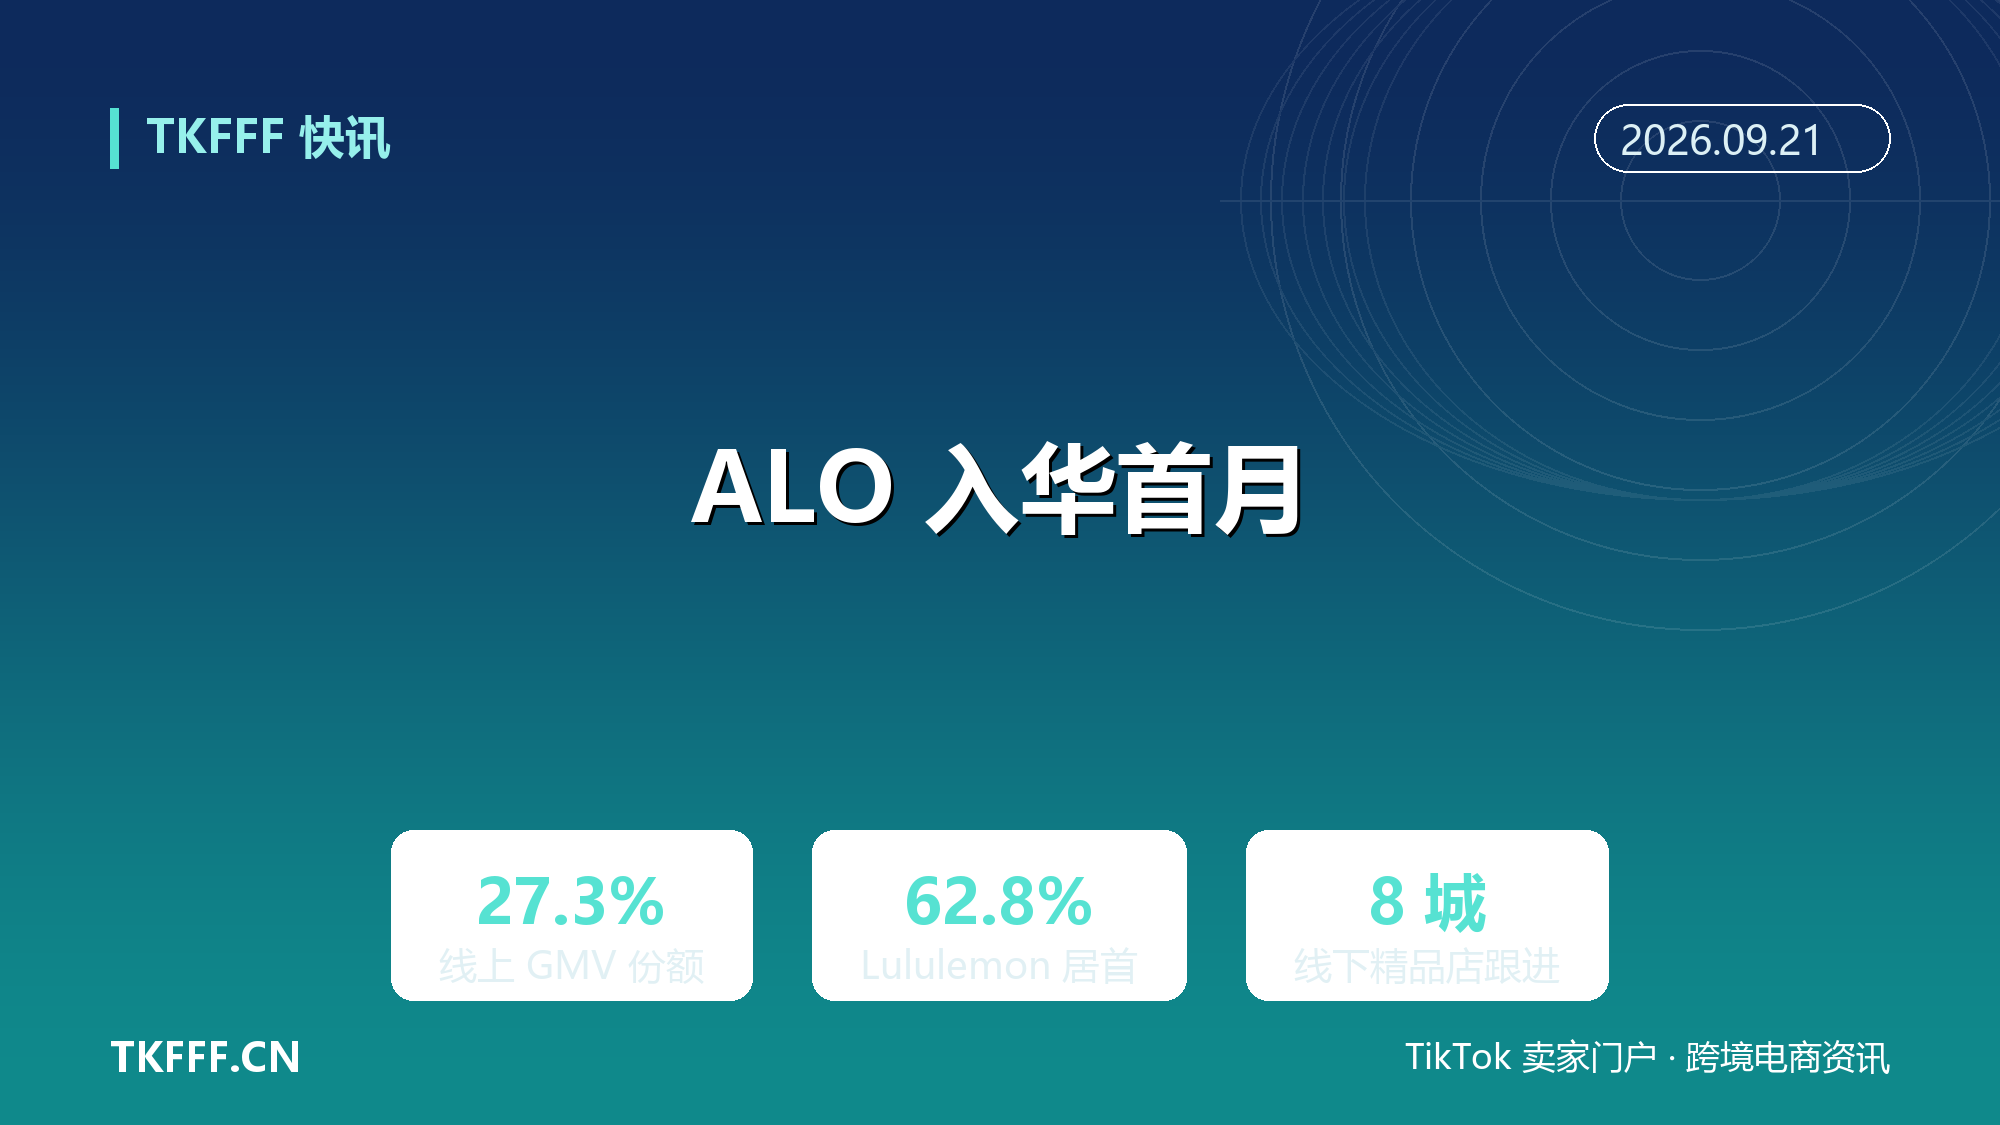
只开一个天猫店,一个月吃下近三成市场。第三方机构监测显示,美国高端瑜伽品牌 ALO 入华首月就拿下国内中高端女性瑜伽/健身服饰市场 27.3% 的线上 GMV 份额,排名第二。第一名是深耕中国多年的 Lululemon,份额 62.8%,两者合计 90.1%。
事件本身不复杂。2026 年 8 月 12 日,ALO 上线天猫官方旗舰店,微信小程序「ALO 官方精品店」同步开售。据深圳商报报道,尾款支付开启仅 1 分钟,店铺成交额就突破 1000 万元,创下新品牌首发纪录;上线 9 小时涨粉超 8 万。
份额数据来自第三方监测口径:8 月 12 日至 9 月 12 日,ALO 在中高端女性瑜伽/健身服饰市场的线上 GMV 份额 27.3%,仅次于 Lululemon 的 62.8%。据钛媒体援引的监测报告,ALO 首月成交规模约为第三名 MAIA ACTIVE 的 5.4 倍,两者与头部之间拉开了一个数量级的差距。
紧接着的 9 月 16 日,ALO 宣布开启大中华区首轮线下零售拓展。七座城市、八家精品店,2026 至 2027 年陆续揭幕。线上打爆、线下跟随的路径,比多数海外品牌快了一个身位。
一、单一渠道打法
多数成熟品牌入华,习惯天猫、京东、抖音多平台铺开。ALO 反着来,电商渠道只保留天猫一家。据中国商报报道,品牌 6 月 17 日通过公众号宣布进入中国市场,8 月 12 日才落地首批线上渠道,节奏上有意控制。
单一渠道没有拖累规模。第三方监测显示,8 月 12 日至 9 月 12 日,ALO 仅凭天猫一个平台,线上 GMV 份额做到 27.3%,进入头部梯队。同期 MAIA ACTIVE 占比 7.2%,Vuori 占比 1.38%,差距肉眼可见。
据新浪财经报道,ALO 的「数字优先」策略还包括线下预热:上线前在上海开展了为期八周的社群活动,跑团、城市漫步、户外瑜伽、骑行、Wellness 课程轮着做,先把人聚起来再谈成交。
代言人赵露思「零预热空降」是关键一环。天猫数据显示,其同款 SUIT UP 直筒西裤售价 1150 元,开售当天已售 7000 余件;ALO 德训鞋售价 1750 元,已售 2000 余件。明星同款直接撑起了首日成交。
对跨境品牌运营者来说,这套「单平台打爆 + 社群预热 + 明星引爆」的组合拳,正在成为海外品牌入华的标准模板。
二、数据背后的市场
ALO 不是切走了别人的蛋糕,而是踩中了一个正在变大的盘子。据钛媒体援引的监测报告,2026 年 8 月,中高端女性瑜伽/健身服饰市场 GMV 同比增长 28.3%,整体均价同比上移 24.3%。
更值得注意的是价格带的信号:即便剔除 ALO 的新增贡献,存量品牌均价仍提升了 12.2%。高端化不是 ALO 一家的事,整个市场的消费重心在上移。
产品结构也印证了这一点。据新浪财经报道,ALO 销售额中运动裤占 35.9%,加上瑜伽裤合计贡献 43.7%,是典型的「下装支撑」结构;均价从运动文胸的 500 余元到运动毛衣的 1300 余元不等,整体卡在千元上下的区间。
供给端的密度同样在快速上升。Lululemon 已覆盖 45 城,MAIA ACTIVE 开店数达 53 家,Vuori 在北京、上海、杭州、深圳开出 9 店。线下盘子的竞争,已经排到了 ALO 前面。
所以 27.3% 更准确的读法是:一个高热度品牌,在一个月度窗口里,吃到了一个高速扩张市场的新增部分。窗口数据不等于稳态份额。
三、争议与翻车点
热度另一面是争议。据深圳商报报道,ALO 中国区定价较美国官网高出 15% 至 20%,较新加坡高 5% 至 10%,与 Lululemon 同类型产品相比也贵出约 20%。瑜伽裤普遍突破 1000 元,而 Lululemon 多款瑜伽裤在天猫的定价集中在 500 元至 1000 元之间。
定价「双标」之外,美国官网同步将中国从可配送地区移除,切断了消费者继续海淘的路径。有消费者质疑这是逼着走官方渠道的高价。
品控是另一个槽点。上千元的衣物被大量吐槽「洗一次就起球」,吊牌仅用针线穿挂、可随意取下,被质疑为退回重发的旧货。有服装从业者的测评直言,这种做工按价格衡量不会超过 100 元。
赠品规则也出了乱子。据公开报道,「满 1000 元赠托特包」活动因预售尾款开启时间晚于现货售卖,赠品被现货用户抢空,后续追加前置条件却未提前告知。首月的舆情管理,明显没跟上销售速度。
对做品牌出海的人来说,这是一面镜子:声量先行的打法,会把所有运营漏洞同时放大。
四、七城八店的算盘
9 月 16 日,ALO 宣布大中华区首轮线下拓展。据财经网报道,八家精品店落址上海、北京、香港、澳门、深圳、杭州、成都七城,选址均为核心商业与文化地标:上海兴业太古汇、上海张园、北京国贸商城、香港 K11 MUSEA、澳门银河度假城、深圳湾万象城、杭州湖滨银泰in77、成都太古里。
八处项目的户外围挡已在宣布当日集体亮相,其中香港 K11 MUSEA 旗舰店预计 2026 年秋季开业。门店节奏与线上首发的热度衔接,基本没有留空档。
据新浪财经报道,ALO 国际首席执行官 Benedetta Petruzzo 表示,中国市场是品牌全球化战略的核心板块,目标不止于开实体门店,而是搭建融合运动、健康、社群与文化的 ALOsphere 品牌生态。翻译成大白话:门店是社群空间,不只是卖货场所。
这套打法在亚洲已有先例。2025 年 6 月,ALO 在韩国首尔开出亚洲首家旗舰店,走的是同一条「先社群、后门店」的路径。中国市场是这一模式的第二次大考。
线下开店意味着租金、人力、库存三重成本同时上桌。线上首月的数据再好看,也代替不了门店端实际经营能力的检验。

五、对赛道的影响
ALO 的闪电战,会把国内瑜伽服饰赛道的价格带进一步往上顶。头部两家合计 90.1% 的线上份额意味着,中高端市场留给腰部品牌的空间已经非常窄,做同一价格带的品牌,要么往上做设计溢价,要么往下做性价比。
对产业带工厂型卖家,信号同样具体。ALO 主打的下装品类占其销售额四成以上,说明千元级瑜伽裤、运动裤的国内需求真实存在;但品控争议也说明,价格上去之后,消费者对面料、耐用性的容忍度反而在下降。
风险视角不能省略:首月数据建立在首发热度、明星效应和囤货式尝鲜之上,复购率、退货率两个指标目前没有任何公开数据。三个月后的留存,才是这轮入华真正的成绩单。
对观察者来说,还有一层意义:Lululemon 入华到 ALO 入华,中国高端运动服饰市场的准入窗口仍在,但门槛已经从「开个店」变成了「会运营」。下一个进场的海外品牌,恐怕再也拿不到 1 分钟破千万的剧本。
市场留给 ALO 的问题是:热度退去后,1150 元的裤子和起球的差评,哪个会留在消费者的记忆里?

参考资料
- 亿邦动力:《ALO入华首月:凭借独家天猫电商策略拿下近3成市场份额》
- 钛媒体:《ALO入华首月线上GMV份额近3成,中高端女性瑜伽服饰市场CR2达90.1%》
- 深圳商报:《lululemon「贵替」来了!ALO天猫开售,一条瑜伽裤售价1150元》
- 中国商报:《瑜伽服饰大战升级!「lululemon劲敌」杀入中国市场》
- 财经网:《ALO开启大中华区首轮线下零售拓展》
- 新浪财经:《ALO启动大中华区首轮扩张,七城八店加速落地》