
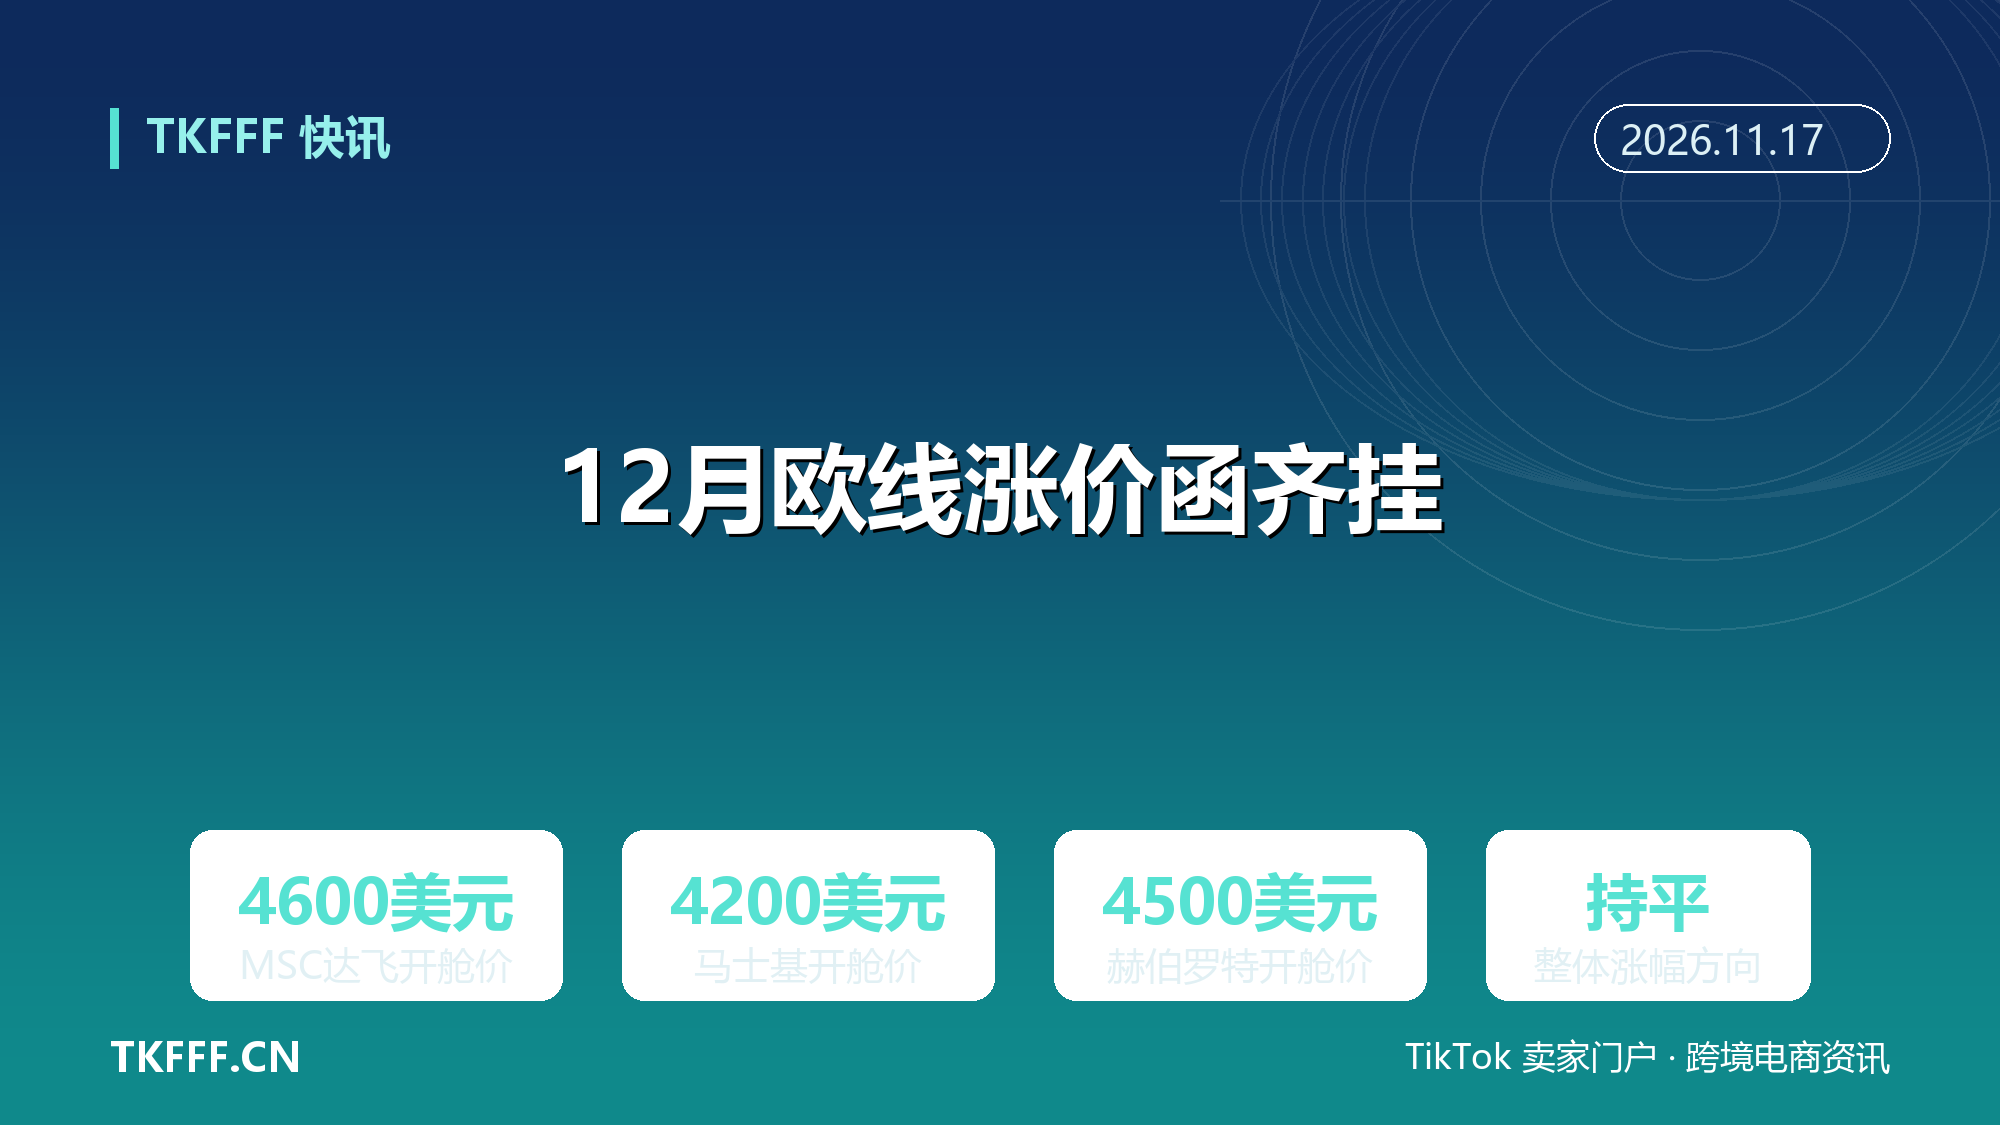
四大船司 12 月欧线涨价函齐挂:开舱价 4200 至 4600 美元,幅度大体持平 11 月
一、事件是什么
11 月中旬,四大船司的 12 月欧线涨价函陆续挂出,开舱价全部落在 4200 到 4600 美元区间:
MSC 11 月 11 日发布,12 月 1 日至 14 日西北欧航线大柜 4600 美元,与 11 月下旬报价持平;马士基 11 月 12 日发布,11 月 30 日起大柜 4200 美元,环比上调 200 美元;达飞 11 月 13 日发布,12 月 1 日起 4600 美元,持平;赫伯罗特 11 月 13 日发布,12 月 1 日起 4500 美元,而它 11 月根本没发 GRI,等于一次性补上。
MSC 的线上报价动得更快,12 月上旬 SS 报价已更新至大柜 4040 美元,较前期上调 600 美元。
现货端的参照系:11 月下旬 GEMINI 联盟 48 周均值大柜 2740 美元,OA 联盟 11 月上旬 3060 美元,PA 联盟 11 月下旬 2700 美元。SCFI 欧线 11 月 13 日报 2291 美元每标箱、跌 1.46%,市场上实际成交价普遍在 2800 至 3400 美元,低于指数口径。
二、为什么重要
把函价和现货放一起看,落差接近 1000 到 1500 美元:船司挂牌 4200 到 4600,市场成交 2800 到 3400。这个结构说明 12 月的推涨更多是船司的运价管理动作——用涨价函托住价格预期,实际成交按舱位供需谈判。
支撑推涨的变量有一个方向性的利空:红海复航在提速。ONE 与长荣 11 月 10 日起陆续恢复部分航线,达飞欧洲干线月底恢复通行苏伊士,赫伯罗特表态计划 2027 年初全面回归。苏伊士比绕行好望角缩短约两周航程,复航船司越多,有效运力释放越快,欧线运价的中期方向越明确向下。
所以 12 月这轮涨价函的看点不是「涨多少」,而是「能不能落地」。按 11 月的经验——多轮推涨最终实际成交仍低于指数——12 月大概率延续「函价坚挺、成交松动」的格局。
三、对卖家的动作
一,把开舱价当上限、别当成交价。谈舱时直接拿 GEMINI、OA、PA 的现货数据当参照,当前现货均值 2700 到 3060 美元,是有力的议价筹码。
二,12 月出运分周下单。淡季叠加复航运力释放,运价下行趋势明确,不着急的货分周观察、错峰订舱,别一次性锁高位舱位。
三,跨年装船的协议写清条款。如果有长约或包舱要签,运价调整条款、燃油与附加费的联动机制写进合同,明年运价中枢大概率低于今年,别按今年的价格锁明年的舱。
四,留意附加费科目。12 月各船司的旺季附加费、燃油附加费口径不同,报价时逐项核对,防止函价之外被附加费补差。
四、口径要说清
一,4200 到 4600 美元是各大船司涨价函的开舱挂牌价,且都是大柜(FEU)口径,标箱价格约为大柜的一半左右。
二,MSC 的 4600 美元适用 12 月 1 日至 14 日西北欧航线;马士基 4200 美元自 11 月 30 日起执行;达飞、赫伯罗特自 12 月 1 日起执行,生效时间各家不同。
三,现货参照系(GEMINI 2740、OA 3060、PA 2700)是联盟口径的 11 月下旬市场水平,与函价不是同一计价体系。
四,SCFI 2291 美元是上海出口欧线即期指数(标箱口径),指数与实际成交价存在系统性偏差,成交普遍低于指数。
五、后续盯什么
一,12 月上旬的实际成交价:能不能守住 3500 美元以上,是判断本轮推涨落地程度的关键线。
二,红海复航的节奏:达飞月底恢复苏伊士通行后的实际航次安排,以及更多船司的回归时间表。
三,1 月长协谈判的动向:2027 年欧线长约价格谈判即将展开,12 月的函价是船司的谈判锚点。
四,停航计划:运价下行期船司会用空班控舱位,停航密度反过来支撑价格,两条线一起盯。
六、参考资料
- MSC、马士基、达飞、赫伯罗特 12 月欧线涨价函(11 月 11 日至 13 日发布)
- SCFI 上海出口集装箱运价指数(11 月 13 日)
- 航运界联盟现货报价汇总