
Xeneta 2027 运价展望:即期或降 30%,运力增 6.8% 远超需求增幅
一、事件是什么
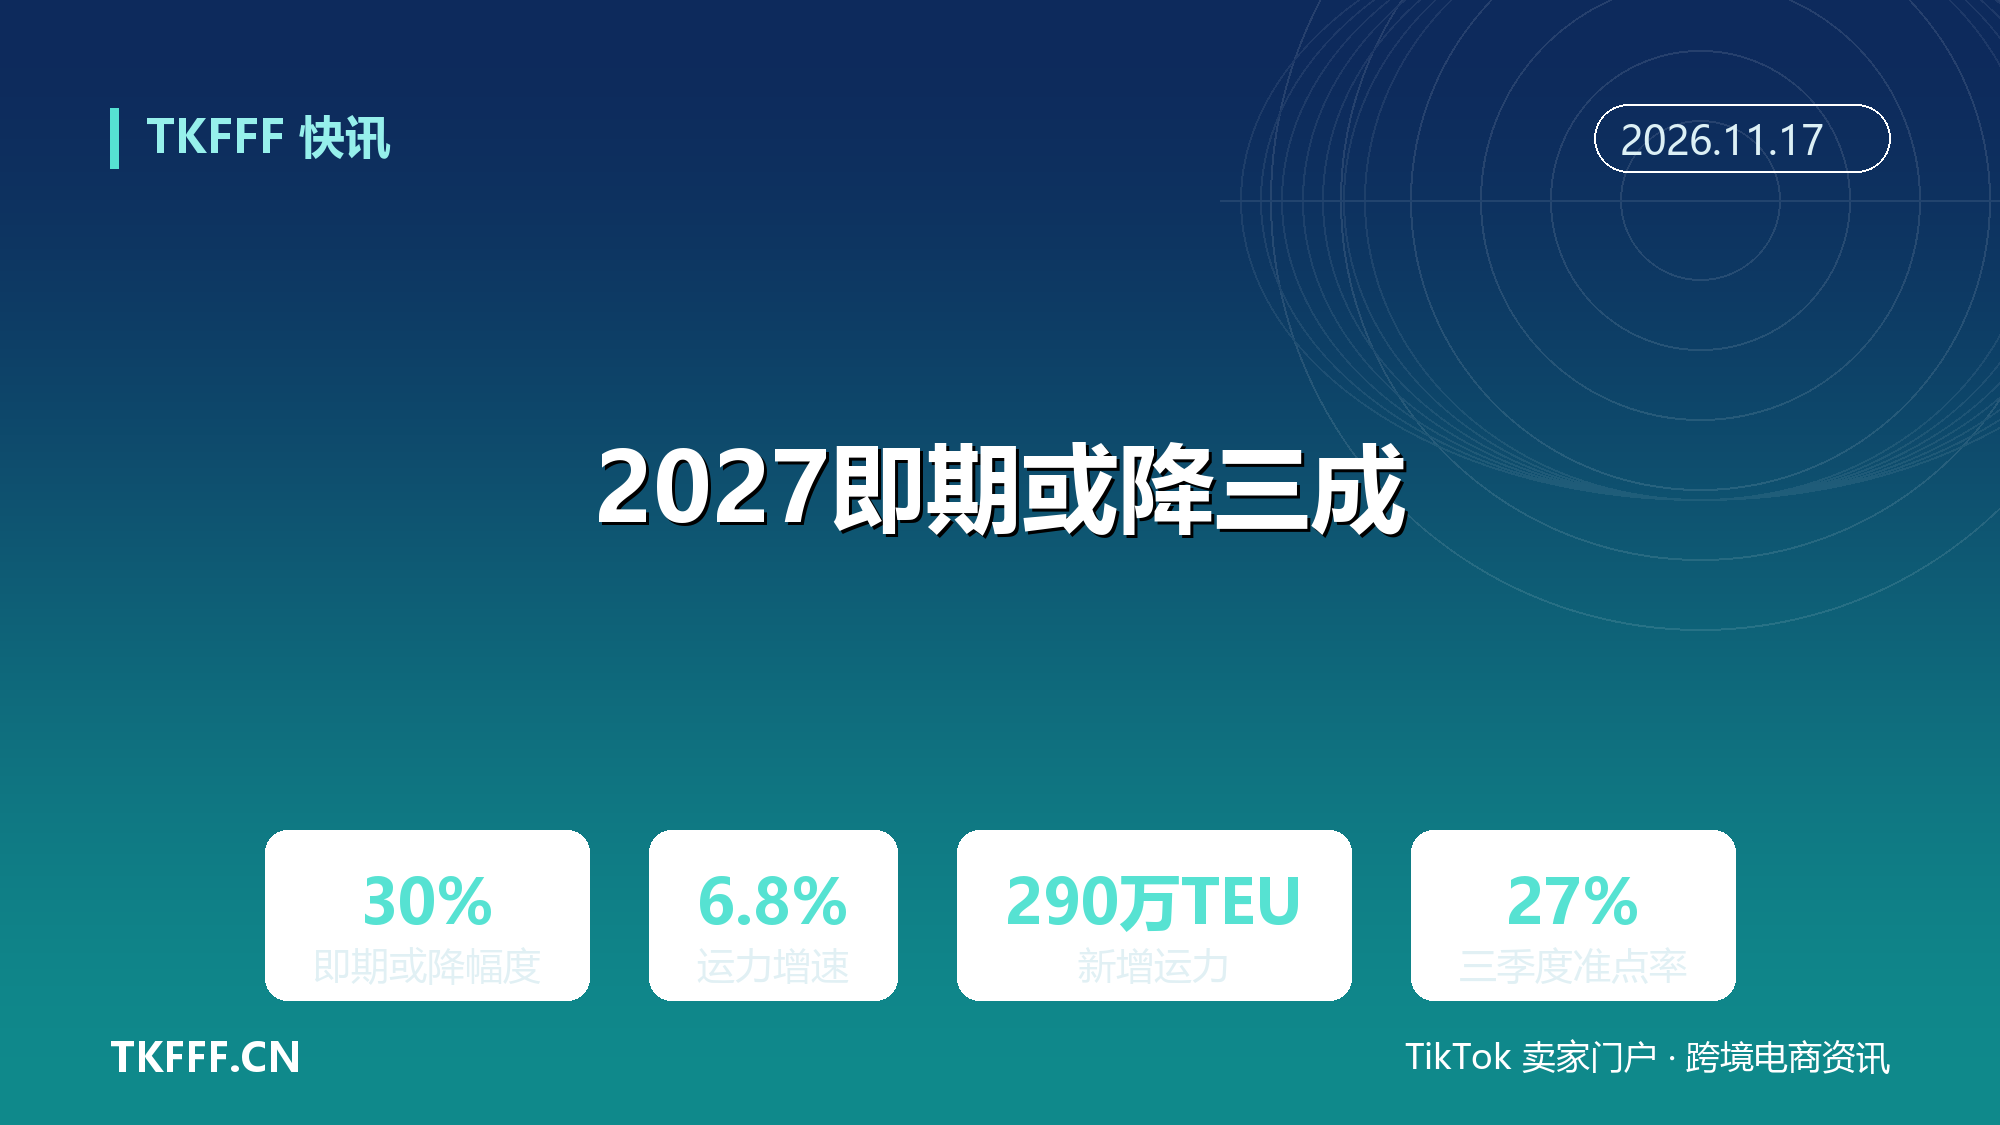
海运数据平台 Xeneta 发布 2027 年运价展望,给明年的集运市场画了一条下行的线:以 2026 年三季度为基准,2027 年全球集装箱即期运价可能下降 30%,长期合约运价下滑 5%。
下行的核心逻辑是运力增速远超需求增速。2027 年全球船队运力预计增长 6.8%,新增约 290 万标准箱;而需求增幅预计只有 2.5% 到 4%。运力多出来的部分必须有货去填,填不满就只能用价格找平衡。
不过 Xeneta 也留了一个口子:降幅不会均匀分布。亚洲至美西等热门航线仍有货量支撑,跌幅会明显小于平均水平;冷门航线和新兴市场航线的价格弹性更大。
比价格更要紧的是另一组数字:三季度全球集装箱船准点率只有 27%,平均晚到 6 天。也就是说,运价在降,履约的不确定性反而在涨——「晚到」不是意外,是常态。
二、为什么重要
这条展望给 2027 年的运价预期定了一个锚。对卖家来说,明年出海的物流成本预算可以直接按「即期降三成、长协降半成」的框架做敏感性分析,再按航线的热门程度做修正。
运力端 290 万标准箱的新增运力,叠加另一个结构性变量——红海复航提速。绕行好望角多走的两周航程吃掉了大量有效运力,一旦复航范围扩大,这部分运力会一次性释放回市场。运力增长叠加复航释放,供给端的压力是双重的。
准点率 27% 这个数字则提醒另一件事:价格降了,但履约风险没降。红海绕行、港口拥堵、欧洲罢工三重因素叠加,旺季备货的到货时间越来越难承诺。明年做计划,物流预算里要同时装进「降价的利好」和「延误的代价」。还有一个操作层面的提醒:即期与长约的降幅差距(30% 对 5%)意味着明年「什么时候锁什么价」比今年更重要——长协客户拿的合同价降幅有限,如果即期真降三成,长约与即期的价差会拉大,适度的即期采购比例反而更划算,合同结构值得重新配一遍。
三、对卖家的动作
一,2027 年物流预算按双轨做。即期采购的品类按降 30% 的中位预期做预算,长约客户按降 5% 做修正;美西等热门航线单独上调预期,别一刀切。
二,长约谈判抓时间窗。2027 年长约谈判窗口已经开启,谈判时用 Xeneta 的运力与需求数据当筹码,长协价争取锁定在低于今年的水平,同时把运价调整条款写进合同。
三,淡季订舱别急。黑五之后货量回落,叠加运力释放,即期价格下行趋势明确,12 月到明年一季度的出运分周观察、错峰下单。
四,到货承诺预留缓冲。准点率 27%、平均晚 6 天的背景下,详情页与活动页的到货时间写宽裕一点,特别是走欧线和美东的长航线货物。
四、口径要说清
一,30% 与 5% 是 Xeneta 以 2026 年三季度为基准的展望口径,是预测不是承诺,实际走势受地缘、需求与船司运力管理策略影响。
二,6.8% 的运力增速对应约 290 万标准箱新增,是船队规模口径,包含各船型;2.5% 到 4% 的需求增幅是全球集装箱货量口径。
三,准点率 27% 是三季度全球均值,不同航线差异巨大,亚欧与跨太平洋的热门航段波动更明显。
四,「亚洲至美西等热门航线仍有支撑」是方向性判断,不是具体航线的运价预测。
五、后续盯什么
一,红海复航的实际进度:复航航司数量与航次恢复密度,直接决定有效运力释放的节奏,是 2027 年运价的最大变量。
二,船司的运力管理反应:停航、并班、减速航行等手段的力度,会阶段性托住价格、平滑下行斜率。
三,2027 年长协谈判结果:头部货主锁定的价格水平会成为即期市场的参照锚。
四,需求端的意外变量:关税政策、补库存周期、新兴市场增速,任何一个超预期都可能修正需求侧的判断。
六、参考资料
- Xeneta 2027 年集装箱运价展望报告
- 亿邦动力:Xeneta 展望报道
- 航运分析媒体综合报道