
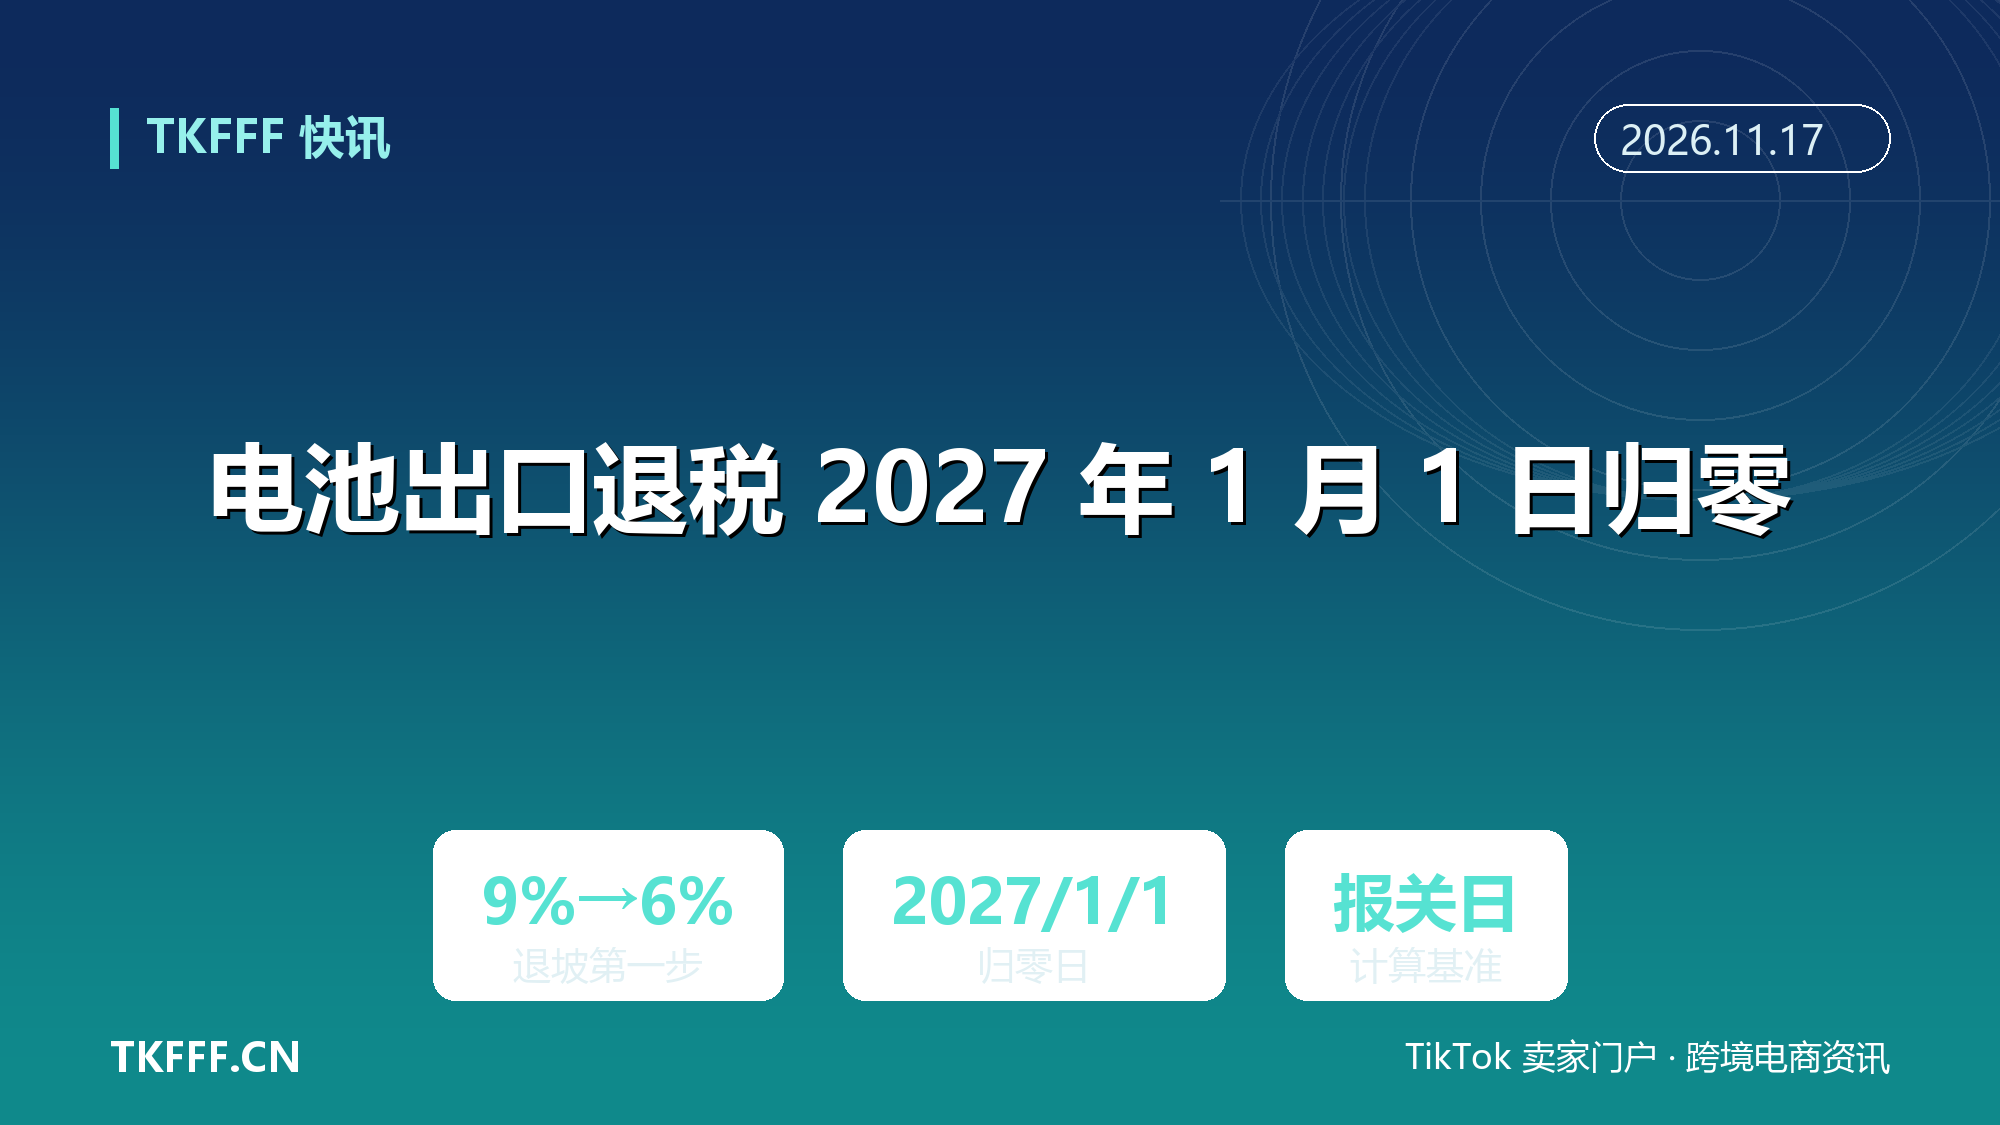
电池出口退税 2027 年 1 月 1 日归零:4 月起已由 9% 降至 6%,以报关单出口日期为准
从 9% 到 0,只用了 9 个月。
2026 年 1 月 8 日,财政部、税务总局发布《关于调整光伏等产品出口退税政策的公告》(财政部 税务总局公告 2026 年第 2 号),把电池产品的退税时间表一次排定:2026 年 4 月 1 日至 12 月 31 日,增值税出口退税率由 9% 下调至 6%;2027 年 1 月 1 日起,取消电池产品增值税出口退税。
同一份公告的第一条更急:自 2026 年 4 月 1 日起,光伏等产品增值税出口退税直接取消。
这是两年内的第二次下调。2024 年 11 月,财政部、税务总局已将光伏、电池等产品出口退税率从 13% 调降至 9%,自 2024 年 12 月 1 日起实施。上海有色网在解读中提到,我国出口退税率目前分 13%、9%、6%、0 四档。电池从第二档走到最后一档,用了两年出头。
一、三个日期,一条单边下坡
把公告拆开看,只有三个日期需要记住。
2026 年 4 月 1 日,退税率从 9% 变 6%,一步降 3 个百分点;2026 年 12 月 31 日,6% 的最后一天;2027 年 1 月 1 日,归零。
公告第四条给出判定标准:所列产品适用的出口退税率,以出口货物报关单注明的出口日期界定。不是合同签订日,不是发票开具日,也不是收汇日。
这决定了 12 月 31 日与 1 月 1 日之间那条线的分量。同样一批货、同样的价格、同样的客户,出口日期差一天,退税率差 6 个百分点。
清单范围值得逐条核对。据中国有色金属工业协会锂业分会转载的附件 2 口径,涉及锂的税号包括六氟磷酸锂(28269020)、锰酸锂(28416910)、钴酸锂(2841900010)、锂镍钴锰氧化物(28429030)、锂镍钴铝氧化物(28429060)、锂的原电池及原电池组(85065000)、锂离子蓄电池(85076000)。
公告第三条还有一句容易被跳过:对上述产品中征收消费税的产品,出口消费税政策不作调整,继续适用消费税退(免)税政策。增值税归零,不代表所有税种同步归零。
二、报关单上的那一栏,说了算
海关报关单上有申报日期,也有出口日期。两者可能不在同一天。
公告只认「出口日期」。跨年时这个差别会被放大:12 月下旬申报、1 月初实际装运,出口日期落在新年度,适用的就是新一年的退税率。船期延误、舱位被甩、报关资料返工,任何一个环节把出口日期推过 12 月 31 日 24 点,6% 就没有了。
反过来,12 月赶在年末集中出运,也会带来另一重压力。上海有色网在政策发布后的报道中提到,电池企业要求材料加倍供应,磷酸铁锂正极材料出现「一吨难求」,一季度淡季与四季度的节奏被反转。抢出口会推高港口、舱位与拖车的阶段性紧张,而紧张本身又可能把出口日期往后推。
这是一个闭环:为了赶在 12 月 31 日前出口而集中出运,集中出运又提高了延误概率。
对账时也要注意口径统一。财务按发票确认收入,税务按报关单判定退税率,业务按装船节点记录交付,三套时间轴在跨年那一周必须能对上。否则申报表上的退税额,会和实际适用的税率打架。
三、基数不同,算法不同
同样叫「9 个点」,落到两家企业身上,金额不一样。
外贸企业的退税,按增值税专用发票上注明的不含税金额乘以退税率计算。生产企业走免抵退,以出口货物离岸价(FOB)折算人民币为基数。中国税务报在相关解读中明确,计税基础以出口货物 FOB 价折算人民币为准,不含境外运保费与佣金。
差别就在这里:外贸企业的基数通常是采购环节的不含税价,低于同一票货的 FOB 折算值,因为采购价里不含出口环节的增值部分。所以名义退税率相同,实际退税额占 FOB 的比重,外贸企业通常低于生产企业。
对多 SKU 经营的卖家,这件事没法按总货值一刀切。不同 HS 编码、不同采购结构、不同贸易方式(一般贸易与进料加工),退税额的计算路径都不同。进料加工复出口还要准确核算保税料件金额,中国税务报的解读特别提示了「未确认报关单先申报」「进项税抵扣与业务实质不符」这两类操作风险。
四、一笔 100 美元的账
用生产企业口径做一个简化测算。
假设一个锂电池包 FOB 报价 100 美元,售价与其余成本不变。退税率 9% 时,免抵退税额为 9 美元;6% 时为 6 美元;归零后为 0。
从 9% 到 0,这票货的毛利减少 9 美元,相当于 FOB 的 9 个百分点。若这个产品原本的毛利率是 20%,9 个百分点意味着毛利被削去近一半。
分阶段看,2026 年 4 月 1 日之后出口,已经少掉 3 美元;2027 年 1 月 1 日之后,再少 6 美元。前一笔在报价时可能已经被消化,后一笔还没有。
外贸企业口径要做同样的测算,但基数换成采购不含税价,并注意退税额与 FOB 之间的差额部分,实际由采购成本结构决定。这也解释了为什么同一轮政策下,不同品类的体感差异会很大——电芯、模组、Pack 的采购与出口结构并不相同。

五、跨元旦订单与长约条款
真正会出问题的,是那些出口日期横跨 12 月 31 日的订单。
合同里如果没有约定,争议点很清楚:退税差额归谁。可操作的做法是把结算条件写成「按报关单注明的出口日期对应的退税率结算」,并约定因船期、舱位、报关延误导致跨年时的差额承担方。这不是政策要求,是商业条款需要补的一课。
长约则需要另一类条款。2026 年 4 月到 12 月是 6% 的过渡期,2027 年起是 0,两个阶段的价格基础不同。把「政策到期自动重议」写进年度框架协议,比在 12 月临时谈价更有余地。
还有一组日期必须分清。商务部、海关总署 2026 年第 58 号公告明确,自 2026 年 11 月 11 日起至 2027 年 1 月 10 日,2025 年第 55、56、57、58 号公告及商务部 2025 年第 61、62 号公告继续暂停实施。其中 2025 年第 58 号涉及的正是部分锂离子电池、正极材料、人造石墨负极材料及锂电池制造设备,包括重量能量密度不低于 300Wh/kg 的锂离子电池。
「暂停」不是「取消」。江苏省技术性贸易措施平台在解读中提示,2025 年 4 月起对钐、钆、铽、镝、镥、钪、钇等中重稀土实施的出口许可管理并未纳入本次暂停范围,仍在执行。
时间上还有一个巧合:出口管制暂停到 2027 年 1 月 10 日,退税归零在 2027 年 1 月 1 日,两者只差 9 天,性质完全不同。一个是管制措施的暂缓执行,一个是税收优惠的到期终止。
同期还在动的另一条线是无人机。商务部、海关总署、中央军委装备发展部 2026 年第 49 号公告优化调整无人机相关物项出口管制措施,自 2026 年 11 月 18 日起实施,对部分整机调整管制门槛,同时对关键零部件、软件与技术实施针对性管制。
回到那笔 100 美元的订单:当报价表上「退税」这一栏从 9 美元变成 0,差额最终会落在报价、采购价还是利润里?

六、参考资料
- 财政部 税务总局:《关于调整光伏等产品出口退税政策的公告(2026年第2号)》
- 央广网:《两部门:4月1日起 取消光伏等产品增值税出口退税》
- 中国税务报:《产品过硬,税务合规能力更要过硬》
- 中国有色金属工业协会锂业分会:《两部门:调整电池等产品出口退税政策》
- 上海有色网:《从淡季到旺季1天内反转 出口退税下调将刺激今年锂电增幅远超预期》
- 商务部 海关总署:《公告2026年第58号 公布继续暂停实施2025年第55号、56号、57号、58号及商务部公告2025年第61号、62号的决定》
- 商务部 海关总署 中央军委装备发展部:《公告2026年第49号 公布优化调整无人机相关物项出口管制措施的决定》
- 江苏省技术性贸易措施平台:《我国暂停超硬材料、稀土、锂电池等六项出口管制措施至2027年1月10日》