
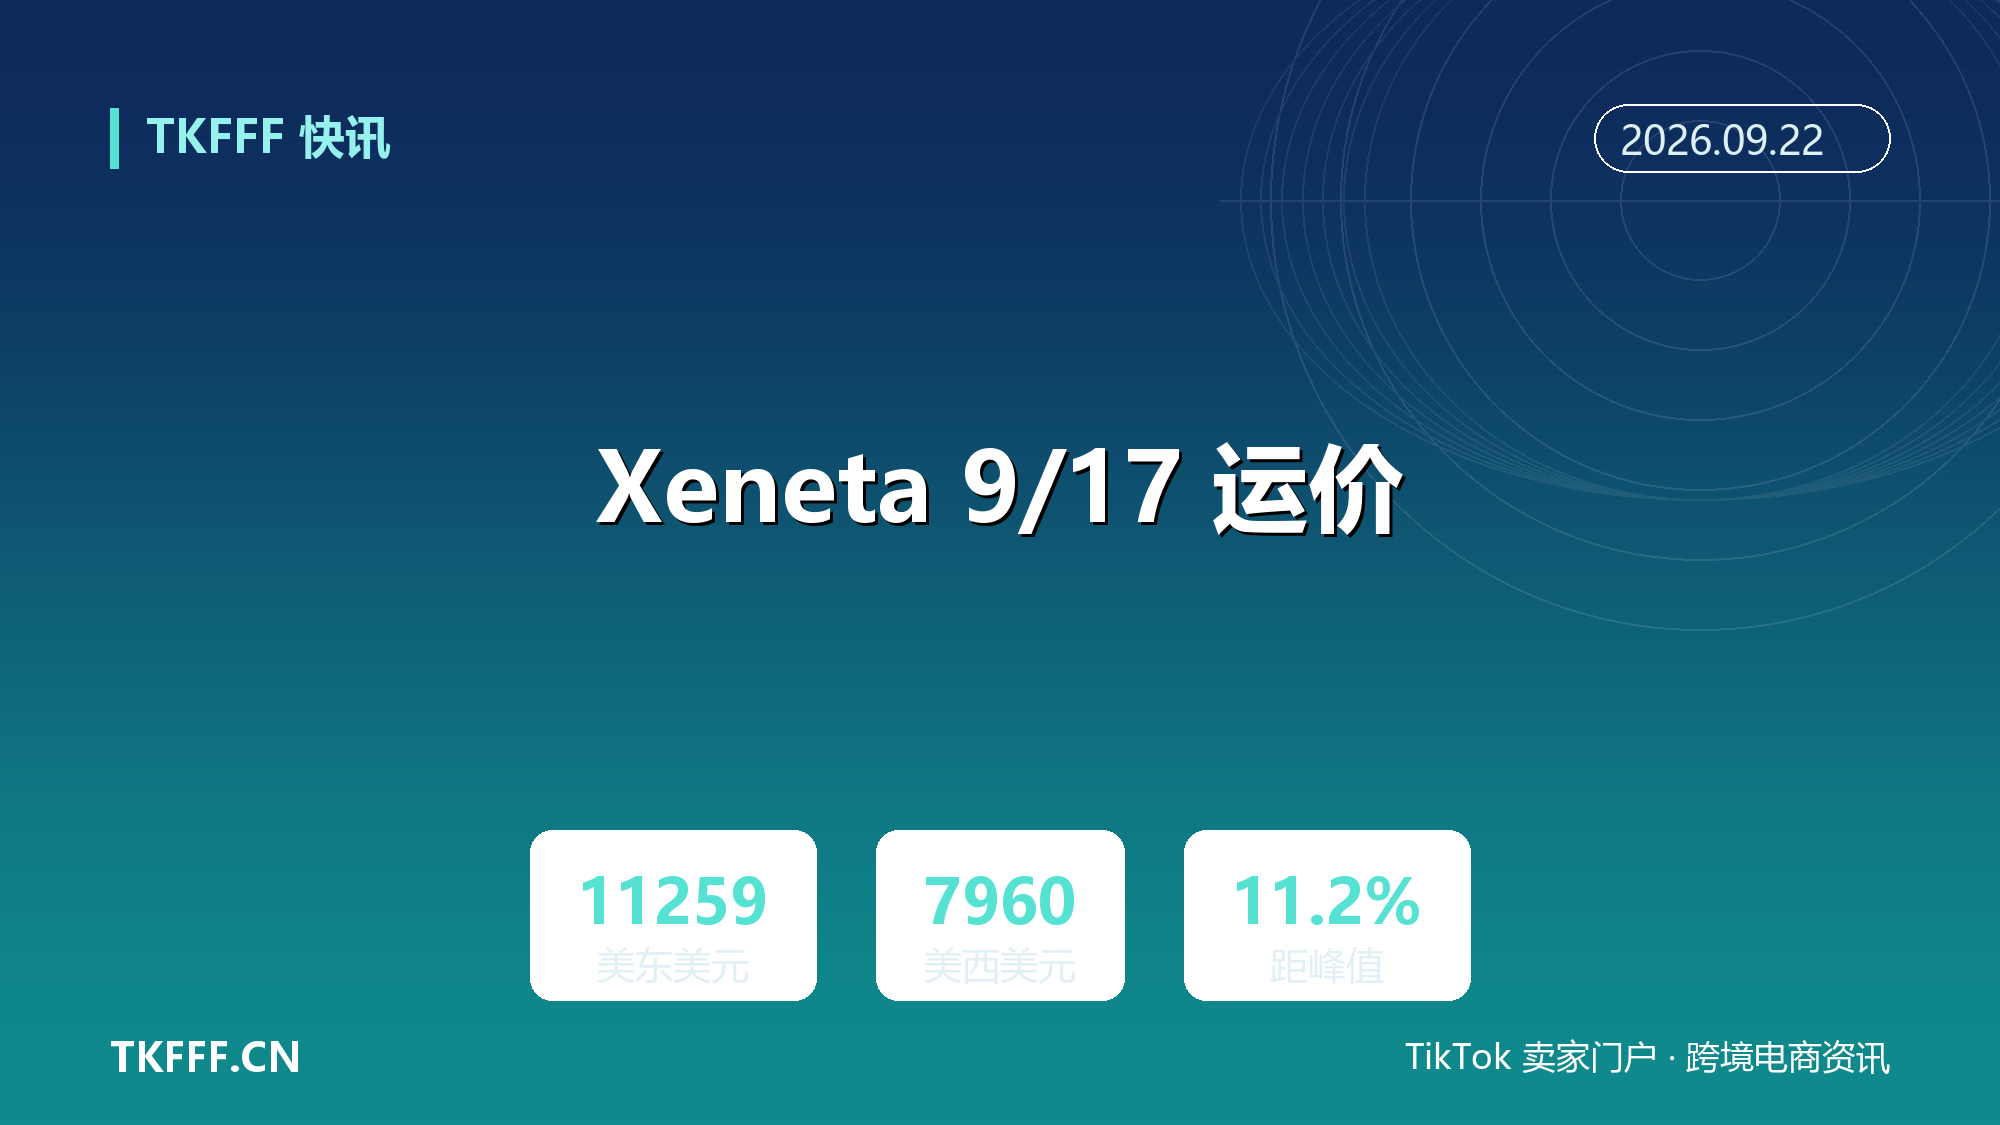
Xeneta 9/17 运价:远东至美西 7960 美元、美东 11259 美元,距疫情峰值仅 17.9% 与 11.2%
美东线的即期运价,离历史最高点只差 11.2% 了。
奥斯陆运价分析平台 Xeneta 在 9 月 18 日发布的周度市场更新中给出:截至 9 月 17 日,远东至美东市场平均即期运价 11259 美元/FEU,对比 2022 年 1 月 1 日创下的 12683 美元/FEU 历史高点,差距 11.2%;远东至美西 7960 美元/FEU,对比 2022 年 2 月 1 日的 9699 美元/FEU 高点,差距 17.9%。
一家运价基准机构把「可能突破历史高点」写进周报,这在集运市场是极少见的措辞。Xeneta 首席分析师 Peter Sand 的原话是:在燃油价格推高附加费的情况下,突破疫情峰值不能被排除,那将是非同寻常的市场发展。
对跨境卖家来说,问题只剩一个:现在发,还是等?
一、五条主干航线的价格结构
先把完整数据摆出来(Xeneta 市场平均即期运价,2026 年 9 月 17 日,单位:美元/FEU):
远东至美西 7960;远东至美东 11259;远东至北欧 4103;远东至地中海 4434;北欧至美东 2956。
与 2026 年 2 月 28 日(霍尔木兹危机前的基准点)相比:美西涨 323.6%,美东涨 324.7%,北欧涨 84.9%,地中海涨 33.2%,北欧至美东涨 100.1%。
这组数字里藏着两个结构性事实。
第一个是美东溢价。美东比美西贵 3299 美元/FEU,溢价率约 41%。这个价差长期存在,但 41% 明显高于常态,反映的是船公司在美东线上的定价能力,以及巴拿马运河通行能力的约束。
第二个是欧线分化。美线较危机前涨了三倍多,北欧线只涨 84.9%,地中海线甚至只有 33.2%。同一时间、同一批船公司,两条主航线走势完全相反。Drewry 的数据也印证了这一分化:截至 9 月 17 日,上海至鹿特丹 3626 美元/40 尺柜、周跌 9%,上海至热那亚 4016 美元、周跌 5%,欧线已连跌数周;同期上海至纽约 10394 美元、周涨 7%,上海至洛杉矶 7712 美元、周涨 5%。
二、为什么还在涨:燃油、运力与旺季
三股力量叠在一起。
第一是燃油。据 Ship & Bunker 数据,全球 20 港低硫燃油均价在 9 月 17 日当周达到 901.50 美元/吨,而 2 月 27 日为 543.50 美元/吨,涨幅超过 65%;虽仍低于 3 月 20 日 1053 美元/吨的峰值,但绝对水平已经足够推高燃油附加费。船东通过附加费和定价工具把这笔成本转嫁出去。
第二是运力。Sand 指出,船东正趁市场火热向美东航线加运力,9 月远东至美东的投放运力比 8 月高 6%—7%。这个动作是双向信号:短期看是运力增加、运价应该松动;但也说明船东判断市场还有最后一波行情可以收割,加完就要收手。
第三是旺季拉长。NRF 在 9 月 9 日把 9 月美国进口预测上调至 231 万 TEU(8 月初的预测为 216 万 TEU),并判断 9 月大概率是全年进口最高的一个月。本该更早到港的货,被政策时间表挤到了 8 月底至 9 月。

三、赶黄金周,还是等回落
Sand 给出的时间窗口很明确:10 月初还有一波推涨——托运人赶在黄金周亚洲工厂停工前把货运出去;之后运价开始走软,或至少涨幅放缓。
翻译成年底前的操作节奏:
9 月底前发运的货,要接受当前价位,且大概率等不到更便宜的窗口。这一波适合发必须在黑五网一上架的关键 SKU——断货损失远大于运价差。
10 月中旬之后发运的货,可以赌一把回落,但不要把所有赌注押上。Sand 的原话是涨幅放缓或回落,不是大幅下跌。历史上旺季后的运价回落,很少一步到位。
真正划算的做法是拆批发:把 Q4 销量确定的部分现在锁舱发走,把弹性需求留到 10 月后按当时的运价决策。锁一部分、留一部分,比全押一头稳。
四、别只看价格:舱位与空班
旺季里,报价单上的数字往往不是最贵的成本。
第 39 至 43 周,720 个东西向主要航次中取消率约 11%,一半以上集中在亚洲至美国航线,是三大东西向航线里削运力最狠的。马士基也已公布黄金周跨太平洋调整,美西 TP8、美东 TP12 航线均有航次取消。
空班意味着两件事:可用舱位变少,船期可靠性下降。你的货上了船,也可能因为下一程的空班而滞留在中转港。
所以旺季谈价的优先级要重排:第一是锁舱能力(能不能保证上船),第二是船期可靠性(会不会被甩柜),第三才是单价。

五、中小卖家拿到的价,通常不是这个价
最后一条风险提示,也是最容易被忽略的。
7960 和 11259 是 Xeneta 的市场平均即期运价,其数据池来自全球数百家托运人和货代的实际成交价,覆盖超 6 亿条合约运价、17 万条以上港口对航线。这个均值的构成里,有大量大客户的长约价格和规模化即期成交。
中小卖家没有这个议价筹码,实际拿到的报价通常高于市场均值,旺季差距可能拉到 10%—30%。同样是美西线,大客户拿 7000 美元出头,中小卖家可能要付到 8500 美元以上。
即期与长约的价差同样值得注意。Xeneta 同时跟踪长约价与即期价,两者在波动期的差距可以很大——长约价稳但门槛高,即期价灵但波动大。签长约之前,用市场均值做一次基准校验,是必要的动作。
真正的考验在 10 月中旬。黄金周出货潮结束后,运价是软着陆还是继续冲,取决于船东那 6%—7% 的新增运力能不能被真实货量消化。到那时,这一轮旺季的顶部才算真正定下来。

六、参考资料
- Xeneta:《Weekly Ocean Container Shipping Market Update》(2026 年 9 月 18 日发布,数据截至 9 月 17 日)
- American Journal of Transportation:《Xeneta weekly ocean container shipping market update September 18, 2026》
- IndexBox:《Xeneta: Far East-US Container Spot Rates Up 324% Since Hormuz Crisis》
- 路透社(Reuters):《Ocean container shipping rates could test record highs as Iran war fuel spike drives rise》
- Ship & Bunker 全球 20 港低硫燃油(VLSFO)均价数据
- Drewry 世界集装箱运价指数(WCI)9 月 17 日数据