
荷兰ViDA首根支柱落地:2027年1月1日先做能源类OSS与技术澄清,强制反向征收2028年7月才启动
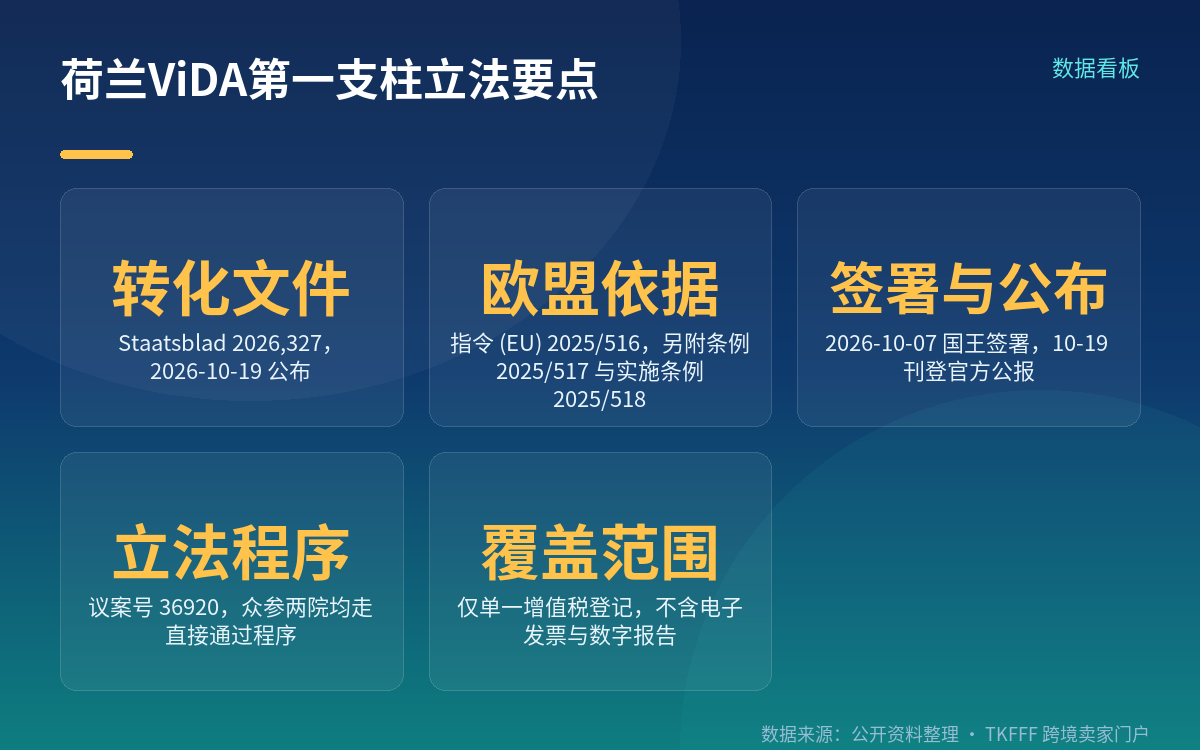
荷兰官方公报(Staatsblad 2026, 327)已于2026年10月19日公布,标志欧盟增值税数字化一揽子方案(ViDA,VAT in the Digital Age)的第一根支柱——单一增值税登记(SVR,Single VAT Registration)——在荷兰完成转化。转化依据是欧盟理事会指令 (EU) 2025/516(2025年3月11日通过、3月25日刊登、4月14日生效),另附条例 (EU) 2025/517 与实施条例 (EU) 2025/518。荷兰是首个完成这一阶段转化的成员国,并非唯一转化国,ViDA本身是欧盟层面的指令。
立法进程为:议案号 36920,2026年3月26日提交众议院,9月17日众议院以「直接通过程序」(hamerstuk,不辩论不表决)通过,10月6日参议院同样以直接通过程序通过,10月7日由国王签署,10月19日刊登于官方公报。需要先明确一点:荷兰本法只实施 SVR 这一根支柱,电子发票、数字报告(DRR)、平台经济规则都不在本法范围内。
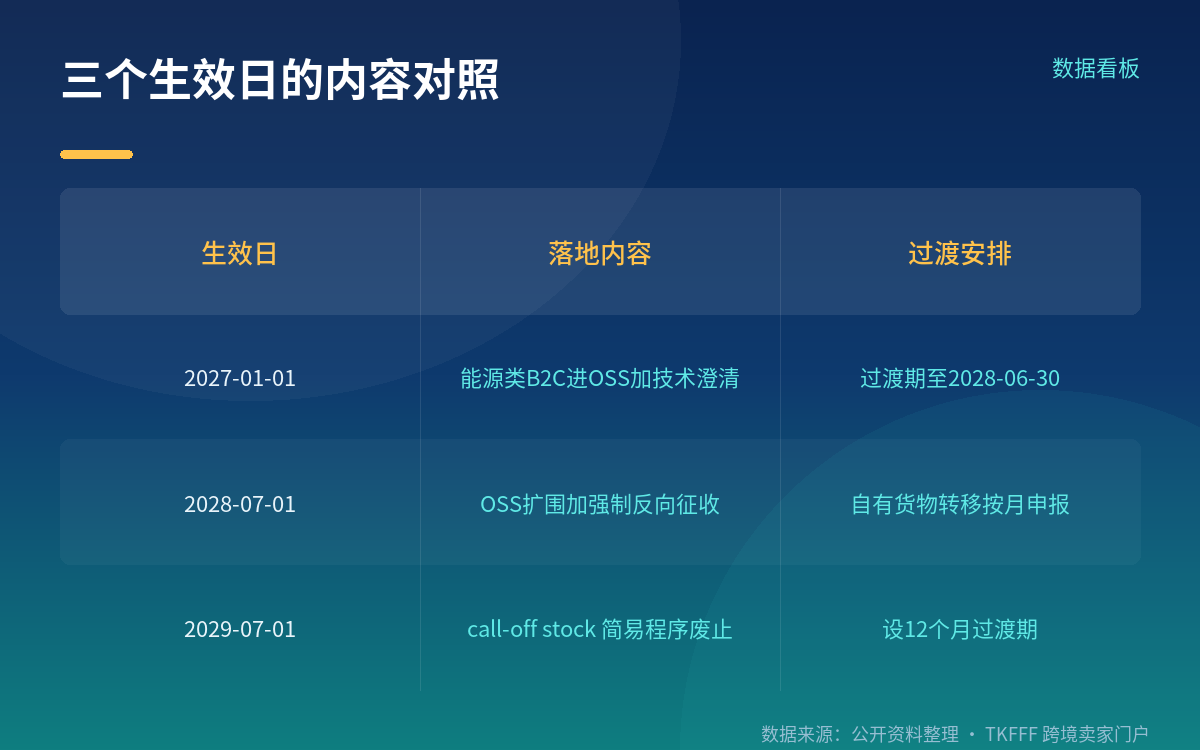
三个生效日对应三段完全不同的内容
2027年1月1日落地的是:联盟一站式申报(OSS,One-Stop Shop)扩至向成员国以外非应税客户供应的天然气、电力、供热、制冷,并设过渡期至2028年6月30日;此外还有一批立法技术性修正,包括非联盟OSS扩展、1万欧元远程销售门槛的计算口径澄清(仅计自发运成员国发出的货物)、平台「视为供应商」规则澄清等。
2028年7月1日落地的是重量级内容:OSS 大幅扩围,覆盖安装与组装服务、船舶飞机列车上的B2C供应、部分成员国境内B2C供应;新增自有货物转移(Transfer of Own Goods)OSS 模块,含按月电子申报与10年交易记录留存;强制B2B反向征收扩展到「供应商在征税国未设立亦未登记、而客户在该国完成税务识别」的情形;call-off stock 简易程序停止新增。
2029年7月1日,call-off stock 简易程序全面废止,过渡期12个月。这是指货物先运入客户所在成员国、后续在该国销售的简易计税安排,一旦废止,这类交易需回到常规进口与计税路径逐笔处理。它排在本次立法三段的最后一段,与前两个生效日不属于同一批义务。
立法程序走了两条快速通道
图片来源:Grant Thornton — Grant Thornton 荷兰 ViDA 单一增值税注册解读文章配图(https://www.grantthornton.nl/en/insights-en/tax/dutch-proposal-to-implement-a-single-vat-registration-in-the-eu/)
荷兰转化ViDA第一支柱的立法程序本身值得记录。议案号 36920 于2026年3月26日提交众议院,9月17日众议院以「直接通过程序」(hamerstuk)通过——该程序意味着不辩论、不表决,议案直接进入下一环节。10月6日参议院同样以直接通过程序通过,10月7日由国王签署,10月19日刊登于官方公报。签署日与公布日之间有12天,属于正常的公布程序间隔,不代表生效日被提前。
2027年初的实质内容有限
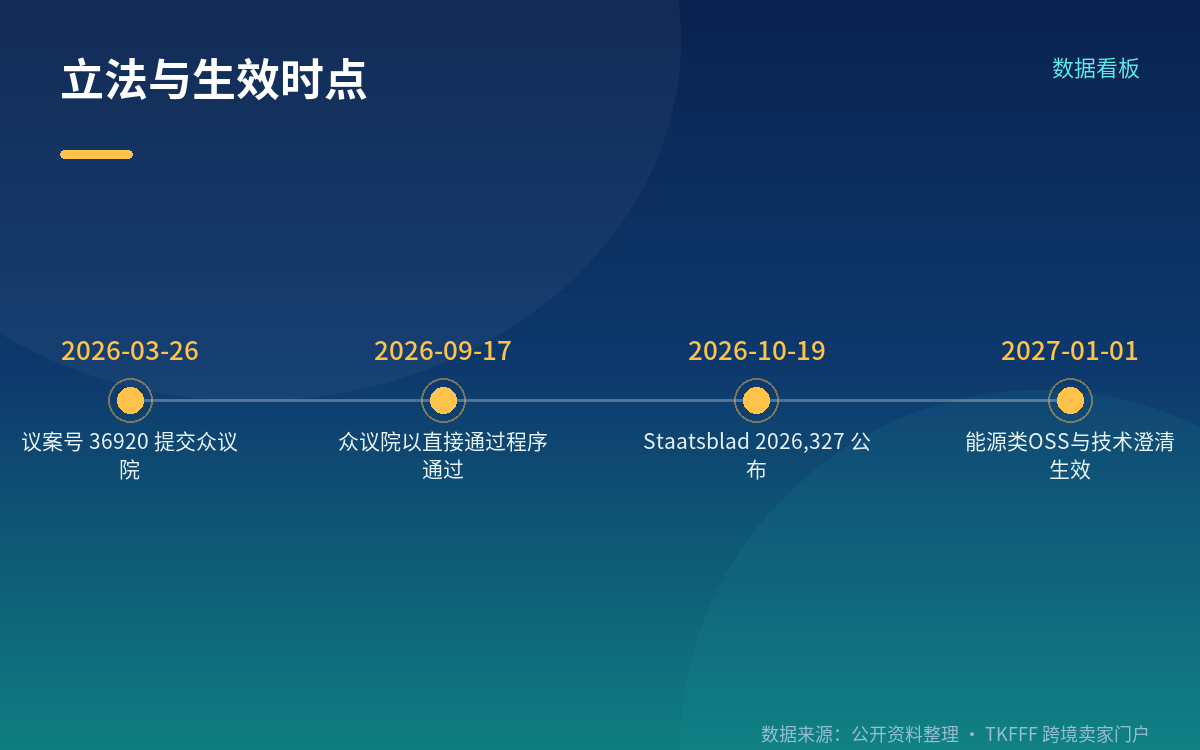
这里有一个高频误写需要纠正:不是「2027年起欧盟卖家就要按反向征收或OSS申报」。2027年1月1日的落地面只有能源类B2C进OSS与一批技术性澄清,强制反向征收与OSS大幅扩围都排在2028年7月1日。对做跨境零售的卖家来说,2027年初的实际变化集中在供应链归集与后台申报口径,而不是全面申报义务的切换。
边界:本法只处理「单一登记」
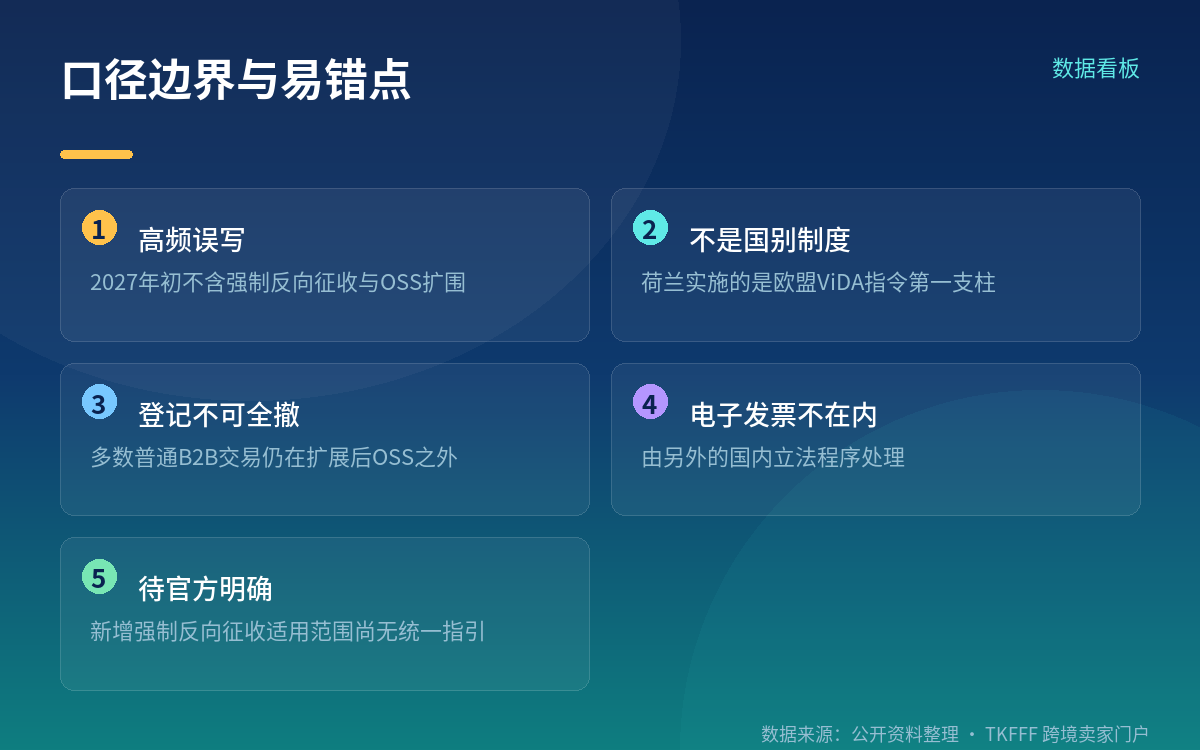
不能据此推断「境外税务登记全面取消」。多数普通B2B交易、margin scheme等特殊VAT方案、部分进口交易仍留在扩展后的OSS之外,仍需逐笔判断交易类型。荷兰保留了本国既有反向征收条款,新增强制反向征收在特定情形下优先适用,官方尚未就适用范围发布统一操作指引。
按适用主体看:跨境供应天然气电力供热制冷的企业对应2027年1月1日,过渡期到2028年6月30日;提供安装与组装服务、在船舶飞机列车上向消费者销售的卖家对应2028年7月1日;适用 call-off stock 简易程序的企业对应2029年7月1日。三类主体不应按同一日期排期。
注意事项
本法是欧盟层面指令的成员国转化,不能写成荷兰国别制度。参议院10月6日为直接通过程序,无公开辩论记录。欧盟层面对2027年1月1日这批内容的定性偏技术性修正。文中三个生效日不可互换引用。
常见问题
问:2027年1月1日就要按强制反向征收申报吗? 答:不是。强制反向征收自2028年7月1日起适用。
问:这是荷兰自己的税务制度吗? 答:不是。荷兰实施的是欧盟 ViDA 指令的第一根支柱。
问:境外增值税登记可以全部取消吗? 答:不能。多数普通B2B交易与部分特殊VAT方案仍在扩展后的OSS之外。
问:电子发票和数字报告什么时候落地? 答:不在本法内,由另外的国内立法程序处理。
参考来源
荷兰官方法律跟踪站 Regfollower《Netherlands enacts first phase of VAT in the digital age rules》,2026年10月,regfollower.com/netherlands-enacts-first-phase-of-vat-in-the-digital-age-rules/。
荷兰官方公报(Staatsblad 2026, 327),2026年10月19日公布,议案号 36920。
Global Indirect Tax Management《Netherlands: House of Representatives Adopts the ViDA Single VAT Registration Bill Without a Vote》,2026年9月17日。