
欧盟更新不合作税务管辖区名单:越南巴拿马移入附件二待深度审查,附件一缩至8个
10月9日,欧盟理事会成员国财长就最新一轮不合作税务管辖区名单达成一致,欧盟委员会同日发布新闻稿。本次更新后,附件一(不合作管辖区)现为8个,附件二(合作管辖区)现为10个。关于附件一此前有多少个,委员会本次每日新闻稿没有给出基数;可核的上一版是2026年2月17日的官方公告,当时附件一为10个管辖区——本轮移出巴拿马与越南两个,即10减2等于8。
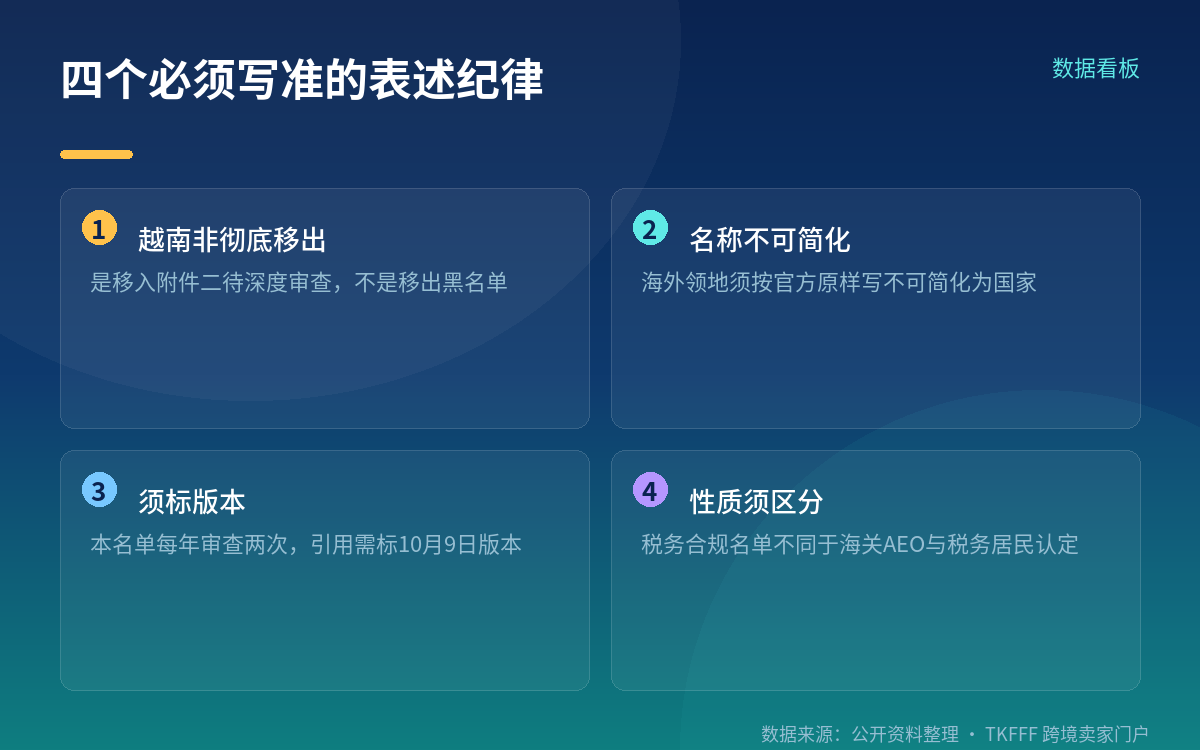
⚠️ 关于越南与巴拿马,有一个必须写准的表述:两者是"从附件一移出、移入附件二",而附件二本身是"待全球论坛对其信息交换框架开展深度审查"的状态。欧盟委员会原文写的是"pending an in-depth review by the Global Forum of their exchange of information frameworks"。因此不能写成"越南被移出黑名单"这种一刀切说法——移入附件二不等于彻底移出,也不等于免于后续审查。
附件一:8个管辖区(2026年10月9日版本)
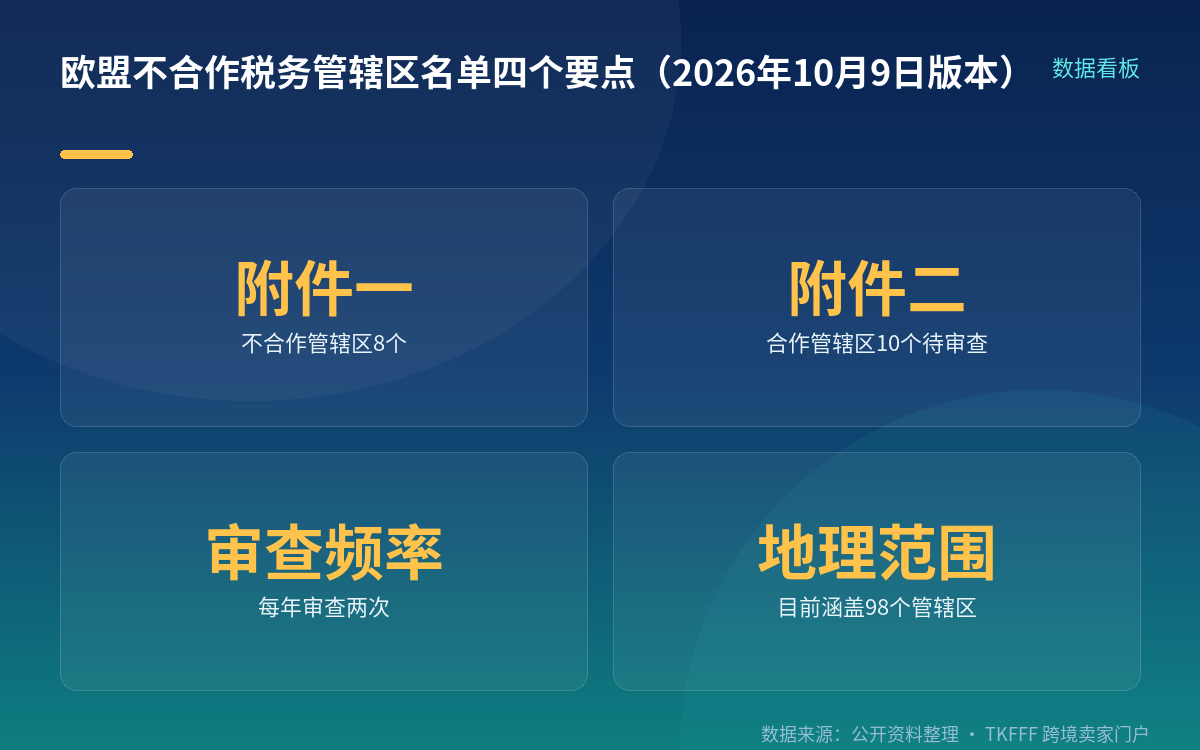
按欧盟委员会公布文本,附件一现包含以下8个管辖区,官方英文名称与中文译名如下:
| 官方英文名称 | 中文名称 |
|---|---|
| American Samoa | 美属萨摩亚 |
| Anguilla | 安圭拉 |
| Guam | 关岛 |
| Palau | 帕劳 |
| the Russian Federation | 俄罗斯联邦 |
| Turks and Caicos | 特克斯和凯科斯群岛 |
| US Virgin Islands | 美属维尔京群岛 |
| Vanuatu | 瓦努阿图 |
⚠️ 名称纪律:美属萨摩亚、美属维尔京群岛为美国属地,特克斯和凯科斯群岛为英国海外领地。这些名称须按官方列表原样书写,不可简化为"美国""英国"。
附件二:10个管辖区(2026年10月9日版本)
| 官方英文名称 | 中文名称 |
|---|---|
| British Virgin Islands | 英属维尔京群岛 |
| Brunei Darussalam | 文莱 |
| Eswatini | 埃斯瓦蒂尼 |
| Greenland | 格陵兰 |
| Jordan | 约旦 |
| Montenegro | 黑山 |
| Morocco | 摩洛哥 |
| Panama | 巴拿马 |
| Türkiye | 土耳其 |
| Viet Nam | 越南 |
⚠️ 英属维尔京群岛为英国海外领地,同样按官方名称书写。
本轮各项变动的官方理由
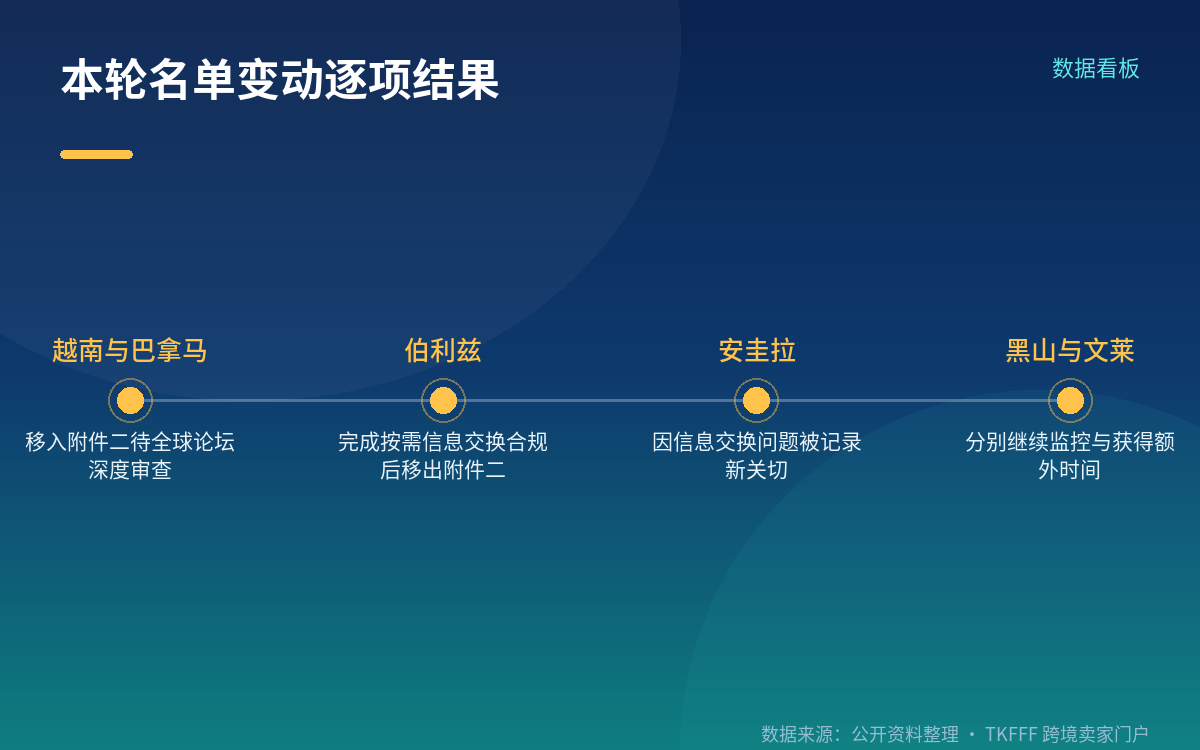
越南与巴拿马:欧盟委员会表述为两者在解决遗留问题上采取实质性举措(significant steps to address outstanding issues),因而从附件一移出,并移入附件二、待全球论坛对其信息交换框架开展深度审查。委员会称这确认了建设性接触对税务治理的正面效果。KPMG的税务快讯补充了更细的背景:巴拿马条目下涉及有害优惠税收措施的那一项,因其按行为准则工作组指引改革了外国来源收入豁免制度而被移除,其接受全球论坛按需信息交换深度审查的承诺被记入附件二;越南则是在全球论坛2025年按需信息交换同行评议中被评为"不合规"后获准进行深度审查,其2025年BEPS(基侵蚀与利润转移)包容性框架同行评议关于国别报告的建议承诺也被记入附件二。委员会简报另有一处表述为瓦努阿图"在公平税收方面仍有未解决的关切"。
瓦努阿图:委员会确认其在税务透明度上有进展,但因另一领域关切未解决,仍留在附件一。
安圭拉:因未处理与其信息交换框架相关的问题,被新记录一项关切。委员会对此表示遗憾,并已邀请该管辖区与欧盟行为准则工作组及全球论坛接触以解决问题。
伯利兹:在采取必要步骤确保符合按需信息交换国际标准后,从附件二移除。
黑山:已履行接受全球论坛深度审查的承诺,但在结果公布前继续置于监控之下。
文莱:获得额外时间,将其税收框架与公平税收原则对齐。
名单性质与审查节奏
这份名单是税务合规名单,欧盟委员会说明其依据是客观、公认的国际标准,包括税务透明度、公平税收,以及G20/OECD关于BEPS(基侵蚀与利润转移)的最低标准——这些标准与全球论坛、BEPS包容性框架达成的国际标准一致,标准本身在2016年11月经济与财长会(ECOFIN)上由成员国商定。名单由欧盟理事会主导,业务层面的政府间机构是商业税收行为准则工作组,欧盟委员会提供技术性准备与技术支持。
名单的地理范围目前包括98个管辖区,按多项风险指标筛选。名单每年审查两次,以反映各管辖区税收政策与合作水平的变化,因此本文标注的是2026年10月9日版本;KPMG指出下一次更新预计在2027年2月。
⚠️ 性质区分:这是税务合规名单,与海关AEO(经认证的经营者)高级认证、与税务居民身份认定不是同一套机制,对企业实操的影响路径不同。委员会另有一份"已识别税务缺陷"汇总表,并明确说明该表只是为欧盟执行伙伴的税务尽职调查提供参考,"不应被视为另一份欧盟名单"。此外,KPMG提示修订后的名单在附件一与附件二刊登于欧盟官方公报后生效。
注意事项
- 表述越南与巴拿马时,须写明"移入附件二待全球论坛深度审查",不可写成彻底移出名单。
- 海外领地与属地名称须按官方列表原样书写,不可简化为主权国家名。
- 引用名单时须标注2026年10月9日版本;名单每年审查两次,结论有时效性。
- 该名单属税务合规范畴,与海关AEO、税务居民身份认定是不同的机制,影响路径不同。
- 本文只陈述欧盟委员会公布的公开事实与各管辖区名单变动理由,不评价各国税务透明度高低,不提供税务合规操作建议。
常见问题
问:越南已经移出黑名单了吗? 答:更准确的说法是越南从附件一移出、移入附件二,且处于待全球论坛对其信息交换框架开展深度审查的状态。欧盟委员会原文使用的表述是"pending an in-depth review",不等于彻底移出。
问:附件一为什么少了? 答:本轮从附件一移出的正是巴拿马与越南两个管辖区,因此附件一由上一版(2026年2月17日官方公告)的10个降至8个。安圭拉不是本轮移入的——它在此前版本里就已列于附件一,本轮的变化是委员会对它记录了一项新关切(record a new deficiency),因此不构成与移出方向相反的入项。
问:瓦努阿图有进展为什么还在附件一? 答:委员会确认其在税务透明度上有进展,但因另一领域关切未解决而仍留在附件一。欧盟委员会10月9日每日新闻稿把该领域表述为公平税收方面仍有未解决的关切。
问:这份名单多久更新一次? 答:每年审查两次,本次为2026年10月9日版本。委员会同时表示将密切监测各管辖区的相关发展。
参考来源
- 欧盟委员会税收与海关总司《The Council updates the EU list of non-cooperative tax jurisdictions as cooperation delivers further progress》(2026年10月9日)
- 欧盟委员会《EU list of third country jurisdictions for tax purposes》(2026年10月9日版本)
- 欧盟委员会每日新闻《Daily News 09/10/2026》(2026年10月9日)
- KPMG《EU: List of non-cooperative jurisdictions updated》(2026年10月)