
英国下议院通过CBAM税率计算条例:2027年1月1日生效,16项合格碳价机制可抵减境外已缴碳价
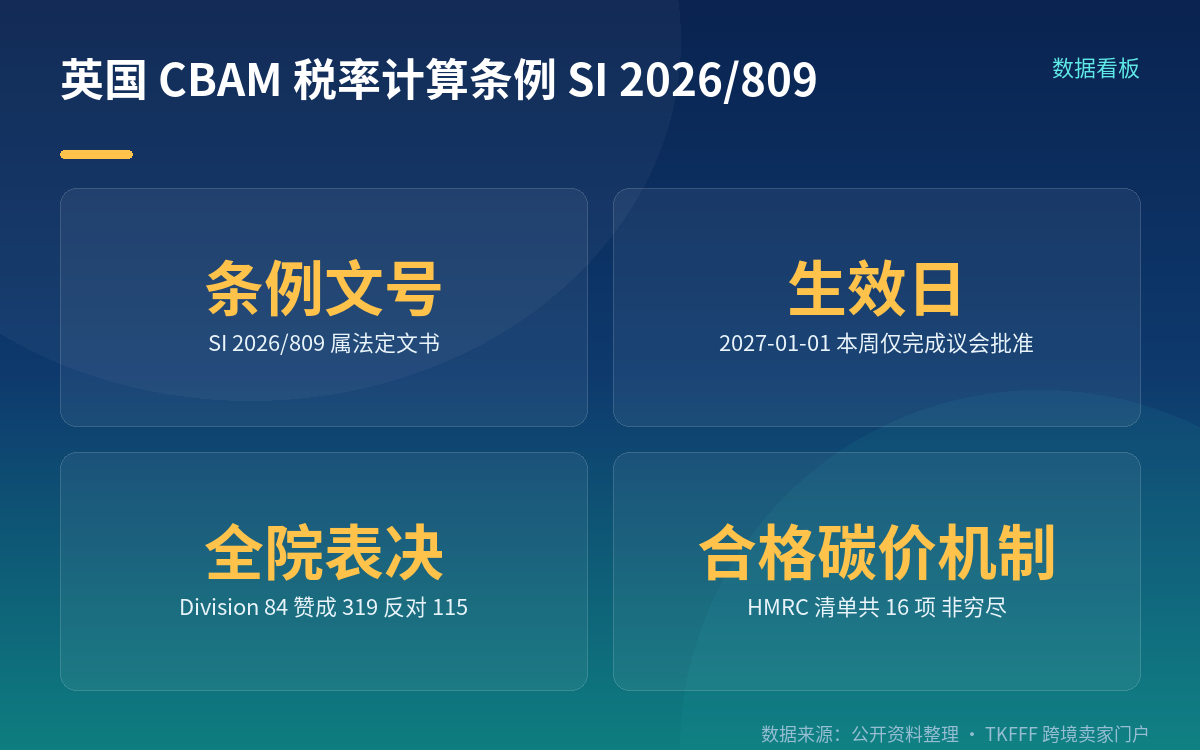
英国下议院于 2026 年 10 月 14 日通过了《碳边境调节机制(CBAM 税率计算与碳价减免认定)条例 2026》(Carbon Border Adjustment Mechanism (Calculation of CBAM Rate and Determination of Carbon Price Relief) Regulations 2026),文号 SI 2026/809。
🔴 这件事最需要先说清的一点:这份条例 2027 年 1 月 1 日才生效。10 月 14 日英国下议院做的是批准程序,不是开始征税。 把"下议院通过 CBAM 条例"写成"英国 CBAM 已经开始征税"是事实错误。
🔴 主体归属也要精确:做出批准行为的是英国下议院(House of Commons),不是"英国政府"。 这份条例由英国财政部(HM Treasury)与 HMRC(英国税务与海关总署)联合制定,授权法是 Finance Act 2026。
条例的立法程序
这份条例走的是"先制定、后由下议院决议批准"(made affirmative procedure)程序。按议会记录:
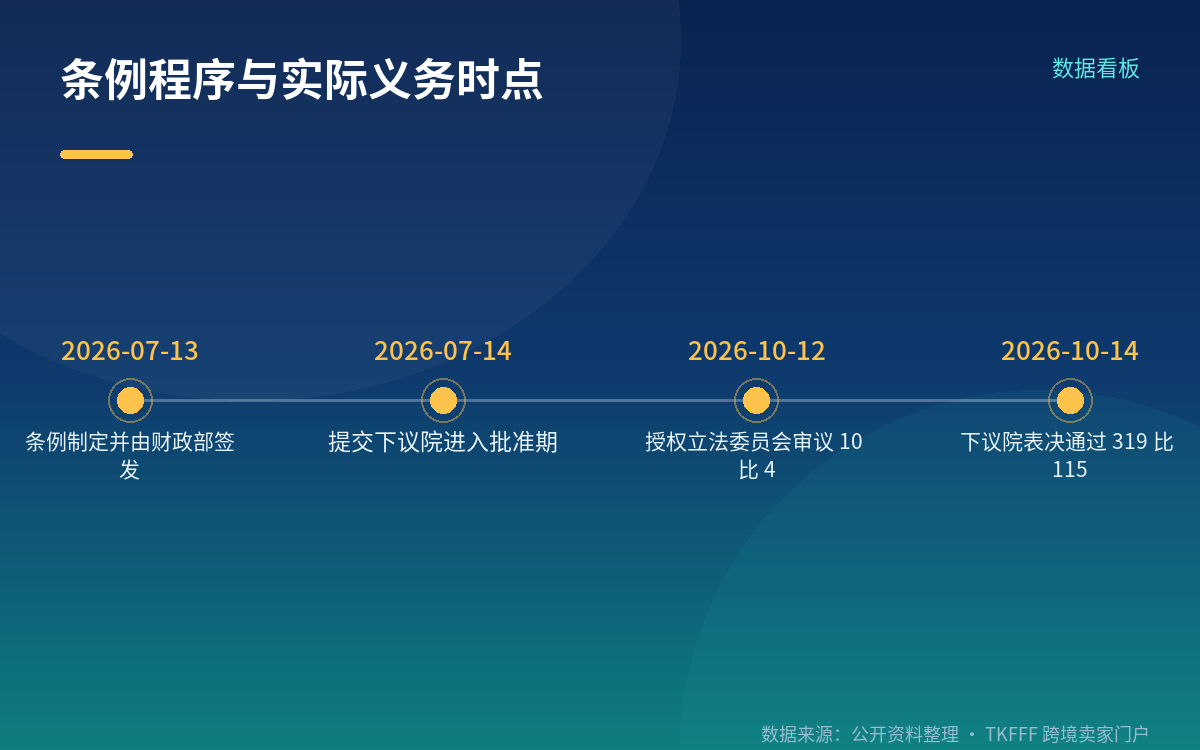
- 2026 年 7 月 13 日:条例制定(made)
- 2026 年 7 月 14 日:提交下议院(laid before the House of Commons)
- 2026 年 10 月 12 日:下议院授权立法委员会(Delegated Legislation Committee)审议,委员会表决 10 票赞成、4 票反对
- 2026 年 10 月 13 日:下议院决定推迟对该动议的表决
- 2026 年 10 月 14 日:下议院表决通过,Division 84,赞成 319 票、反对 115 票、未投票 217 人
- 2026 年 10 月 20 日:批准期届满
- 2027 年 1 月 1 日:条例生效
⛔ 10 月 12 日的委员会表决(10:4)与 10 月 14 日的全院表决(319:115)是两个不同的表决,不可混用。委员会投票只是"委员会已完成审议",真正的批准是全院决议。
条例生效日写明在法规正文第一部分:"本条例可引称为《2026 年碳边境调节机制(CBAM 税率计算与碳价减免认定)条例》,自 2027 年 1 月 1 日起生效。"
把条例通过与实际义务的时点分开看更清楚:
| 时点 | 事项 |
|---|---|
| 2026-10-14 | 下议院批准条例 |
| 2027-01-01 | 条例生效、UK CBAM 适用 |
| 2028-01-01 | HMRC 的 CBAM 登记服务开放 |
| 2028-05-31 | 首个会计期(2027 全年)的申报与缴款截止 |
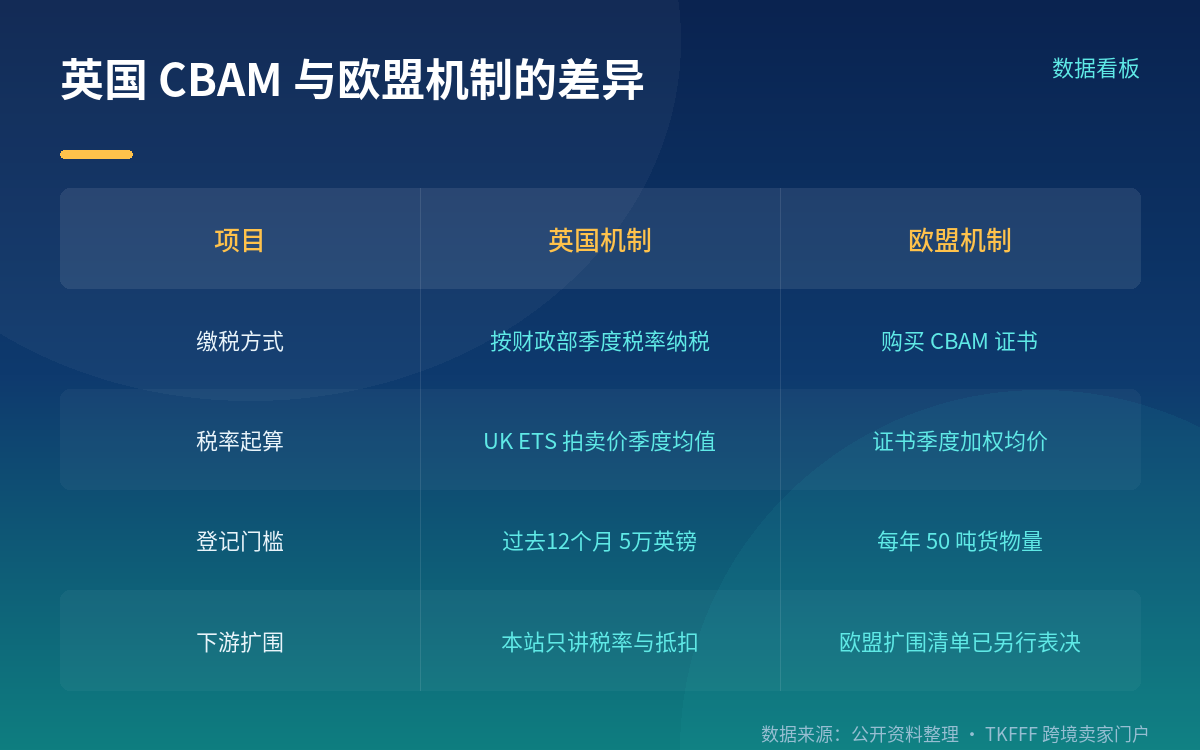
登记门槛是过去 12 个月进口 CBAM 货物价值达 50,000 英镑。这是按英镑金额计算的门槛,与欧盟按吨数(50 吨)的门槛口径不同——进口少量高价值货物可能先触及英国门槛,而进口大宗低价值货物则相反。
会计期在首个日历年按年计算,2028 年起转为按季。触发登记义务的进口商通常有 30 天完成登记;2027 年触发登记义务的,期限延至 2028 年 1 月 31 日。
它补的是 UK CBAM 的哪一块
UK CBAM 的主体法例是《Finance Act 2026》第 5 部分,涵盖铝、水泥、化肥、氢、铁与钢五个部门。条例本身不是设立这项税,而是补充两项操作细节:
一是税率怎么算。 与欧盟机制不同,英国的机制不是让进口商购买证书,而是由 HM Treasury 提前公布季度税率,进口方按此纳税。税率的起算点是上一季度 UK ETS(英国碳排放交易体系)拍卖清算价的均值,再按相关行业的自由配额比例下调。部长在 10 月 12 日的委员会审议中说明了这一计算方式。
二是境外已缴碳价怎么抵扣。 如果 CBAM 货物的隐含排放已在生产国承担了符合条件的碳价,进口商可以申领碳价减免(carbon price relief),避免同一吨碳被重复收费两次。
16 项合格碳价机制:含欧盟 ETS 与中国全国碳市场
HMRC 公布的"当前合格碳定价机制"(Qualifying Carbon Pricing Scheme, QCPS)清单共 16 项:
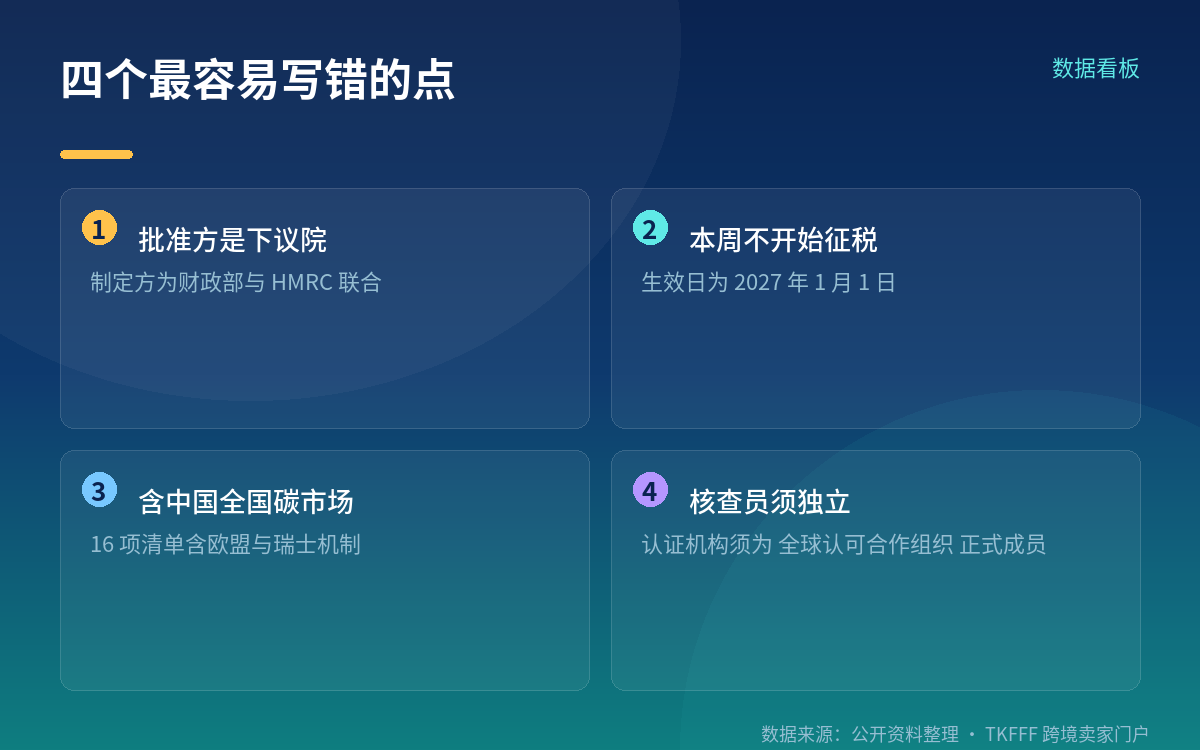
澳大利亚 Safeguard Mechanism、加拿大联邦产出基准定价系统(OBPS)、智利碳税、中国全国碳排放权交易市场、欧盟碳排放交易体系(EU ETS)、印度碳信用交易机制(CCTS)、日本 GX-ETS、哈萨克斯坦 KAZ ETS、韩国 K-ETS、黑山碳排放交易机制、新西兰碳排放交易机制(NZ ETS)、塞尔维亚碳税、新加坡碳税、南非碳税、瑞士碳排放交易体系(CHETS)、中国台湾碳费。
⚠️ 三点必须一并说明:
核查时点。 官方页面明确写明"本清单基于截至 2026 年 6 月 19 日 可获得的信息",并会在有新机制被评估时更新。清单位于 8 月 27 日由 HMRC 正式公布。
清单非穷尽。 官方表述是"本清单并非穷尽",并说明如果某机制符合全部标准但未被列出,仍可能属于合格碳定价机制。
列入清单 ≠ 全额可抵。 被自由配额覆盖的排放不产生实际碳价,不计入减免;已收到的返还或退款也会减少可申领的减免额。某机制下所有排放都被免费配额覆盖、或该机制提供全额减免时,可能没有可申领的减免。
Minister 在委员会上特别提到,加拿大联邦产出基准定价系统也属于合格机制,可用于避免重复收费。
申领减免的三道门槛
条例对申领设了明确要求,减免必须逐票(逐 CBAM 货物)办理:
取得核查表。 进口商必须取得由核查员完成的碳定价核查表(carbon pricing verification form)。
核查员独立性。 核查员须独立于装置、进口商与机制运行机构;核查员的认证机构须为 Global Accreditation Cooperation(全球认可合作组织)的正式成员。
记录保存 6 年。 相关申报资料需保存 6 年。
关于"有效碳价"的计算基准,出处是 HMRC 的指引(不是条例条文本身):按进口年前两个日历年之一计算——即 2027 年进口的货物对应 2025 年或 2026 年的装置排放数据。条例还规定把碳价减免折算为英镑,以及相应的主管机关职权安排。
四个易错点与卖家侧需自行核实的事项
⛔ 不是"英国政府通过 CBAM"。 批准方是下议院;制定方是财政部与 HMRC 联合;授权法是 Finance Act 2026。这三者不是同一件事。
⛔ 不是"已经开始征税"。 生效日是 2027 年 1 月 1 日,10 月 14 日只是议会批准环节完成。
⛔ 不是"按欧盟证书价缴税"。 英国机制不购买证书,进口方按财政部公布的季度税率纳税。
⚠️ 默认值与示范税率已公布,正式税率仍未定。 2026 年 10 月 16 日,英国政府发布了 default emissions values(每件货物的默认排放值,以贸易加权平均为基础、除化肥外各行业统一加 10% 加成,适用 2027 与 2028 两年,2029 年起改为国别默认值)以及 2027 年第一季度的示范税率(illustrative rates,含一个算例)。⚠️ 示范税率只是指引性测算,不产生纳税义务;2027 年第一季度的正式税率将在年底前发布,此后按季度在 gov.uk 公布。
对向英国出口铝、水泥、化肥、氢、铁与钢五类货物的商家,需要逐项核实的是:货物对应的商品编码是否在范围内、自身或供应商是否适用清单中的某个碳定价机制、以及申领减免所需的核查表由谁出具。这些取决于具体货物与供应链结构,需按自身情况向 HMRC 确认或查阅官方指引,本文不做代为判断。
对于免费配额占比较高的行业,部长在委员会上表示英国国内化肥制造商实际承担的有效碳价极低,因此预计进口化肥的初期税负会很轻,并称政府将很快公布示意性税率(illustrative CBAM rates)。⚠️ 示意性税率与实际部门税率是两个不同概念,前者是政府为帮助各方准备而发布的参考数据。
关于后续的碳价走势与合规成本测算,公开信息中没有可依据的预测,本文不做推算。
这份条例把 UK CBAM 从"主体法例已定"推进到"操作细则已定",距离实际适用还有两个多月。
常见问题
问:英国 CBAM 现在开始征税了吗?
没有。SI 2026/809 于 2027 年 1 月 1 日生效,UK CBAM 自同一天起适用。
问:这份条例是议会通过的吗?
准确说法是:下议院于 10 月 14 日通过批准决议;条例由财政部与 HMRC 制定,依据是 Finance Act 2026。
问:10 月 12 日的 10:4 表决就是批准吗?
不是。那是下议院授权立法委员会的审议表决。批准是 10 月 14 日的全院表决,319 票赞成、115 票反对。
问:合格碳价机制清单会变吗?
会。官方页面说明清单会持续更新,且明确表示清单并非穷尽。引用数量时需要注明核查时点。
问:列入清单的机制能全额抵扣吗?
不能。免费配额覆盖的排放不产生可抵扣的实际碳价,实际减免取决于"有效碳价"。
参考来源
- 英国 legislation.gov.uk:SI 2026/809 法规正文与 Explanatory Memorandum(制定日 2026-07-13,提交日 2026-07-14,生效日 2027-01-01)
- 英国议会 statutoryinstruments.parliament.uk:SI 2026/809 的程序时间线与表决记录
- Hansard:2026 年 10 月 12 日第二授权立法委员会审议记录、10 月 14 日 Division 84 表决记录
- GOV.UK:Carbon Border Adjustment Mechanism: List of current qualifying carbon pricing schemes(HMRC,基于 2026-06-19 信息)
- HMRC:Claiming Carbon Price Relief for CBAM 指引集合(2026 年 7 月 16 日、8 月 28 日)
- 中国香港工业贸易署《英国:碳边境调整机制》商业资料通告第 402/2026 号