
HMM董事会批准16.17亿美元订12艘船:8艘13000TEU加4艘支线,2029年底前全部交付
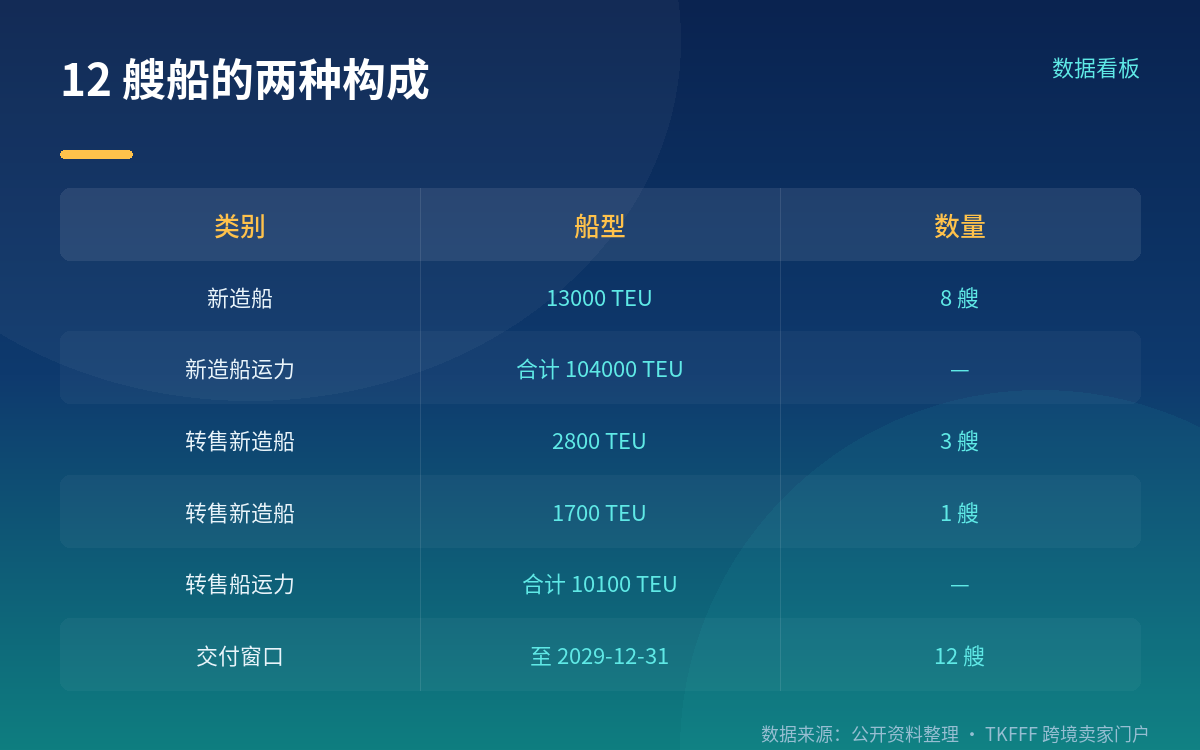
韩国班轮公司 HMM(HMM Co Ltd)董事会于 2026 年 10 月 15 日批准一项约 16.17 亿美元的集装箱船投资,涉及 12 艘船、合计 114,100 TEU。
先说主体:HMM 是韩国的班轮公司。按 Alphaliner Top 100 排名,HMM 以约 103.4 万 TEU 的运营船队位居全球第八,市场份额约 3.0%。这一点与它同时买 13,000 TEU 干线船和 1,700–2,800 TEU 支线船的组合直接相关。
⛔ 本篇涉及多家船东的手持订单对比,其中 MSC 是地中海航运(Mediterranean Shipping Company),与马士基(Maersk)是两家完全不同的公司。 下文所有数字均分别列明,不做合并。
本次获批的构成
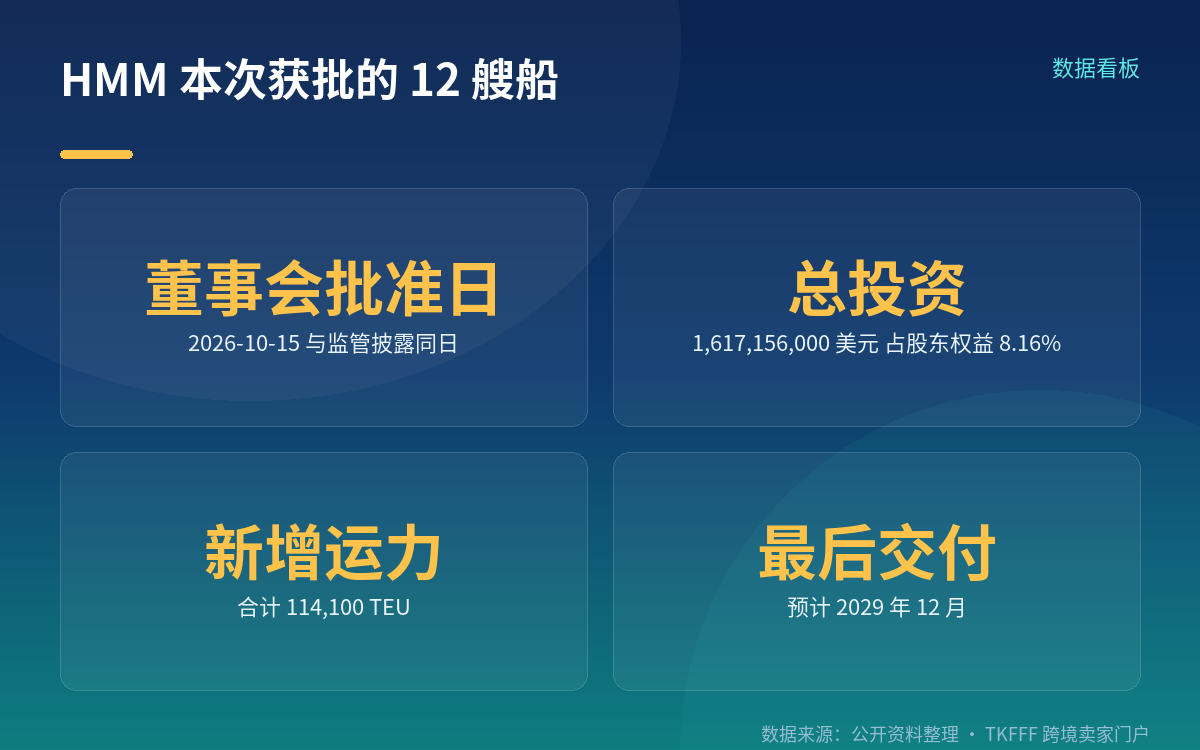
| 项目 | 船型 | 数量 | 运力合计 |
|---|---|---|---|
| 新造船 | 13,000 TEU | 8 艘 | 104,000 TEU |
| 转售新造船 | 2,800 TEU | 3 艘 | — |
| 转售新造船 | 1,700 TEU | 1 艘 | — |
| 合计 | — | 12 艘 | 114,100 TEU |
4 艘中小型船合计贡献 10,100 TEU。
"转售新造船"(resale newbuildings)是一个需要解释的类别:这类船是原船东向船厂订造后、在交付前转让给 HMM 的。也就是说 HMM 买的是已有建造安排的现成船,而非从零开始订造。这通常能缩短从投资决策到接船的等待时间。
公司在监管披露中给出的船舶总价为 1,617,156,000 美元,按公告采用的汇率折合约 2.1678 万亿韩元,占公司上一年度末合并股东权益的 8.16%(披露所列权益资本为 26,571,277,878,108 韩元)。HMM 同时表示,该金额可能根据船舶具体规格调整。
投资期为 2026 年 10 月 15 日至 2029 年 12 月 31 日,最后一艘预计 2029 年 12 月交付,但交付时间表可能变动。
未披露事项与上一轮订单的区别
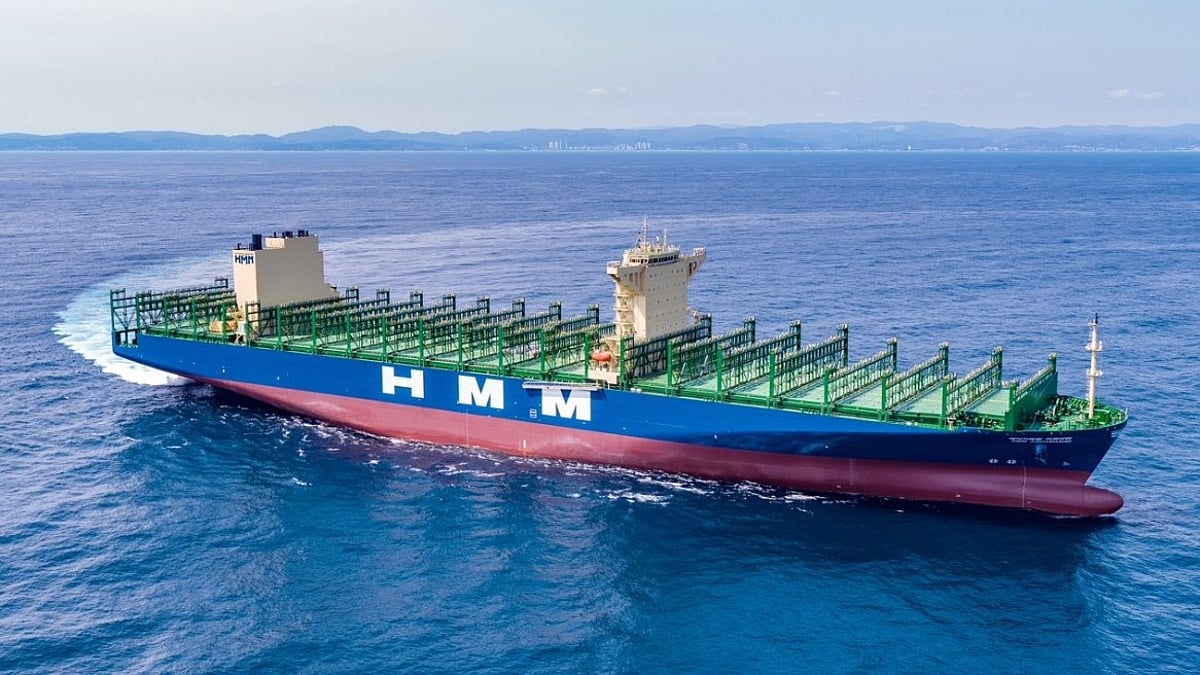
图片来源:New-Ships — HMM 旗下集装箱船在海上航行,船身有 HMM 标识(https://www.new-ships.com/ns/news/6923)
HMM 未披露 8 艘新造船的承建船厂,未披露 4 艘转售船的卖方,也未披露推进燃料方案。
可以参照的历史信息是上一轮订单:2025 年 10 月,HMM 曾公布约 4 万亿韩元的新造船项目,涵盖 12 艘 13,000 TEU 级 LNG 双燃料集装箱船与 2 艘超大型油轮(VLCC),其中集装箱船由 HD 现代重工承建 8 艘、韩华海洋承建 4 艘,计划于 2028 年下半年至 2029 年上半年加入船队。
⚠️ 但这属于上一轮的信息,不能用来推定本次 8 艘船的船厂或燃料方案。两个轮次的船东选择可能不同。
关于交船节奏可以确认的一点:交付期集中在 2028 年下半年至 2029 年 12 月。上一轮 12 艘船计划于 2028 年下半年至 2029 年上半年加入船队,本轮最后一艘预计 2029 年 12 月交付——两轮交船高峰在时间上前后衔接。此外,16.17 亿美元相当于上年度末合并股东权益的 8.16%,这笔投资需要数年才会完全转化为运力。
一张船型表读出的网络策略
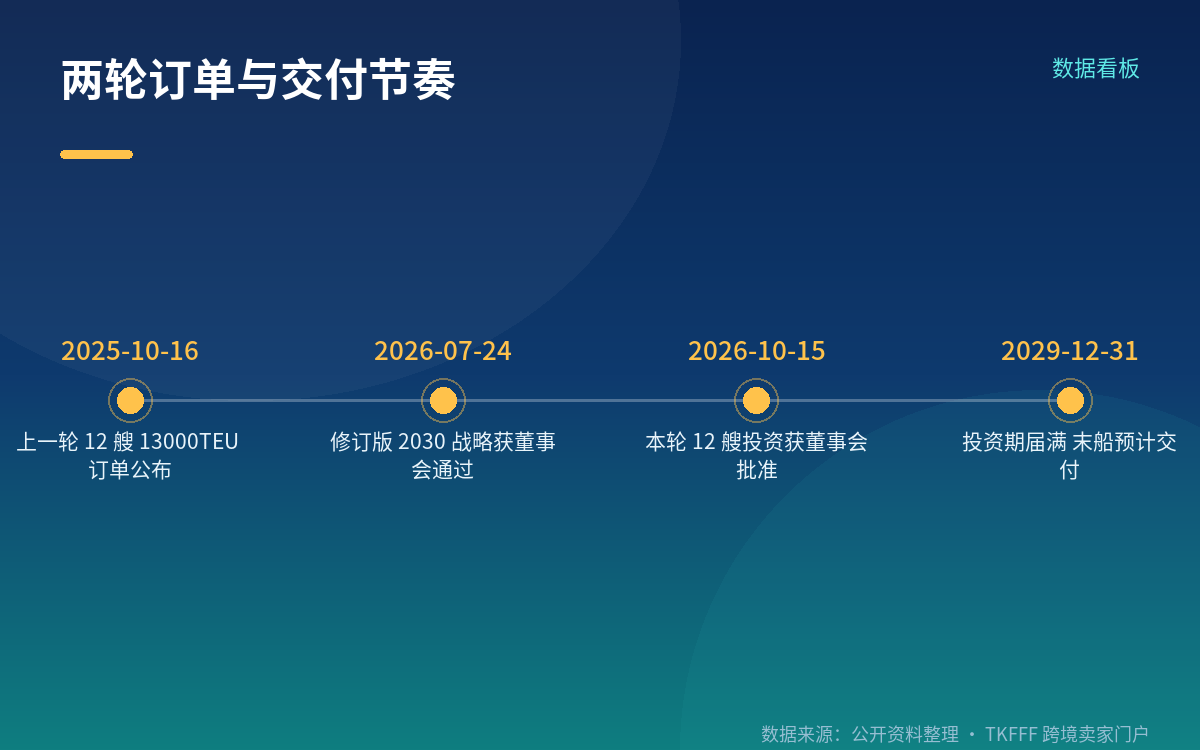
本次 12 艘船同时包含 13,000 TEU 干线船与 1,700–2,800 TEU 支线船,这与 HMM 董事会 2026 年 7 月 24 日通过的修订版 2030 战略是一致的。
该战略的目标是到 2030 年底拥有 166 艘集装箱船、147 万 TEU,配套 29 万亿韩元的投资计划(公开报道折合约 220 亿美元),替代 2024 年设定的 130 艘 / 155 万 TEU 目标。
战略的表述是围绕"轴辐式(hub-and-spoke)网络"构建:远洋干线由大型船运营,中小型船通过枢纽把起运地与目的地接入干线。这解释了本次订单为何同时买 13,000 TEU 与 1,700–2,800 TEU 两级船型,而不是只订一种。
作为对照,HMM 在 2026 年上半年运营 97 艘集装箱船、合计约 102 万 TEU(Alphaliner 运营口径约 103.4 万 TEU,差异来自统计时点与自有租入划分)。
手持订单对比:必须分清公司
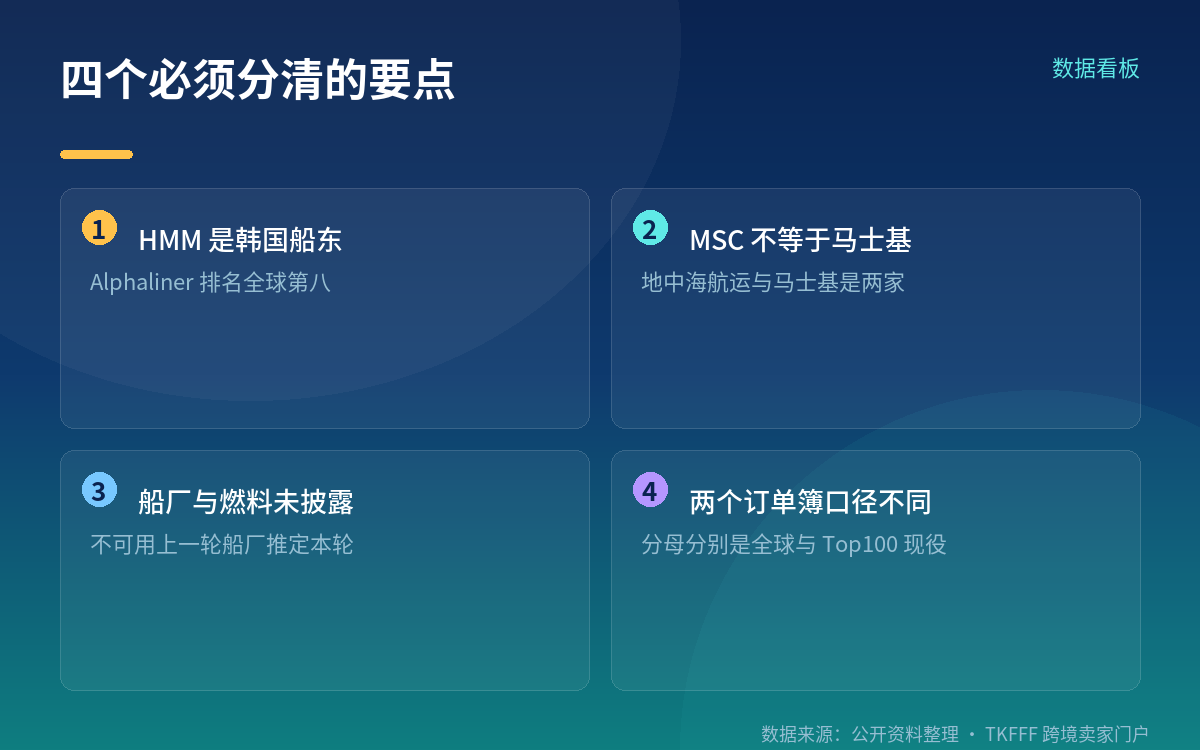
以下为 Alphaliner 的手持订单数据。分母是各公司自己的现役船队,不同公司之间不可横向比较绝对值。
| 船东 | 手持订单 | 运力 | 占其现役船队 |
|---|---|---|---|
| MSC(地中海航运) | 164 艘 | 290.9 万 TEU | 39.0% |
| 达飞集团(CMA CGM) | 158 艘 | 167.0 万 TEU | 37.3% |
| 马士基(Maersk) | 138 艘 | 181.2 万 TEU | 28.3% |
| 以星(ZIM) | 31 艘 | 23.5 万 TEU | 33.9% |
| HMM | 36 艘 | 22.1 万 TEU | 21.3% |
⚠️ 注意表中 MSC 与马士基的对应关系:MSC 是地中海航运,注册地瑞士,运营船队规模居 Alphaliner 排名首位;马士基是丹麦公司,位居第二。两者是独立的两家公司。
⚠️ 站内另有一篇《马士基订购 26 艘集装箱船重返扩张》,那是马士基的另一组订单数字,与本篇 HMM 的 12 艘不是同一批船,不可混用。
两个订单簿口径不能并列,以及需自行核实的事项
关于全球集装箱船手持订单总量,不同来源的百分比看起来差异很大,原因是分母不同:
口径 A(全球现役船队为分母):Alphaliner 2026 年第 33 期周报口径为 1,724 艘、约 1,397 万 TEU,对比现有船队约 3,416 万 TEU,比值约 40.9%。Alphaliner 自身表述为 40%。
口径 B(Top 100 船东现役船队为分母):Alphaliner 10 月 17 日 Top 100 快照显示 Top 100 船东手持订单 1,303 万 TEU,相当于其现役船队的 38.2%。
🔴 这两个数字的分母不同——一个是全球全部现役船队,一个只是 Top 100 船东的现役船队。把它们并列成"订单簿比例一个说 40% 一个说 38%"的对照是错的。 引用时必须注明机构、时点与分母。
对货代与货主而言,本篇可以支撑的事实是船型配置与交付窗口。以下几项公开信息中不存在,需要向承运方或其代理确认:本次新船投入的具体航线与挂靠港序、支线船的舱位分配方式、以及运力释放后各航线的班期变化。
这些属于需要按自身货物情况与合约条款核实的事项,不宜从订船公告推导。
关于这笔订舱对运价的影响,公开披露中没有相关表述。行业数据显示手持订单占现役运力比例处于高位,而需求增速温和——供给端的交付节奏与需求增速的匹配情况,是各方需要各自跟踪的变量,本文不做预测。
12 艘船的交付跨度长达三年以上,实际投入节奏要看船厂进度。
常见问题
问:MSC 和马士基是同一家公司吗?
不是。MSC 是地中海航运公司(注册地瑞士,运营船队规模居 Alphaliner 排名首位),马士基是丹麦公司(运营船队位居第二)。本篇表格中两者是分列的。
问:16.17 亿美元是订造 12 艘新船的船价吗?
不全是。其中 8 艘是 13,000 TEU 新造船,另外 4 艘是转售新造船(原本由其他船东订造、交付前转让),两项合并计入同一笔投资。
问:船厂已经确定了吗?
未披露。上一轮订单由 HD 现代重工与韩华海洋承建,但本次 8 艘船的船厂公司尚未公布。
问:全球订单簿占现役运力 40.9% 还是 38.2%?
这两个数字来自不同口径。40.9% 的分母是全球全部现役船队(约 3,416 万 TEU),38.2% 的分母是 Top 100 船东的现役船队。
问:2029 年 12 月是首艘交付时间吗?
不是,是最后一艘的预计交付时间。
参考来源
- HMM 通过韩国金融监督院电子披露系统(DART)发布的投资决议公告(2026 年 10 月 15 日)
- Alphaliner Top 100 排名与手持订单数据(10 月 17 日快照)
- Alphaliner Newsletter 33/2026 关于全球手持订单与现役船队的口径
- New-Ships、World Ports 等行业媒体对 HMM 董事会决议的报道
- 行业媒体关于 HMM 2025 年上一轮订单与 2026 年 7 月 24 日修订版 2030 战略的报道