
Drewry亚欧现货三周来首次上涨:10.19赫伯罗特4200达飞4600地中海航运4500每40尺FAK集体上调
这篇先纠正一个在中文传播里已经传错的名字,因为它直接决定你按哪家的价去核:这 4500 美元是 MSC(地中海航运,Mediterranean Shipping Co)报的,不是马士基(Maersk)。 马士基与 MSC 是两家不同船公司。本文引用的 10 月 19 日 FAK 报价里,出报方是赫伯罗特(Hapag-Lloyd)、达飞(CMA CGM)和 MSC 三家,没有马士基。
现象本身:亚欧现货转向,连续下跌被抹掉
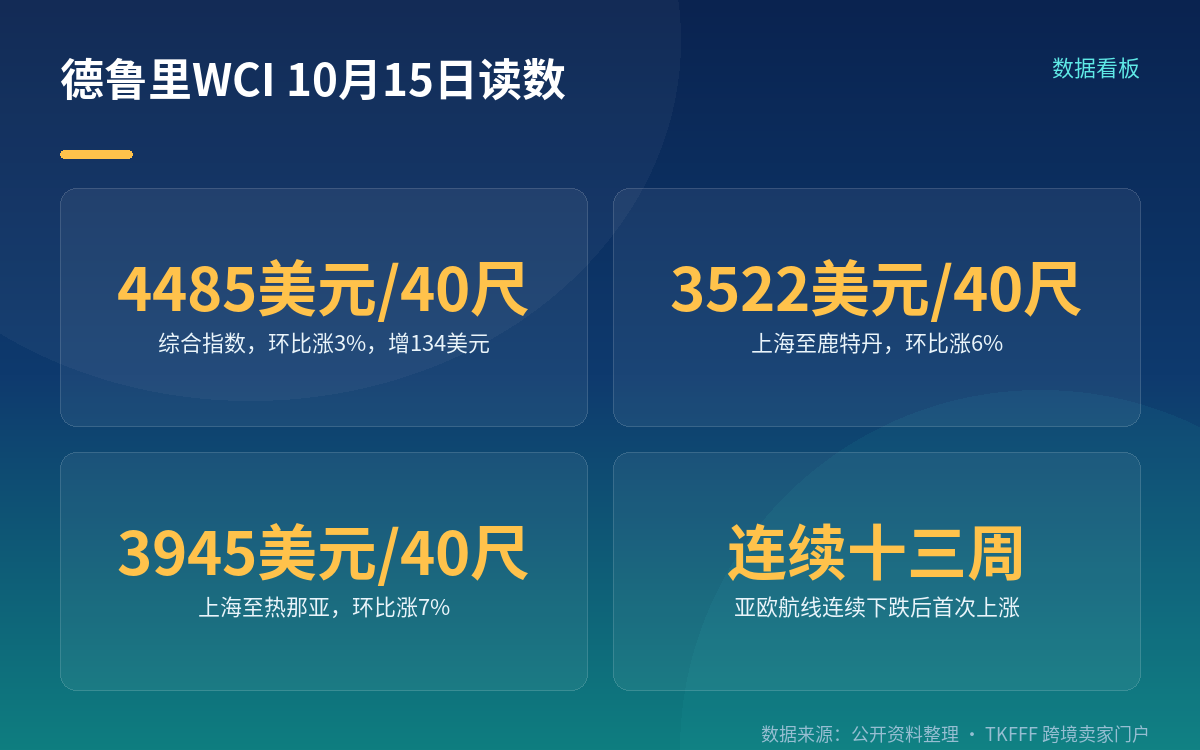
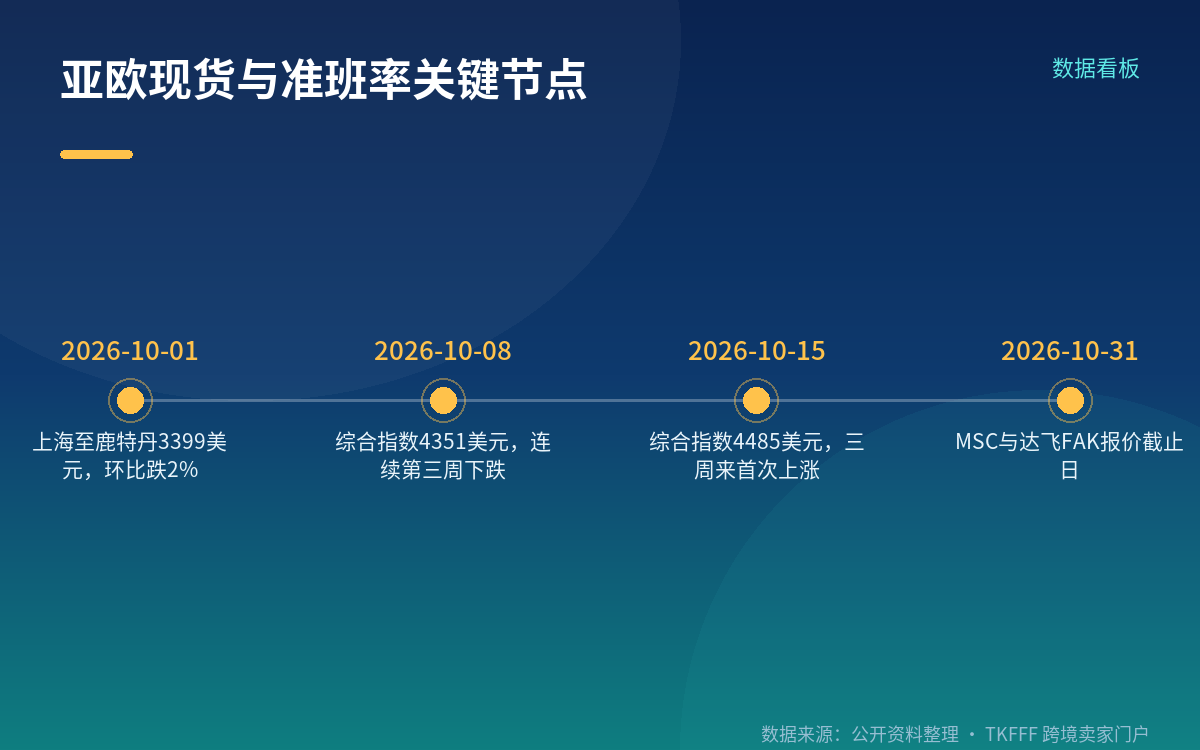
德鲁里世界集装箱指数(Drewry World Container Index,WCI)10 月 15 日的综合指数报 4485 美元/40 尺柜,比前一周上涨 3%(增加 134 美元),是连续三周下跌之后的首次回升。这一涨幅主要来自亚洲至欧洲航线。
分航线看:亚洲至欧洲的上海至鹿特丹(Shanghai-Rotterdam)涨 6% 至 3522 美元/40 尺;上海至热那亚(Shanghai-Genoa)涨 7% 至 3945 美元/40 尺。德鲁里明确指出,这是亚欧航线连续十三周下跌之后的首次上涨。
跨太平洋方向则分化:上海至洛杉矶涨 3% 至 7884 美元,上海至纽约则跌 1% 至 10075 美元。德鲁里的说法是美国进口需求仍强,继续支撑跨太平洋运价。
⚠️ 口径提醒,别和站内另一篇混:本篇讲的是现货运价转向与船公司 10 月 19 日 FAK 报价;站内另有 10 月 8 日 WCI 综合指数 4351 美元的指数读数稿。10 月 8 日 4351、10 月 15 日 4485,是同一个指数相隔一周的两个读数,方向相反不是数据矛盾,是时间差。
10 月 19 日 FAK 报价:三家船公司,出报方要看清
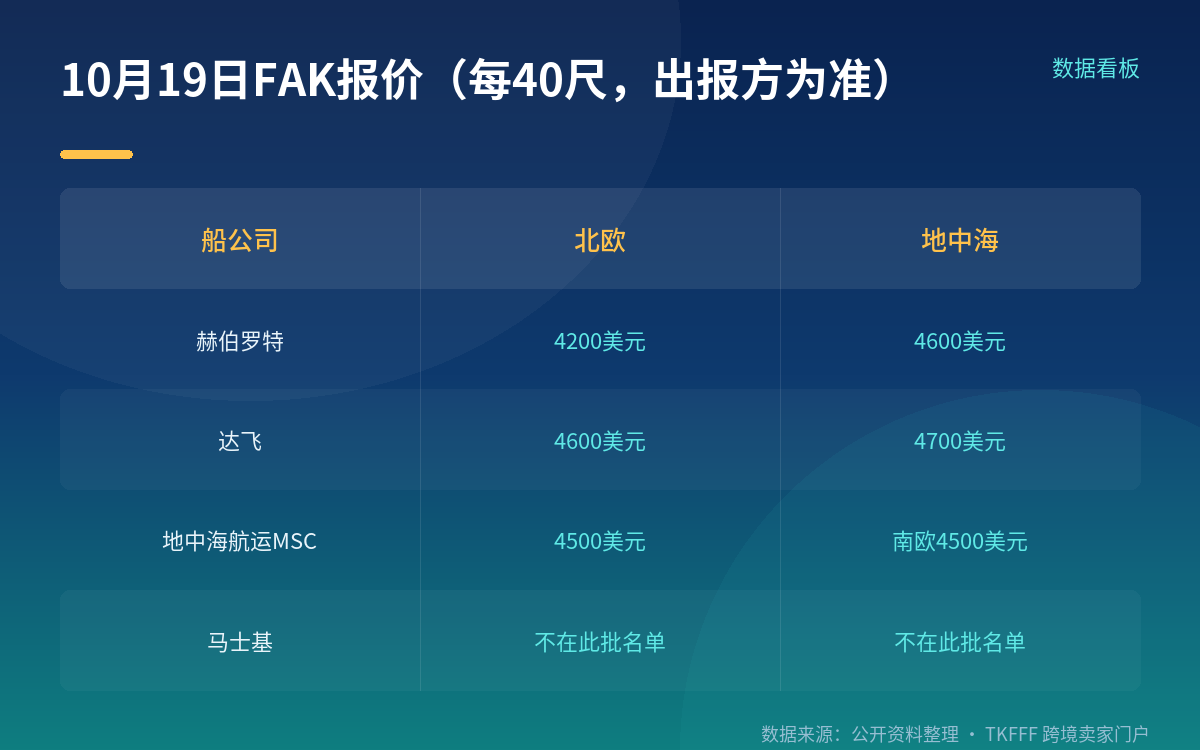
按 The Loadstar 于 2026 年 10 月 16 日的报道,10 月 19 日起生效的 FAK(Freight All Kinds,整箱价——注意是整箱价,不是拼箱)报价如下,每 40 尺柜:
- 赫伯罗特(Hapag-Lloyd):亚洲至北欧 4200 美元;亚洲至地中海 4600 美元
- 达飞(CMA CGM):北欧 4600 美元;地中海 4700 美元
- MSC(地中海航运):北欧与南欧均为 4500 美元
⛔ 不要把这 4500 美元记到马士基名下。 报这 4500 美元的是 MSC。把 MSC 写成马士基,等于在两家公司之间搬错了价格。
另外,德鲁里自己给出的口径是船公司在亚欧航线上试图推升 FAK 至 4500–4800 美元/40 尺区间,10 月 19 日生效,但能否成功实施存在不确定性,并预计下周运价大体持平。
🔴 FAK 报价 ≠ 实际成交价(这一条决定你付多少钱)
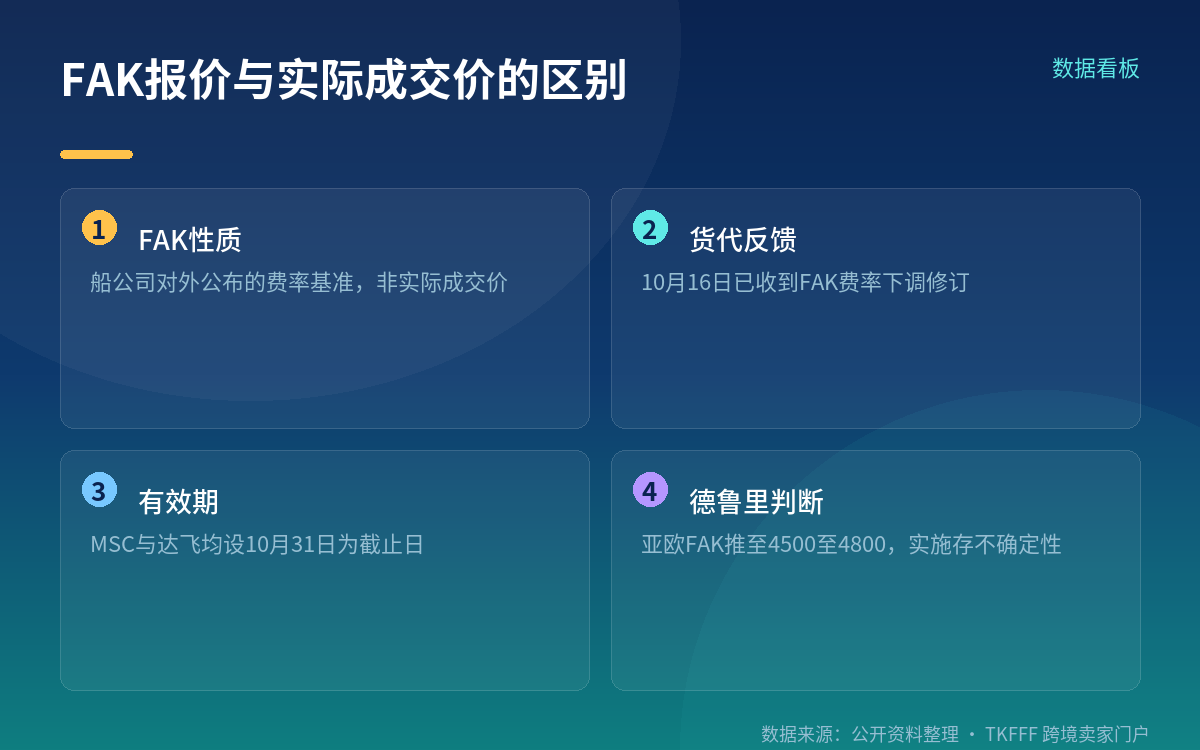
这是本篇最需要写清的前提。FAK 更接近船公司对外公布的费率基准,而货代实际订舱价格还会受到合约价、舱位情况、货量、客户关系以及临近开船时的市场供需影响。
更直接的一条:The Loadstar 采访的欧洲货代说,10 月上半月的 FAK 涨价「被推迟到 10 月 19 日开始」,但「今天上午我收到了这些费率的下调修订,几乎回到 10 月上半月我们看到的水平」。另一名货代则指出,当船公司给 FAK 报价设定了截止日期——MSC 与达飞都设为 10 月 31 日——这通常暗示预期运价会走软,因为按他的经验,船公司通常不会在有效期届满前提价。
所以「三家 10 月 19 日集体上调 FAK」和「你的实际成交价会涨 4200 美元」之间,隔着合约条款与市场承接能力这两道门。通知可以先发出来,最终能涨多少要看市场接不接得住。 这就是同一个新闻标题下,有人涨价有人没涨的原因。
比舱位更让人担心的是准班率,附带几个需认准出处的数字
货代普遍预期运价还会回落,理由是旺季后货量走弱。苏伊士运河通航恢复也在增加有效运力:德鲁里提到亚欧航线下周宣布的空班(blank sailing)从本周的 6 个减少到 2 个,可用舱位实际增加。
但采访中被反复提到的是另一件事。WiseTech 产品负责人 Jon Charles 的说法是:「在亚洲至欧洲航线上,我们预见的挑战是可靠性(reliability)而不是舱位(space)。」 他给出两个数字:9 月只有 9.9% 的货物准时到达,延误 8 天及以上的情况现在占了近一半运量,因此必须在交付承诺里留出额外时间。
这两件事不矛盾:舱位不紧张,但船期不准。对卖家来说,后者的成本是库存占压、缺货、以及为留缓冲而多备的库存——这些不进运价账单,但真实发生。同期另一项数据是全球海运准班率连续四个月下降,运往北美方向的集装箱平均延误近一周,10 月的空班比例约 13%。MSC 也宣布其亚洲至北欧的 Britannia 服务在第 45、46 周将停航,理由是「市场挑战持续」。
The Loadstar 同篇报道还提供了几个背景数字,都出自媒体转述,若在自家内容里引用请回一手源再核:德鲁里 10 月 1 日的读数是上海至鹿特丹 3399 美元/40 尺,环比跌 2%,当时已连续十二周下跌;苏伊士运河周通过集装箱量在 10 月前两周约 753,000 TEU,对比 2023 年同期的 145.7 万 TEU;Clarksons Research 的数据是,10 月初经苏伊士运河或好望角航线运输的集装箱运力中约 36% 实际走苏伊士,而 2024 年至 2026 年中期这一比例仅 8%。此外 Premier Alliance(ONE + HMM + 阳明)的 FE1 亚洲至北欧服务本周加入苏伊士航线。
⚠️ 一条不能做的事:德鲁里、Sea-Intelligence、Xeneta 这几家的平台拥堵指标分母与统计范围各不相同,不能并列比较,也不要把某家的指数读数当成全市场水平。
注意事项
第一,先分清 FAK 与成交价这两个数。4200、4600、4500 这些是船公司公布的费率基准,你的实际成交价由合约条款、舱位与当期供需决定。已经报过价的订单,先确认报价里写的是「含本单锁价」还是「随行就市」,这两种在运价转向时的结果完全不同。
第二,核价的时候把船公司名字核准。本文三家是赫伯罗特、达飞、MSC。如果对方给你报的是马士基的名字和 4500 美元这个数,让他重新出——这两个数搭不上。
第三,确认是 FAK 还是别的条款名。FAK 是整箱价,与拼箱(LCL)的计价方式不同,混用会算错。
第四,向货代确认报价里是否已含本地附加费。港口费、燃油类附加费、以及目的港可能另收的项目,通常不含在一个公布的 FAK 数里。
第五,把交付承诺里的缓冲时间也算进去。9 月亚欧航线只有 9.9% 准时到达,延误 8 天以上占近一半运量。这不是运价问题,但如果你的备货周期按「准点」排,风险会落在库存和缺货上。
第六,看到「三家集体上调」的标题,不要把它读成「运价已经涨了」。同一天也有货代收到下调修订的通知,MSC 与达飞的 FAK 有效期都只到 10 月 31 日。
FAQ
Q:报 4500 美元的是马士基还是 MSC? A:是 MSC(地中海航运,Mediterranean Shipping Co),报的是北欧与南欧各 4500 美元/40 尺。这批 10 月 19 日 FAK 的出报方是赫伯罗特、达飞与 MSC三家,不含马士基。马士基是 Maersk,与 MSC 是不同船公司。
Q:FAK 报价就是实际要付的运价吗? A:不是。FAK 是船公司对外公布的费率基准,实际成交价还取决于合约价、舱位、货量与当期供需。已有货代在 10 月 16 日收到 FAK 费率的下调修订。
Q:亚欧运价是涨了三周还是跌了十三周? A:两句话说的是不同口径。综合指数是连续三周下跌后首次上涨(10 月 8 日 4351 → 10 月 15 日 4485);而亚欧航线本身是连续十三周下跌后首次上涨。
Q:10 月 19 日的 FAK 有效期到什么时候? A:MSC 与达飞的 FAK 报价均设定 10 月 31 日为截止日。货代普遍认为设定截止日期通常暗示预期运价走软。
Q:货代说回落预期,这个预期有多可靠? A:这是受访货代的市场观点,不是指数预测,也不构成运价走向的判断依据。德鲁里当时的预计是下周运价大体持平,并提示实施存在不确定性。
Q:平台拥堵指标能不能横向比? A:不能。德鲁里、Sea-Intelligence、Xeneta 的分母与统计范围不同,不可并列比较。
参考来源
- The Loadstar:《Asia-Europe spot rates on the rise ahead of new FAK hikes》(2026 年 10 月 16 日,Gavin van Marle,10 月 19 日三家船公司 FAK 报价与出报方、10 月 31 日有效期、货代下调修订、WiseTech 准班率 9.9% 与八天以上延误占比、MSC Britannia 第 45/46 周停航)
- Drewry World Container Index 官方页:《World Container Index (US$/40ft)》(10 月 15 日综合指数 4485 美元涨 3%、上海至鹿特丹 3522 涨 6%、上海至热那亚 3945 涨 7%、上海至洛杉矶 7884 涨 3%、上海至纽约 10075 跌 1%、亚欧下周空班由 6 降至 2、FAK 4500–4800 区间与实施不确定性)
- La Merce:《Ocean freight rates: Shanghai-Genoa up 7% after 13 weeks》(2026 年 10 月 17 日,亚欧航线连续十三周下跌后首次上涨)
- Ship Universe:《Drewry WCI Rebounds 3% to $4,485 as Asia-Europe Rates End 13-Week Slide》(10 月 8 日 4351 美元读数与各航线前周值)
- Navilink Global:《Asia-Europe Spot Rates Rise for First Time in Three Months as Carriers Push New FAK Hikes》(德鲁里 10 月 1 日上海至鹿特丹 3399 美元跌 2%、苏伊士周通过量约 753,000 TEU 对比 2023 年同期 145.7 万 TEU、Clarksons 36% 对比 2024 至 2026 年中期 8%、Premier Alliance FE1 加入苏伊士)⚠️ 以上数值为该媒体转述,引用前建议回一手源复核