
印尼10月1日起四平台代扣0.5%所得税:Shopee Tokopedia Lazada Blibli,年营收5亿盾可豁免
印尼税务总局(DJP)已确认,10 月 1 日起指定电商平台按卖家营业额代扣 0.5% 的 PPh 22 所得税。指定名单一共四家:Shopee、Blibli、Tokopedia、Lazada,四个平台都有对应的印尼法人主体。这不是新增税种,改的是征收路径——过去卖家自己申报缴,现在由平台在结算时先扣。
名单是四家,不是「含 TikTok Shop」那一版
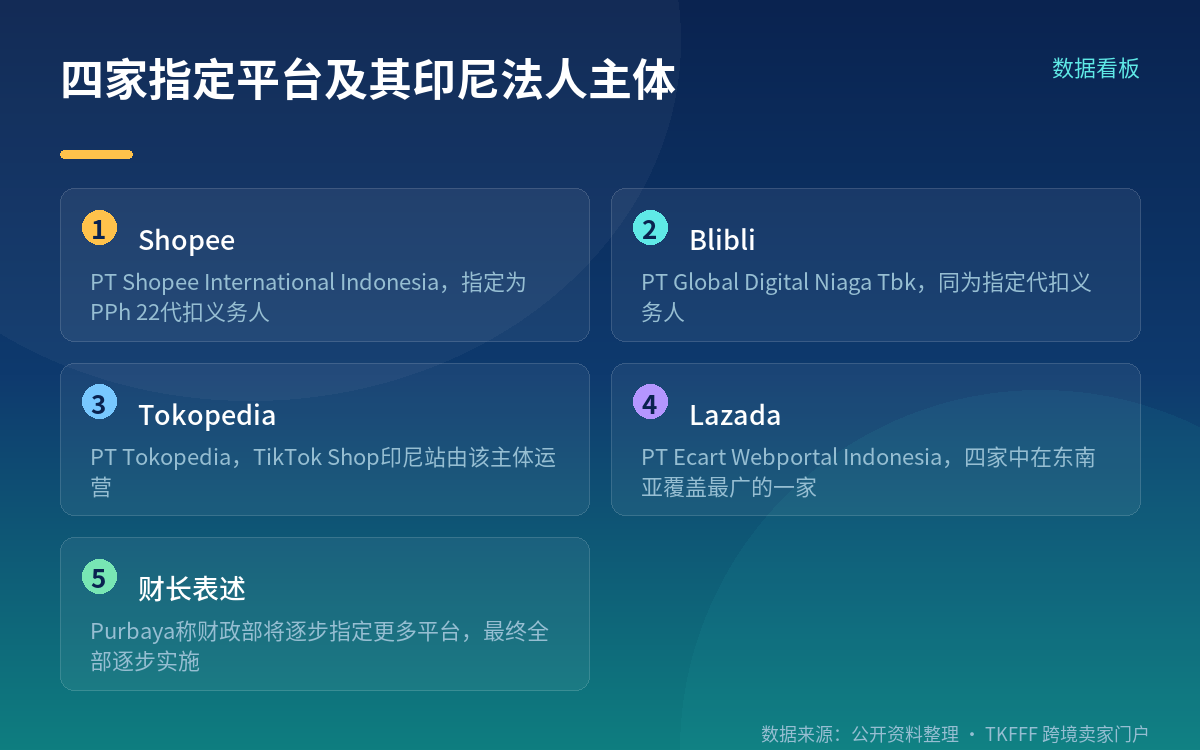
前置核查阶段流传过两种说法,一种写「Shopee、Blibli、Tokopedia、Lazada」,另一种写「Tokopedia 与 TikTok Shop」。这个疑问现在可以彻底排除——印尼税务总局局长 Bimo Wijayanto 在 10 月 9 日举行的国家收支预算(APBN)绩效与事实(APBN KiTa)新闻发布会上,明确说政府已指定四家电子系统贸易(PMSE)运营商,分别是 Shopee、Blibli、Tokopedia 和 Lazada。
更精确的第三方核对结果是按法人主体认定的:PT Shopee International Indonesia(Shopee)、PT Global Digital Niaga Tbk(Blibli)、PT Tokopedia(Tokopedia)、PT Ecart Webportal Indonesia(Lazada)。这个名单在 9 月初 TikTok Shop 印尼站上线前后都被多家印尼媒体引用,没有出现过第五家。
税务总局同时表态还会有更多平台被纳入。印尼财长 Purbaya Yudhi Sadewa 7 月 2 日在议会表示,财政部将逐步指定更多电商公司作为 PPh 22 征收主体,「最终会全部逐步实施」。也就是说四家是当前批次,不是终点。
怎么扣:0.5%,基数不含 PPN 和 PPnBM
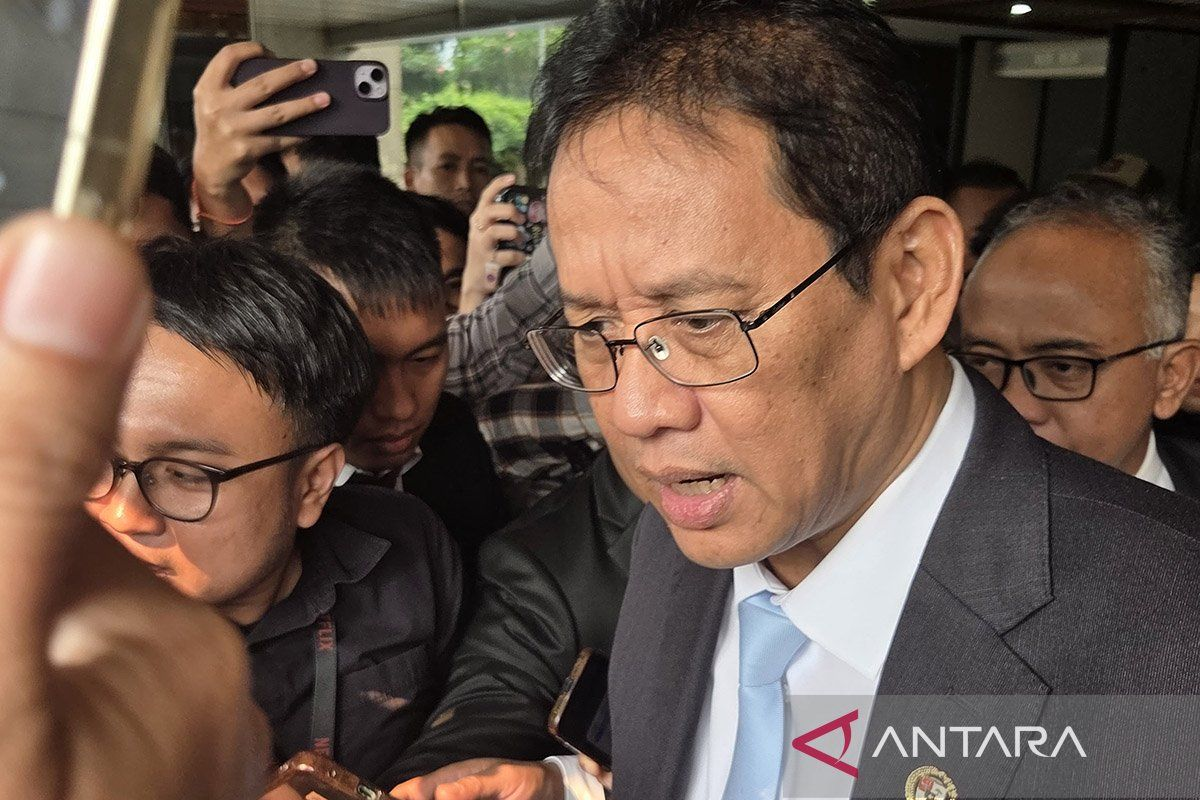
图片来源:ANTARA(印尼国家通讯社) — 印尼财长普尔巴亚在雅加达参议院大厦被记者围访(https://en.antaranews.com/news/421377/mof-will-appoint-more-marketplace-company-as-tax-collectors)
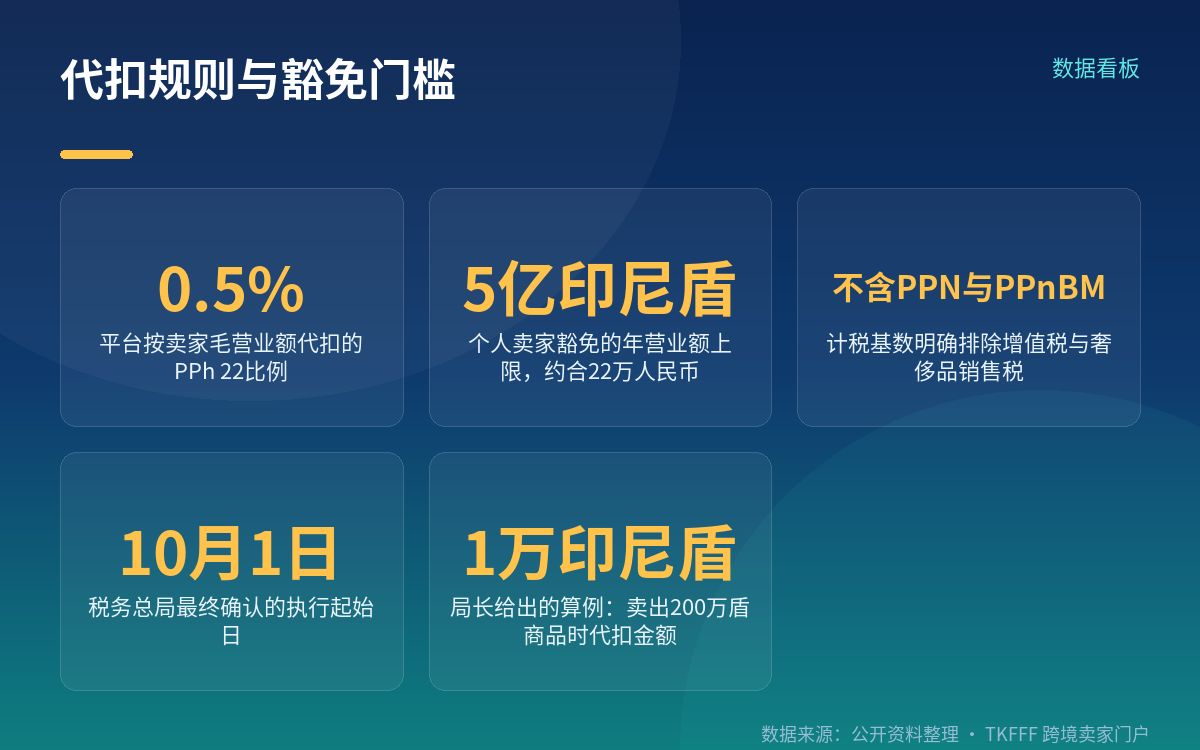
规则依据是印尼财政部 2025 年第 37 号条例(PMK 37/2025),内容是指定电子电商平台为 PPh 22 的代扣义务人。计征方式是平台在交易结算时自动从卖家收入里扣 0.5%,开具合规的扣税凭证给卖家,然后把税款缴入国库,通过统一的定期纳税申报系统申报。
计税基数是卖家的毛营业额(gross turnover),但明确不含增值税(PPN)和奢侈品销售税(PPnBM)。这两个税种被排除在基数之外,实际扣缴比例低于名义上的 0.5%。
税务总局局长给过一个具体算例:卖家通过平台卖出 200 万印尼盾的商品,代扣的 PPh 22 是 0.5% × 200 万盾 = 1 万印尼盾。他特别强调这 1 万盾不是额外叠加的税负,而是既有税款的预扣。这批代扣的税款可以按现行规定抵当年应纳税额,或作为年度所得税汇算清缴的一部分。
代扣代缴全程对卖家透明:买家照常在平台付款,平台从卖家收入里扣,出凭证,缴库,报送。卖家侧要做的只是把税务信息和所需单证备齐,通过各平台提供的渠道提交。
豁免只给个人卖家,且要主动声明
豁免条件有两个,缺一不可。第一,年营业额 5 亿印尼盾以下——约合 22 万人民币。第二,必须是个人(个人纳税人 / orang pribadi)。并且要主动提交符合规定的声明函(surat pernyataan),通过平台提供的机制提交。
⚠️ 两个容易踩的点:一是豁免主体是个人卖家,公司主体不适用这条豁免;二是没主动声明就默认扣。税务总局明确敦促商家确保税务数据和所需单证完整准确,可以通过各平台各自的机制提交这些文件。
顺带一句容易混淆的背景:印尼税务总局自 9 月 25 日起实施跨境数字交易增值税(SPP-TDLN),依据 2026 年第 49 号财政部长条例,目前涉及 5 家发卡银行和 1 家金融科技公司,计划后续扩展到其他银行、金融科技公司和支付网关。这是另一套制度,和平台代扣 PPh 22 不是一回事,别混在一起算成本。
时间线与大盘:执行日改过两轮
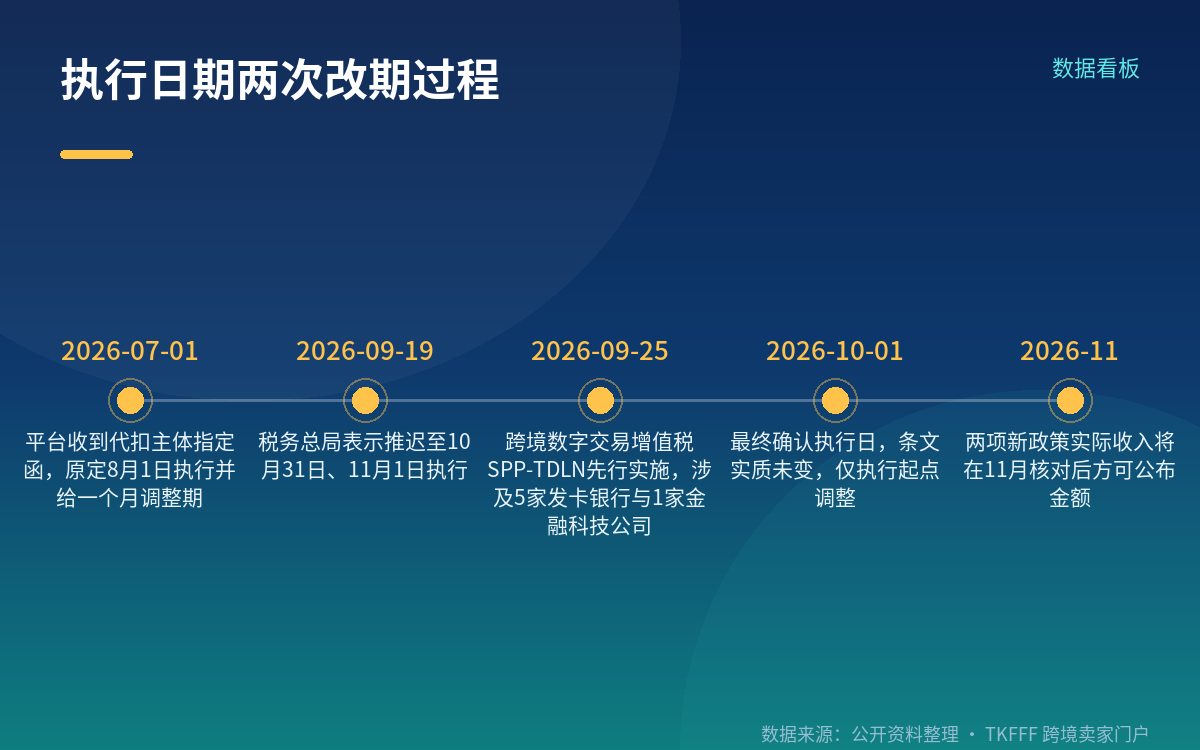
这个政策的实施日期改过两轮,值得记一下,因为它直接说明了「政策可能推迟」这类说法从哪来。
原定是 8 月 1 日。7 月初税务总局确认了这个日期,并给四个平台一个月的系统调整期。印尼电商协会主席 Budi Primawan 说,协会 7 月 1 日收到代扣主体指定函,意味着有一个月时间调整系统、测试业务流程、通知卖家。
9 月 19 日,Bimo 表示代扣推迟到 10 月 31 日、11 月 1 日执行,理由是评估平台系统准备情况后决定。10 月初他确认最终日期为 10 月 1 日,并说明这个实施时间的调整属于政府对政策实施的评估,「does not change the substance of the provisions」——条文实质没有变,变的只是执行起点。
所以如果听到「可能还要推迟」的说法,那是早期 8 月 1 日版本的信息滞留。税务总局已在 10 月初公开确认 10 月 1 日这个执行日。不过这类调整过去两个季度确实发生过一次实打实的改期,后续执行情况请以印尼税务总局和财政部的最新公告为准。
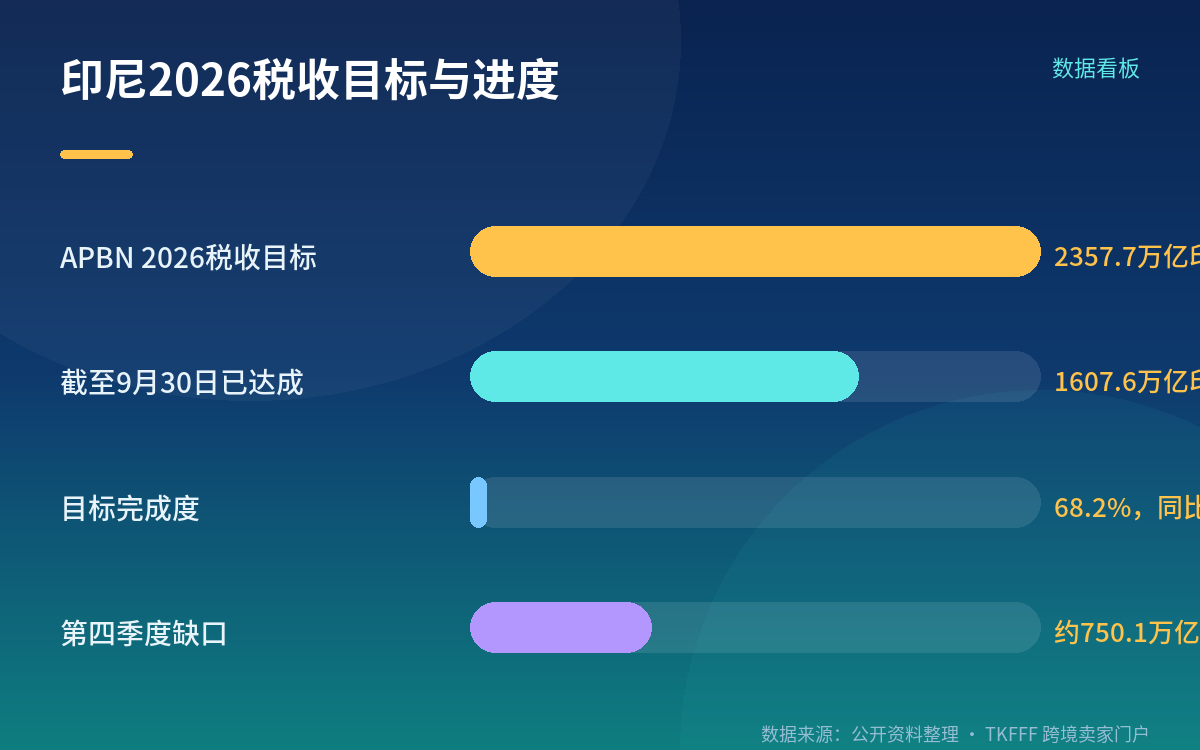
往大盘看,截至 2026 年 9 月 30 日,印尼税收收入达到 1607.6 万亿印尼盾,相当于 2026 年国家收支预算 2357.7 万亿印尼盾税收目标的 68.2%,同比增长 24.1%(累计)。剩下的缺口约 750 万亿印尼盾要在第四季度完成。为补这个缺口,税务总局局长点名三项政策工具:跨境数字交易增值税(SPP-TDLN)、通过电商平台代征 PPh 22 所得税、以及减免税务处罚(后者依据 2026 年第 71 号财政部长条例)。他还提到这两项新政策的实际收入要在 11 月核对,所以目前还没有具体征收金额可公布。
注意事项
第一件事,确认你的卖家主体是个人还是公司,以及年营业额是否在 5 亿印尼盾以下。个人+低于门槛+主动声明,三个条件同时满足才走豁免;任何一环不满足就是默认扣。公司主体直接按 0.5% 走。
第二件事,去平台后台把声明提交掉。四个平台的提交入口不一样,但税务总局的说法是统一通过各平台提供的机制提交。不要等账单出来才发现自己被扣了——虽然已扣的税款可以抵税,但资金占用和后续对账的麻烦是实打实的。
第三件事,改你的报价和毛利测算。注意计税基数是「不含 PPN 和 PPnBM」的营业额,所以 0.5% 是按扣掉增值税后的数算,不是按买家支付总额算。做价格模型时别用错基数。
第四件事,把 PPN 排除这件事在财务口径上写清楚。卖家提供给买家的商品标价通常含 PPN,而代扣基数不含,这两者之间有个固定比例的差额,财务对账时容易错。
最后一条:目前只有四家平台,但这四家覆盖了印尼电商的主要份额。如果你有站外或长尾渠道,税务总局已明确会继续扩围,官方表述是逐步全部实施。
FAQ
Q:这是不是新增了一种税? A:不是。税务总局局长 Bimo Wijayanto 的原话是「This is not a new tax」,PMK 37/2025 只是改变了征收机制——从境内卖家自行申报缴纳,改为政府指定的电商平台代收。他也明确这不是额外税负,而是既有税款的预扣。
Q:公司卖家能不能用 5 亿印尼盾的豁免? A:不能。豁免对象限定为个人纳税人(个人卖家),年营业额 5 亿印尼盾以下。官方口径里公司主体不在这条豁免范围内。
Q:不主动提交声明会怎样? A:默认扣。豁免的前提条件之一是按平台机制提交声明函,不提交就不满足豁免条件,按 0.5% 代扣执行。
Q:代扣的税款能退吗? A:按现行规定可以。这笔 PPh 22 可以抵当年应纳税额,或作为年度所得税汇算清缴的一部分。
参考来源
- 印尼国家通讯社 ANTARA:《MoF will appoint more marketplace company as tax collectors》(2026 年 7 月 2 日,Purbaya Yudhi Sadewa 讲话)
- Tempo 英文版:《Indonesia's Marketplace Tax Collection Takes Effect on August 1》
- Ideatax:《Marketplace Begins Collecting Article 22 Income Tax on Oct. 1》(2026 年 10 月 2 日,Bimo Wijayanto 书面声明)
- Ikatan Konsultan Pajak Indonesia(IKPI):《Empat Marketplace Mulai Pungut Pajak Pedagang Online per 1 November 2026》(2026 年 9 月 19 日推迟公告)
- 商报印尼(Shangbao Indonesia):《税务总局祭出三项策略 追缴750.1万亿盾税收》(2026 年 10 月 12 日,APBN KiTa 发布会)
- VOI 印尼版:《DJP追求剩余税收目标为750万亿印尼盾,数字交易和市场成为主要支柱》(SPP-TDLN 与平台代扣口径)
- 印尼税务总局(DJP)官方发布口径:PMK 37/2025、PMK 49/2025、PMK 71/2025