
高科技空运3M吨超中国电商:旺季电商舱位被数据中心设备挤占,早订Q4空运
咨询机构 Aevean 的数据显示,2026 年前 7 个月全球高科技品类空运贸易量约 300 万吨,同期中国电商空运贸易量约 280 万吨。数据中心设备正在占用跨太平洋航线的大量舱位。这篇把这两个数字的口径讲清楚,并给出卖家 Q4 空运的订舱动作清单。
3M 吨与 2.8M 吨:两个数字的口径与来源
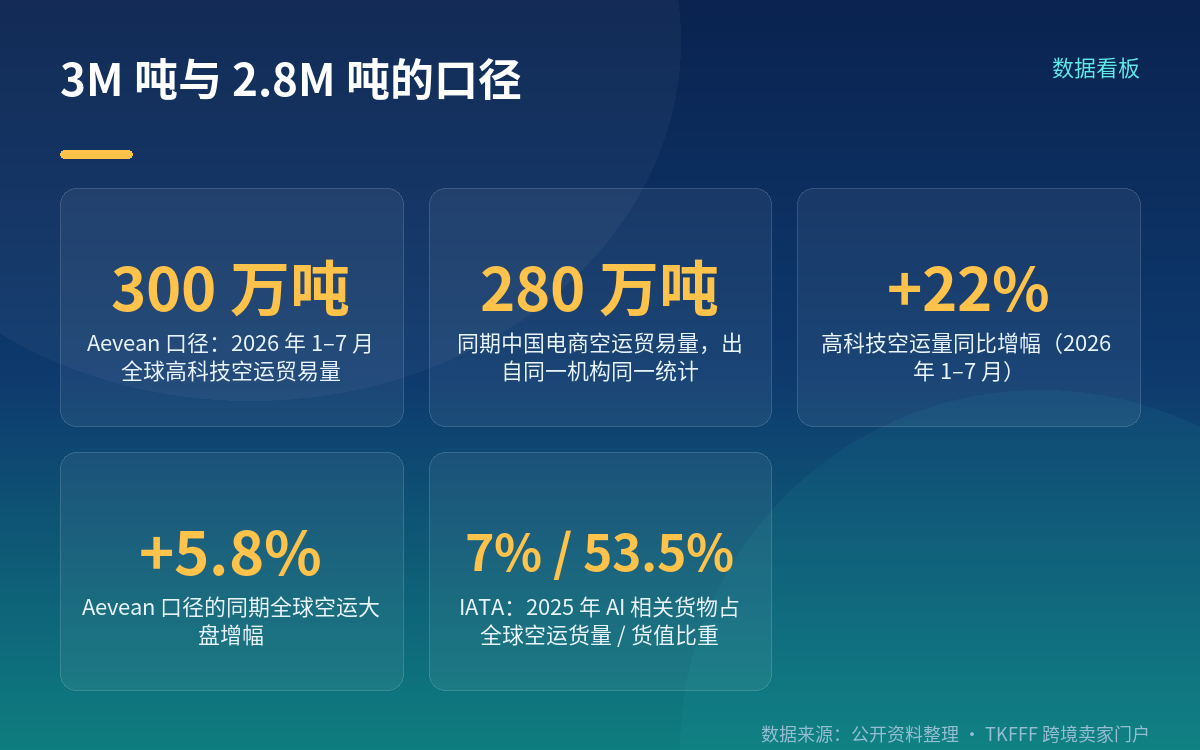
这两个数字来自同一家机构的同一次统计。咨询公司 Aevean 的咨询业务负责人 Maarten Wormer 在雅典 Aviation Connect 活动期间向《The Loadstar》披露:2026 年 1–7 月,高科技品类空运贸易量约 300 万吨,同期中国电商空运贸易量约 280 万吨。两边的统计口径都出自 Aevean,不是 IATA 或各国海关的官方统计,时间范围是前 7 个月而非全年。同一口径下,高科技空运量同比增长 22%,而 Aevean 给出的同期全球空运大盘增幅为 5.8%。
这里要拆清楚一层:「超越中国电商」指的是同一家机构、同一统计周期内这两个品类之间的吨位对比,不等于高科技货量超过了全部电商货量,也不代表电商在整体空运中失去份额。IATA 测算,2025 年 AI 相关货物只占全球空运货量的 7%,却贡献了 53.5% 的空运货值——吨位和货值是两个不同口径,不能互相替换。
增量来自哪:美国高科技空运进口的来源地变化
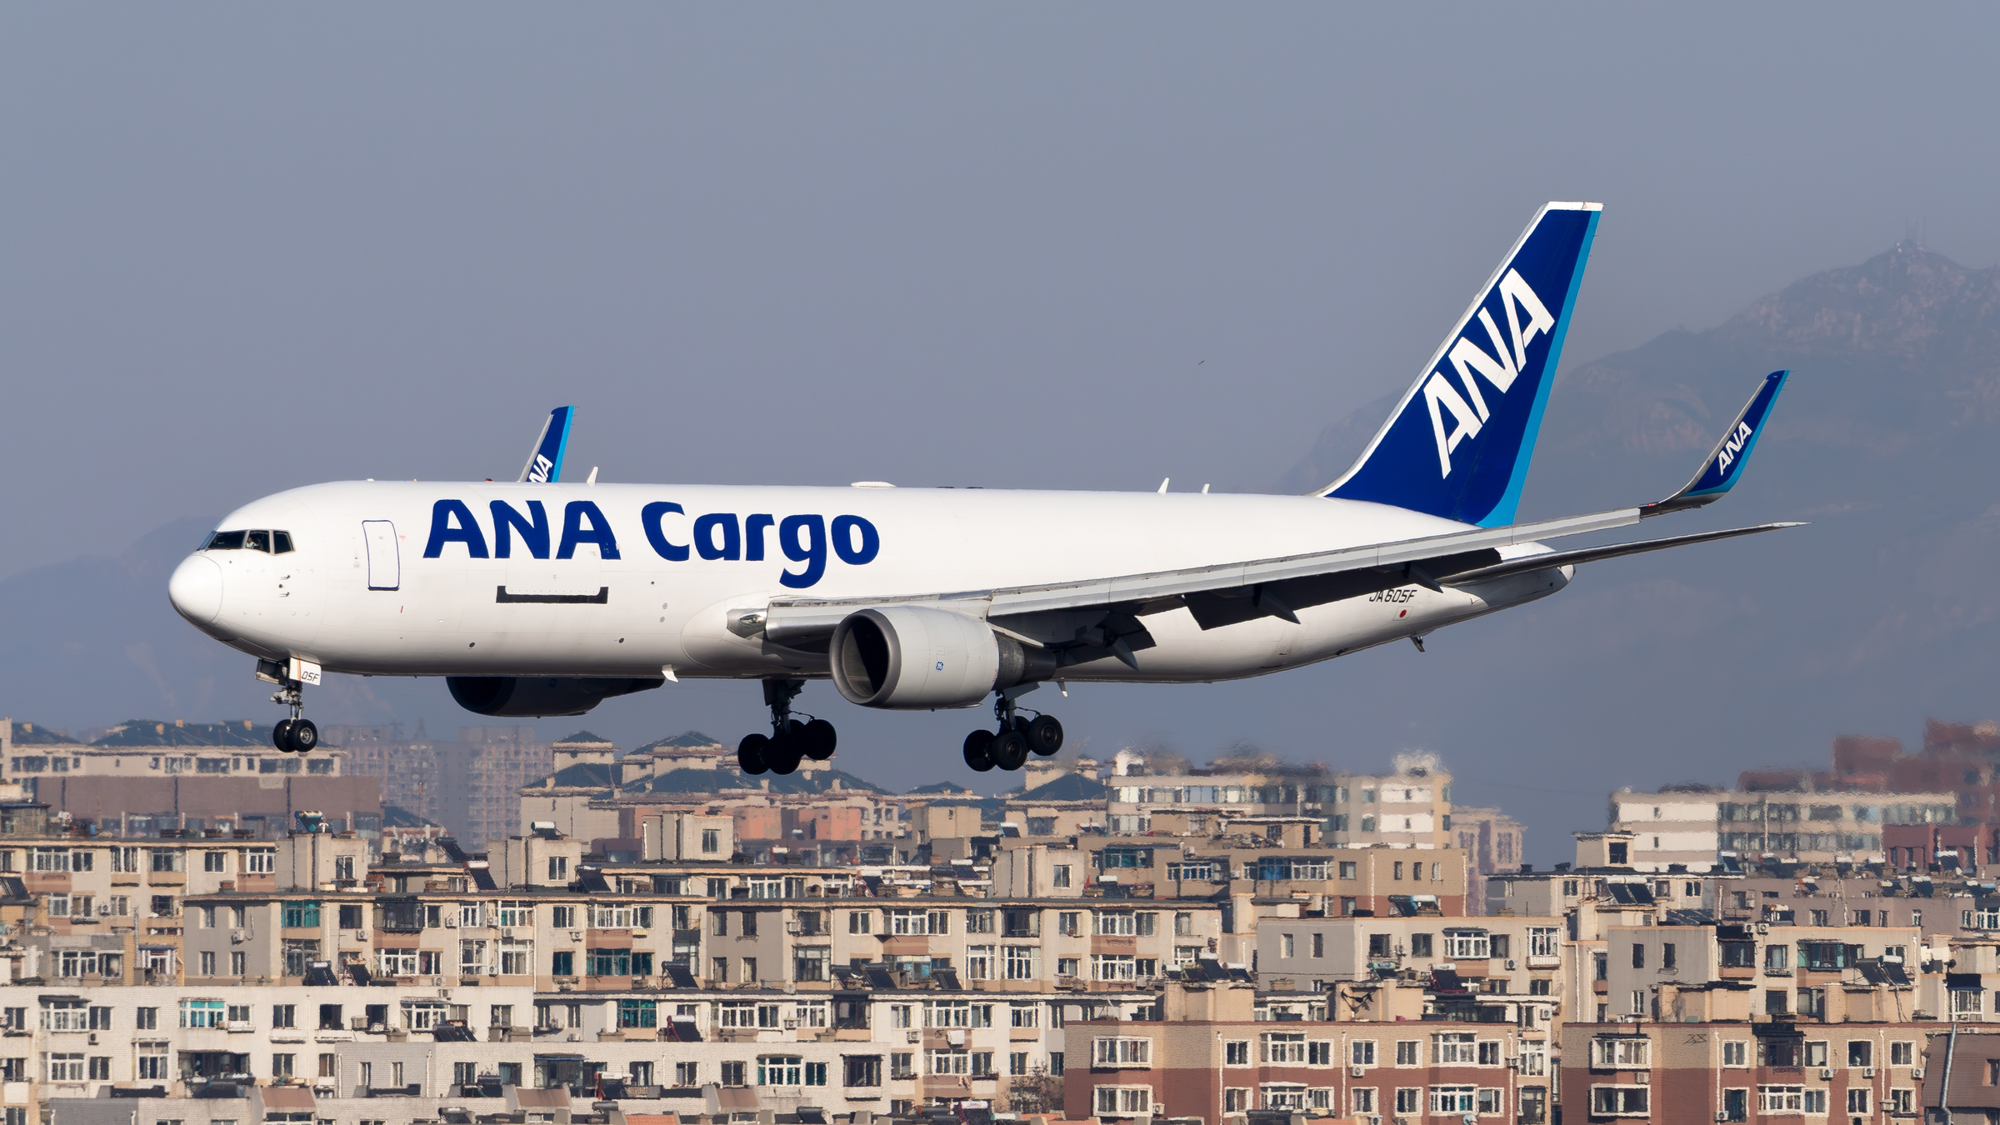
图片来源:中国经营网(《中国经营报》) — 一架全日空767F货机在大连周水子机场降落(路雨轩/摄)(http://www.cb.com.cn/index/show/jj/cv/cv135409812061)
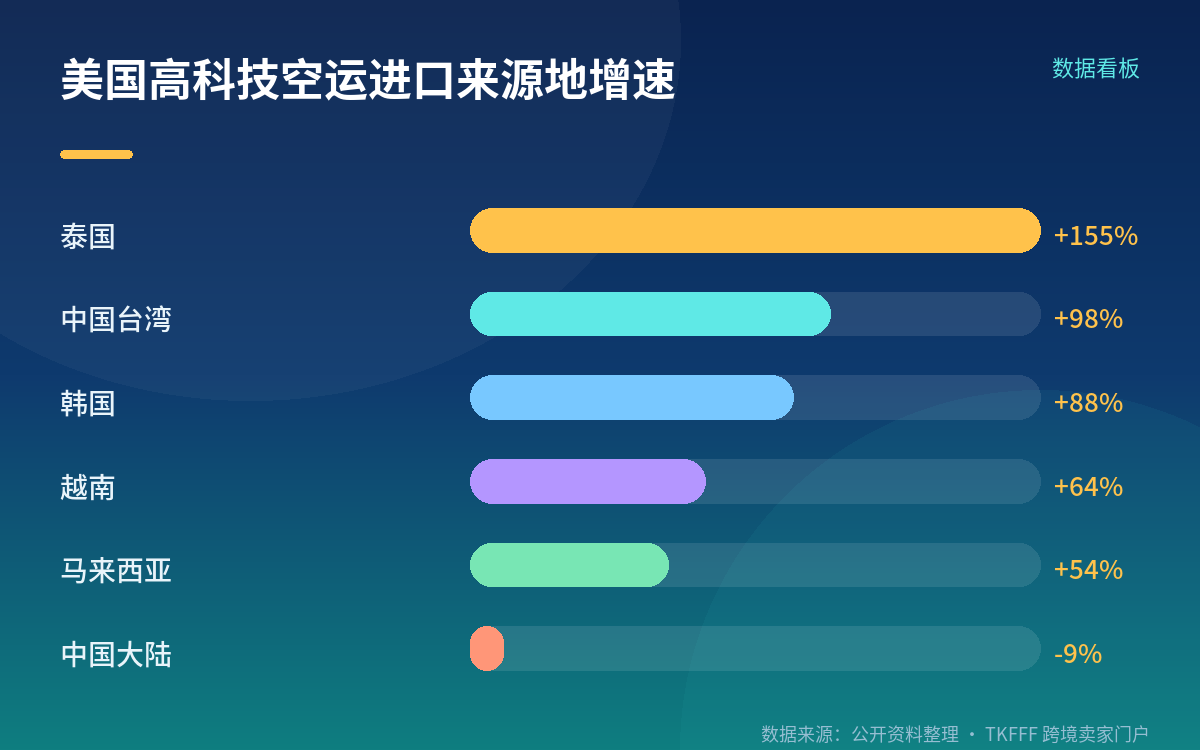
同一份 Aevean 数据里,1–7 月美国高科技空运进口的来源地同比增速是:泰国 +155%、中国台湾 +98%、韩国 +88%、越南 +64%、马来西亚 +54%,中国大陆则下降 9%。Aevean 测算,非中国亚洲来源地带来的增量约等于每天多飞 6 架宽体货机。
细分品类上,Aevean 在 9 月列日欧盟跨境电商论坛上给出的口径是:前 7 个月美国数据中心相关空运货量同比增长 103%,7 月单月 10.7 万吨;其中服务器 +181%、网络设备 +130%、计算机组件 +86%、电力基础设施 +37%。另一家机构 Trade and Transport Group 的口径不同:数据中心相关商品约占亚洲—美国空运市场的 17%(2025 年之前约 6%),今年 2–5 月一度接近 21%,月度量从约 1.4 万吨升至约 6 万吨。两家机构的统计范围、统计时点都不一致,这里并列写出,不合并成一个数字。
舱位为什么紧:公开的运力结构与分配事实
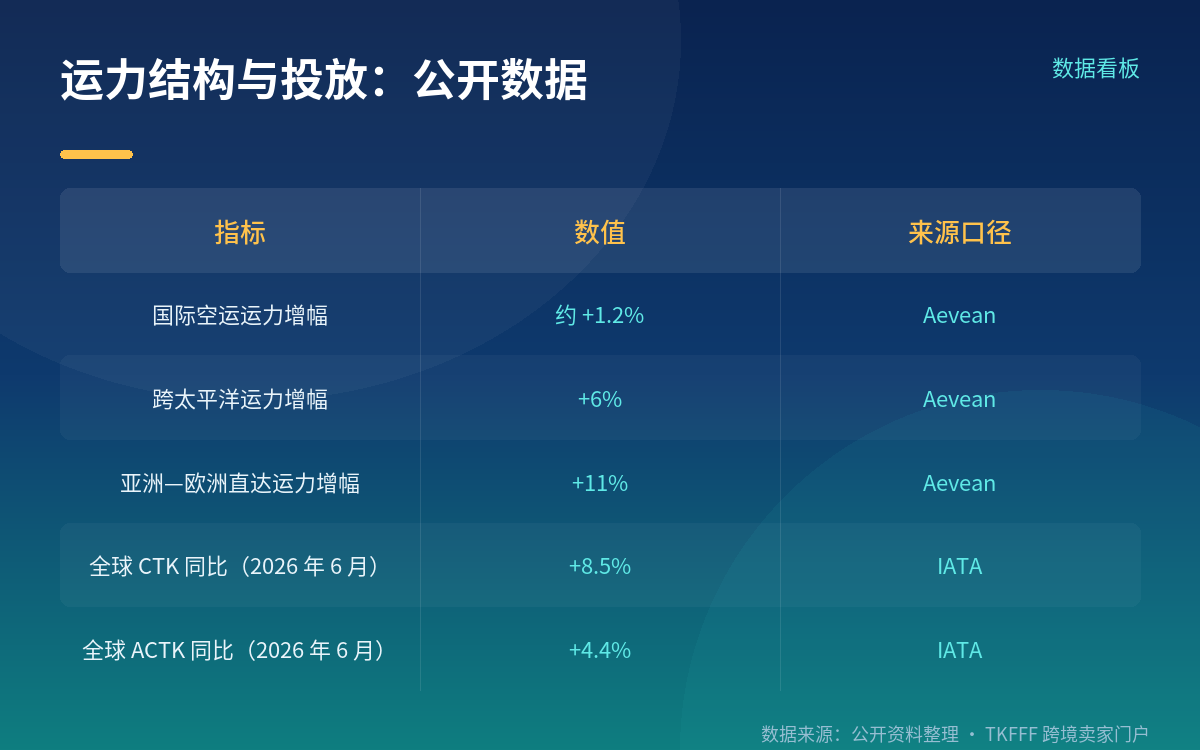
把公开的运力数据摆出来,能看清货从哪来、舱位又去了哪。Aevean 估算,国际空运运力仅比 2025 年高约 1.2%,其中亚洲—欧洲直达运力增加 11%、跨太平洋增加 6%。IATA 数据显示,2026 年 6 月全球货运吨公里(CTK)同比增长 8.5%,可用货运吨公里(ACTK)同比增长 4.4%;亚太区 CTK +7.9%、ACTK +4.3%,需求增速快于运力投放。
WorldACD 的观察是,全球运力自 6 月底以来周环比波动都在正负 1% 以内;中国至欧洲电商货量放缓后,货机运力出现「从亚太—欧洲快速重新分配到跨太平洋航线」的动作。Aevean 还提到,今年新增货机运力预计主要由中东承运人承接,而需求最集中的方向是亚洲飞往美国,Wormer 把这称为「失衡的第三个维度」。
分配层面,航司与货代的年度包板协议(BSA)、长期合约货会在换季前重新排布,舱位优先给货值高、交付时点刚性的货物。电商端的量则在收缩:按 Aevean 口径,8 月中国至欧洲电商空运货量在匈牙利下降 70%、法国下降 61%、比利时下降 53%。以上都是公开的运力投放与流向数据;具体某条航线、某个航班还剩多少舱位,公开信息未披露。
Q4 订舱:时间节点与三套备选方案
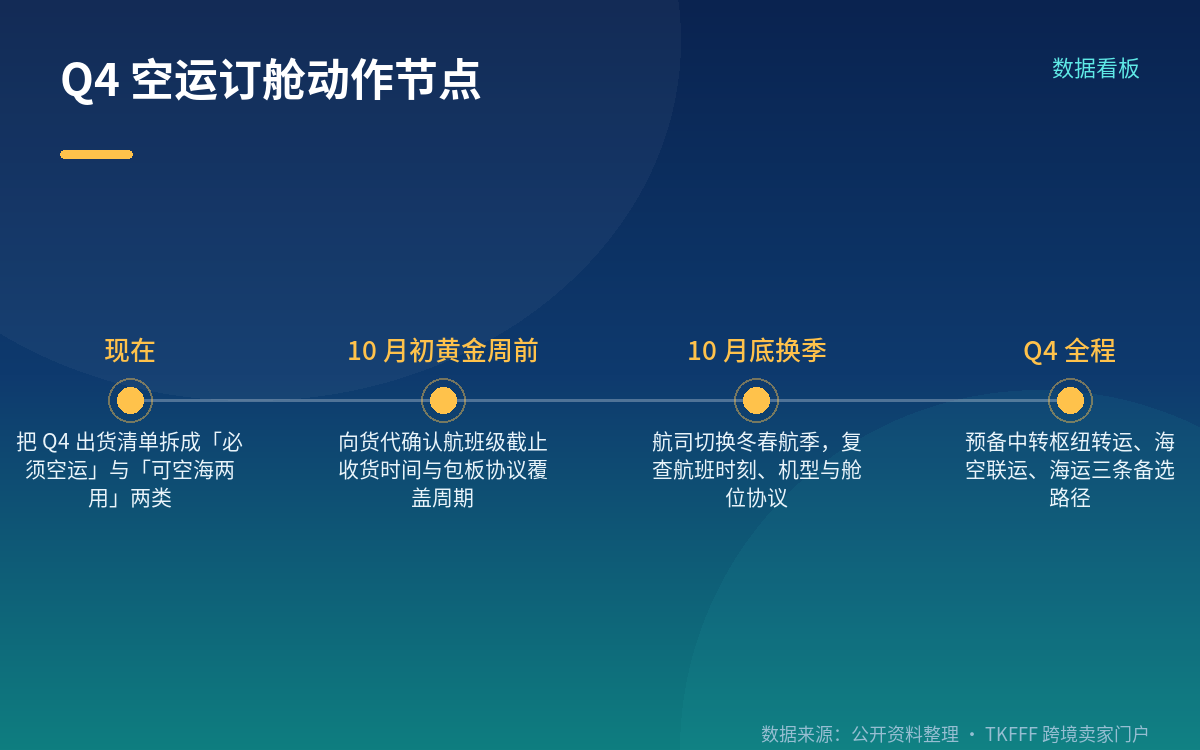
10 月底航空公司由夏秋航季切换到冬春航季,部分航线的腹舱运力会减少,包板与舱位协议也要重新排布——这是《The Loadstar》引述欧洲货代的操作提示。10 月初黄金周前后,货代普遍预期舱位和价格阶段性转紧;但同一篇报道里,货代也明确说不认为会出现运价翻倍的那种旺季节奏。这属于从业者预期,不是任何一方的承诺。
卖家能控制的是提前量。建议现在就把 Q4 出货清单按「必须空运」和「可空海两用」分开,只让前者去锁舱位;向货代确认到船名航次级(航班号/航次)的截止收货时间,以及包板协议覆盖到哪一周;同时准备备选路径——经香港、台北、仁川、新加坡等中转枢纽的转运方案,海空联运,或对时效不敏感的高货值货物改走海运。舱位是否可得、以什么价格可得,取决于航司与货代的实际放舱,本文不做预测,也不做任何可得性承诺。
注意事项
别把「高科技超过电商」当成电商被挤出去的官方结论。这是 Aevean 一家机构的统计口径,覆盖 2026 年前 7 个月,对比对象是「高科技」与「中国电商」两个品类,不是全部空运货量。要做自己的出货判断,应该看自己常走航线上的实际放舱情况,而不是看品类总量排名。
换季是比黄金周更容易被忽略的节点。黄金周只有几天,冬春航季换季影响的是 10 月底之后的舱位结构,且往往伴随包板协议重签。如果 Q4 后半段有大促发货计划,建议把换季前后的舱位分开评估,别用 10 月的舱位情况去推 11、12 月。
带电、超限、需要温控的货,提前确认准入条件。数据中心设备里有一部分属于超限大件或危险品,承运方对这类货的包装、固定和文件要求更严,占用的也是不同的舱位资源。自己的货如果涉及锂电池或超尺寸,先跟货代确认该航班能不能接、要什么文件,再谈舱位。
FAQ
Q:300 万吨这个数字是官方统计吗? A:不是。它来自咨询机构 Aevean,由该公司咨询业务负责人 Maarten Wormer 在 2026 年 9 月雅典 Aviation Connect 活动期间向《The Loadstar》披露,统计周期为 2026 年 1–7 月,口径为高科技品类空运贸易量。IATA、WorldACD 等机构有各自的统计口径,数字不能直接互换。
Q:数据中心设备「挤占」电商舱位,是指航司不给电商放舱了吗? A:公开信息没有这样的表述。可核实的是运力结构变化:Aevean 估算国际空运运力仅比 2025 年高约 1.2%,WorldACD 观察到货机运力从亚太—欧洲重新分配到跨太平洋航线,Aevean 指出新增货机运力主要由中东承运人承接而需求集中在亚洲至美国。具体到每家航司怎么分配舱位、给谁放多少,属于商业安排,公开信息未披露。
Q:Q4 空运舱位要提前多久订? A:没有任何机构公布过统一的提前期标准。可操作的判断依据是:向货代确认所订航班的具体截止收货时间、包板协议覆盖周期,以及换季(10 月底)后航班时刻与机型是否变化。黄金周前后和换季前后是两个需要单独确认的窗口。
参考来源
- The Loadstar:《Data-centre boom drives air cargo growth – and widens imbalances》(2026 年 9 月 30 日,记者 Charlotte Goldstone 雅典报道)
- Air Cargo News:《Leading air cargo verticals see demand levels diverge》(2026 年 9 月 11 日,Aevean 在列日欧盟跨境电商论坛的发言)
- The Loadstar:《No 'crazy' air cargo peak this year – consumer demand fails to take off》(货代对 Q4 与换季的公开判断)
- The Loadstar:《AI boom keeping air cargo demand flying may be just 'a bubble'》(Trade and Transport Group 关于数据中心货量占比的口径)
- The Loadstar:《Booked out until 2028: the AI boom is now air cargo's growth engine》(Aevean 关于运力增幅与 Q1 美国高科技空运进口的数据)
- 国际航空运输协会(IATA)2026 年 6 月全球航空货运市场数据(CTK / ACTK)
- WorldACD 关于全球空运运力与货机运力重新分配的周度观察
- 中国经营网(《中国经营报》):《AI 算力重塑航空货运生态 货源、枢纽与市场格局迎深刻变局》(2026 年 8 月,含 Dimerco 亚太货运报告口径)