
Lazada 9.9 百万美元 GMV 品牌数增近 10%:东南亚大促流量继续向头部品牌集中
Lazada 9 月 17 日发布 9.9 Mega Brands Sale 战报:进入"百万美元俱乐部"(单场大促 GMV 达到 100 万美元以上)的品牌数量,比今年 6.6 大促增长近 10%;100 美元以上订单贡献了接近 60% 的大促 GMV。品牌化渠道与高客单订单成为这轮大促的主线,流量继续向有官方店铺背书的品牌倾斜。
战报里的四个关键数字
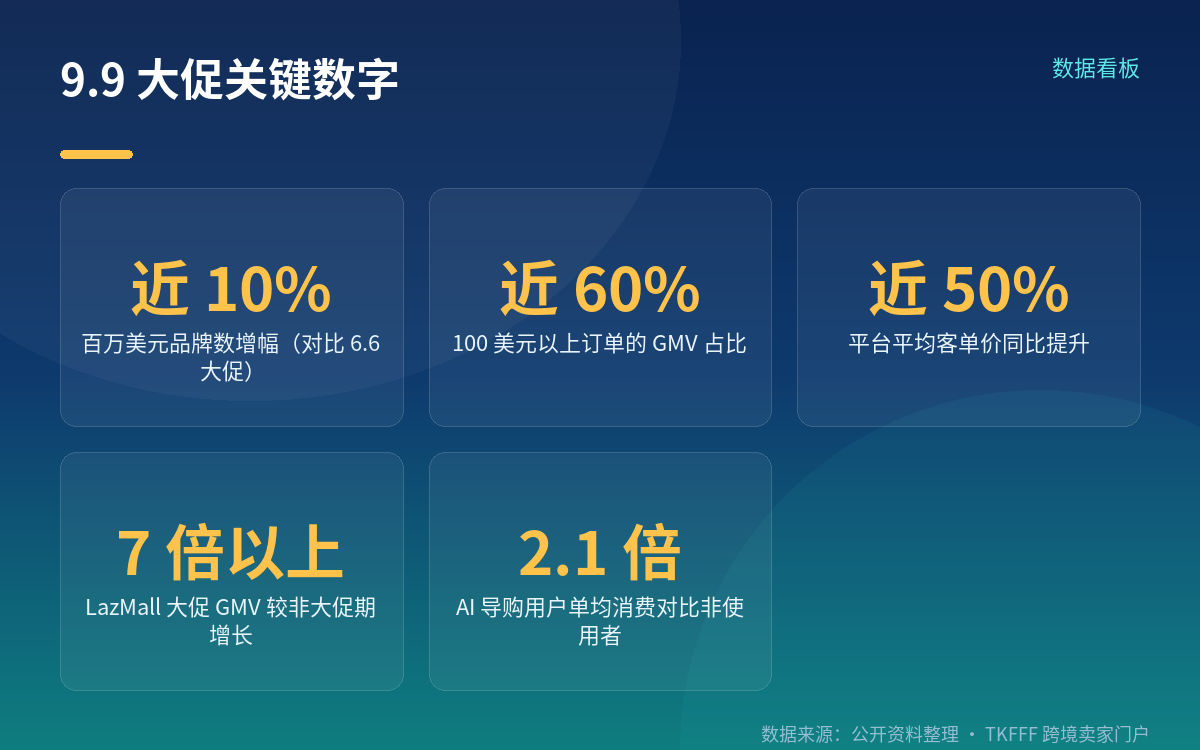
先看官方披露的几组数据。百万美元俱乐部品牌数较 6.6 大促增长近 10%——同一份新闻稿的正文口径写的是 8.0%,标题与正文的表述存在小幅差异,引用时建议同时标注对比基准是 6.6 而非去年同期。10 万美元与 50 万美元档位的品牌数量也同步增长,但官方未披露具体幅度。
客单结构上,100 美元以上订单贡献了接近 60% 的大促 GMV。分市场看,新加坡最高,约四分之三的 GMV 来自 100 美元以上订单;泰国与马来西亚均为 60%。平台整体平均客单价(AOV)同比提升近 50%。
品牌店铺渠道的放大效应同样明显:LazMall 在大促期间的 GMV 较非大促期增长 7 倍以上。
流量向头部集中的三重证据
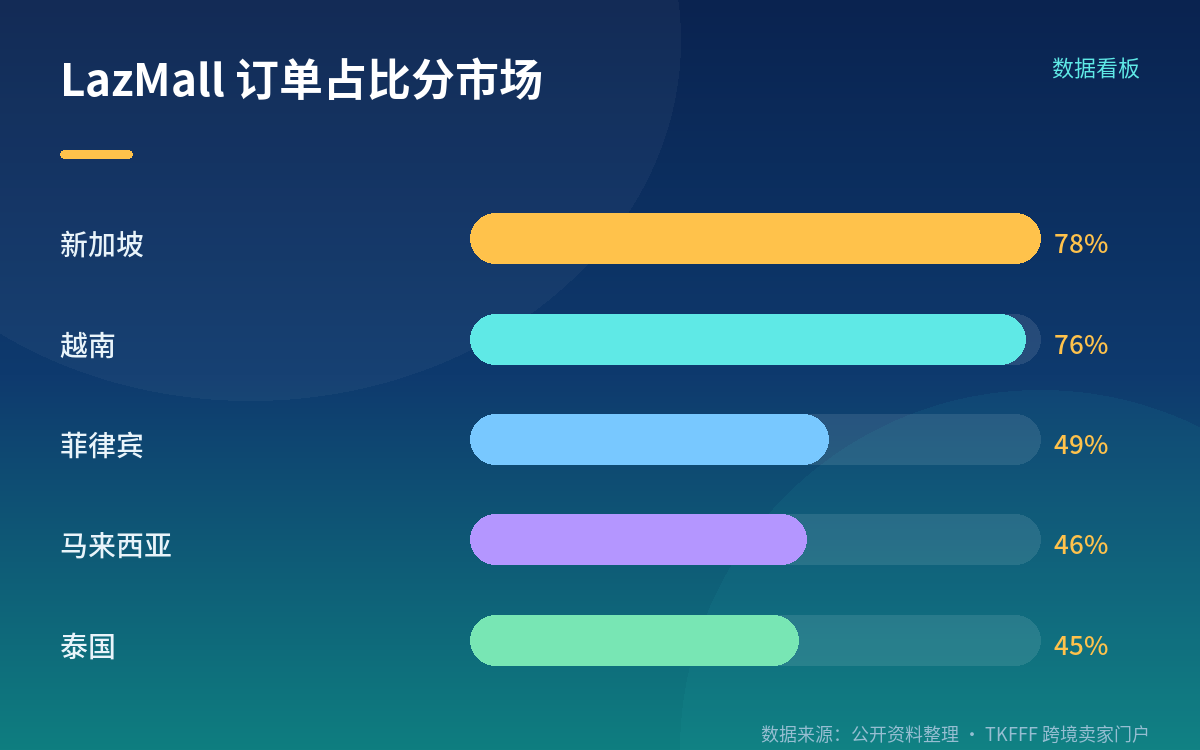
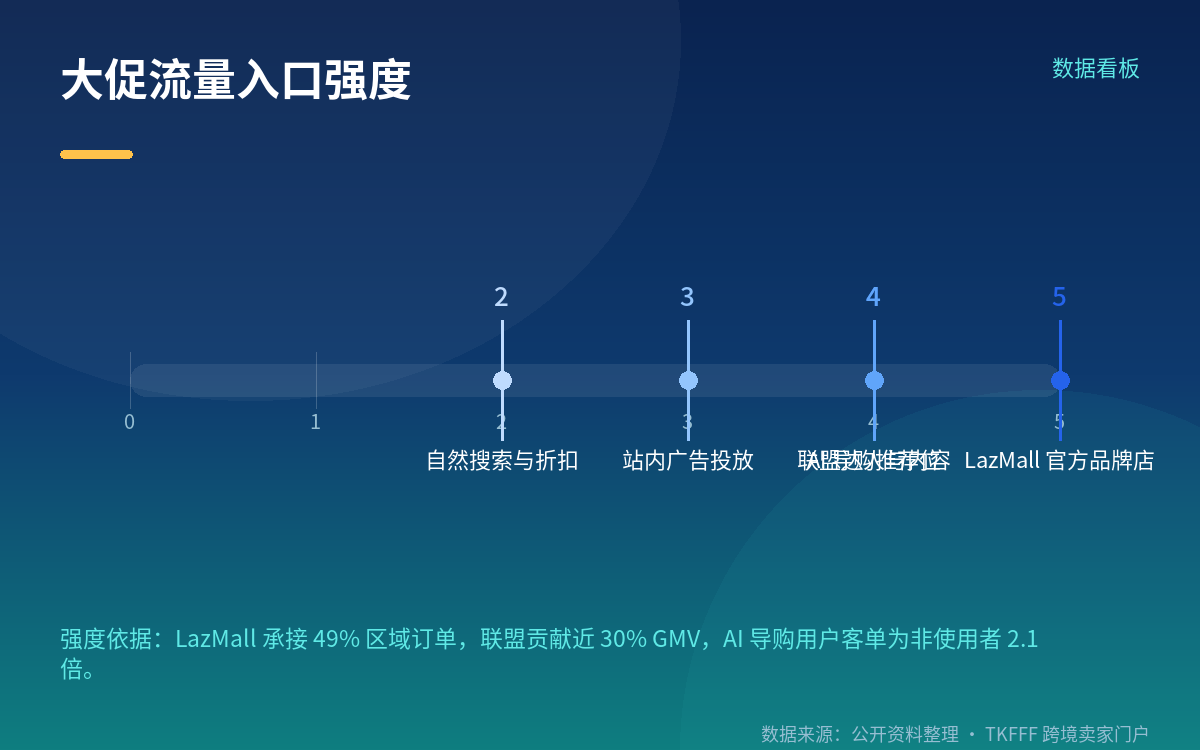
第一重证据来自订单结构。整个东南亚区域有 49% 的订单来自 LazMall 这一正品品牌渠道。分市场看,新加坡 78%、越南 76%、菲律宾 49%、马来西亚 46%、泰国 45%。LazMall 在马来西亚市场的口径是连接超过 32,000 个国际与本土品牌;Lazada 生态整体则覆盖超过 170,000 个品牌、卖家与合作伙伴。
第二重证据来自客单价的分化。六成 GMV 由 100 美元以上订单贡献,意味着低价冲量的效率在大促中相对下降。Lazada 集团总裁 Iris Wei 公开表示,东南亚品牌驱动的销售目前仍不足电商 GMV 的 30%,这被平台视为增长空间。
第三重证据来自第三方研究。Cube Asia 的报告显示,东南亚正品电商占区域交易额的比例已从 2020 年的 12% 升至 2025 年的 30%,并预计在 2030 年达到 55%,对应约 1,500 亿美元规模;报告同时提到 86% 的东南亚网购用户活跃于正品店铺生态内,越南以 93% 居首。需注意这是第三方研究口径,与平台自身披露的统计范围和周期并不一致。
达人与 AI 导购在分流什么
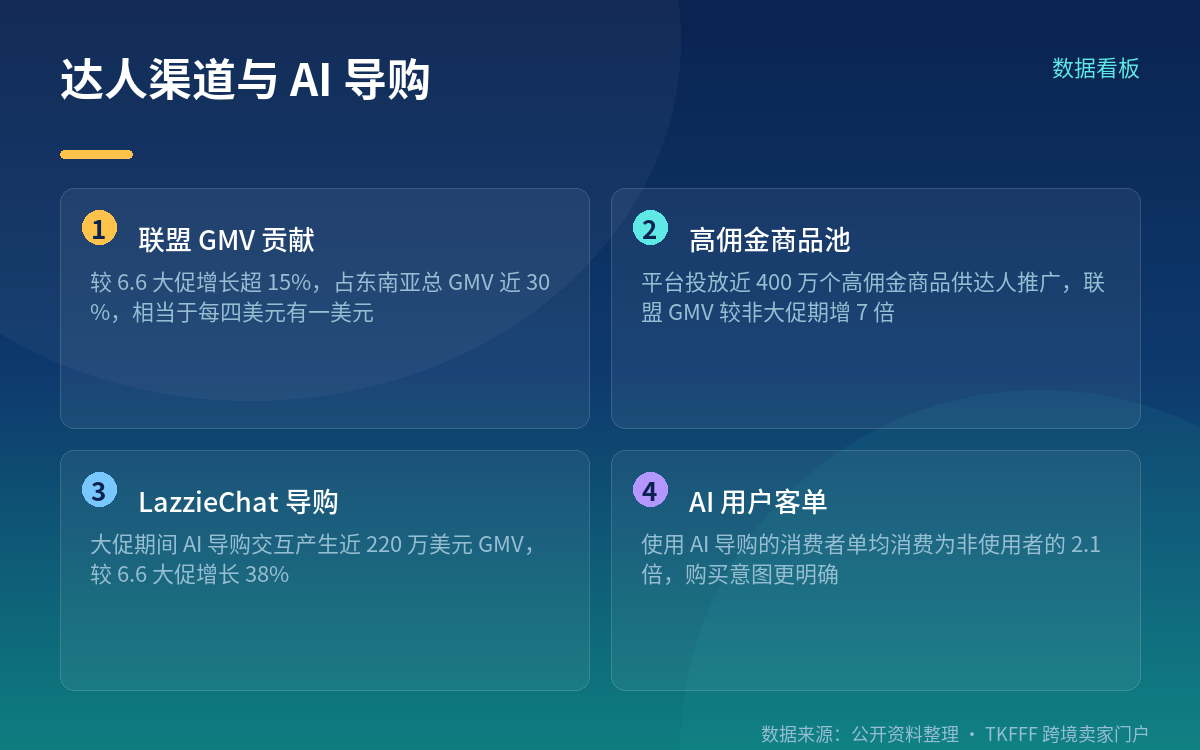
品牌渠道集中的同时,达人与 AI 渠道承担了另一部分增量。联盟(affiliate)渠道的 GMV 贡献较 6.6 大促增长超过 15%,在东南亚总 GMV 中占比接近 30%,相当于每四美元 GMV 里就有一美元来自联盟渠道。平台为达人推广投放了近 400 万个高佣金商品,联盟驱动的 GMV 较非大促期提升 7 倍以上。
AI 导购的表现同样被单独披露:大促期间,LazzieChat 中的 AI 导购交互产生了近 220 万美元 GMV,较 6.6 大促增长 38%;使用 AI 导购的消费者,单均消费为非使用者的 2.1 倍。在马来西亚市场,AI Lazzie 的互动量增长 53%,用户主动发起的对话增长 34%,带动订单增长 36%(均为对比 6.6 大促的口径)。
这三条路径的分工大致是:LazMall 承接有明确品牌偏好的高客单需求,联盟渠道负责把商品推到内容场景里做发现,AI 导购在决策环节缩短比较路径。
对中小卖家意味着什么
头部效应在放大。大促的流量分配越来越依赖三个前置条件:正品与品牌资质、稳定的库存与履约能力、以及可被 AI 推荐结构化的商品信息。这三项都不在中小卖家靠低价就能补齐的范围内。
位置上的差异要认清楚。进入 LazMall 需要品牌授权与资质审核,不是所有卖家都具备;不具备条件的卖家,增量更可能来自联盟与内容渠道——近 30% 的 GMV 走联盟、近 400 万个高佣金商品池,说明这条路的容量仍在。
客单价上移是另一个信号。100 美元以上订单占六成,不代表低价品类没有生意,而是说明在大促节点上,靠单品低价硬冲的效率在下降。把商品结构往中高价位带调整、做组合装与套装、把赠品和售后写进商品页,比单纯压价更符合当前的流量逻辑。同时要提前准备本地履约方案,高客单订单对时效与退换货体验的容忍度更低。
注意事项
第一,口径要看准。百万美元俱乐部品牌数的增长是对比 2026 年 6.6 大促,不是同比;官方标题写"近 10%"、正文写 8.0%,两个数字出自同一份新闻稿,引用时建议标明对比基准与出处。平台未披露百万美元品牌的具体数量与 GMV 绝对值,不要自行推算。
第二,注意区分平台口径与第三方口径。Cube Asia 的正品电商份额、Lazada 的品牌与卖家总数、LazMall 的品牌数,分别来自不同统计范围与时间窗口,混用会得出错误结论。
第三,LazMall 的准入门槛要提前确认。品牌授权文件、正品保障条款、退货与售后政策、本地客服能力都是审核项,周期不短。准备进 LazMall 的卖家,建议至少提前一个季度启动资质准备。
第四,联盟渠道的投入要有节奏。高佣金商品池规模大意味着竞争同样激烈,佣金比例、达人筛选与内容素材需要按测试节奏分批投入,而不是一次性铺开。AI 导购带来的客单差异(2.1 倍)说明商品信息越结构化、越完整,被推荐的机会越大,把属性、场景与卖点信息补全是低成本的准备动作。
FAQ
Q:Lazada 的"百万美元俱乐部"是什么? A:指在单场大促中 GMV 达到至少 100 万美元的品牌集合。Lazada 披露,本期进入该档位的品牌数量较 2026 年 6.6 大促增长近 10%,新闻稿正文口径为 8.0%。
Q:流量真的都集中到头部品牌了吗? A:官方数据支持这个方向:100 美元以上订单贡献近 60% 的大促 GMV,49% 的订单来自 LazMall 正品品牌渠道,联盟渠道贡献近 30% 的东南亚 GMV,平台整体平均客单价同比提升近 50%。
Q:中小卖家还有哪些增量渠道? A:主要是联盟与内容渠道。大促期间联盟 GMV 贡献较 6.6 增长超过 15%,平台投放了近 400 万个高佣金商品供达人推广,联盟驱动的 GMV 较非大促期提升 7 倍以上。AI 导购渠道也是一个增量入口,使用 AI 导购的消费者单均消费为非使用者的 2.1 倍。
参考来源
- Lazada 官方新闻稿(PR Newswire):《Lazada 9.9 Mega Brands Sale Fuels Brand Growth, with More Brands Joining Lazada's Million-Dollar Club》(2026 年 9 月 17 日)
- Bernama:《Record Growth For 9.9 Mega Brands Sale, LazMall AOV Grows 10 Pct - Lazada》
- 亚洲新闻台(CNA)媒体稿:Lazada 9.9 Mega Brands Sale 战报
- Cube Asia:《The Rise of Authentic Store Ecosystems in Southeast Asia》
- 越南 SGGP / Vietnam.vn:Lazada 9.9 品牌超级大促相关报道