
德国要求欧盟对中国插混汽车加征关税:从纯电扩至插混,出海车企供应链承压
德国副总理兼财政部长克林拜尔公开主张,把欧盟对中国产插电式混合动力汽车的关税安排提上议程;彭博社 9 月 14 日报道,德方正在起草相关方案,计划 10 月 14 日提交内阁审议。目前仍属提案与成员国协调阶段,尚无生效税率。对做欧洲市场的车企与零部件供应商来说,需要按多情景重算成本。
现状:纯电已征税,插混仍适用 10% 基础关税
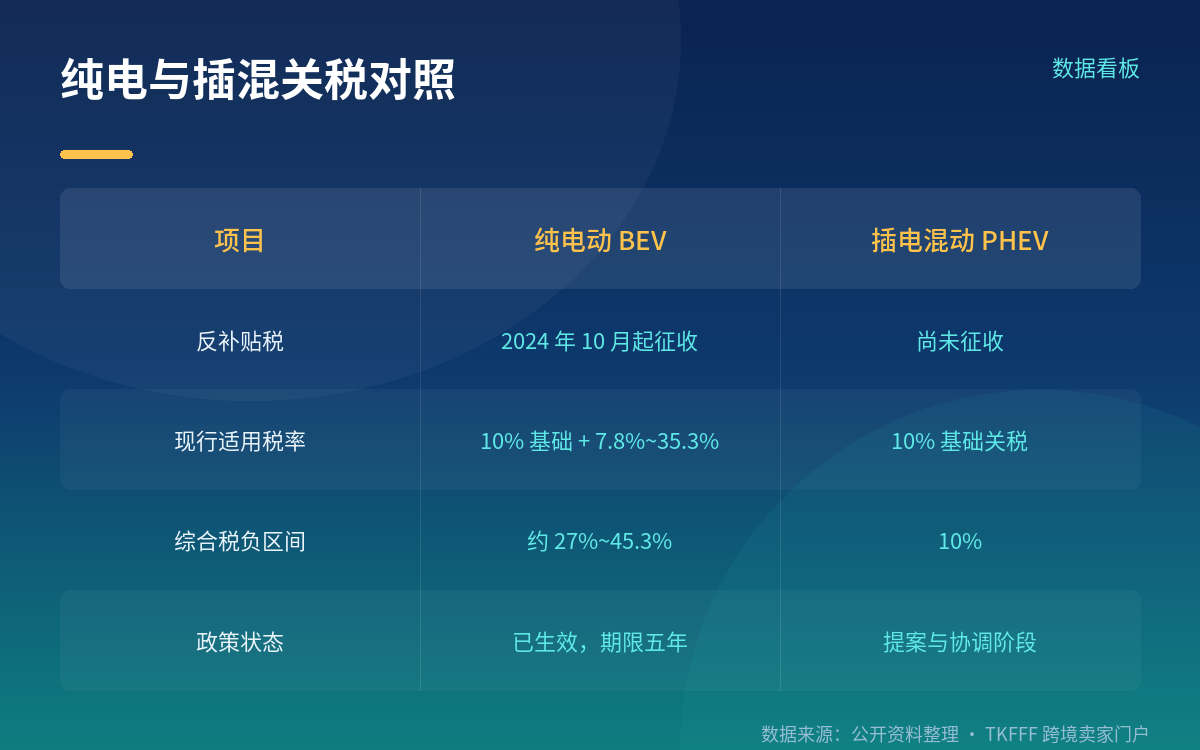
先把现有规则理清楚。2024 年 10 月 31 日,欧盟对中国产纯电动汽车的反补贴税正式生效,期限五年,在 10% 基础进口关税之上叠加,按企业分别适用:比亚迪 17%(合计约 27%)、吉利 18.8%(合计约 28.8%)、上汽 35.3%(合计约 45.3%)、特斯拉上海工厂 7.8%,未配合调查企业的适用档位更高。部分车型综合税负接近 45%。
插电式混合动力车型当时未被纳入,至今仍只缴纳 10% 的基础进口关税。公开资料显示,欧盟委员会在 2026 年 1 月还曾表示没有针对中国产插混的现行调查。2026 年 1 月 12 日,欧盟发布价格承诺指引,允许以"最低进口价格 + 年度进口配额"替代反补贴税,为纯电车型提供了一条替代路径。
数据:插混出口放量速度
英国《金融时报》援引的数据显示,中国对欧盟的混动汽车进口量从 2024 年 10 月的约 3,800 辆增至 2026 年 7 月的 50,000 辆。这一增长起点恰好与纯电反补贴税生效的月份重合。
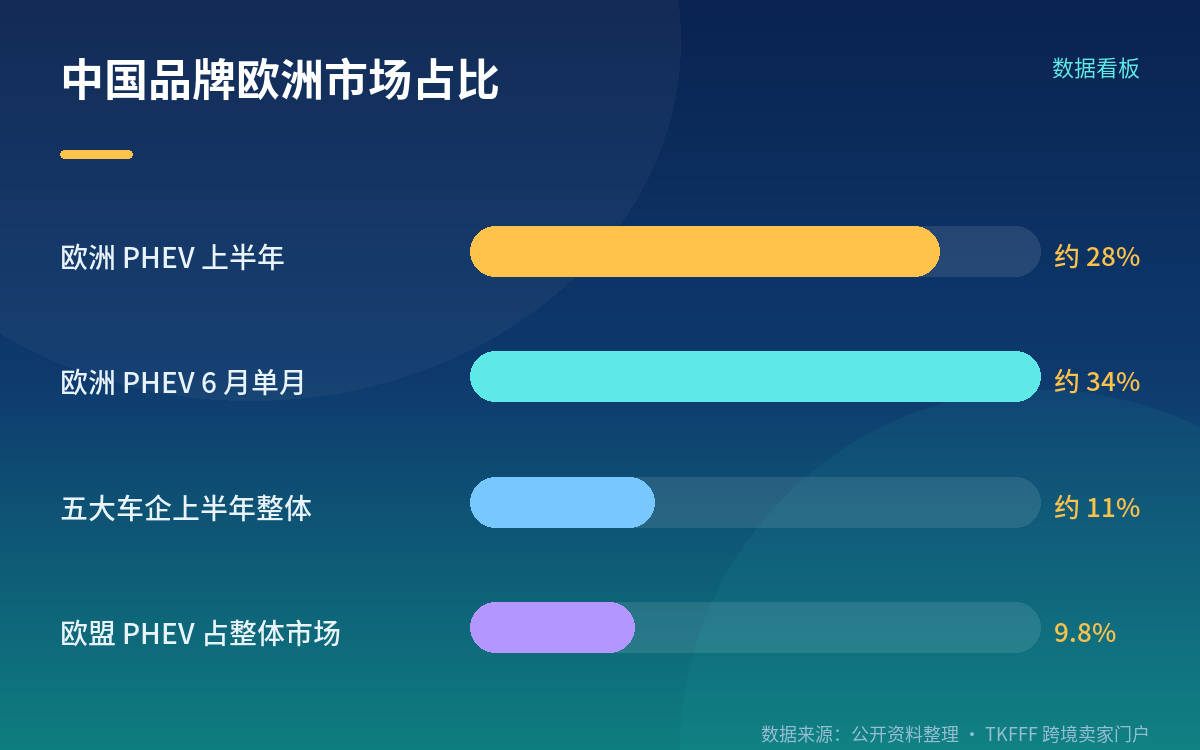
份额口径上不同来源存在差异,需要并列看。一组数据来自欧洲汽车制造商协会的注册统计:比亚迪、上汽、奇瑞、零跑、吉利五家中国车企 2026 年上半年在欧盟、欧洲自由贸易联盟及英国的注册量合计 791,958 辆,约占市场 11%;在插混细分市场,中国品牌上半年约占欧洲销量的 28%,6 月单月约 34%。另一组行业报道给出的口径是,中国品牌在欧洲插混销量的份额在十二个月内从 2.5% 升至 13.7%。两组数字统计范围与分母不同,引用时须注明来源。
同期,插混在欧盟整体市场的占比从一年前的 8.5% 升至 9.8%,上半年注册 577,735 辆,增速最快的市场为意大利(84.3%)、西班牙(39%)与德国(17.9%)。
政策状态:提案与协调阶段,尚无生效税率
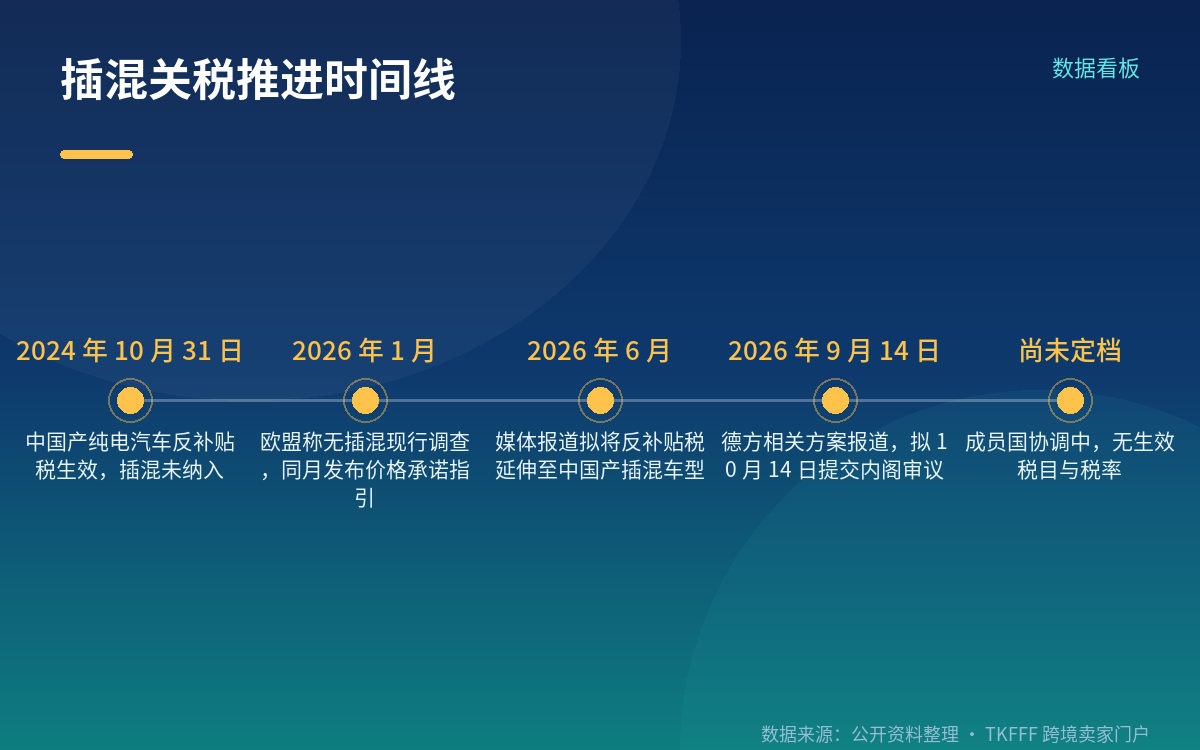
近期动向有三个层次,都不等于已生效的关税。
德国方面,副总理兼财政部长克林拜尔在沃尔夫斯堡公开表示,主张对插混车型加征关税并收紧本地含量规则;彭博社报道称德方正在起草相关方案,计划 10 月 14 日提交内阁审议,并拟与法方协调后推动到欧盟层面讨论。
欧盟委员会层面,德国《商报》报道称委员会正准备把反补贴税延伸至中国产插混车型,报道提到"数周内"推出的可能;《金融时报》则报道布鲁塞尔同时要求中方自愿将混动出口控制在约 15% 的欧洲市场份额,属于协商路径。两条路径目前均未形成最终规则。
税率区间方面,行业分析普遍认为插混新税会按企业分别设定,且由于动力电池在插混整车价值中的占比低于纯电车型,拟议税率可能低于纯电档位——这只是分析判断,官方尚未公布任何具体税目或税率。截至发稿,中国产插混车型适用的仍是 10% 基础关税。
对出海车企与供应链的影响路径
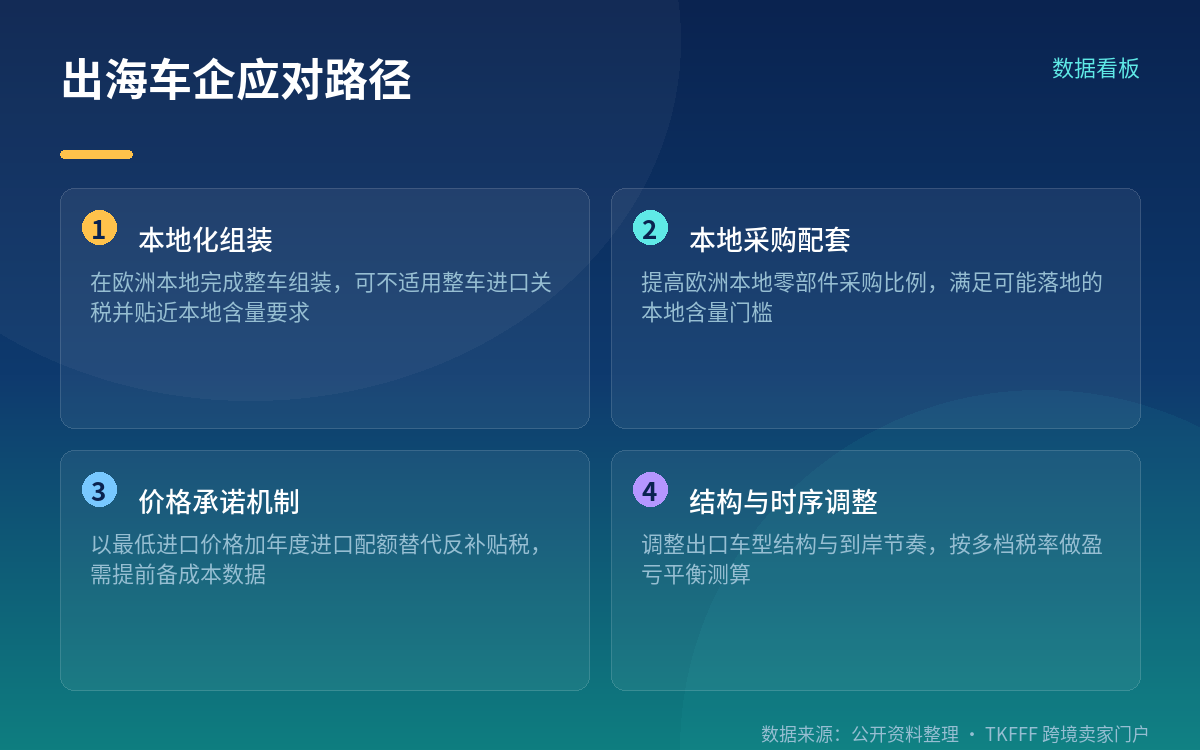
成本侧的传导是直接的。关税由进口环节征收,叠加在到岸价之上,单车成本上升幅度取决于最终税率与车型定价区间;对主打入门价位的车型,综合税负每上升 10 个百分点,对终端售价与毛利的挤压都相当可观。参照纯电档 27% 至 45.3% 的综合税负区间,可以把这一档作为压力测试的上限情景。
本地化产能布局是最直接的应对方向。在欧洲本地完成整车组装,可以不适用整车进口关税,同时更容易满足本地含量要求。需要注意的是,本地含量规则与合资安排若同步落地,对供应链的要求会从"整车出口"转向"本地采购 + 本地组装",涉及产能选址、零部件认证与产线爬坡的完整周期,不是短期可切换的选项。
零部件与配套环节会受到连带影响。本地含量门槛提高,通常意味着在欧洲本地采购的零部件比例上升,这对已经在欧洲设厂或具备欧洲认证能力的中国零部件企业是增量机会,对纯出口供货的企业则可能面临配套比例调整。
价格承诺是另一条路径。2026 年 1 月欧盟已发布相关指引,允许以最低进口价格加年度进口配额的方式替代反补贴税。企业若考虑这条路径,需要提前准备成本结构、出口量与定价数据,并与欧方就承诺水平进行磋商。
注意事项
第一件事是把"未生效"这件事写进内部文件。目前所有关于插混关税的说法都来自官员表态与媒体报道,没有生效的税目与税率。定价、报价与年度预算不应按已生效税率计算,也不宜对外传播确定性的税率数字。跟踪渠道以欧盟官方公报与欧盟委员会贸易总司的正式公告为准。
第二是准备多情景测算,而不是单一数字。至少做三档:现行 10% 基础关税、纯电档参照的 27% 至 45.3% 综合税负、以及介于两者之间的中间档。每档对应调整出口车型结构、渠道库存节奏与终端定价,并测算盈亏平衡点。
第三是不要只盯税率。本地含量、合资安排、公共采购条件等非关税条件的落地节奏,对产能布局决策的影响往往大于几个百分点的税率差异。如果企业正在评估欧洲建厂,建议把这类条件作为主要变量纳入模型。
第四是程序性准备。贸易救济程序通常设有企业提交意见、申请听证、提出价格承诺的环节,具体时限以欧方公告为准。出口量较大的企业应提前整理成本与出口数据,避免在程序窗口内被动应对。
FAQ
Q:中国产插混汽车的关税已经生效了吗? A:没有。截至 2026 年 9 月,中国产插电式混合动力汽车在欧盟仍适用 10% 的基础进口关税,反补贴税只覆盖纯电动汽车。关于把反补贴税延伸至插混的消息来自官员表态与媒体报道,目前处于提案与成员国协调阶段,尚无生效税目与税率。
Q:纯电动汽车现在的税率是多少? A:2024 年 10 月 31 日起,在 10% 基础关税之上按企业加征反补贴税:比亚迪 17%(合计约 27%)、吉利 18.8%(约 28.8%)、上汽 35.3%(约 45.3%)、特斯拉上海工厂 7.8%,未配合调查企业适用更高档位。
Q:出海车企目前有哪些可用的应对路径? A:常见路径有四条:在欧洲本地完成整车组装与产能布局;提高欧洲本地零部件采购比例以满足可能的本地含量要求;通过最低进口价格加年度进口配额的价格承诺机制替代反补贴税;调整出口车型结构与终端定价。各条路径的适用条件与落地周期差异较大,需结合企业自身出口规模评估。
参考来源
- 欧盟委员会:对中国产纯电动汽车反补贴税终裁措施(2024 年 10 月 31 日生效)
- 欧盟委员会:价格承诺指引(2026 年 1 月 12 日)
- Financial Times:欧盟要求中国将混动出口控制在约 15% 欧洲市场份额(2026 年 9 月)
- 彭博社:德国政府相关方案拟 10 月 14 日提交内阁审议(2026 年 9 月 14 日)
- Handelsblatt / electrive:欧盟计划将反补贴税延伸至中国产插混车型
- 欧洲汽车制造商协会(ACEA):2026 年上半年欧盟、欧洲自由贸易联盟及英国注册数据
- 欧洲脉冲(European Pulse):中国品牌在欧洲市场销量与份额分析