
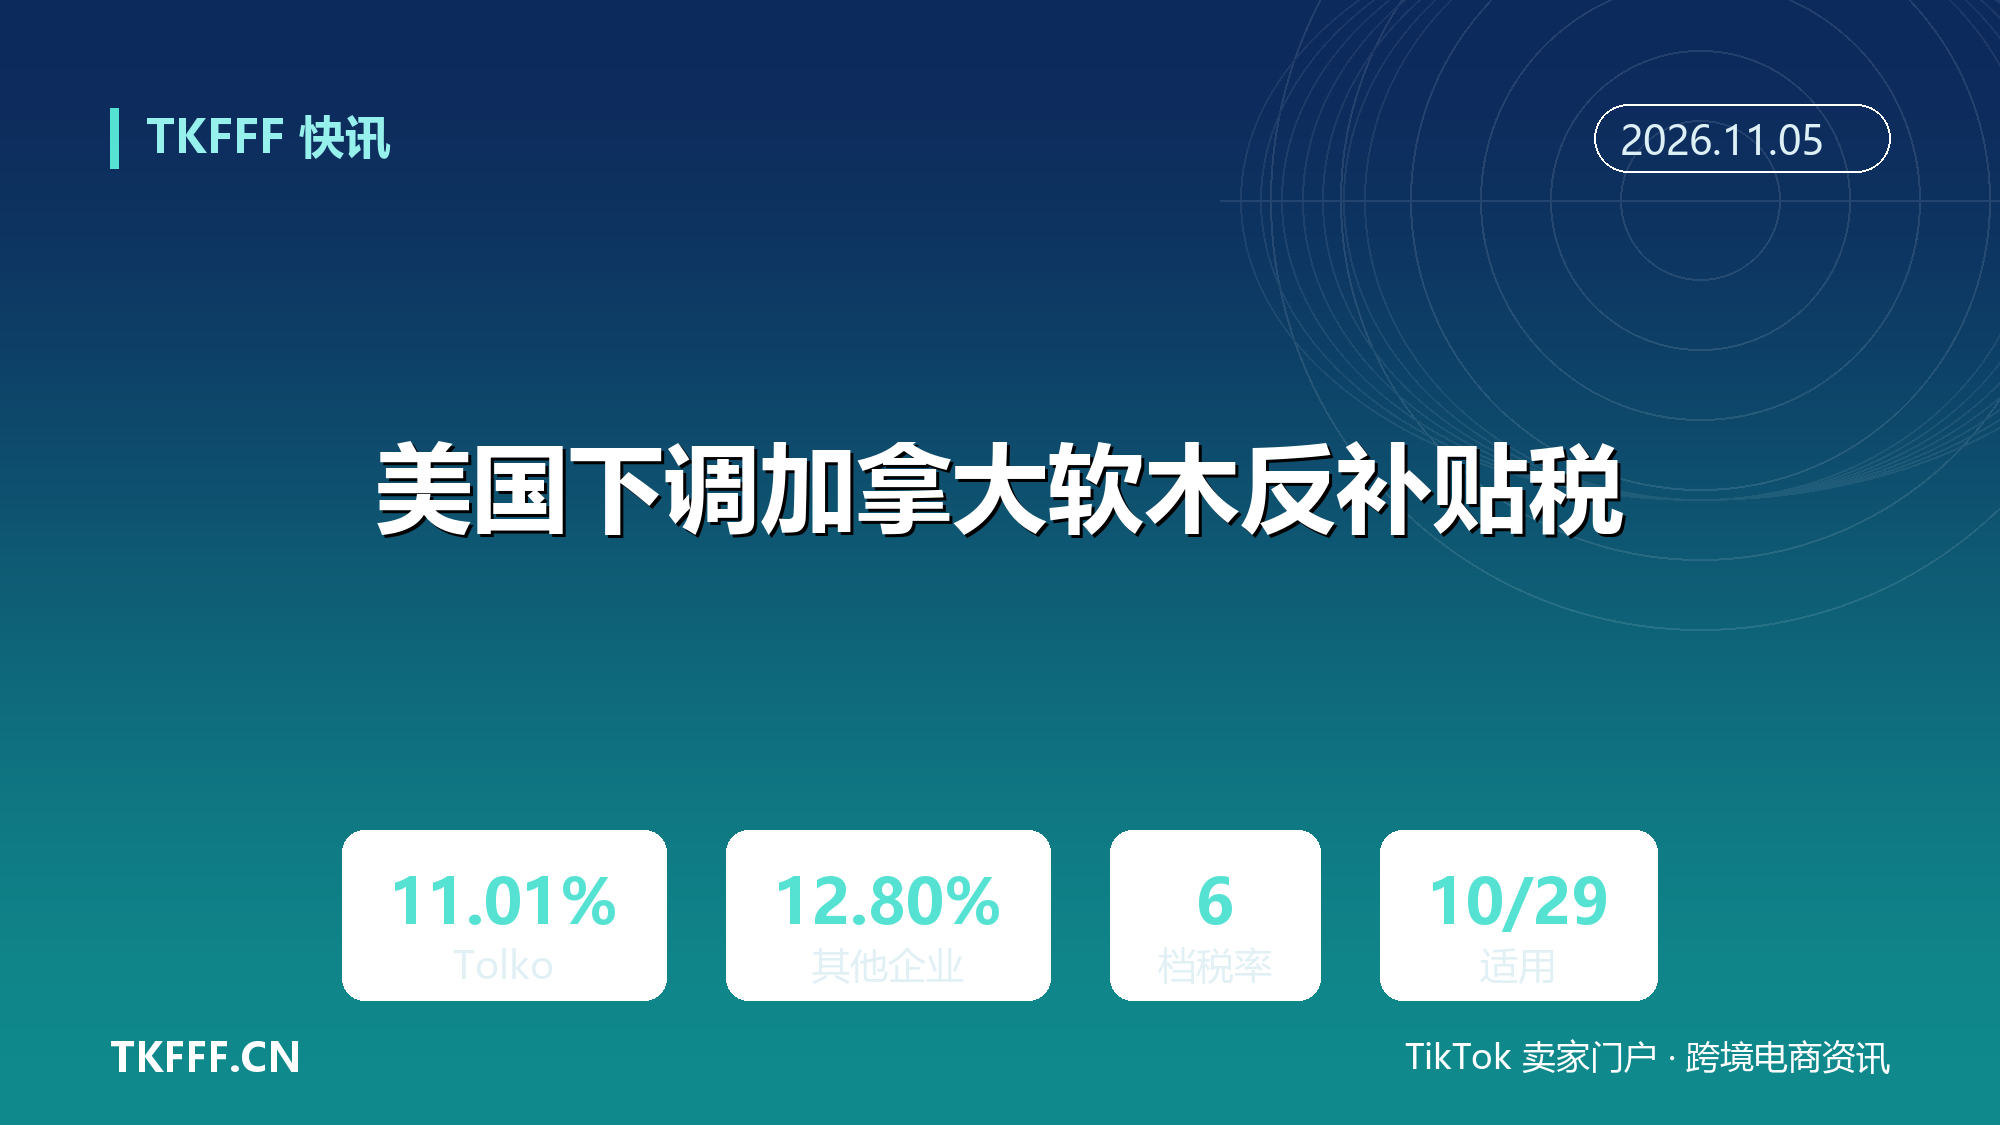
美国下调加拿大软木反补贴税:Tolko 由 14.85% 降至 11.01%
在 2026 年秋天一片加税的公告里,这一条是往下走的。美国商务部 11 月 3 日在联邦公报发布公告,按北美自贸协定专家组裁决执行结果,下调加拿大软木产品六档反补贴税率,10 月 29 日起适用。
降幅最大的是 Tolko,从 14.85% 降到 11.01%,下调 3.84 个百分点。其余五档同步下移,没有一档上调。
一、六档税率,逐档落地
公告的税率表一共六行,逐档对应到企业名:
Tolko Marketing and Sales Ltd. 及其交叉持股关联方,由 14.85% 降至 11.01%;
West Fraser Mills Ltd. 及其关联方,由 17.99% 降至 16.73%;
Resolute FP Canada Inc. 及其关联方,由 14.70% 降至 13.90%;
Canfor Corporation 及其关联方,由 13.24% 降至 12.49%;
J.D. Irving, Limited 及其关联方,由 3.34% 降至 2.96%;
「所有其他」企业,由 14.19% 降至 12.80%。
文件编号是 C-122-858,联邦公报文件号 2026-22431,刊登于 91 FR 69242,生效日回溯至 10 月 29 日。六档降幅从 0.38 个百分点到 3.84 个百分点不等,Tolko 一家的调整幅度超过其余五档之和。
二、九年,两次发回
这次调整不是新一轮谈判的结果,是一条走了九年的争端程序走到执行环节。
2017 年 11 月 8 日,商务部公布对加拿大软木的反补贴终裁。同月 14 日,加拿大联邦与省级政府、地区木材协会以及 Canfor、J.D. Irving、Resolute、Tolko、West Fraser 等生产商依据 NAFTA 第 1904 条请求专家组审查,秘书处案号 USA-CDA-2017-1904-02。
之后的节奏是两次发回、两次重审:2024 年 3 月 6 日专家组部分维持、部分发回;商务部 2024 年 12 月 17 日提交第一次重审裁定;2026 年 3 月 6 日专家组再次部分发回;商务部 2026 年 6 月 17 日提交第二次重审裁定;2026 年 10 月 5 日,专家组全面维持第二次重审裁定;10 月 19 日,NAFTA 秘书处签发最终专家组行动通知。
商务部据此发布 Timken 公告,认定专家组的最终判决与其原终裁「不一致」,并修订终裁与相应反补贴税令。措辞是程序性的,不带任何和解意味。
三、真正被改的只是一部分指令
这条公告里最容易被忽略的,是保证金部分的技术细节。
五家列名企业——Canfor、J.D. Irving、Resolute、Tolko、West Fraser——在此后的行政复审中已经取得了替代的保证金税率(superseding cash deposit rates)。因此公告明确:这五家的现行保证金不变,商务部只对没有替代税率的企业发布修订后的保证金指令。
换句话说,税率表上六个数字全部变了,但边境上真正立刻变化的,主要是「所有其他」企业那一档,以及依赖调查税率、没有后续复审税率覆盖的报关记录。
替代税率来自后续的行政复审。第六次行政复审的修订终裁在 2025 年落地,第七次行政复审的终裁结果则在 2026 年 10 月 14 日公布。两条时间线并行,才有了「调查税率下调、保证金不动」的错位。
四、11.01% 不是全部税负
把镜头拉远一点,反补贴只是加拿大软木进入美国时的一层税。
按加拿大全球事务部公布的数据,第六次行政复审修订后的合并税率(反倾销加反补贴)为:Canfor 47.65%、West Fraser 26.47%、所有其他 35.16%。第七次行政复审终裁的合并税率为:Canfor 31.11%、Resolute 25.55%、West Fraser 20.02%、所有其他 24.75%。
这还没算另外一层:2025 年 10 月 14 日起,覆盖部分软木原木与锯材的 232 条款关税按 10% 征收,与反倾销、反补贴叠加适用。
所以 11.01% 只是反补贴这一项在调查阶段的税率,既不是 Tolko 的实际现金保证金,也不是进口商的总税负。把它当成「加拿大木材便宜了 3.84 个点」来推算成本,会算错。
五、对跨境卖家意味着什么
软木不在大多数卖家的采购清单上,但它在供应链的上游。木托盘、包装木料、木制家具与建材,都以锯材为原料;北美仓储与尾程配送的托盘成本,跟着锯材价格走。
这次下调的直接效果有限:五家主要企业的保证金没动,232 关税没动,反倾销令也没动,且反倾销争端走的是另一条程序。它更像一个价格信号——加拿大锯材在美国的合规成本边际下移,但幅度被其他税层稀释。
风险在另一头。税率下调可能刺激加拿大对美出货,也可能被国内的产能与采伐约束抵消;如果出货放量,托盘与包装木料的价格未必同步下降。对做木制品转口或第三国加工的卖家,还要注意原产地规则与产品范围,不能把「税率降了」理解成「路径通了」。
真正值得跟踪的,是第七次行政复审之后的保证金是否随之下调,以及 232 关税会不会再调整。这两件事,比这张六档税率表更能决定明年的木材成本。到那时,答案才会真正浮出水面。
六、参考资料
- 美国联邦公报:《Certain Softwood Lumber Products From Canada: Notice of NAFTA Panel Decision》(FR Doc 2026-22431,91 FR 69242)
- GovInfo:91 FR 69242 公告全文(2026 年 11 月 3 日)
- NAFTA 秘书处:Certain Softwood Lumber Products from Canada,案号 USA-CDA-2017-1904-02
- 加拿大全球事务部:《Softwood lumber recent developments》(第六次、第七次行政复审税率)
- GHY International:《NAFTA Panel Upholds U.S. Countervailing Determination on Canadian Softwood Lumber》
- Stable Software:《Canadian Softwood Lumber CVD Panel Decision Explained》
- 美国商务部国际贸易管理局:Certain Softwood Lumber Products From Canada 反补贴税令修订公告