
国货航三季报:前三季度营收 190.15 亿元增 14.3%,综合物流收入增 47.57%
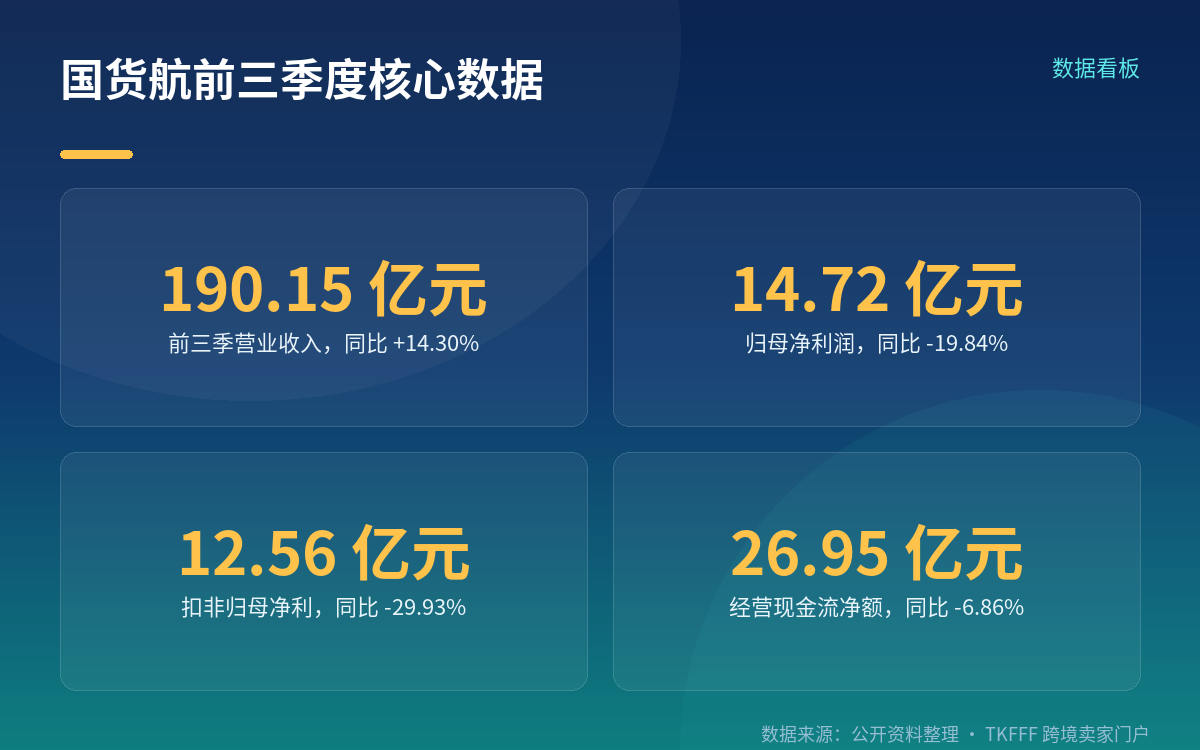
中国国际货运航空股份有限公司(国货航,深交所主板 001391)于 2026 年 10 月 29 日披露 2026 年第三季度报告(公告编号 2026-045)。前三季度公司实现营业收入 190.15 亿元,同比增长 14.30%;归属于上市公司股东的净利润 14.72 亿元,同比下降 19.84%;扣除非经常性损益的归母净利润 12.56 亿元,同比下降 29.93%。
这是一篇典型的「增收不增利」季报。收入在两位数增长,利润却接近两成下滑,扣非口径的降幅更大。要看清这里面的结构,先要分清三个板块的走势和两个毛利率口径。
收入结构:综合物流接棒,航空货运占比下滑
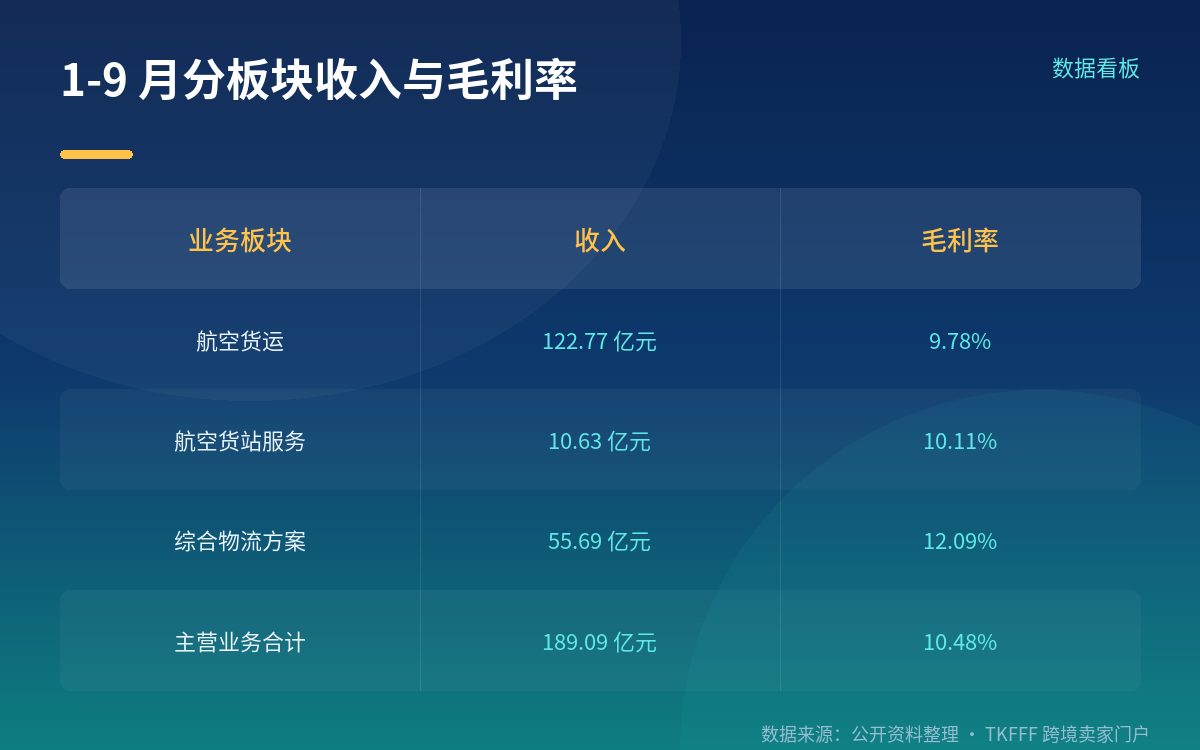
前三季度公司主营业务收入 189.09 亿元,同比增长 14.16%;其他业务收入 1.06 亿元,同比增长 45.46%。分板块看(1–9 月):
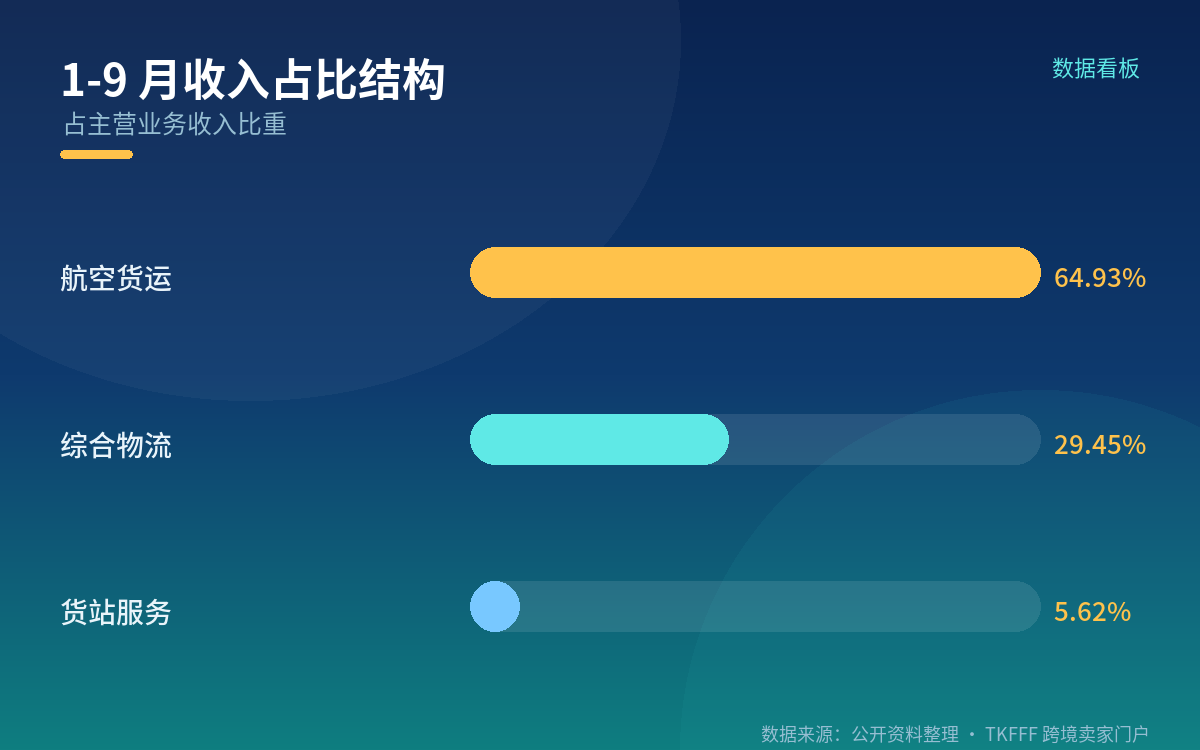
- 航空货运收入 122.77 亿元,占主营业务收入 64.93%,同比增长 4.46%
- 航空货站服务收入 10.63 亿元,占 5.62%,同比增长 2.53%
- 综合物流解决方案收入 55.69 亿元,占 29.45%,同比增长 47.57%
综合物流解决方案的占比从上年同期的 22.78% 升至 29.45%,增量主要来自这里。但航空货运占比从 70.96% 降至 64.93%,这才是毛利率被拉低的关键。
毛利与毛利率方面(1–9 月):航空货运毛利 12.00 亿元,同比减少 36.62%,毛利率 9.78%,同比减少 6.34 个百分点;航空货站服务毛利 1.07 亿元,同比增长 63.95%,毛利率 10.11%,同比增加 3.79 个百分点;综合物流解决方案毛利 6.74 亿元,毛利率 12.09%,同比减少 5.36 个百分点;主营业务合计毛利率 10.48%,同比减少 5.33 个百分点。
⛔ 口径提醒:10.93% 是用利润表倒算的整体毛利率(营收 190.15 亿元减营业成本 169.36 亿元),公告表格披露的主营业务合计毛利率是 10.48%。两者不能混用,写「毛利率降至 10.93%」时必须说明是全口径测算。
单季与现金流:降幅比前三季小
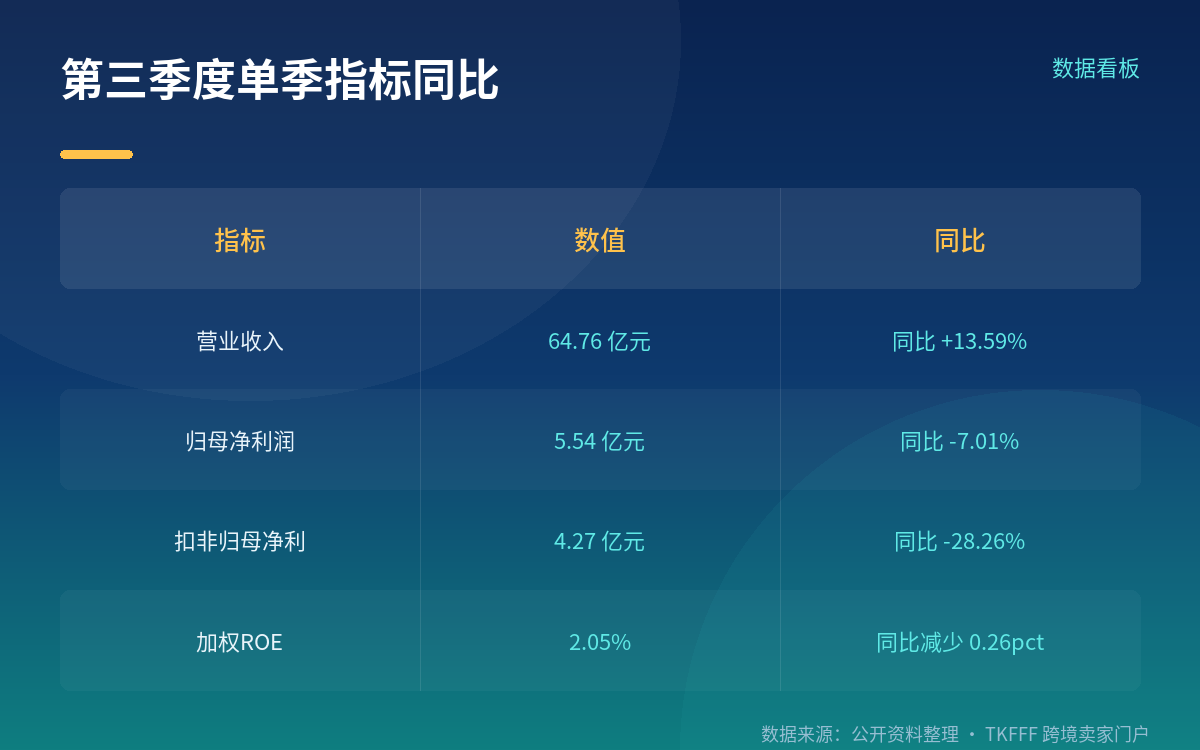
第三季度单季营业收入 64.76 亿元,同比增长 13.59%;归母净利润 5.54 亿元,同比下降 7.01%;扣非归母净利润 4.27 亿元,同比下降 28.26%;基本每股收益 0.05 元;加权平均净资产收益率 2.05%,同比减少 0.26 个百分点。
前三季度基本每股收益 0.12 元,同比减少 20.00%;加权平均净资产收益率 5.44%,同比减少 1.75 个百分点。经营活动产生的现金流量净额 26.95 亿元,同比下降 6.86%。总资产 310.10 亿元,较上年度末增长 3.53%;归属于上市公司股东的所有者权益 272.45 亿元,较上年度末增长 1.50%。
前三季度归母与扣非归母降幅差出 10 个百分点,来源是非经常性损益。前三季度非流动性资产处置损益 1.03 亿元(主要是飞机处置收益),计入当期损益的政府补助 1.77 亿元(主要是航线及货物等方面的政府补贴),非经常性损益合计 2.15 亿元。⛔ 扣非归母 -29.93% 比归母 -19.84% 更能反映主业压力。
汇率与成本:三季报未作任何解释
三季报「主要会计数据和财务指标发生变动的情况及原因」栏勾选的是「不适用」,即官方未对归母净利润 -19.84%、毛利率减少 5.33 个百分点作任何原因说明,也无专项汇率影响说明。
报表中与汇率相关的科目有这些:财务费用 -19,133,893 元(上年同期 -32,306,139 元);汇率变动对现金及现金等价物的影响 -5,853,935 元(上年同期为 +7,824,791 元)。这是客观数据,但把它与利润下滑直接挂钩,属于推测而非官方结论。
半年度报告(截至 2026 年 6 月 30 日)中有过一段相关表述:受中东地缘冲突影响,国际油价上行推高航空燃油成本,成本端承压明显,航空货运板块收入增幅 6.37%、成本增幅 15.97%、毛利率减少 7.48 个百分点。⚠️ 这是上半年半年度报告的口径,不能直接套用到前三季度。
网络、机队与上市信息
以下数据全部取自 2026 年半年度报告,截至 2026 年 6 月 30 日,⛔ 三季报本身未披露机队规模、航线条数与通航国家数:
- 运营全货机 23 架,包括 13 架 B777、2 架 B747、8 架 A330 全货机
- 货机航线 22 条,其中国际航线 21 条、国内航线 1 条,覆盖 12 个国家的 20 个城市
- 依托中国国航腹舱资源,通航点达 49 个国家及地区
- 与全球 30 余家卡车服务商合作,拥有 1,539 条全球地面卡车航线
报告期内新投运 1 架 A330 客改货飞机,推进 1 架 B747 产权转让,与空客公司新签署 4 架 A350 购机协议;远程货机实现安全飞行 5.72 万小时,同比提高 25.59%,航班正常率 89.5%;新开通成都—伊斯坦布尔、上海浦东—迈阿密等 5 条货机航线,新增迈阿密、伊斯坦布尔 2 个通航点。
公司于 2024 年 12 月 30 日在深圳证券交易所主板上市,证券代码 001391。2026 年 7 月公司实施 2025 年度权益分派(公告编号 2026-032);2026 年 9 月,首次公开发行前部分已发行股份上市流通(公告编号 2026-040)。报告期末普通股股东总数 11.52 万户。
三季报无风险提示章节;「飞机租赁」未作为收入分项列示,仅体现于租赁负债、使用权资产与非经常性损益中的飞机处置收益;前十大客户集中度与在手订单金额均未披露。
注意事项
- 综合物流解决方案收入增 47.57% 是 1–9 月累计口径,占比升至 29.45%;同板块毛利率 12.09%,同比减少 5.36 个百分点。
- 主营业务合计毛利率为 10.48%,10.93% 是用利润表倒算的全口径测算值,两者不可混用。
- 归母净利 -19.84% 与扣非归母 -29.93% 的差距来自 2.15 亿元非经常性损益(飞机处置收益与航线、货物政府补贴)。
- 三季报未披露变动原因,机队、航线、通航国家数据须标注「截至 2026 年 6 月 30 日」并注明来自半年度报告。
- 上市地为深交所主板 001391,2024 年 12 月 30 日上市;无「飞机租赁」收入分项,无风险提示章节。
FAQ
Q:国货航是在上交所还是深交所上市? A:深交所主板,证券代码 001391,2024 年 12 月 30 日上市。三季报公告编号 2026-045,可直接在深交所网站查阅。
Q:公司整体毛利率降到 10.93% 了吗? A:那是用利润表倒算的全口径测算值。公告表格披露的主营业务合计毛利率是 10.48%,分板块为 9.78%、10.11%、12.09%。
Q:利润下滑 19.84% 的原因官方说了吗? A:三季报「主要会计数据和财务指标发生变动的情况及原因」栏勾选「不适用」,官方未作任何说明,也无专项汇率影响说明。半年报曾提及油价与成本压力,但那是上半年口径。
Q:扣非降幅比归母降幅还大,说明什么? A:说明当期利润里有非经常性损益托底。前三季度飞机处置收益 1.03 亿元、航线及货物政府补贴 1.77 亿元,非经常性损益合计 2.15 亿元。剔除后主业盈利压力更明显。
Q:综合物流增长这么快,毛利率怎么样? A:1–9 月收入 55.69 亿元,同比增长 47.57%,毛利率 12.09%,同比减少 5.36 个百分点。规模增长伴随毛利率下行。
Q:机队有多少架货机? A:23 架全货机。这个数字来自半年度报告,截至 2026 年 6 月 30 日,三季报未披露机队数据。
参考来源
- 中国国际货运航空股份有限公司《2026 年第三季度报告》(公告编号 2026-045),深交所,2026-10-29
- 中国国际货运航空股份有限公司《2026 年半年度报告》,深交所,2026-08-27
- 深圳证券交易所公司主页(001391 国货航),深交所
- 证券日报网:《国货航:2026 年第三季度营业收入同比增长 13.59%》,2026-10-28
- 新浪财经:《国货航前三季度营收 190.15 亿元 归母净利减少 19.84%》,2026-10-28