
物联云仓三季度报告:全国高标仓有效租金降至20.26元每平方米每月,珠三角空置率环比升1.49个百分点至18.51%
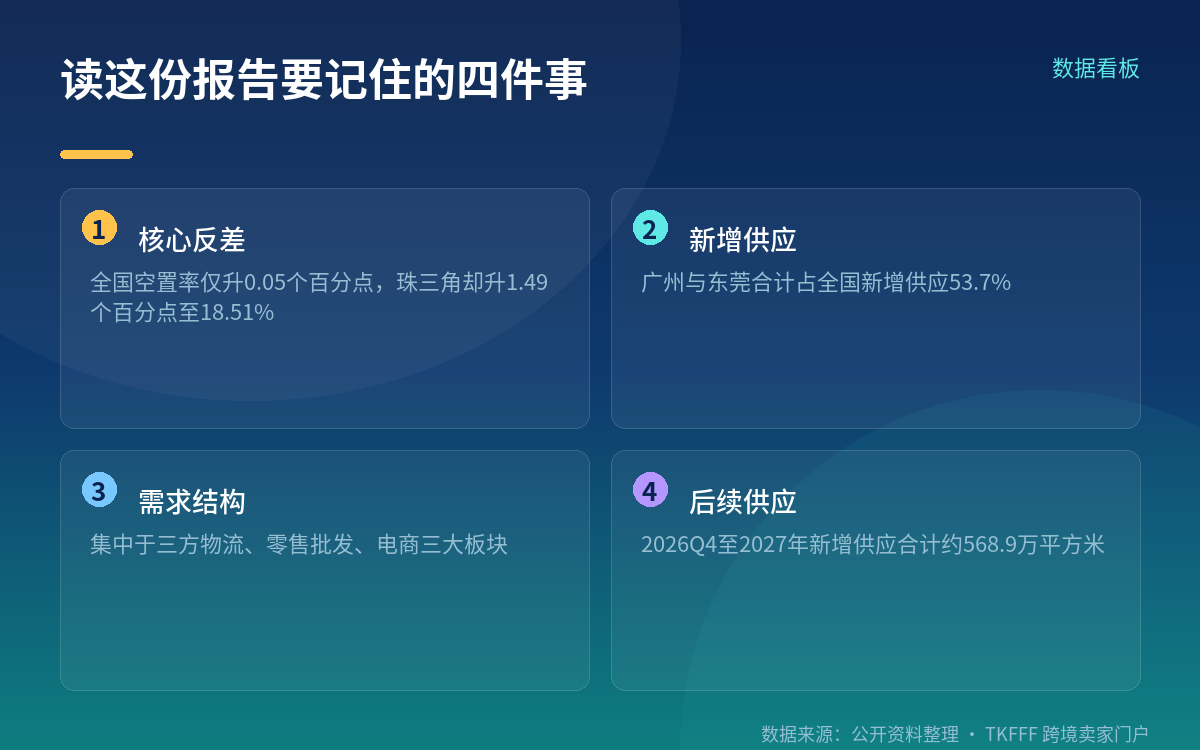
10月16日,物联云仓数字研究院在其官网发布《2026年第三季度全国物流地产市场报告》。按全国口径看,这是一份"平稳"的季度报告:平均有效租金环比下降1.42%,平均空置率只微升0.05个百分点。但把区域拆开,画面完全不同——珠三角空置率环比上升1.49个百分点至18.51%。全国数字把区域分化盖住了,这才是本季真正值得看的地方。
全国口径:租金续降,空置率几乎没动
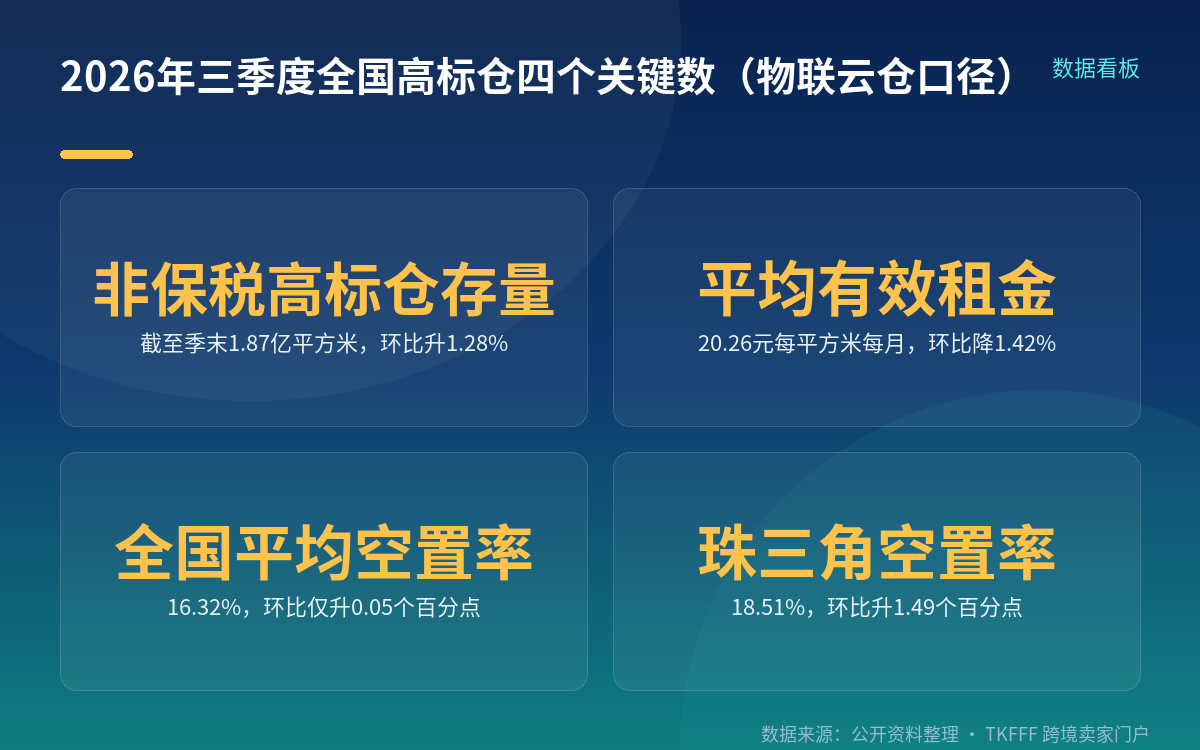
截至2026年9月末,全国非保税高标仓市场存量达1.87亿平方米,环比上升1.28%、同比上升6.23%,当季新增供应225.0万平方米。三季度全国平均有效租金20.26元/平方米/月,环比下降1.42%、同比下降3.36%。全国平均空置率16.32%,环比仅升0.05个百分点,较去年同期下降1.40个百分点。
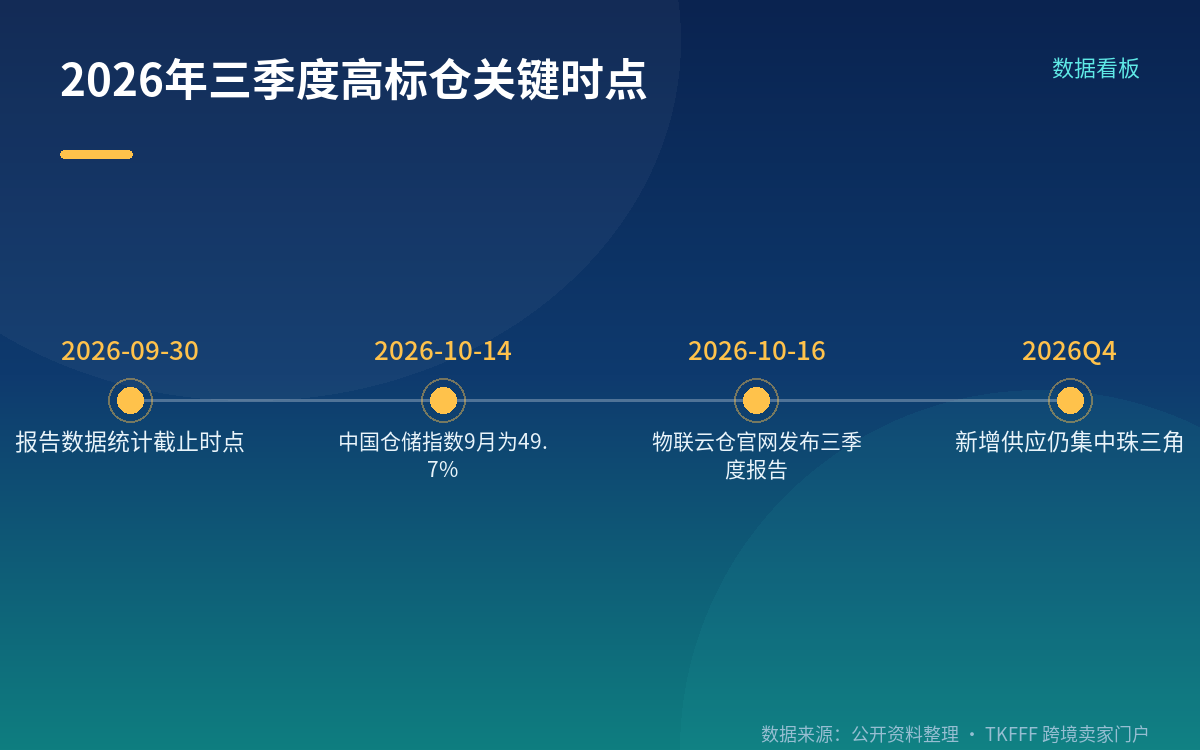
这份报告的口径需要交代清楚:数据来自物联云仓天镜大数据平台与中国土地市场网等公开资料,截至2026年9月30日;统计对象是证照齐全、市场化的非保税高标仓库,不含"二房东"仓库;报告所称租金包含税费与物业费,并已折算免租期和装修期。
租金下降、空置率微升,两个方向背离,通常意味着业主在用价格换出租率,租户的议价空间确实在打开。
珠三角反差:全国0.05个百分点背后的1.49个百分点
报告里更值得留意的是区域数字。珠三角受新增供应放量影响,区域空置率环比上升1.49个百分点至18.51%,升幅接近全国环比升幅的三十倍。
重点城市的分化更明显:东莞、广州空置率环比分别上升6.02和6.18个百分点,北京上升2.37个百分点;而廊坊、南京、上海等城市空置率回落,廊坊下降3.09个百分点。
存量格局上,广东、江苏、浙江位于第一梯队,现有存量分别为2788.1万、2743.8万和2023.8万平方米。广东当季新增供应120.8万平方米,这一数字即占全国新增供应的53.7%——全国当季新增供应225.0万平方米,225.0×53.7%≈120.8万平方米,与前文广州、东莞两地的占比是同一件事。存量规模上,广东2788.1万平方米高于江苏的2743.8万平方米与浙江的2023.8万平方米。
供应与需求:新增前五城市与三大需求板块
当季新增供应前五城市为广州、东莞、石家庄、台州、上海。广州新增供应占全国新增供应33.5%居首,东莞占20.2%,石家庄6.0%、台州5.9%、上海5.3%,广州与东莞合计占53.7%。
租赁需求集中在三方物流、零售/批发业及电商三大板块。三方物流领域里,电商仓配一体化、综合供应链服务商、快消与食品供应链仓配需求较为旺盛;零售批发领域以零食连锁、商超零售、品牌贸易及综合商贸为主;电商领域中即时零售与传统电商租赁相对活跃。
展望部分,报告预计2026年四季度至2027年全国高标仓新增供应合计约568.9万平方米,供应节奏较此前高峰有所回落。四季度新增仍将集中在珠三角,成渝与京津冀为次级供应区域。资本端,报告提到险资通过仓储基金继续参与成熟资产投资,仓储公募REITs方面菜鸟募集成立、京东推进首次扩募、普洛斯继续筹备扩募。
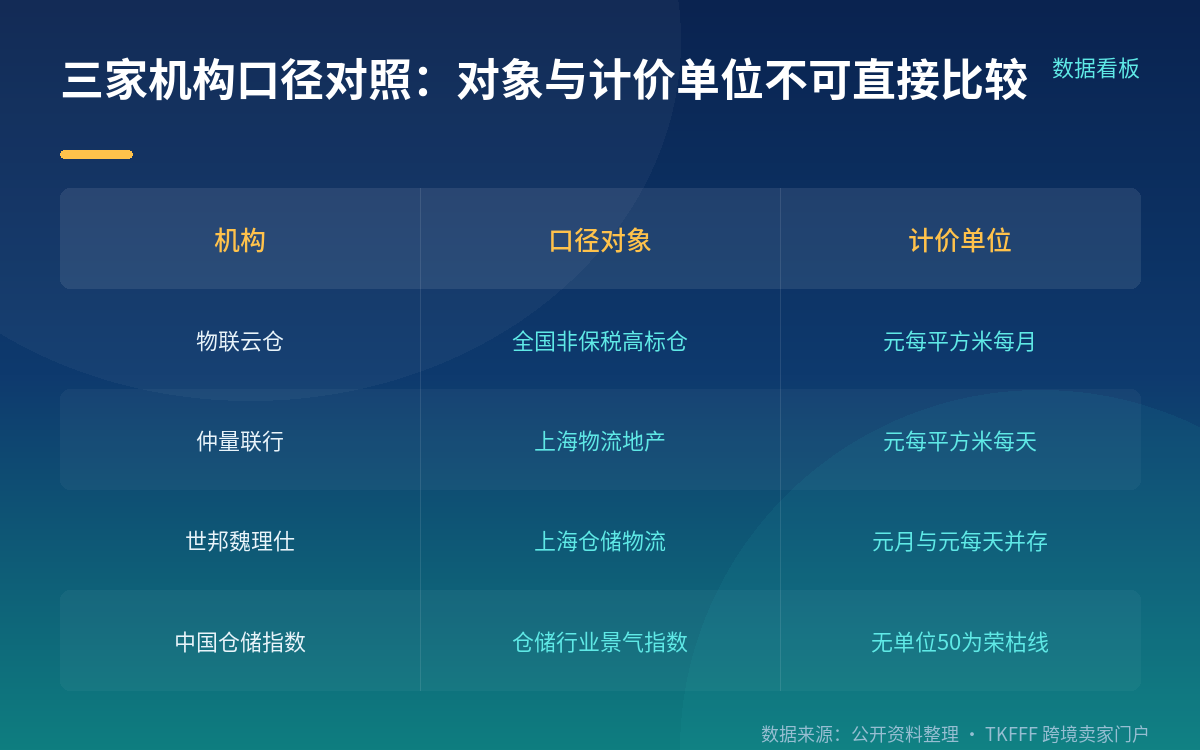
三家机构的数字为什么不能横向比
同一季度还有两家机构发布了上海仓储数据,统计对象与计价单位和物联云仓完全不同,不能并列成"谁高谁低"。
仲量联行的口径是上海物流地产、以元/平方米/天计:三季度平均租金降至1.0元/平方米/天(环比下降2.9%),全市整体空置率下降1.6个百分点至21.6%,单季度净吸纳量超过40万平方米。
世邦魏理仕的口径是上海仓储物流:三季度空置率环比下降0.5个百分点至22.1%,新增供应24.3万平方米,净吸纳量24.6万平方米。值得注意的是同一份报告里出现了两个租金口径——封面写"平均租金报价34.5元/平方米/月",正文写"全市平均租金环比下降1.2%至1.14元/平方米/天"。
中国仓储指数则完全不是租金或空置率,而是仓储行业景气指数(50为荣枯线):9月为49.7%,较8月回升1.2个百分点,仍在收缩区间;7至9月分别为50.3%、48.5%、49.7%,三季度均值49.5%。
需要特别说明:20.26元/平方米/月与1.0元/平方米/天属不同计价单位,前者约合0.68元/平方米/天,不能直接比较。
注意事项
- 三家机构的统计对象、计价单位、覆盖城市均不相同,引用时必须逐处注明机构与口径。
- 物联云仓的"有效租金"已含税费物业费并折算免租期,与只报挂牌价的口径不同。
- 空置率与租金方向背离不等于租金已经见底,报告本身没有做这一判断。
- 本文只转述公开报告数据,不构成对仓储资产、租金走势的预测或建议。
常见问题
问:珠三角空置率涨了,广州东莞的租金是不是也要跌? 答:报告只给了区域空置率,没有给区域租金。全国有效租金是降的,区域租金需另找数据源核对。
问:20.26元和上海1.0元哪个贵? 答:不能比。一个是元/平方米/月且含税费物业费、折算过免租期;一个是元/平方米/天的上海口径。
问:空置率没涨多少,市场是不是已经稳了? 答:全国稳不等于区域稳。珠三角单季升1.49个百分点,重点城市中东莞、广州升幅超过6个百分点。
参考来源
- 物联云仓数字研究院《2026年第三季度全国物流地产市场报告》(官网标注发布时间2026年10月16日)
- 仲量联行《2026年第三季度上海房地产市场回顾》
- 世邦魏理仕《2026年第三季度上海房地产市场回顾》
- 中国物流与采购联合会9月中国仓储指数(2026年10月14日发布)