
税务总局发布首个跨境税收行业类指引:国际运输涉税八大维度全覆盖,税路通专栏可下载
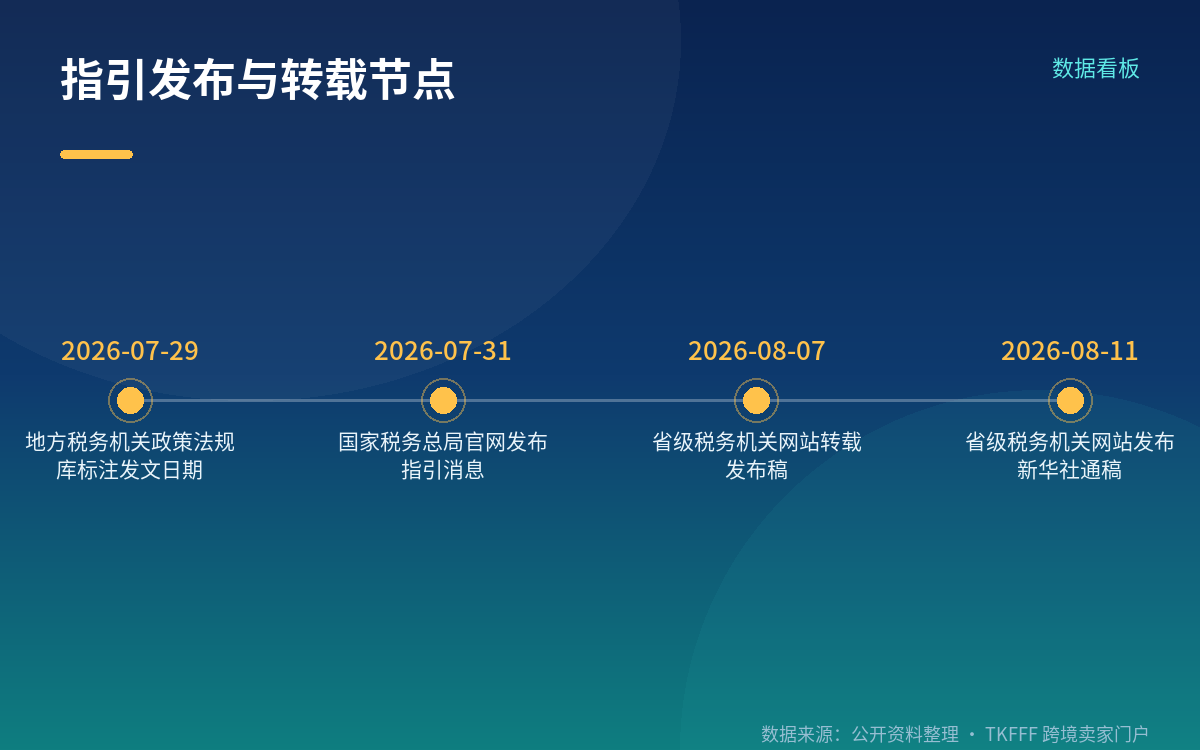
国家税务总局官网2026年7月31日发布消息称,近期该局发布了首个跨境税收行业类指引《国际运输涉税服务指引》,为从事国际航海、航空、陆路等跨境运输行业的经营主体提供全链条、标准化、可落地的涉税合规参考。地方税务机关政策法规库的PDF附件显示文件名为「国际运输涉税服务指引-20260729」,指引编者按落款为2026年7月。需要先明确一点:这是一份面向纳税人、扣缴义务人的涉税合规参考指引,不是新增税种,也不是新增的强制性义务。
篇章结构与适用行业
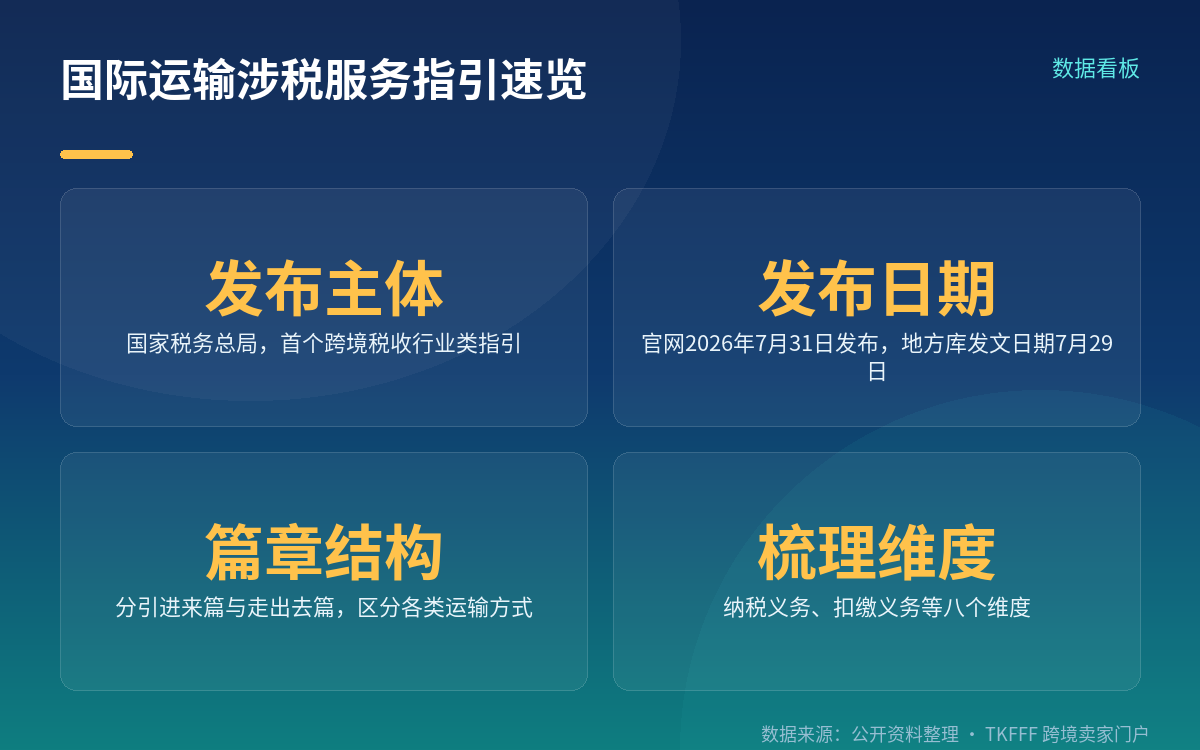
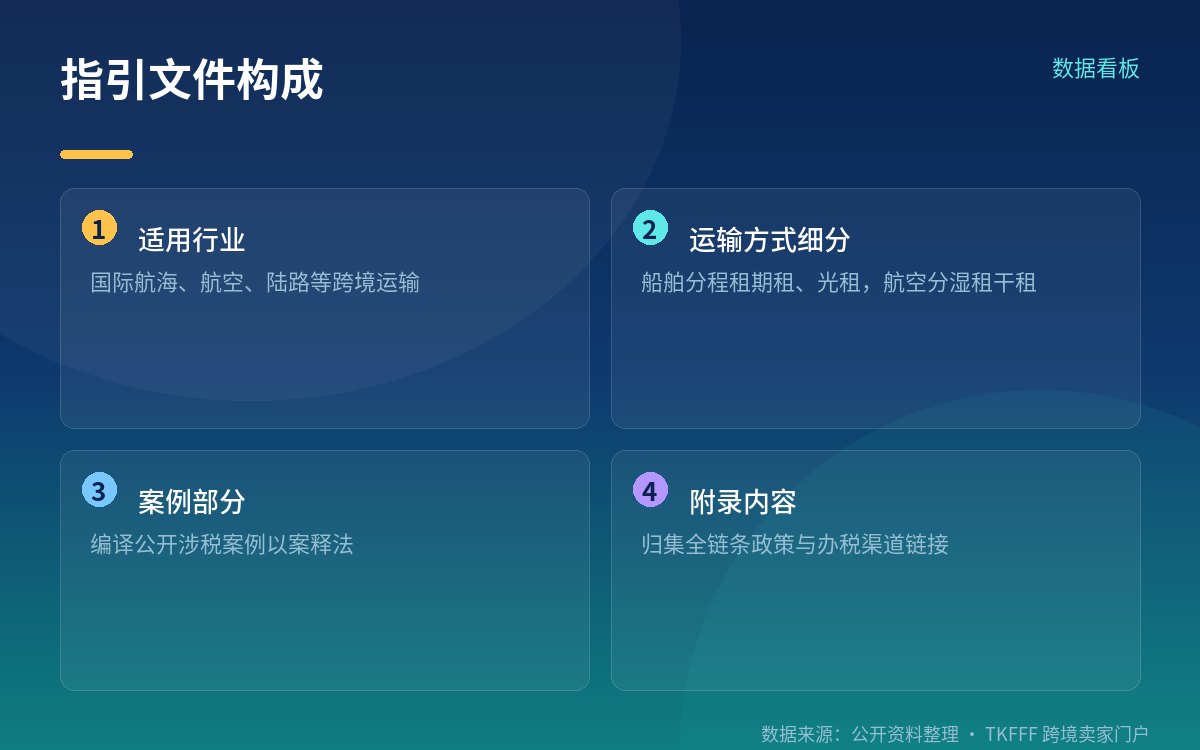
从指引本身看,全文共四部分。第一部分为「概述」,介绍如何使用本指引;第二部分为「引进来」篇;第三部分为「走出去」篇;第四部分为「国际运输涉税案例」。两个业务篇章采用同一套章节骨架,均为第一章航空运输服务、第二章船舶运输服务、第三章陆路运输服务、第四章装卸仓储等附属业务。
也就是说,「引进来」与「走出去」的区分并不是按运输方式切分,而是按纳税人身份切分。指引明确:对「引进来」纳税人,需先按我国国内法判断纳税义务,再根据税收协定分析是否适用协定相应条款;对「走出去」纳税人,其为我国税收居民,需履行全面纳税义务,如需享受协定待遇,可根据我国签订的税收协定规定判断是否符合条件。
《指引》说明,涉及的国际运输模式主要包括航空运输服务、船舶运输服务、陆路运输服务、多式联运服务,以及装卸仓储等附属业务五类。多式联运涉及的政策处理需按运输环节中每个具体模式对应查找。
八个维度与案例附录
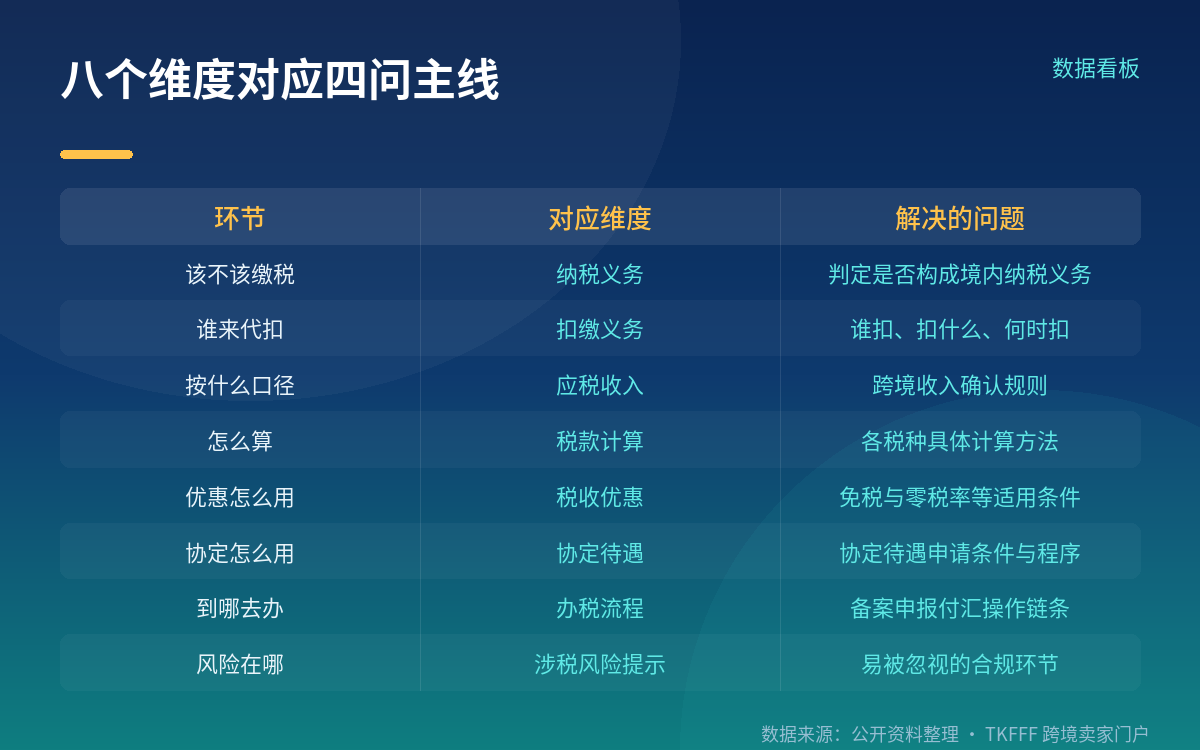
《指引》从纳税义务、扣缴义务、应税收入、税款计算、税收优惠、协定待遇、办税流程、涉税风险提示等八个维度系统梳理相关涉税事项。这八个维度对应的是跨境运输经营中从判定义务到落地申报的完整链条:纳税义务解决该不该缴税,扣缴义务解决由谁代扣,应税收入界定按什么口径确认收入,税款计算对应怎么算,税收优惠与协定待遇对应适用哪些政策,办税流程对应到哪办、怎么报,涉税风险提示则提示易被忽视的环节。
从运输方式的细分看,航空运输服务区分湿租与干租两种方式,船舶运输服务区分程租、期租和光租,第四章为装卸搬运、仓储等附属业务。
指引采取「关注点解读加流程图解加智能索引」的方式编排,并梳理形成办税流程图以图解代替文字。在梳理政策的同时,指引编译整理了3个公开报道的国际运输涉税案例,包括国际运输业务享受税收协定待遇应如何认定、国际公路运输服务适用增值税问题,以及荷兰《经合组织协定范本》第3(1)(e)条中「国际运输」的定义哪些船舶类适用。附录1为主要政策法规,附录2为注释。
企业视角与官方定性
指引发布稿引用了陆海新通道运营有限公司财务负责人谭云丹的表述。「我们企业常年承接中国与东盟铁路运输等国际运输业务,跨境涉税事项繁杂,给我们合规经营带来较大挑战。特别是新旧增值税政策衔接时,常对政策变化把握不太准。」她表示,「《指引》系统梳理了各类税费申报流程,配套系列电子资料,手机扫码即可随时查阅,为我们处理各类跨境运输涉税业务提供了清晰指导,有效降低了企业跨境涉税风险。」
税务总局国际税务司有关负责人表示,在共建「一带一路」倡议推动下,国际运输业态持续丰富,跨境物流往来日益频繁。出台《国际运输涉税服务指引》,是税务部门深耕细分行业、提升专业化跨境税费服务的创新实践,也是主动对接国际运输行业涉税诉求、破解企业跨境办税堵点难点的务实举措。下一步,税务部门将持续跟踪税制更新与行业发展,动态修订完善指引内容,配套组织行业专题辅导,不断丰富「税路通」服务供给。据官方介绍,此次发布的《国际运输涉税服务指引》使「税路通」跨境税收知识产品体系实现再扩容。
获取路径
纳税人可登录国家税务总局官方网站,在「税路通·税收服务『一带一路』」专栏查阅获取《国际运输涉税服务指引》及「税路通」旗下其他知识产品。地方各级税务机关的政策法规库同步设有该指引条目,页面提供正文、政策规定、办税流程三个PDF附件下载。
指引编者按中说明,将结合新出台的法律、法规及规范性文件适时组织修订。
注意事项
指引在编写说明中已作自我限定:由于国际运输涉及税收问题的复杂性以及编者水平有限,《指引》难免存在疏漏;分享的案例内容不能作为法律意见或依据,仅供使用人参考。该指引不改变现行税种、税率和优惠规定,纳税人不能把它当作新的申报义务来源。具体涉税处理仍以现行有效税法规定和主管税务机关的办理口径为准。
指引内容将动态修订,案例部分后续持续更新,相关内容将在国家税务总局官网「税路通税收服务『一带一路』」专题海外税收案例库中更新。
常见问题
问:《指引》是新出台的税收规范性文件吗? 答:不是。官方将其定性为涉税合规参考,供纳税人、扣缴义务人参考使用,页面未列示发布文号。
问:一定要按《指引》办理涉税事项吗? 答:《指引》梳理的是现行政策,纳税人仍按现行税法规定和主管税务机关口径办理。
问:「引进来」和「走出去」是按运输方式分的吗? 答:不是。两个篇章按纳税人身份区分,章节骨架相同,均覆盖航空、船舶、陆路运输及装卸仓储等附属业务。
问:怎么获取? 答:登录国家税务总局官网「税路通·税收服务『一带一路』」专栏查阅获取,或通过地方税务机关政策法规库下载PDF附件。
参考来源
国家税务总局《首个跨境税收行业类指引〈国际运输涉税服务指引〉正式发布》,2026年7月31日,来源国家税务总局办公厅,chinatax.gov.cn/chinatax/n810219/n810724/c5251529/content.html。
《国际运输涉税服务指引》PDF全文及政策规定、办税流程附件,116页,编者按落款2026年7月,经国家税务总局辽宁省税务局政策法规库发布。