
越南四大平台上半年营收增44%销量只增13.67%:官方品牌店不足3%却贡献超三分之一营收,客单价明显上扬
先把主体说清:这是 Metric 的数据,不是越南官方发布
⚠️ 本篇数据来源是第三方数据机构 Metric(Metric.vn)的公开分析,不是越南政府或工贸部发布。 任何写成「越南官方数据显示」的表述都是错的。
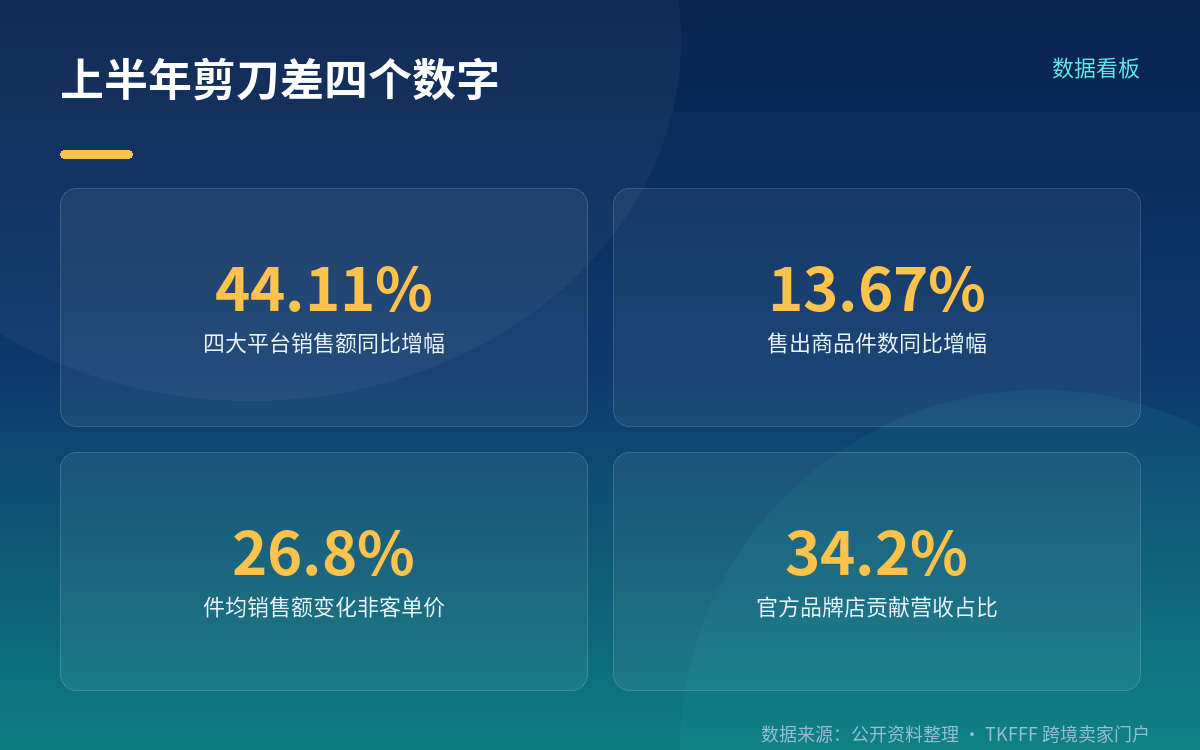
覆盖范围是越南四大电商平台 Shopee、TikTok Shop、Lazada 与 Tiki。2026 年上半年,四平台销售额合计约 291.6 万亿越南盾(约合 99 亿欧元),同比增长 44.11%;同一分析中,售出商品数量为 21.86 亿件,同比增长 13.67%;有出单记录的店铺约 61.38 万家,同比增长 14.11%。折算下来,越南消费者日均网购约 1.611 万亿越南盾。
但本篇的主体不是这个总量,而是两个增速之间的剪刀差。
剪刀差:44.11% 对 13.67%
把三个数并排放:营收 +44.11%、件数 +13.67%、店铺数 +14.11%。
钱涨得比货快,也比卖家快。 用两个增速相除,整体每件商品对应销售额的变化约为 +26.8%。
⛔ 这个 26.8% 不能读成「客单价涨了 26.8%」。 它是按件计算的平均值变化,不是单笔订单金额——件均价格与订单均价是两回事,一单多件会把两者拉开。Metric 未披露订单总数,所以任何关于「单笔订单涨了多少」的推算都没有依据。同理,它也不是某款商品普遍涨价 26.8%,更不是利润增长——商品结构与不同价格带的占比变化都能影响这个平均值。
所以正确的读法是:越南买家在每一件商品上平均花了更多钱,而这更可能来自价格带结构的整体上移,而非单品普遍提价。
价格带数据支持这个读法:10 万至 20 万越南盾区间占销售额 22.9%(仍是最大份额),20 万至 35 万越南盾占 18.6%,100 万越南盾以上占 18.2%,10 万越南盾以下占 18.1%。20 万越南盾及以上区间的份额在扩张。Metric 的解读是,消费者越来越愿意多花钱,同时更看重质量与品牌而非单纯找最低价。
结构集中:不足 3% 的店,贡献三分之一营收
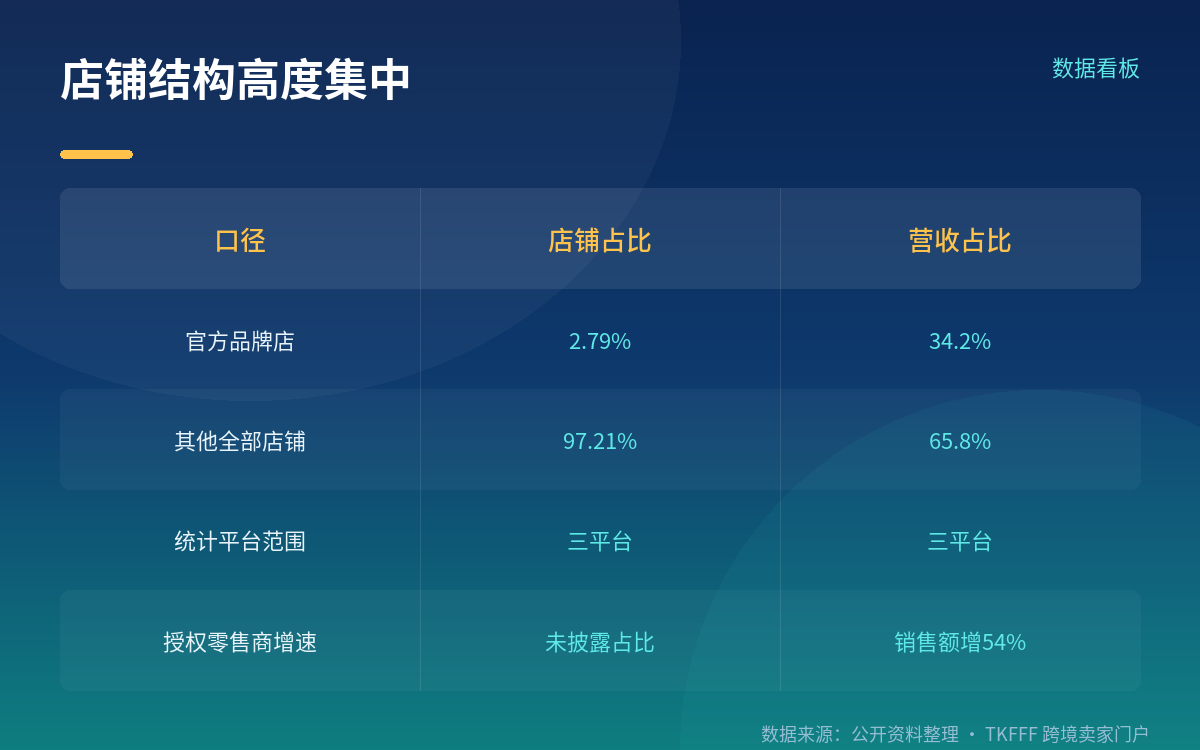
按 Metric 数据,官方品牌店(official brand stores)数量占店铺总数不到 3%,却贡献三大平台超过三分之一的营收。
⚠️ 口径要分清:报道中同时出现「不到 3%」与「超三分之一」两个约数,其精确值是 Shopee、TikTok Shop 与 Lazada 三平台中 Mall 店(官方品牌店)占店铺总数的 2.79%,贡献这三平台总销售额的 34.2%。⛔ 注意这是三平台口径,不是四大平台;把 2.79% 与 34.2% 说成「四大平台」的数据是错的。
另一组数字可作参照:授权零售商(authorized retailers)的销售额上半年增长 54%,增速高于大盘。
这组结构数据的含义:营收增量高度集中在可识别、可追溯的品牌与授权渠道上。越南电商协会人力资源负责人 Bui Quang Cuong 的说法与之呼应:早期消费者上网是因为便宜,现在「人们是基于信任购买」,有没有品牌、退换货政策怎么走、退款流程如何,都在影响决策。
买家在为确定性付费,卖家要分开两笔账
剪刀差背后的行为变化,在报道引用的多位买家身上能看到共同模式。
河内买家 Bui Thi Thanh 买家居用品时的判断依据是熟人用过什么——「家人亲戚用什么,我毫不犹豫就买」。她看重卖家是否支持验货与退换。高价值电子产品的买家 Nguyen Thang Tung 则说,他更看重退货率而不是订单完成率,「看看是不是有很多坏货」。
美妆买家 Ha Hai Linh 会看保质期,临期的化妆品会变稀、颜色变化,她直接消息店铺换货。
把这些行为拼起来看,买家在单价提高后追加考虑的是三件事:商品与描述是否一致、卖家是否可靠、退换货如何保障。 这三件事恰好都是确定性的成本,也正是官方品牌店与授权零售商能拿到 54% 增速的原因——他们能把确定性交付出来。
品类上,美妆以 49,507.75 亿越南盾领跑,女装 40,351.10 亿,家居与生活方式 37,679.18 亿。美妆品类里,退货率、保质期与产品信息透明度被指为关键点。
但买家侧的确定性需求,对卖家端有两层提醒。
第一,「市场涨了」和「你赚到了」不是同一件事。 营收是电商平台上最显眼的数字,但它背后是平台费用、支付费、广告、优惠券、运营、包装、退货与运费补贴。营收上行不等于利润上行。
第二,把自己的商品放进价格带里看,而不是只看大盘增速。 Metric 给出的结构事实是:低价段的份额在被压缩,高价段在扩张。卖家该做的是拆自己的价格带结构与货盘组合,核算在目标价格带的采购与包装成本、可承受运费、促销后剩余空间,而不是把大盘的 +44.11% 直接当成自己的增长预期。
注意事项
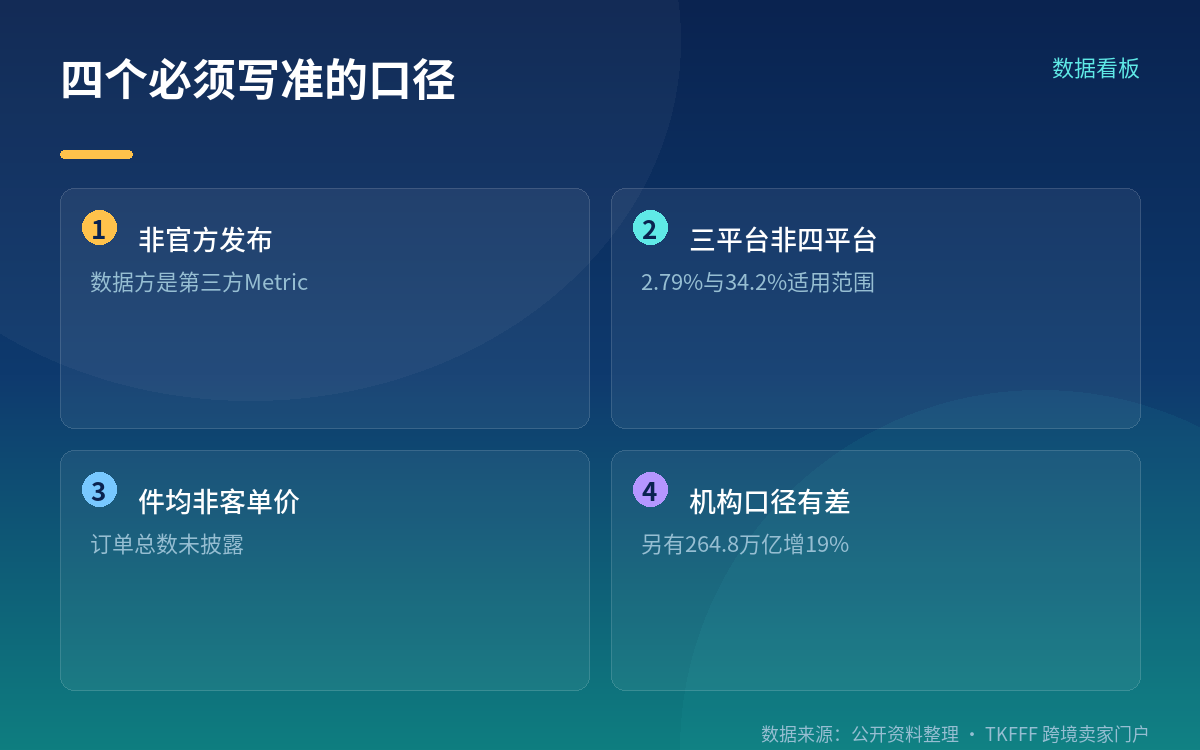
第一,数据方是 Metric(第三方数据机构),不是越南官方发布,正文必须注明。
第二,291.6 万亿越南盾与 +44.11% 站内已引用过,不可当独家数字。本篇主体是营收 +44.11% 与销量 +13.67% 的剪刀差。
第三,2.79% 与 34.2% 是三平台(Shopee、TikTok Shop、Lazada)口径,不是四大平台。
第四,+26.8% 是件均销售额的变化,不是客单价、不是单笔订单金额、不是利润。Metric 未披露订单总数。
第五,不同机构口径存在差异:另有一家机构(YouNet ECI)给出的四平台上半年销售额约 264.8 万亿越南盾、同比增 19%,低于 Metric 口径。差异来自统计与测量方式不同。做决策前先确认用的是哪一家。
第六,Metric 对第三季度的预测(约 146.3 万亿越南盾,环比增 2.31%,件数 10.84 亿件、环比增 3.45%)是预测值,不是已发生数据。
FAQ
Q:44.11% 和 13.67% 分别指什么? A:前者是四大平台(Shopee、TikTok Shop、Lazada、Tiki)2026 年上半年销售额同比增幅,后者是同期售出商品数量的同比增幅。
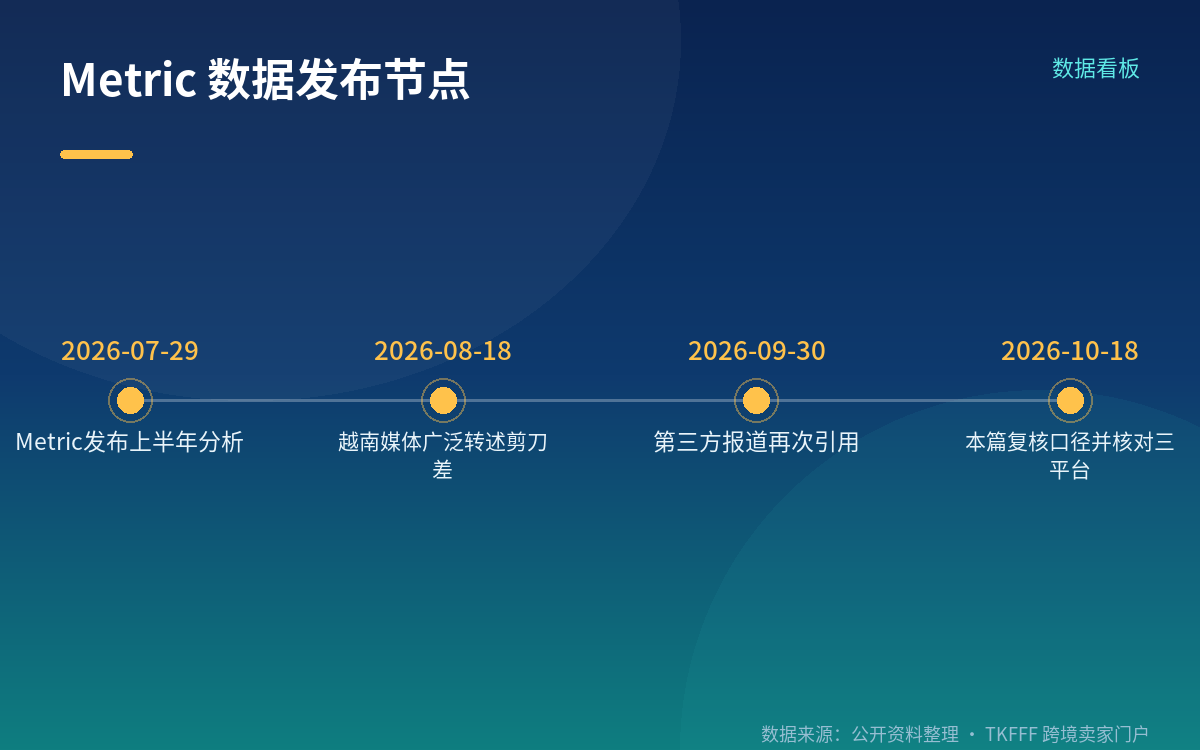
Q:数据是谁发布的? A:第三方数据机构 Metric(Metric.vn)的公开分析,不是越南官方发布。发布时点为 2026 年 7 月 29 日。
Q:件均涨了 26.8%,是不是客单价涨了 26.8%? A:不是。26.8% 是按件计算的平均值变化,不是单笔订单金额。Metric 未披露订单总数,一单多件会拉开件均与订单均价,所以不能读成客单价上涨 26.8%。
Q:官方品牌店占比不到 3%,具体是多少? A:精确值是 Mall 店(官方品牌店)占店铺总数的 2.79%,贡献销售额的 34.2%。这个口径是 Shopee、TikTok Shop 与 Lazada 三平台,不是四大平台。
Q:为什么销量增速明显慢于营收增速? A:价格带结构整体上移。10 万至 20 万越南盾区间仍占 22.9%,但 20 万至 35 万占 18.6%、100 万以上占 18.2%,高价段份额在扩张。件均金额上升更多来自结构变化,而非单品普遍提价。
Q:买家为什么愿意多花钱? A:报道引用的买家判断标准集中在三点:商品与描述是否一致、卖家是否可靠、退换货与保修如何处理。买家更看重退货率而非订单完成率,美妆买家会看保质期。
Q:市场涨了,卖家就一定赚到了吗? A:不一定。营收是平台最显眼的数字,但其后还有平台费用、支付费、广告、优惠券、运营、包装、退货与运费补贴。营收上行不等于利润上行。
参考来源
- VTV.vn(越南.vn):《Online shopping: Compete on price, retain customers through trust》(Metric 数据、四平台 291 万亿越南盾以上与 +44%、销量仅 +13.67%、官方品牌店不到 3% 却贡献三大平台超三分之一营收、授权零售商销售额 +54%、买家访谈、河内与春武买家 Bui Thi Thanh / Nguyen Thang Tung / Ha Hai Linh、越南电商协会 Bui Quang Cuong 关于「从比价转向信任」的表述)
- VHO:《Người Việt chi hơn 1.600 tỷ đồng mỗi ngày mua sắm online》(2026 年 — Metric 291,600 亿越南盾与 +44.11%、件数 21.86 亿件 +13.67%、有出单店铺 61.38 万家 +14.11%、日均 1.611 万亿越南盾、Mall 店占 2.79% 贡献 34.2% 的三平台口径、价格带 22.9%/18.6%/18.2%/18.1% 分布、美妆与女装与家居品类金额、第三季度预测 146.3 万亿越南盾与 10.84 亿件)
- ESG 跨境电商:《越南电商上半年增长 44.11%,货盘要怎么看》(Metric 2026 年 7 月 29 日发布、两个增速相除得约 26.8% 且明确说明这不是客单价或单店利润增长、组合装与单品包装内容的区分要求、价格带并非越高越好)
- HalloVIS:《Vietnam e-commerce up 44%, but not every shop benefits》(Metric 与 YouNet ECI 口径差异——后者约 264,800 亿越南盾、同比增 19%——以及营收上行与利润未同步的说明)