
越南增值税8%减征延至2026年底:电信IT金融保险房地产不适用,境外电商服务商税率由5%升10%
先把主体和时间说清:8月3日是例行记者会,不是新税法
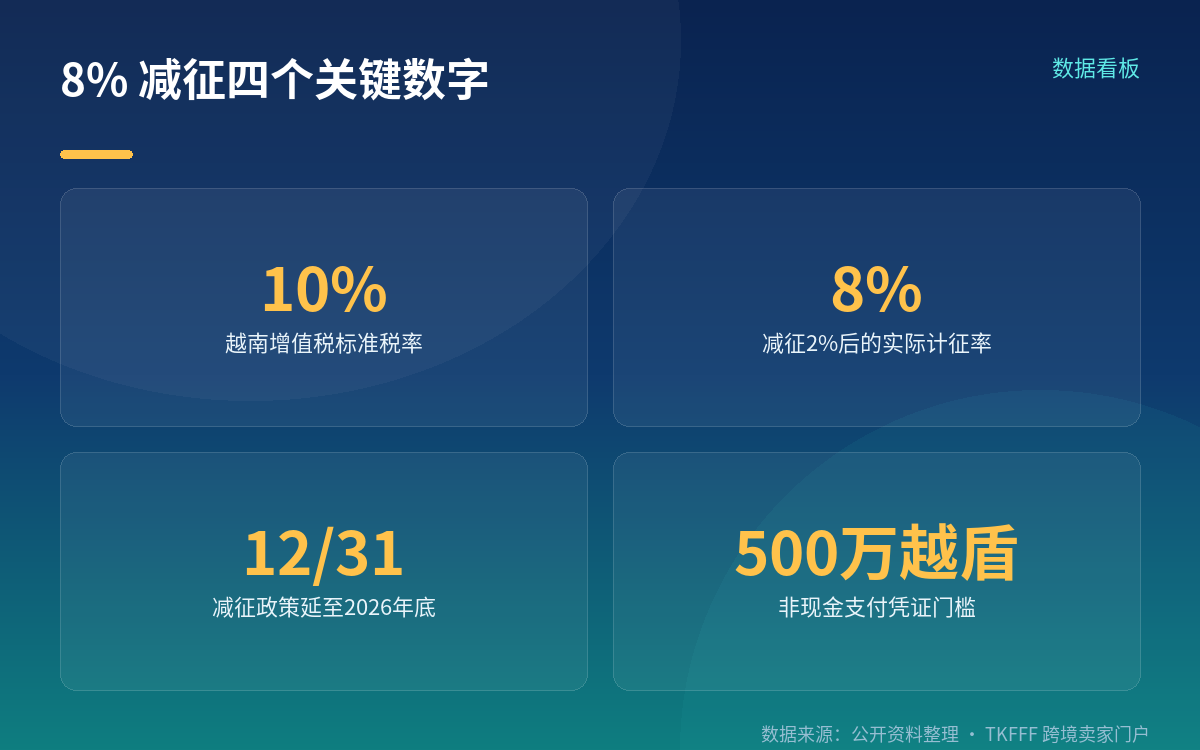
2026年8月3日下午,越南政府举行2026年7月例行记者会,越南财政部副部长阮德芝(Nguyen Duc Tri)出席并介绍政府继续实施减免缓缴税费政策的安排。他明确表示,对适用10%税率的商品和服务组减征2%增值税、降至8%的政策,延长至2026年12月31日;农业用地免税期限延长至2030年12月31日;并继续延长2026年增值税、企业所得税和个人所得税的缴纳期限。
⚠️ 这次记者会是执行层面的延长确认,不是新立法。 政策底座是两项既有文件:国会主席陈青敏签发的第204/2025/QH15号决议,以及政府2025年6月30日颁布的第174/2025/NĐ-CP号法令。决议2025年6月17日经第十五届国会第九次会议通过,452名出席代表中94.56%赞成。法定依据层面看,204号决议与174号法令是本轮8%减征的正式法律来源,8月3日只是把执行期讲清楚。
另需说明口径:越南现行标准增值税率是10%;出口货物与劳务适用0%并可退税;生活必需品适用5%。所谓「减征2%」即在这10%基础上按8%计征。
最容易被写漏的一条:8% 有排除清单
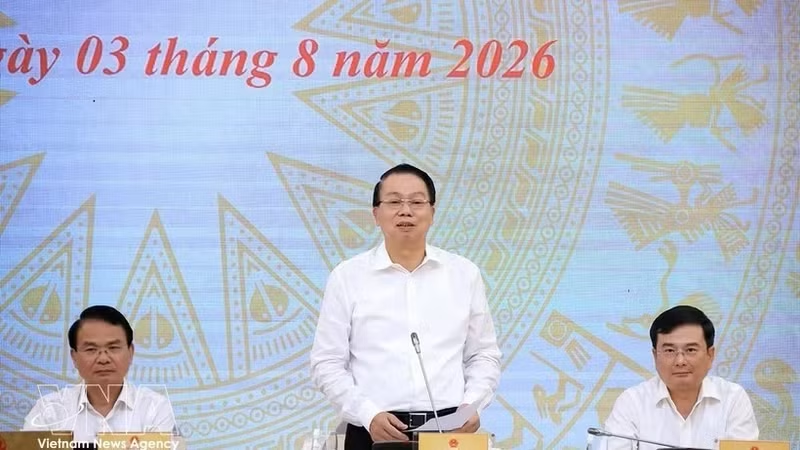
图片来源:越南人民报网 — 越南财政部副部长阮德芝在2026年8月3日政府例行记者会 answering 记者提问(https://cn.nhandan.vn/article-post157008.html)
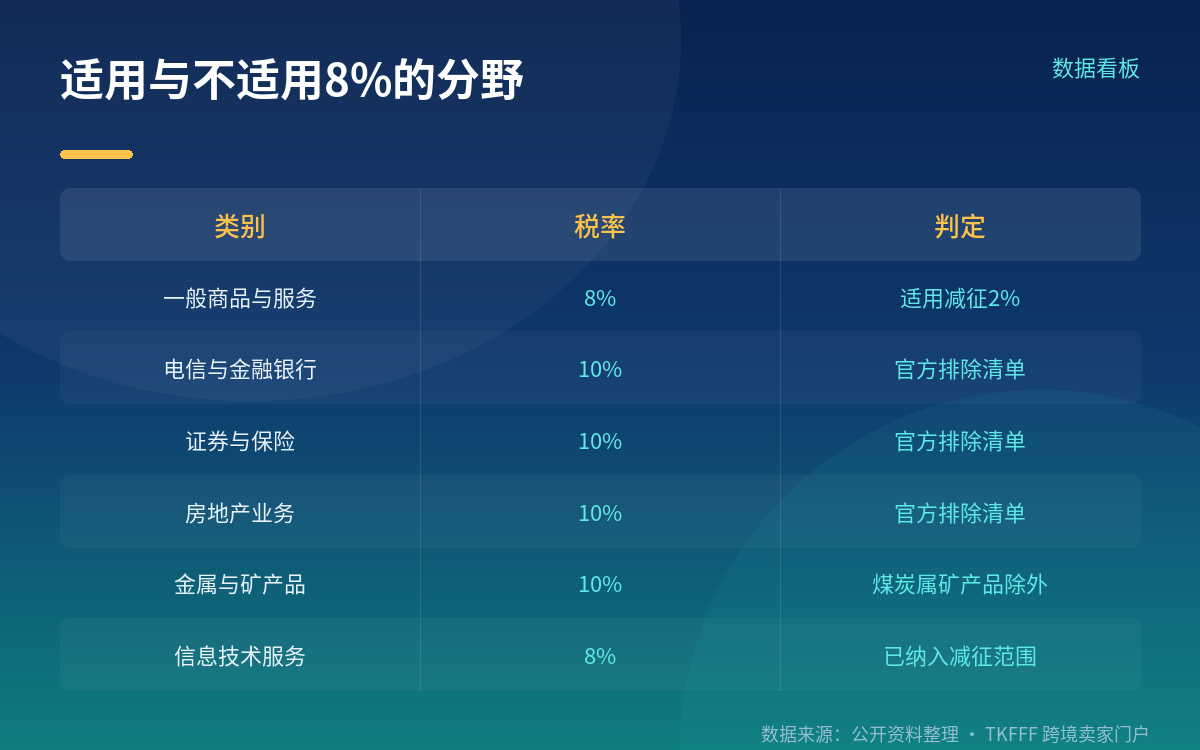
减征不是全行业通吃。第204/2025/QH15号决议与第174/2025/NĐ-CP号法令都写明,8% 不适用于以下类别:电信服务、金融活动、银行、证券、保险、房地产业务、金属制品、矿产品(煤炭除外),以及应缴特别消费税的商品和服务(汽油除外)。
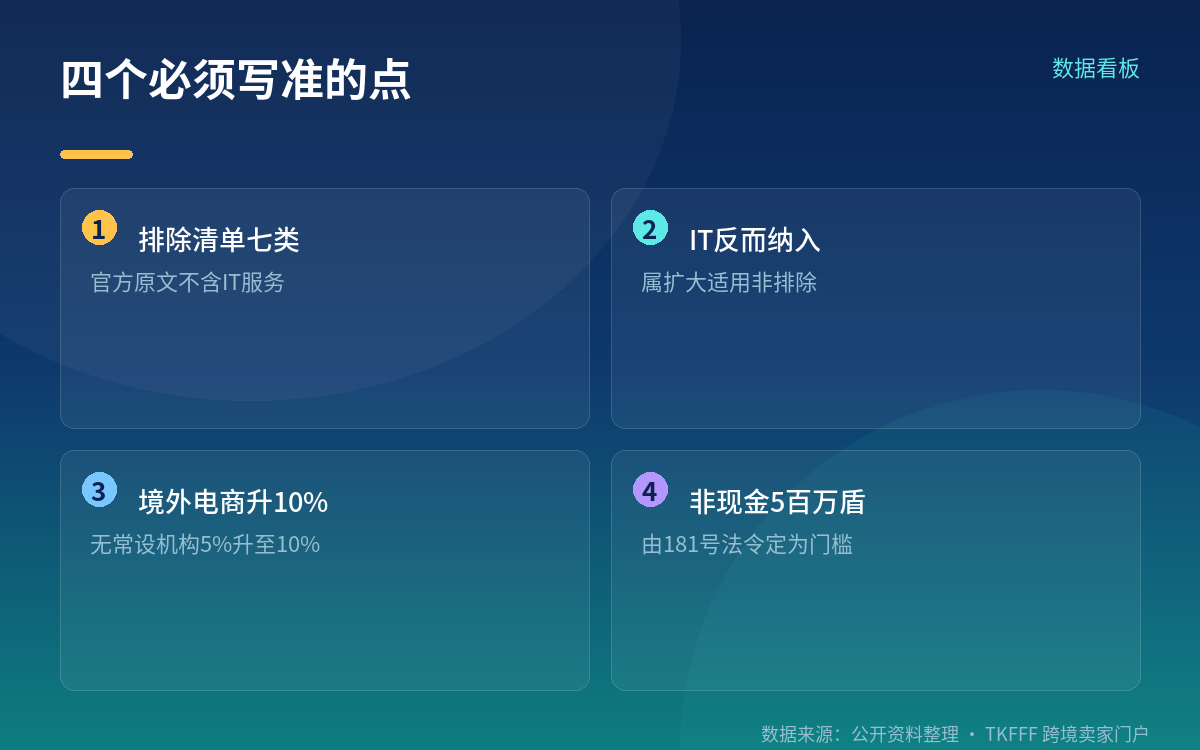
🔴 这里必须做一处口径澄清,本文标题里那个「IT」尤其要注意。 官方清单是七类,其中没有单列「IT 服务」,也没有「特种金属」这个门类;官方表述是「金属制品」加「矿产品(煤炭除外)」两档。与IT相关的实际变化是另一件事——相较此前的减征决议,204号决议把信息技术商品和服务纳入了减征范围(同期纳入的还有运输与物流),属于扩大适用而非排除。读者若按「IT 不适用」去测算,方向正好反了。另外清单里还有「证券」一项,标题未列,做证券相关业务的对账时须留意。
实操上最要紧的一条是金属制品与矿产品。做钢材、不锈钢、有色金属贸易的企业,很可能并不在8%减征范围内,仍按10%计征。若按8%测算报价,直接少算2个百分点毛利。
申报环节也有硬性动作:适用减征的企业在开具增值税发票时,税率栏应注明「8%」,并附申报表;若同一经营场所涉及不同税率,须逐项标明。
《增值税法》带来的另外两条变化
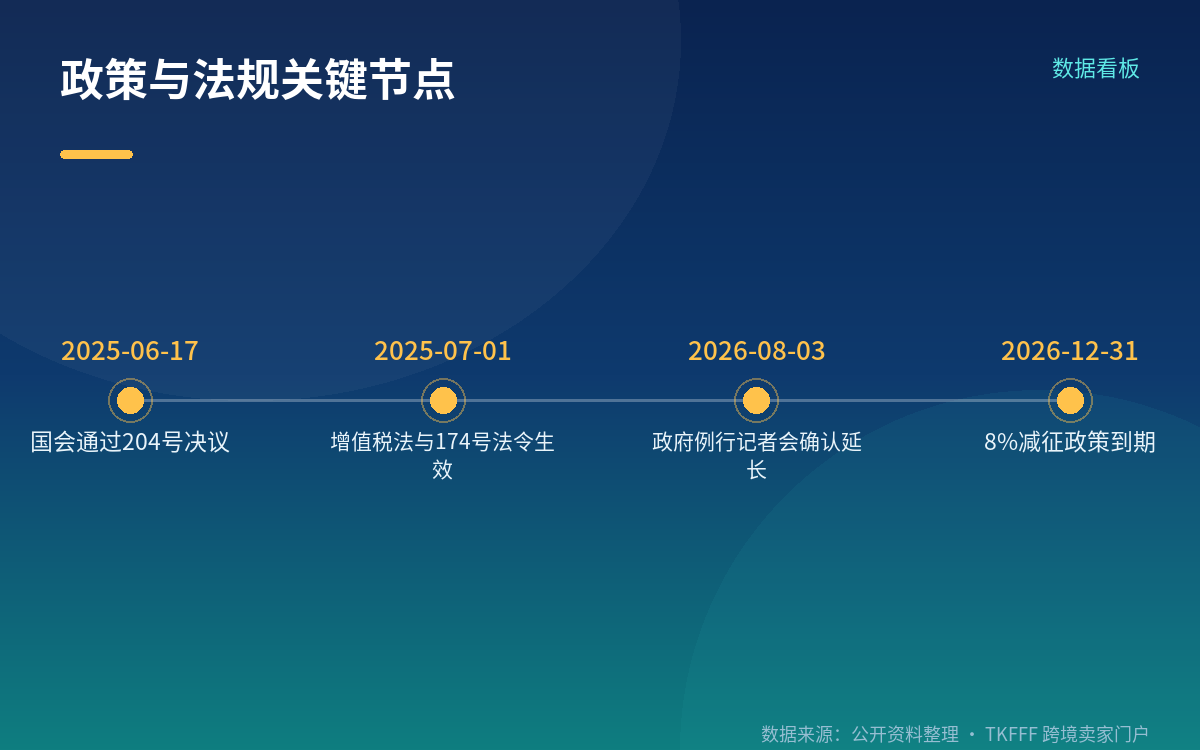
《增值税法》(第48/2024/QH15号)自2025年7月1日起生效,其中两条对跨境卖家影响直接。
第一条,进项抵扣的非现金支付门槛取消。 旧规下,2000万越盾以下的采购可用现金支付并据以抵扣;新法要求购买货物或劳务无论金额大小均须提供非现金支付凭证,现金支付即便有合规发票也不得抵扣,政府规定的特定情形除外。⛔ 用现金采购辅料、支付运费、支付零工费用,进项相应部分不得抵扣。
🔴 但门槛数字要写准,这里有一处常见的误传。 第181/2025/NĐ-CP号法令(2025年7月1日生效)把实操门槛定为含增值税500万越盾及以上必须提供非现金支付凭证,而不是「一律全部」。同一卖家同日多笔、单笔均低于500万越盾但合计达到500万越盾的,只有提供了非现金支付凭证的那几笔可以抵扣。另外,买方把现金直接存进卖方账户的凭证,不被认可为非现金支付凭证;由依外国法律设立、在越南无常设机构的支付机构提供的支付方式,同样不在认可范围内。
第二条,境外电商与数字服务商的税率上调。 在越南无常设机构的境外供应商,通过电子商务和数字平台向越南境内组织与个人提供的货物与服务,增值税率由5%提高到10%,自2025年7月1日起执行。这是新法项下的确定变化,与8%减征延期是两件事。
申报节奏与一组规模参考
申报周期按《税收管理法》执行:按月申报的,须在次月20日前申报缴纳;按季度申报的,须在次季度首月最后一日前完成。
规模数字可作背景参考,须注明来源。越南税务局统计:2026年前6个月全国减免税额超55万亿越盾(口径为55,125 billion VND),其中增值税减免约21.89万亿越盾;另有环境保护税降至每升0越盾相当于减负约26.6万亿越盾、汽油特别消费税降至0%约3.7万亿越盾、停征营业执照费约2.9万亿越盾。若把延期缴税一并计入,2026年前7个月免、减、缓缴的税费总规模约173.6万亿越盾(173,600 billion VND,含税费与土地租金)。同期前7个月国家财政收入预计达1,834.6万亿越盾,完成全年预算的72.5%,同比增长16%。
注意事项
第一,排除清单按一手源写:电信服务、金融活动、银行、证券、保险、房地产业务、金属制品、矿产品(煤炭除外)、应缴特别消费税的商品和服务(汽油除外)。⛔ 不要写成「IT 服务不适用」,也不要写「特种金属」这个不存在的门类。
第二,非现金支付门槛是500万越盾(含增值税)及以上,来自第181/2025/NĐ-CP号法令。⛔ 不可写成「一律全部金额均需凭证」,也不可沿用旧的2000万越盾口径。
第三,5%升10%针对的是在越南无常设机构的境外电商与数字服务供应商,自2025年7月1日起已执行,⛔ 不可写成8%减征延期带来的变化。
第四,8%减征的法定依据是第204/2025/QH15号决议与第174/2025/NĐ-CP号法令,2026年8月3日是例行记者会上的执行期确认。适用减征的企业须在发票税率栏注明「8%」并附申报表。
第五,55万亿、21.89万亿、173.6万亿三组数字口径不同,分别是前6个月减免税额、其中增值税减免额、以及含延期缴税与土地租金的前7个月总规模,不可混用或相加。
FAQ
Q:8% 是新政策还是旧政策延长? A:是旧政策延长。法律依据是第204/2025/QH15号决议与第174/2025/NĐ-CP号法令,原本就定到2026年12月31日;2026年8月3日例行记者会上,财政部副部长阮德芝确认该政策延长至2026年12月31日。
Q:哪些行业不适用8%? A:电信服务、金融活动、银行、证券、保险、房地产业务、金属制品、矿产品(煤炭除外),以及应缴特别消费税的商品和服务(汽油除外)。IT服务不在排除清单内,反而被纳入了减征范围。
Q:钢材、不锈钢、有色金属贸易能用8%吗? A:金属制品与矿产品(煤炭除外)在排除清单内,很可能仍按10%计征。按8%测算报价会少算2个百分点毛利,具体归类以主管税务机关口径为准。
Q:现金支付辅料、运费、零工费用还能抵扣进项吗? A:不能。旧法下2000万越盾以下可现金支付并抵扣,新法要求无论金额大小均须提供非现金支付凭证。但第181/2025/NĐ-CP号法令把实操门槛定为含增值税500万越盾及以上;同日多笔单笔均低于500万越盾但合计达标的,只有提供非现金支付凭证的可以抵扣。
Q:境外电商服务商税率变成多少? A:在越南无常设机构的境外供应商,通过电子商务和数字平台提供的货物与服务,税率由5%提高到10%,自2025年7月1日起执行。这是《增值税法》项下的变化,不是8%减征带来的。
Q:申报期限是? A:按月申报为次月20日前,按季度申报为次季度首月最后一日前。
参考来源
- 越南人民报网(cn.nhandan.vn)《政府例行记者会:继续减免税费支持经济发展》(2026年8月3日,越南财政部副部长阮德芝在2026年7月政府例行记者会上的表述:10%税率组减征2%至8%的政策延长至2026年12月31日、农业用地免税期限延长至2030年12月31日、继续延长2026年增值税与企业所得税和个人所得税缴纳期限、维持46项收费和规费减免)
- 越南人民报网(cn.nhandan.vn)《增值税下调2%政策将延长至2026年底》(国会主席陈青敏签发第204/2025/QH15号决议、排除清单原文、决议自2025年7月1日起至2026年12月31日止)
- Vietnam.vn《2025年7月1日至2026年12月31日期间增值税减免》(第174/2025/NĐ-CP号法令2025年6月30日颁布、排除清单、发票税率栏标注「8%」与01表格申报要求)
- 国家税务总局(chinatax.gov.cn)《越南修订增值税减征税率政策》(第174/2025/ND-CP号法令对截止日期的延长、纳入预制非金属制品与信息技术商品和服务、不适用范围清单)
- VietnamPlus(en.vietnamplus.vn)《NA adopts resolution on VAT reduction》(第十五届国会第九次会议2025年6月17日以94.56%赞成票通过、决议将运输与物流及IT商品和服务纳入减征范围、2025年下半年与2026年预算收入减少约39.54万亿与82.2万亿越盾)
- I-GLOBAL《Non-cash payment evidence under the Value-Added Tax Law (Law No. 48/2024/QH15)》(第181/2025/ND-CP号法令把非现金支付凭证门槛从2000万越盾降至500万越盾含税、买方现金直接存入卖方账户的凭证不予认可、境外支付机构提供的支付方式不被认可)
- Vietnam Law & Legal Forum Magazine(vietnamlawmagazine.vn)《New decree specifies conditions for input VAT credit》(第181/2025/ND-CP号法令2025年7月1日生效、同日多笔合计达500万越盾的处理规则、欠款抵扣与第三方代付等特殊情形)
- PwC《New VAT Law Newsbrief》(境外无常设机构的电子商务与数字业务供应商税率由5%调至10%、适用抵扣法的年营收门槛10亿越盾)
- 越南人民报网 / VietnamPlus《越南财政部多措并举降低企业成本 助力经济增长》(2026年前6个月减免税额超55万亿越盾、增值税减免约21.89万亿越盾、若计入延期缴税则前7个月免减缓缴约173.6万亿越盾、前7个月财政收入1,834.6万亿越盾完成全年预算72.5%)