
美国 9 月零售环比 +0.8%、PPI 同比 +6.3% 创 2022 年 12 月来新高,剔除加油站仅 +0.2%
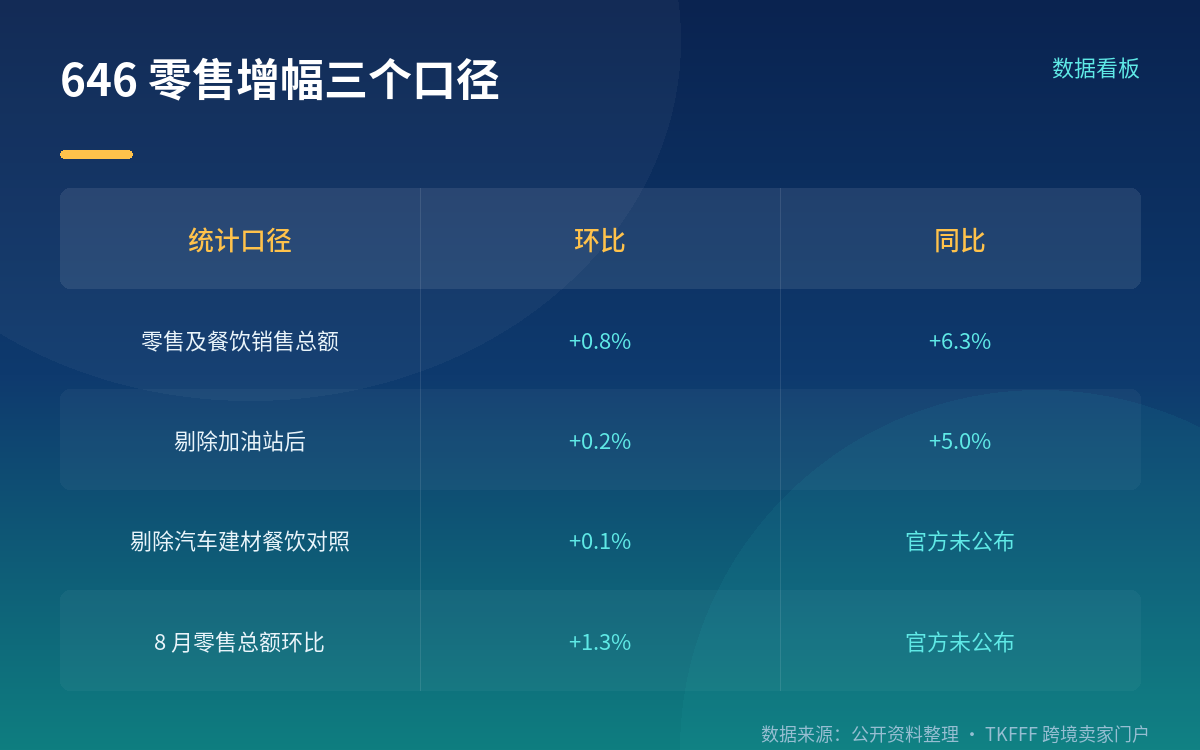
美国劳工统计局与商务部分别在 10 月 15 日发布了 9 月的两组数据:生产者价格指数(PPI)同比上涨 6.3%,是 2022 年 12 月以来最大同比涨幅;零售及餐饮销售额 7450 亿美元,环比增长 0.8%、同比增长 6.3%。两组的同比数字恰好相同,但它们分属完全不同的指标。看起来很热,可零售这一头剔除加油站后环比只剩 0.2%。
三处口径必须先分清
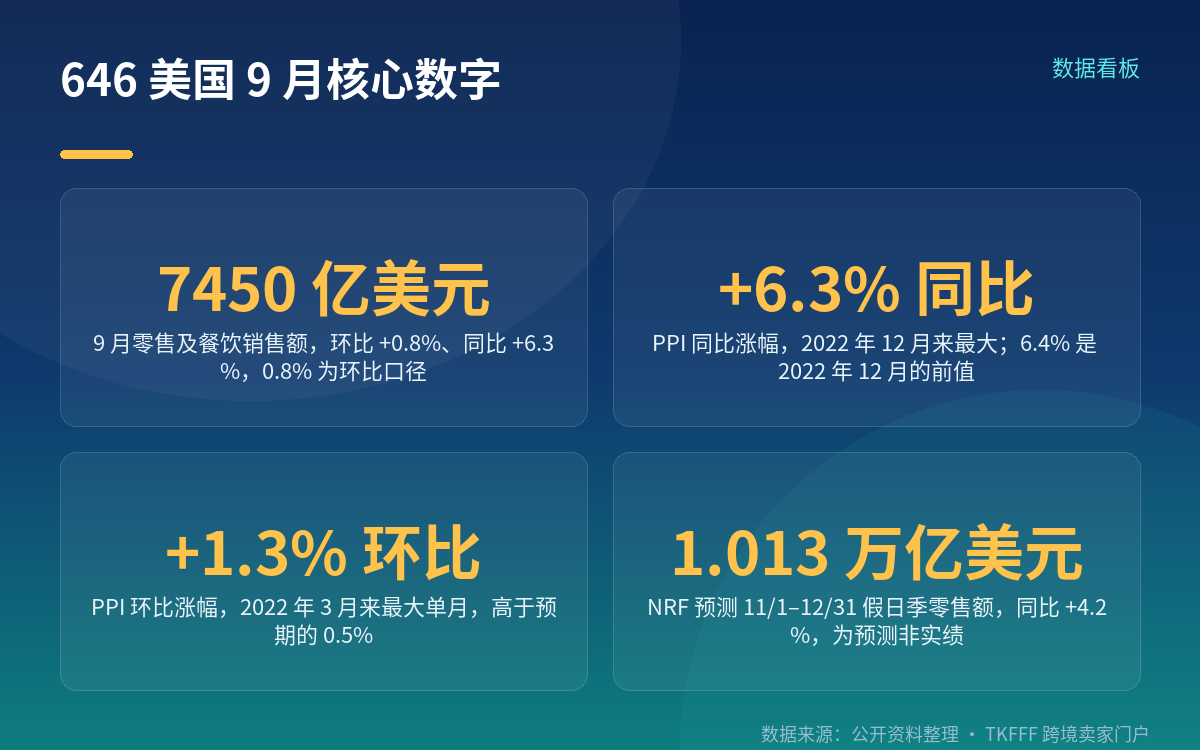
第一,+0.8% 是环比(MoM),不是同比。9 月零售及餐饮销售额 7450 亿美元,环比 +0.8%,同比 +6.3%。市场预期环比 0.3%,实际好于预期;同时 8 月环比增幅由 1.1% 上修至 1.3%。
第二,「假日季首破1 万亿美元」是美国全国零售联合会(National Retail Federation,简称 NRF)的预测值,不是实绩。NRF 预测 2026 年 11 月 1 日至 12 月 31 日零售销售 1.013 万亿美元,同比 +4.2%。
第三,PPI 的 +6.3% 和零售的 +6.3% 是两个不同指标的同一个数值——一个是生产者价格,一个是零售总额。放在一起读极易误读成同一口径,这大概是本期数据最容易出事的地方。还有一个概念要分清:PPI 是生产者价格指数(Producer Price Index),不是消费者价格指数 CPI,两者统计对象不同,不能混称。
零售增长高度依赖加油站,剔除后仅 +0.2%
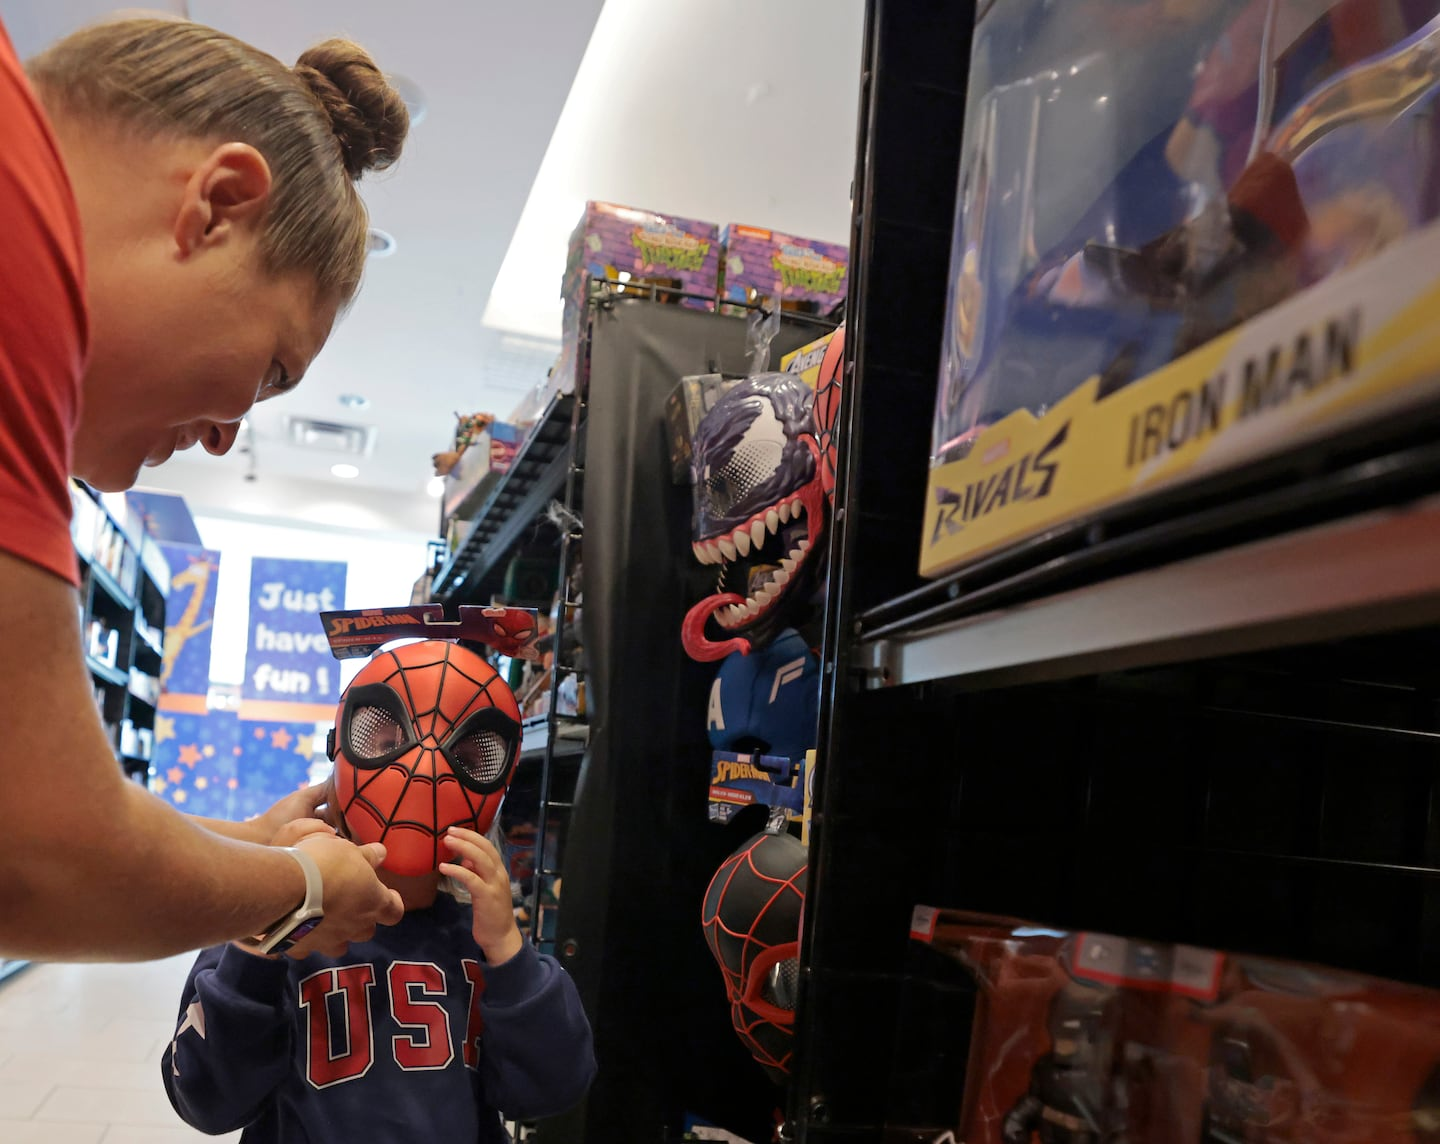
图片来源:The Boston Globe — 家长与孩子在玩具反斗城门店挑选万圣节面具(https://www.bostonglobe.com/2026/10/15/business/holiday-shopping-retail-spending)
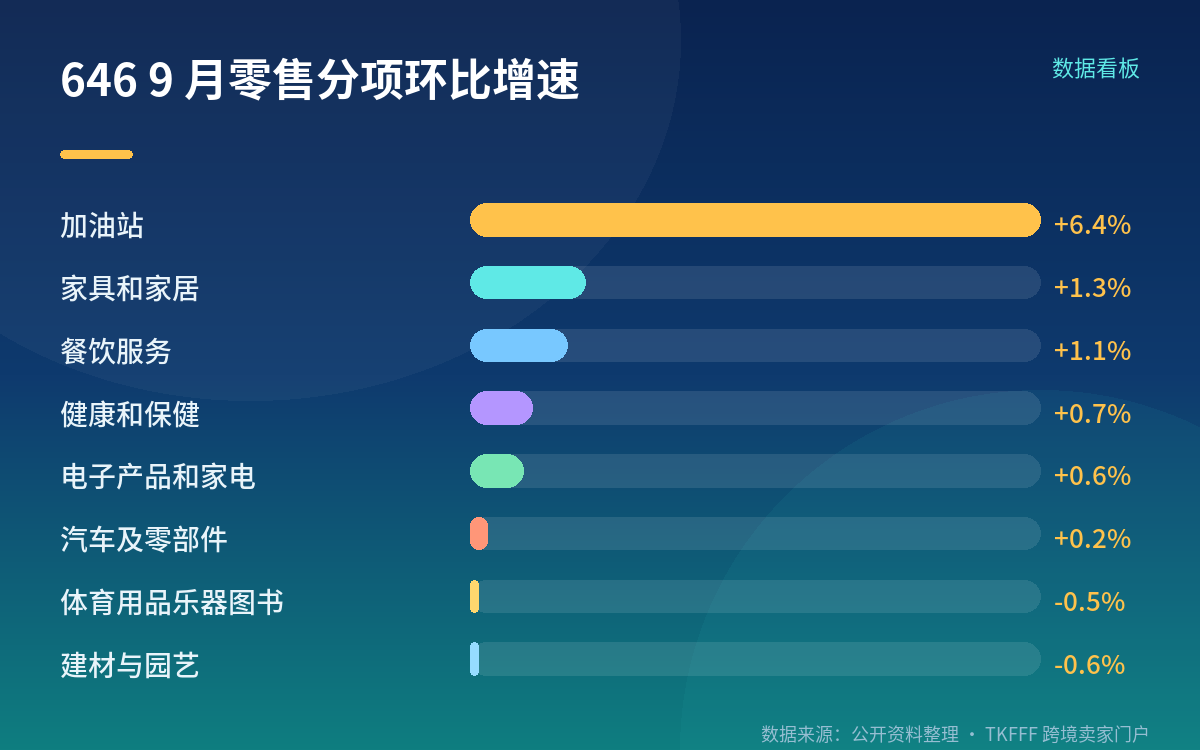
这是本期数据最需要知道的一层。9 月零售环比增量约 57 亿美元,其中加油站贡献约 41 亿美元、占比约 71%;餐饮服务贡献约 10 亿美元、占比约 18%,两者合计约占增量九成。加油站销售额环比 +6.4%、同比 +28.1%。
剔除加油站后,整体零售环比仅 +0.2%、同比 +5.0%。如果再剔除汽车及零部件、汽油、建材和餐饮服务这一组「对照组」,环比只剩 +0.1%,而 8 月这个数字是 1.2%。
为什么差别这么大?一个前提是:零售销售数据是名义值,未做通胀调整。燃油价格上涨会直接推高名义销售额,但这不等于实际消费量增长。分项上,汽车及零部件环比 +0.2%、电子产品家电 +0.6%、服饰类与上月持平、健康保健 +0.7%、餐饮 +1.1%、家具家居 +1.3%,非店铺零售商(含网购)环比 +0.3%、同比 +8.2%;体育用品乐器图书 -0.5%、建材 -0.6%。
PPI 同比 +6.3%,能源是主推手
劳工统计局数据显示,9 月 PPI 环比 +1.3%,高于市场预期的 0.5%,是 2022 年 3 月以来最大单月涨幅;同比 +6.3%,高于预期的 5.3%。官方原话是「为 2022 年 12 月以来最大同比涨幅」,而上一次出现更大涨幅的是 2022 年 12 月的 6.4%——这个 6.4% 是 2022 年的数字,不是本次的读数,两者不要混。8 月环比由 0.4% 上修至 0.5%。
分项里能源是最猛的一项。最终需求商品价格环比 +2.6%,创下有数据以来最大涨幅,其中能源价格环比 +10.8%,汽油价格上涨 20.3%,能源贡献了商品价格涨幅的八成以上,汽油一个项目就占了整体商品涨幅的一半。服务价格上涨 0.8%。
核心口径有两个,引用时必须写明剔除了什么。剔除食品和能源的口径:环比 +0.7%、同比 +5.0%,8 月分别是 +0.2% 和 +4.6%。剔除食品、能源和贸易服务的口径:环比 +0.5%、同比 +5.0%,8 月分别是 +0.3% 和 +4.8%。这两个数都是官方发布的,区别只在剔除项,混用会直接算错。
NRF 预测假日季首破万亿美元,是预测不是实绩
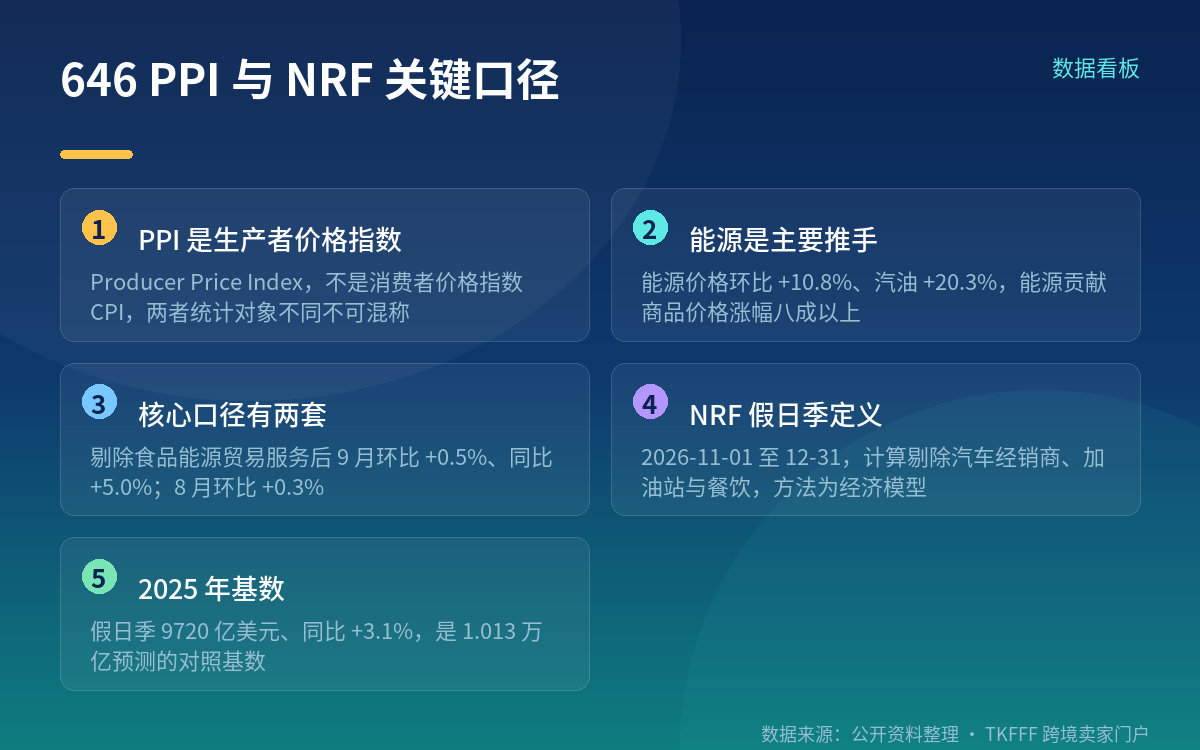
NRF 在 10 月 15 日发布年度假日季预测:2026 年 11 月 1 日至 12 月 31 日,零售销售预计达 1.013 万亿美元,同比 +4.2%。作为对比,2025 年假日季为 9720 亿美元,同比 +3.1%。所以「首破万亿美元」是 NRF 给出的预测数字,截至数据发布时尚未发生。
口径必须交代清楚:NRF 把假日季定义为 11 月 1 日至 12 月 31 日,且计算时剔除汽车经销商、加油站与餐饮,以聚焦核心零售;方法为经济模型,使用消费者支出、可支配收入、就业、工资、通胀以及以往月度零售销售等指标。NRF 还预计零售商今年将招聘 32.5 万至 37.5 万名季节性员工,与去年估算的 35.6 万人大致持平。
另外提醒一句:1.013 万亿这个口径与「全美假日季线上消费总额」不是同一个东西,两者不可混用。
注意事项
第一,读零售数据先看剔除口径。同一个 9 月,0.8%、0.2%、0.1% 三个数字都是真实存在的官方发布值,区别只在于剔除了什么。引用时把剔除项一起写出来,否则一个「0.8%」很容易被误读成美国消费者全面加速。
第二,做成本测算时把名义值和实际消费量分开。零售销售未经通胀调整,能源涨价推高的名义增幅不能等同于销量增长,这一点对定价和备货判断的影响比数字本身更大。
第三,NRF 的数字是模型预测,不是已发生的销售额。写进方案时标明是预测值和预测时点,不要和 Census 的实绩数据放在同一栏做对比。
第四,两个 +6.3% 分属不同指标,一个是零售同比,一个是 PPI 同比。内部沟通或对外文案里如果并排出现,必须标注指标名。此外引用 PPI 同比时,务必写清是「2022 年 12 月以来最大」而不是「2022 年 12 月的 6.4%」——后者是上一轮的峰值读数。
FAQ
Q:9 月零售 +0.8% 是环比还是同比? A:是环比(MoM)。9 月零售及餐饮销售额 7450 亿美元,环比 +0.8%、同比 +6.3%。8 月环比前值由 1.1% 上修至 1.3%。
Q:假日季破1 万亿美元是实际销售额吗? A:是预测值。美国全国零售联合会(NRF)预测 2026 年 11 月 1 日至 12 月 31 日零售销售 1.013 万亿美元、同比 +4.2%(2025 年为 9720 亿美元、+3.1%),采用经济模型,计算剔除汽车经销商、加油站与餐饮。
Q:PPI 同比的6.4% 是 9 月的数据吗? A:不是。9 月 PPI 同比是 6.3%,官方表述为「2022 年 12 月以来最大同比涨幅」;6.4% 是 2022 年 12 月当时的读数,是被超越的前值。
Q:核心 PPI 到底该用哪个口径? A:两个都是官方数据。剔除食品和能源:环比 +0.7%、同比 +5.0%;剔除食品、能源和贸易服务:环比 +0.5%、同比 +5.0%。引用时必须写明剔除项,不可混用。
参考来源
- 美国劳工统计局(BLS):2026 年 9 月生产者价格指数(PPI)新闻稿,2026 年 10 月 15 日发布
- 美国人口普查局(Census Bureau):2026 年 9 月零售销售月报,2026 年 10 月 15 日发布
- 美国全国零售联合会(NRF):《NRF Forecasts 2026 Holiday Sales Growth as Consumers Remain Resilient》预测新闻稿
- 中国新闻网:《美国 9 月零售销售额环比增长 0.8% 好于市场预期》
- 新华社:《美国 9 月生产者价格指数涨幅创近年高点》
- 香港经济日报:《9 月 PPI 按月急升 1.3% 逾4 年最大升幅 能源价格成主要推手》