
中信建投研报:2026 年海外仓履约模式占比将首破 50.6%,数据源为弗若斯特沙利文
中信建投 8 月 6 日发布的一份行业研报里有个被广泛转引的数字:2026 年海外仓履约模式的占比将首次达到 50.6%、反超直邮。这个数字的原始归属是弗若斯特沙利文,中信建投是转述方。另外,它算的是一个特定口径下的比值,不是跨境物流的总量占比。
50.6% 属于弗若斯特沙利文,中信建投是转述方
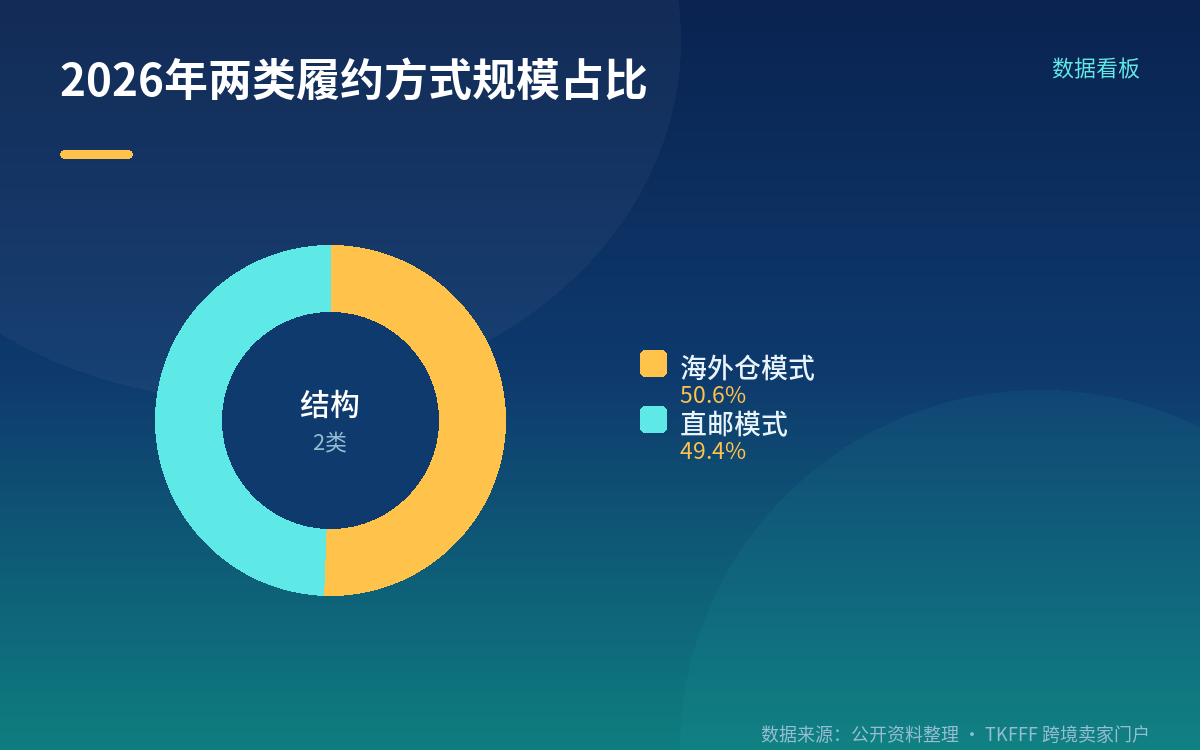
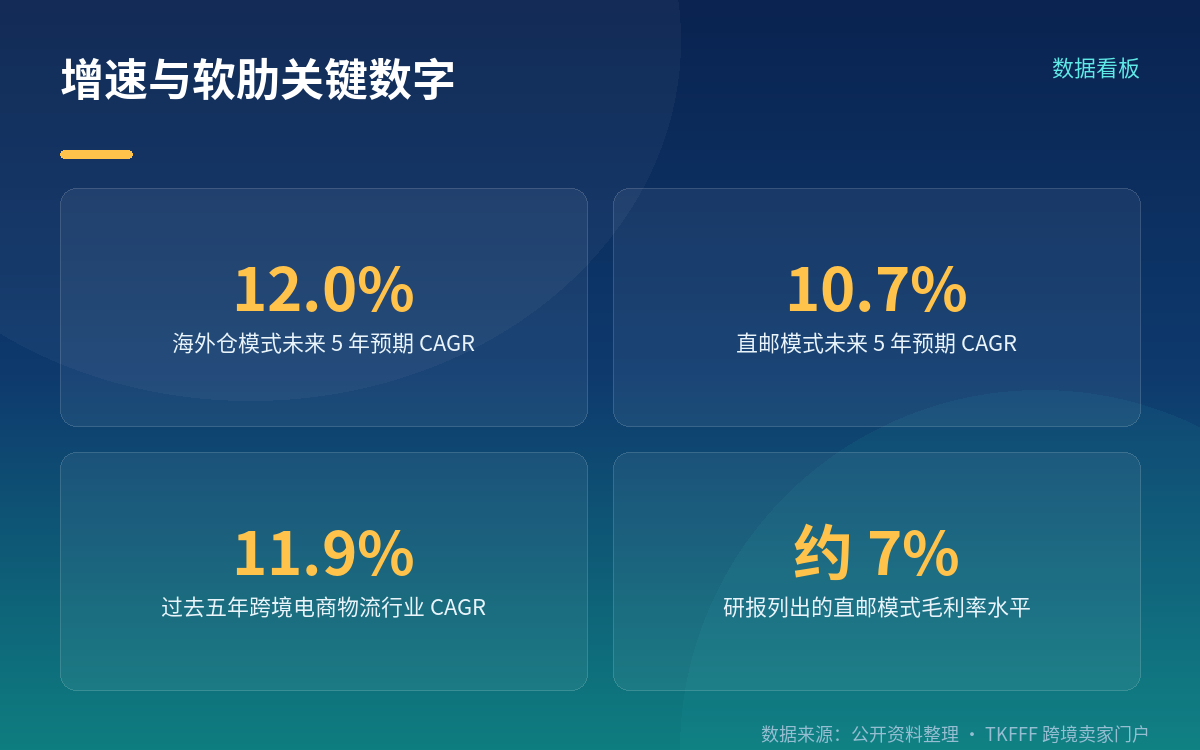
这一条必须先钉死。研报原文的表述是「根据弗若斯特沙利文数据,海外仓模式未来 5 年预期 CAGR(12.0%)已反超直邮模式(10.7%),预计 2026 年市场规模将首次超越直邮,占比达 50.6%」。数据提供方是弗若斯特沙利文,中信建投在这个句子里扮演的是引用方角色。
把它写成「中信建投数据显示」是常见错误。券商研报的价值在于整合与判断,而行业规模数据通常来自第三方市场研究机构。把转述当成本行原创,既不准确,也会让读者去错误的地方核数字。
研报本身信息如下:《跨境电商物流行业系列研究(四):从 SHEIN 和燕文招股书看跨境电商物流本地化的趋势》,分析师梁骁(执业证书编号 S1440524050005)、韩军(S1440519110001),2026 年 8 月 6 日发布。
分母是两类履约方式之比,不是行业总量
第二个容易被误读的地方是 50.6% 的分母。它算的是「海外仓模式」与「直邮模式」这两种履约方式各自市场规模之比,结论是海外仓占比 50.6%、首次超过直邮。它不是「海外仓占中国跨境物流总量的 50.6%」。
这两个口径差别很大。研报同时给出了过去五年的行业数据:中国跨境电商物流行业 CAGR 为 11.9%,同期 SHEIN 的 GMV 增速为 43.3%。行业整体增速、海外仓与直邮的内部结构占比,是两个层级的指标,混用会直接导致对赛道空间的判断失真。
同一份研报还给出未来 5 年的预期增速对比:海外仓模式 12.0%,直邮模式 10.7%。研报的核心判断是海外仓模式将首次超过直邮成为主流,驱动力来自欧美关税新政——具体是:美国 2025 年 5 月取消 de minimis,欧盟 2026 年 7 月取消 150 欧元免税豁免并加征定额关税。这两项均为官方已公布的规定,本篇只转述事实,不做政策评价。
直邮的三个软肋,研报给了具体数字
研报对直邮模式的定性是:核心竞争力在于「小包免税 + 零库存」,但欧美关税新政直接冲击了其性价比。同时它并列了三个软肋,每个都带数字:
一是毛利率低,约 7%。二是大客户依赖度高,举例是燕文 2023 年最大客户占比 51.9%。三是空运成本波动大。
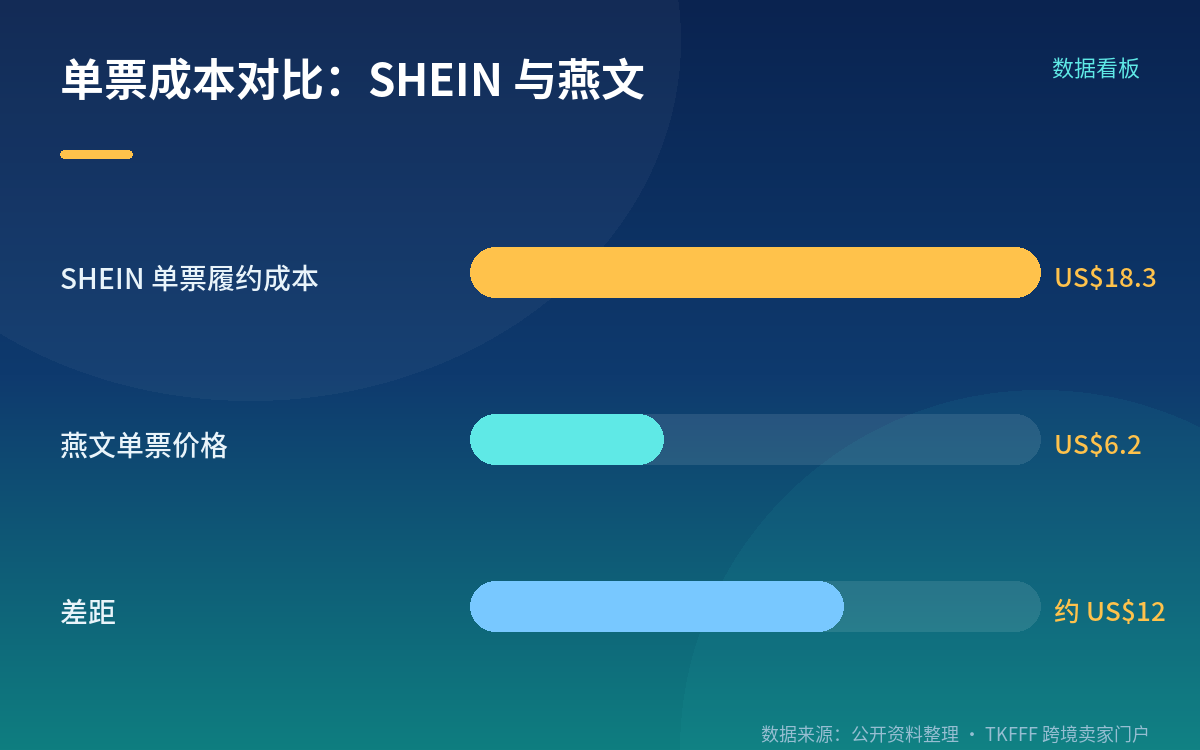
关于直邮与大客户的成本差异,研报做了单票拆解:2025 年 SHEIN 单票履约成本为 18.3 美元,燕文单票价格为 6.2 美元,差距约 12 美元。研报归因为四点:服务范围不同(SHEIN 覆盖工厂到消费者全链路,燕文主要承接跨境干线加清关段,该段成本仅占全链路 35%–40%);包裹属性不同(SHEIN 多件拼单、包裹更重,目的地覆盖 160 个市场含大量高成本拉美与中东线路,燕文 90% 业务集中在北美和欧洲成熟航线);议价地位不同(燕文为获取大客户订单提供极低价格,大客户毛利率仅 3%);关税承担不同。定量归因显示,服务范围差异贡献了 45%–70% 的差距。
另有几个研报引用但未标明统计口径的数据,引用时须注明「研报未标明统计口径」:2025 年海外仓发货占比已达 88%,海外仓数量增速在关税影响下提升至 40%。
ET13 是另一条独立线索,与 50.6% 无因果
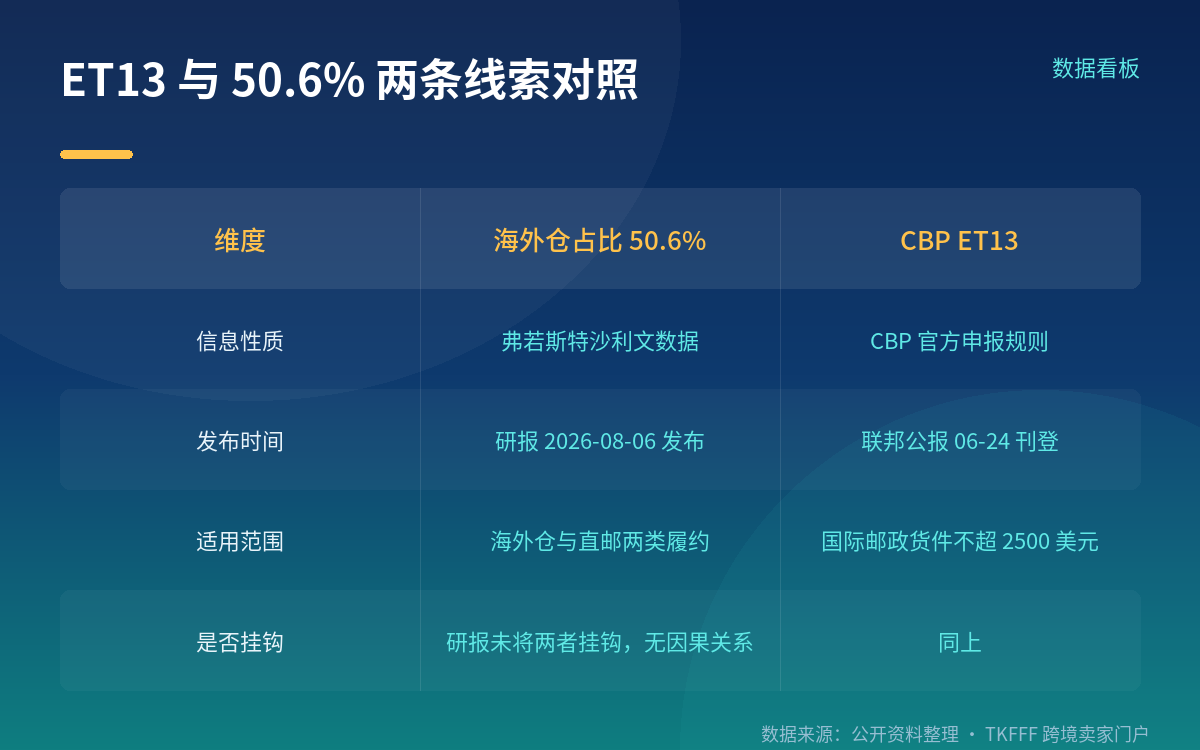
标题里并列的 ET13 和 50.6% 是两条完全独立的线索,研报没有做挂钩,两者之间不存在因果关系,这里必须说明。
ET13 是美国海关与边境保护局(CBP)的正式术语,全称 Entry Type 13(Informal Mail Entry),适用于经国际邮政网络寄递、货值不超过 2,500 美元的货物。依据是 2026 年 6 月 24 日刊登于联邦公报的公告(91 FR 38007,FR Doc No: 2026-12668),该测试于 2026 年 9 月 22 日起在 ACE 系统上线。CBP 的贸易信息通告 INT-057 列出了申报方要求:需要申报人编码、IOR 号码、商品描述、原产国、10 位 HTSUS 编码、数量重量、税率、价值、应付关税总额、承运人名称、外国邮政运营商生成的追踪号、到港口岸。货物价值超过 2,500 美元、或涉及配额、反倾销与反补贴税的,仍须走正式报关。
这是申报流程层面的规则调整,与「海外仓和直邮谁占比更高」是不同层面的问题——前者是美线小包的入境申报方式,后者是履约方式的市场结构。两者唯一的间接关联在于政策环境的方向一致,但研报并未把 ET13 纳入 50.6% 的推演链条,引用时不要替它补因果。
注意事项
转引数字时把出处写全。看到「2026 年海外仓占比首破 50.6%」时,请写成「据弗若斯特沙利文数据,中信建投研报引述」,而不是「中信建投数据显示」。
分母别搞混。这个 50.6% 是海外仓与直邮两类履约方式之比,不是跨境物流行业总量占比,两者不能互相替换。
未标明口径的数字要标出来。88%、40% 这两个研报引用值没有写明统计范围,转引时注明「研报未标明统计口径」。
ET13 和 50.6% 分开讲。前者是美国入境申报规则,后者是市场结构判断,不要串成一条因果链。涉及美国 de minimis 与欧盟 150 欧元豁免的内容,只转述官方规定与研报观点,不做政策评价,也不预测后续走向。
FAQ
Q:50.6% 这个数字是谁的? A:原始归属是弗若斯特沙利文,中信建投是转述方。研报原文标注「根据弗若斯特沙利文数据」。
Q:50.6% 的分母是什么? A:是「海外仓模式」与「直邮模式」两类履约方式各自市场规模之比,不是中国跨境物流行业总量。
Q:研报说直邮的竞争力是什么? A:小包免税加零库存。研报同时指出欧美关税新政直接冲击了这种模式的性价比,并列了毛利率约 7%、大客户依赖度高(燕文 2023 年最大客户占比 51.9%)、空运成本波动大三个软肋。
Q:ET13 和 50.6% 有关系吗? A:没有因果关系。ET13 是 CBP 针对国际邮政货件的新申报类型(2026-09-22 在 ACE 上线,货值不超过 2,500 美元),与履约方式的市场结构是两个层面的问题,研报未将两者挂钩。
参考来源
- 中信建投证券:《跨境电商物流行业系列研究(四):从SHEIN和燕文招股书看跨境电商物流本地化的趋势》(2026-08-06,分析师梁骁 S1440524050005、韩军 S1440519110001)
- 亿欧快讯 / 智通财经:《中信建投:海外仓模式将首次超越直邮成为主流 具全链条能力端到端整合者将最终胜出》(2026-08-07)
- U.S. Federal Register:《Test of the New Electronic Informal Entry Process for Mail》(91 FR 38007,2026-06-24,FR Doc 2026-12668)
- U.S. CBP Trade Information Notice INT-057:《Entry Type 13 实施说明》
- govinfo:《Federal Register, Volume 91 Issue 120, June 24, 2026》