
美债收益率飙至2007高位+油价破100:卖家库存融资成本高200-400bps
10 年期美债收益率冲到 2007 年以来的高位,布伦特原油站上 100 美元。对跨境卖家来说,这两个数字不是宏观新闻,而是同一张现金流表上的两行成本:一行是备货借钱的利息,一行是把货运出去的燃油与运费。本篇只做成本传导的事实梳理与核对动作清单。
收益率与油价:公开数值与统计时点
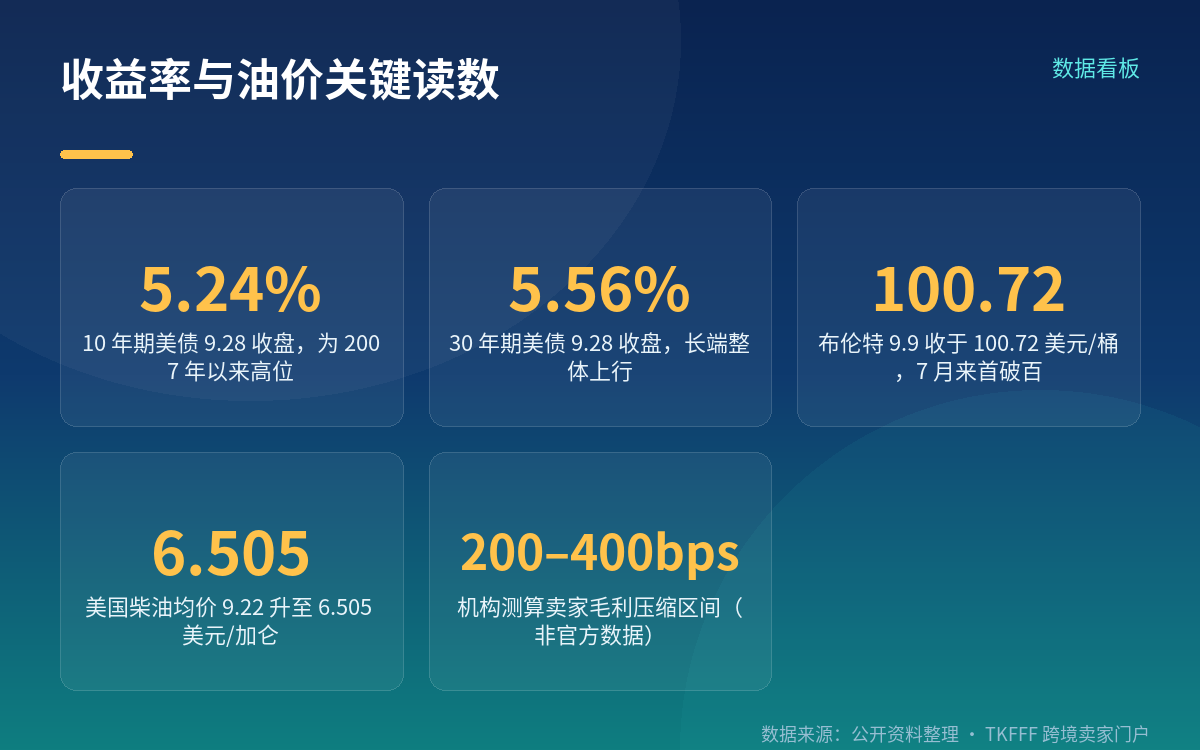
按公开市场数据,2026 年 9 月这一轮出现了两个关键读数。
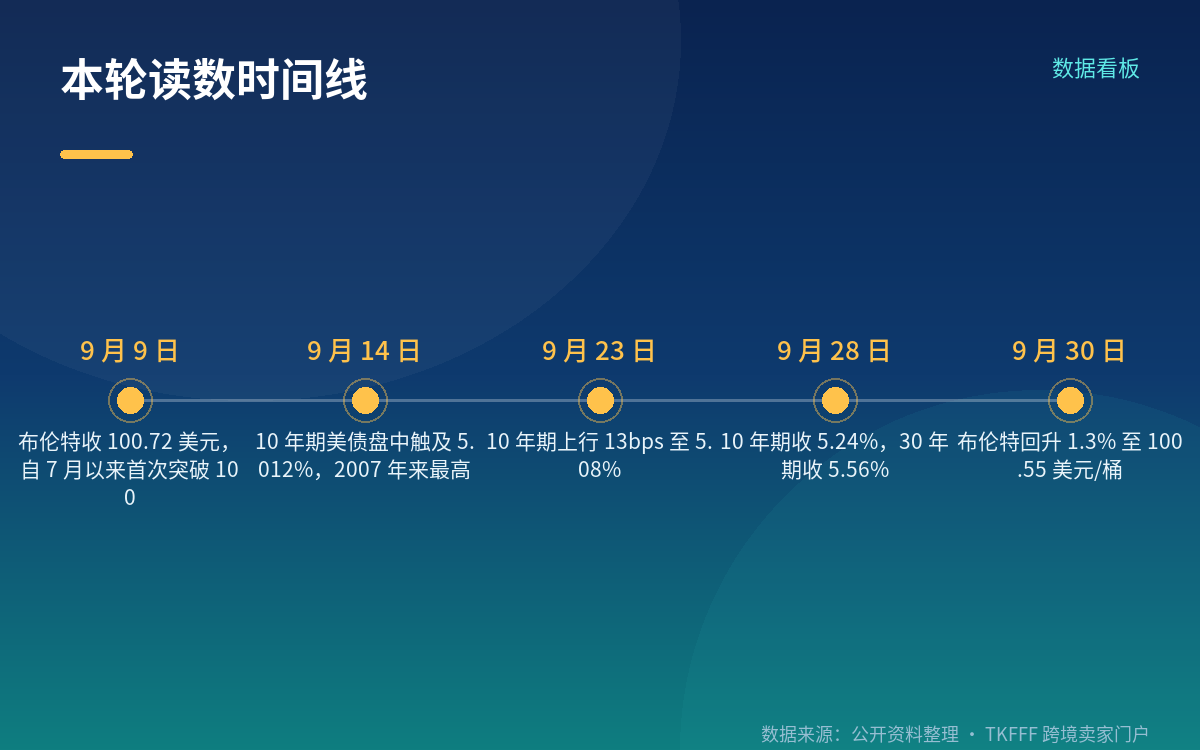
10 年期美债收益率方面,9 月 14 日盘中最高触及 5.012%,为 2007 年以来最高;9 月 23 日上行 13 个基点至 5.08%;9 月 28 日收于 5.24%,盘中最高 5.274%,同日 30 年期收于 5.56%、20 年期收于 5.60%。对比参照点:2007 年 6 月 12 日 10 年期收盘为 5.26%。
油价方面,9 月 9 日布伦特自 7 月以来首次突破 100 美元,收于 100.72 美元/桶;9 月中一度冲高至 109.97 美元/桶;9 月 15 日 WTI 报 107.02 美元,9 月 22 日回落至 96.41 美元;9 月 30 日附近布伦特回升 1.3% 至 100.55 美元/桶。
⚠️ 不同信源的盘中/收盘、不同日期读数存在差异,以上并列不同时点,不代表单一权威口径。燃油端另有独立读数:美国柴油均价 9 月上旬达 5.94 美元/加仑,9 月 22 日进一步升至 6.505 美元/加仑(AAA 数据)。
关联口径:收益率怎么传到你那笔库存贷款
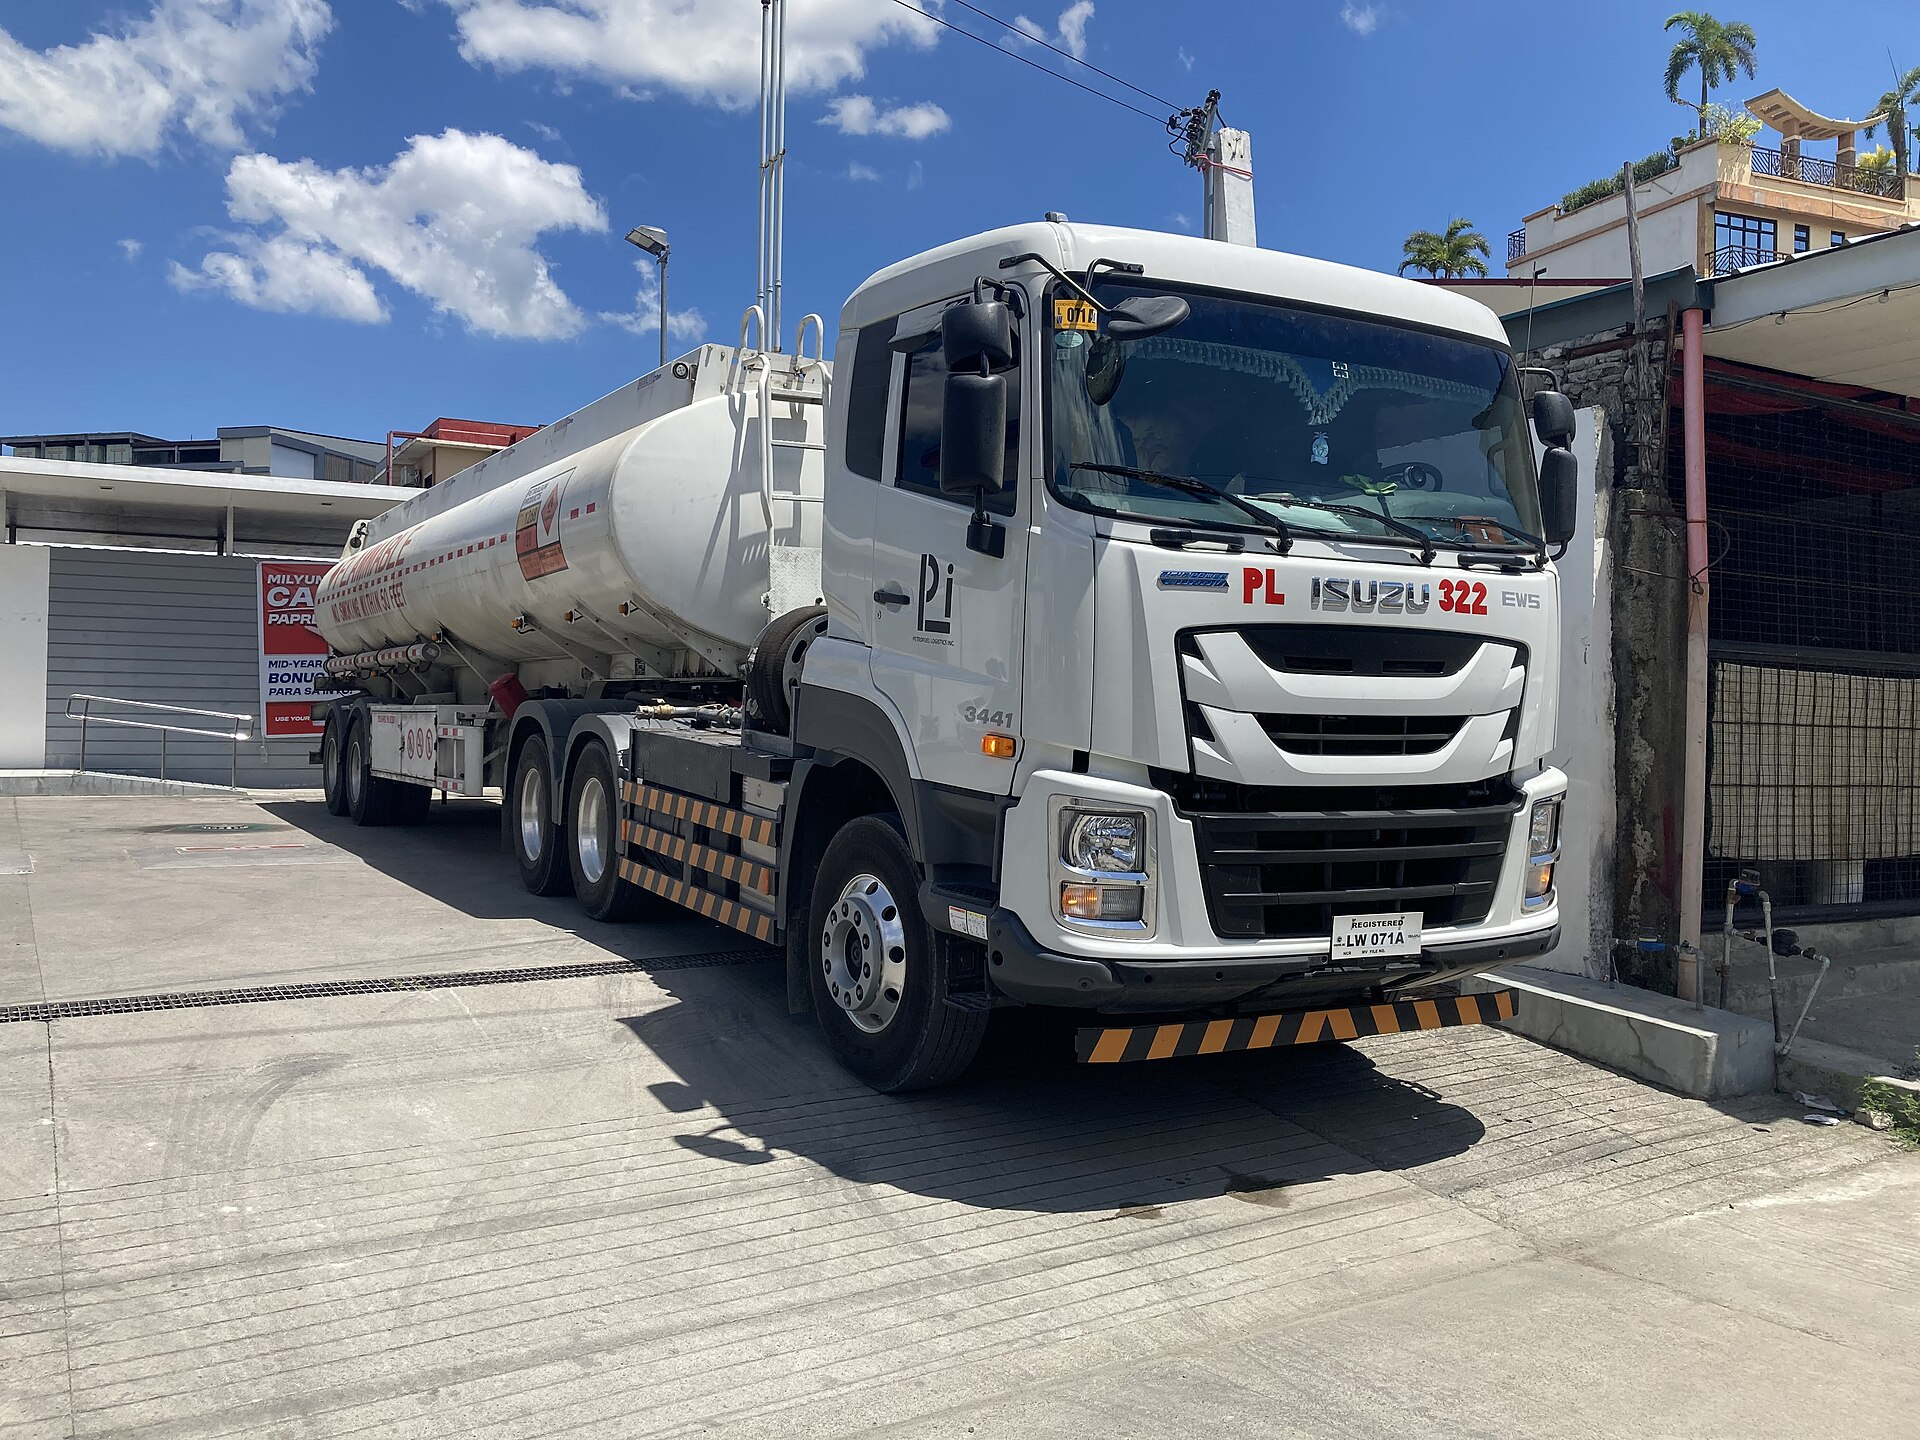
图片来源:Carrier Atlas — 一辆油罐车停靠在加油站场地,柴油运输车辆实拍(https://carrieratlas.com/news/brent-crude-climbs-to-100-55-after-weeklong-slide)
传导链条的关键在于定价基准,而不是美债本身。很多库存融资、PO 融资、应收账款保理的合同写的是浮动利率,基准常见为 Prime Rate 或 SOFR,两者都随政策利率与短端市场利率变动;长端美债收益率则更多影响授信条款、期限溢价与再融资定价。
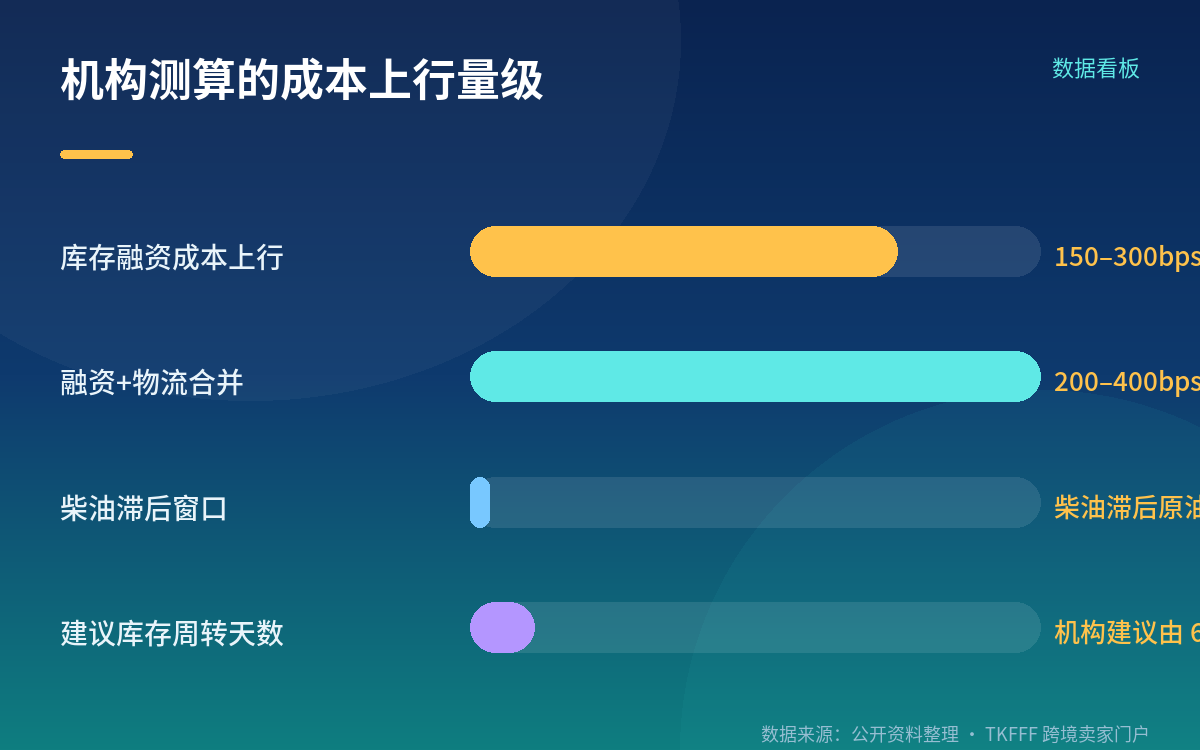
公开报道的机构测算给出了量级参考:现有报道显示,有机构测算认为利率上行会使库存融资成本上升 150–300bps;另有机构测算给出卖家综合毛利压缩 200–400bps(该测算口径是把融资成本上行与物流成本上行合并计算,非单一利息项)。
🔴 重点提醒:「高 200–400bps」是机构测算口径,不是官方数据。 上述数字来自第三方机构分析,各家测算的基准利率假设、库存规模、融资产品类型与测算区间并不一致,不同来源的数值不能直接互相换算。你合同里的实际加点(spread)是多少,只能看自己的授信文件。
叠加路径:燃油附加费与运费怎么算进去
油价传到卖家账单要经过两层:
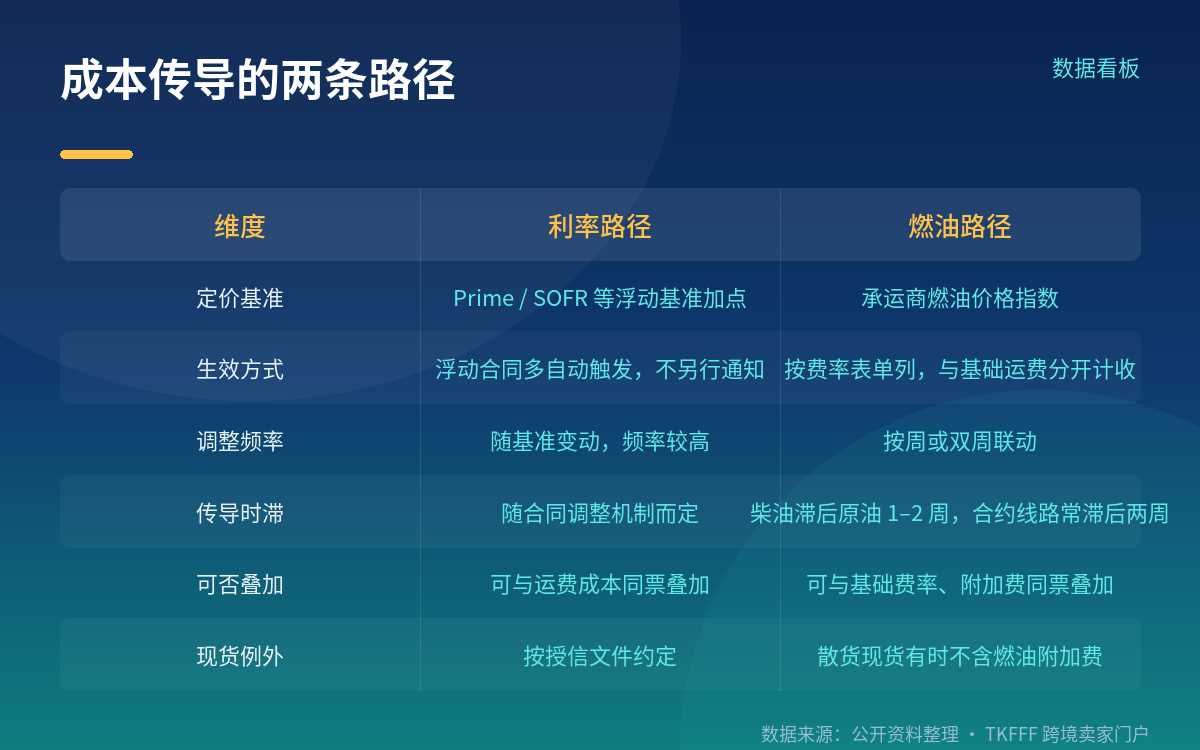
第一层是承运商燃油附加费。 FedEx、UPS、亚马逊以及美国邮政均已就燃油相关成本加收附加费。燃油附加费通常按燃油价格指数联动、以周或双周为周期调整,计算公式写在各承运商的费率表里,与基础运费分开计收、可以同票叠加。
第二层是基础运费的间接影响。 柴油价格是美国货运成本的直接构成项——柴油驱动卡车、铁路、船舶与港口设备。公开报道显示燃油可占每美元运费收入的 30–35 美分区间(承运侧口径),柴油上行会通过承运商调价、运力收紧等方式,滞后反映到基础运费上。
⚠️ 传导存在时滞:柴油通常滞后原油价格 1–2 周;合约线路的燃油附加费调整也常有约两周的滞后;现货散货交易有时不含任何燃油附加费,成本由承运方自行消化。这意味着你的实际账单变化,不会与原油价格同日同步。
成本叠加的测算框架
下面是一个结构性示例,不是报价,用来演示怎么把三笔账叠起来,请用自己的实际数据替换。
假设一笔 50 万美元的库存融资额度,30 天账期:
- 利息项:若按机构测算区间 150–300bps 年化上浮,年增利息约 7,500–15,000 美元(该换算口径来自公开机构测算,非官方)
- 运费燃油项:假设一票 3 磅电商件走空运或快递,燃油附加费按承运商指数浮动——这部分每期账单都要重算,不能沿用上期费率
- 合并后的毛利影响:机构测算给出的 200–400bps 毛利压缩,是把上面两项合并后的结果
关键不是记住某个数字,而是建立一个能自己重算的模型:把你的融资额度、基准、加点、账期,与你的月均运费、燃油附加费占比这两组数据放在同一张表上,按周更新。
注意事项
一、先核对自己的融资合同,而不是盯盘。 打开每一份授信文件,确认三件事:基准是 Prime 还是 SOFR、加点(spread)是多少、调整是自动触发还是需要重谈。浮动利率合同在基准变动时往往自动生效,不会另行通知你。
二、把现金流排期和利率调整日对齐。 如果你的还款/续贷日正好落在密集调息窗口附近,考虑是否需要提前锁定或调整账期结构。库存周转天数(DIO)越长,利率上行对你的敞口越大——公开机构测算建议把 60–90 天的持有周期压缩到 30–45 天,这会直接减少你需要融资的库存金额。
三、燃油附加费要按周对账,不要按季。 燃油附加费多在费率表中单列、按指数联动,周期短。把每期账单的燃油附加费单独拉出来做时间序列,能立刻看出它是涨了还是只是货量变了。
四、多币种敞口要单列。 收益率上行通常伴随美元走强,这会同时影响你的换汇成本和远期锁汇的成本。若你用了远期合约或期权锁汇,公开报道显示期权溢价与掉期成本会随利率上行抬高,这部分要单独进预算。
五、以上均为公开数据与机构测算口径的整理,不构成任何利率或油价走势判断。 请以你的开户行、授信机构与承运商的实际报价为准。
FAQ
Q:200–400bps 这个数字是官方发布的吗? A:不是。这是机构测算口径。 公开报道中的机构测算给出「利率上行使库存融资成本上升 150–300bps」以及「卖家毛利压缩 200–400bps」两个区间,但各家测算的基准假设、库存规模与融资产品并不统一。它与 Prime、SOFR 等官方公布的基准利率不是一回事,不能当作既定成本结论使用。
Q:美债收益率上涨,我的库存贷款利息会马上跟着涨吗? A:不一定,取决于你的合同写法。如果合同基准是 Prime 或 SOFR 这类短端指标,调整往往自动触发、频率较高;如果基准与长端美债挂钩、或采用固定利率,则更多影响的是续贷与再融资时的定价。唯一可靠的做法是查你自己的授信文件,确认基准、加点与调整机制。
Q:油价的成本会怎么落到我的运费上? A:主要走燃油附加费这条路。承运商按燃油价格指数联动计收附加费,与基础运费分开、可同票叠加。传导有 1–2 周或更长的时滞,现货散货有时不含附加费。建议按周拉出燃油附加费的独立对账表,并同步核对基础运费是否有调整。
参考来源
- Ontime+:《US 10-year yield tops 5%, highest since 2007, as oil surges》(2026年9月15日)
- 24/7 Wall St.:《The 10-Year Yield Is 2 Basis Points From Its 2007 Peak》(2026年9月29日)
- NextFin:《US 10-Year Treasury Yields Hit Highest Level Since 2007 as Oil, Inflation and Deficit Fears Converge》(2026年9月14日)
- tl;dr daily news:《Inflation Data and Oil Spike Push 10-Year Yield to 2007 High》(2026年9月)
- Carrier Atlas:《Brent Crude Climbs to $100.55 After Weeklong Slide》(2026年9月)
- Supply Chain Intelligence Brief:《Diesel Hits $5.94 as Oil Tops $100—Supply Chains Brace for Freight Shock》(2026年9月)
- 机构测算口径:库存融资成本上行 150–300bps、卖家毛利压缩 200–400bps(第三方机构分析,非官方数据)