

一、机构概述
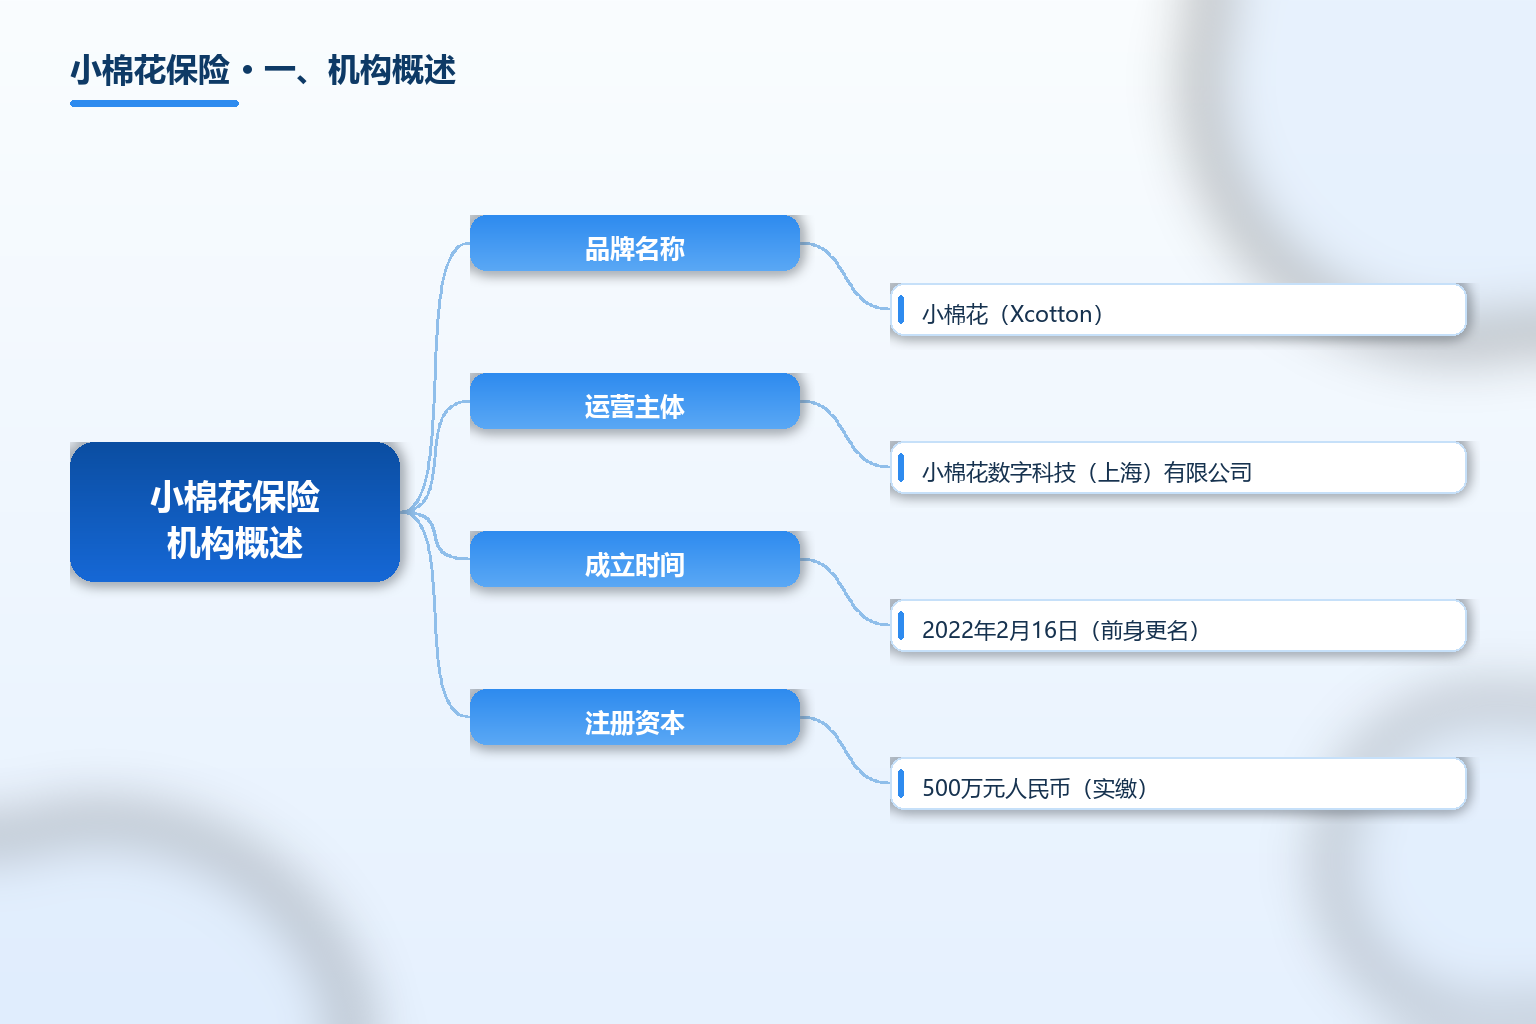
小棉花(Xcotton)是专注跨境电商赛道的保险科技服务品牌,运营主体为小棉花数字科技(上海)有限公司。该公司前身为小棉花保险咨询服务(上海)有限公司,2022年2月16日在上海市松江区注册成立,2022年10月完成名称变更并将注册资本增资至500万元人民币(实缴),法定代表人陈轩峰,2022年12月股东变更为棉苗信息科技(上海)有限公司全资控股。公司的母公司是手回集团——2025年5月30日在港交所主板挂牌上市的线上保险中介机构(股票代码02621),据弗若斯特沙利文资料,按2023年长期人身险总保费计算,手回集团是中国第二大线上保险中介服务机构。
小棉花的定位是跨境电商场景的风险保障与履约服务商:自己不承保,而是作为保险经纪渠道连接持牌保险公司与卖家,围绕跨境交易中的物流风险、售后纠纷、平台合规和消费者信任问题提供系统化方案。公开资料显示,其在大陆及香港、美国、法国(欧盟)持有保险经纪牌照,在英国和日本设有延保服务公司,退货物流服务覆盖29个国家和地区,累计服务外贸与跨境电商企业超过10万家,并与Shopify、WooCommerce、SHOPLINE、Shoplazza、Ueeshop等主流独立站服务商完成系统对接。
| 项目 | 内容 |
|---|---|
| 品牌名称 | 小棉花(Xcotton) |
| 运营主体 | 小棉花数字科技(上海)有限公司 |
| 成立时间 | 2022年2月16日(前身更名) |
| 注册资本 | 500万元人民币(实缴) |
| 母公司 | 手回集团(港股上市,代码02621) |
| 业务定位 | 跨境电商保险经纪与保险科技服务 |
| 牌照情况 | 大陆、香港、美国、法国(欧盟)保险经纪牌照(据公开报道) |
| 核心产品 | 邮包险、退货险、延保、产品责任险、TRO保险、拒付险 |
| 战略合作 | 美国国际集团(AIG)等保险机构 |
| 服务覆盖 | 退货物流覆盖29个国家和地区,服务企业超10万家 |
| 分支机构 | 深圳、苏州、厦门三家分公司 |
二、发展历程
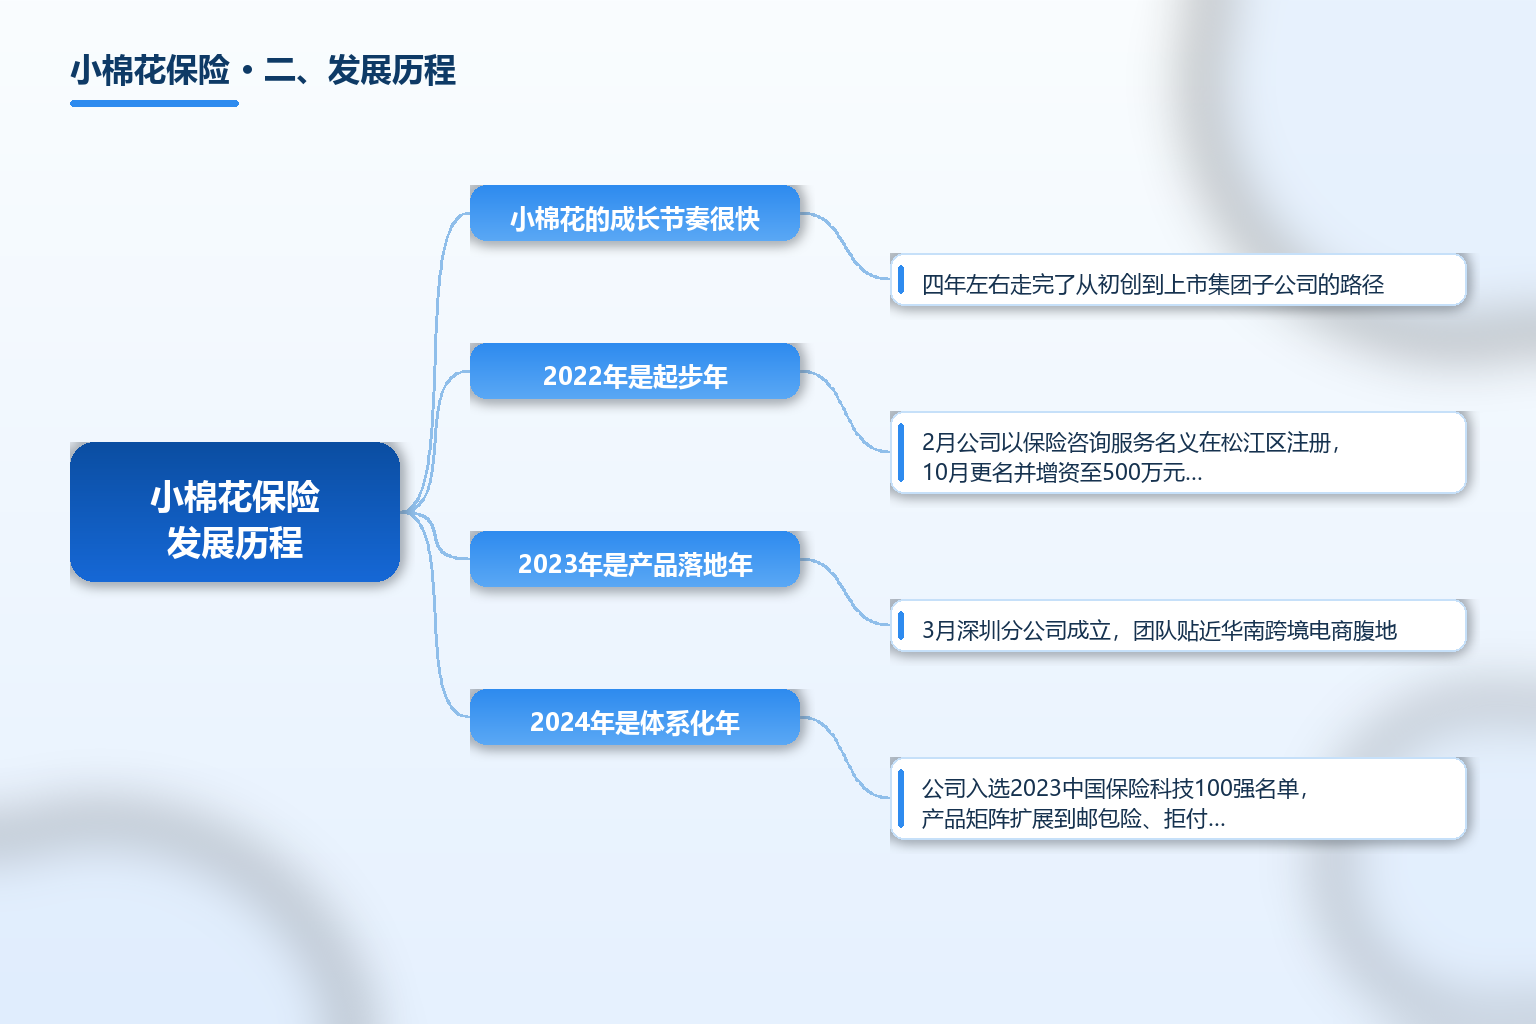
小棉花的成长节奏很快,四年左右走完了从初创到上市集团子公司的路径。
2022年是起步年。2月公司以保险咨询服务名义在松江区注册,10月更名并增资至500万元,12月完成股权结构调整,同年获得天使轮融资。这一年团队的核心动作是打磨跨境电商保险产品模型,把卖家在物流、退货、侵权环节的痛点转化成可定价、可承保的标准化险种。
2023年是产品落地年。3月深圳分公司成立,团队贴近华南跨境电商腹地;10月携退货险、TRO保险、商业责任险等产品亮相郑州跨境电商专题展,其联合国内头部保险公司研发的知识产权TRO保险是行业内较早针对美国临时限制令风险的定制产品,推出基础版和全能版,覆盖律师费报销、经济赔偿金、专业律师服务和全年风控排查,迅速在侵权高发的品类中打开知名度。
2024年是体系化年。公司入选2023中国保险科技100强名单,产品矩阵扩展到邮包险、拒付险、延保等全场景,并加速与独立站建站平台的系统对接,把投保、理赔、保单查询嵌入卖家的日常操作系统。
2025年是跨越年。5月30日母公司手回集团在港交所主板上市;9月,小棉花与AIG(美国国际集团)在深圳续签战略合作协议,深化美国市场合作并针对英国、欧盟、加拿大、日本等市场定制核心险种;苏州、厦门分公司相继成立。2026年初,据央视报道,小棉花在全球主要国家和地区持有保险经纪牌照,退货物流服务覆盖29个国家和地区,累计服务企业超过10万家,被深圳商务部门视为外贸增长新动能的代表性企业之一。
三、产品与服务
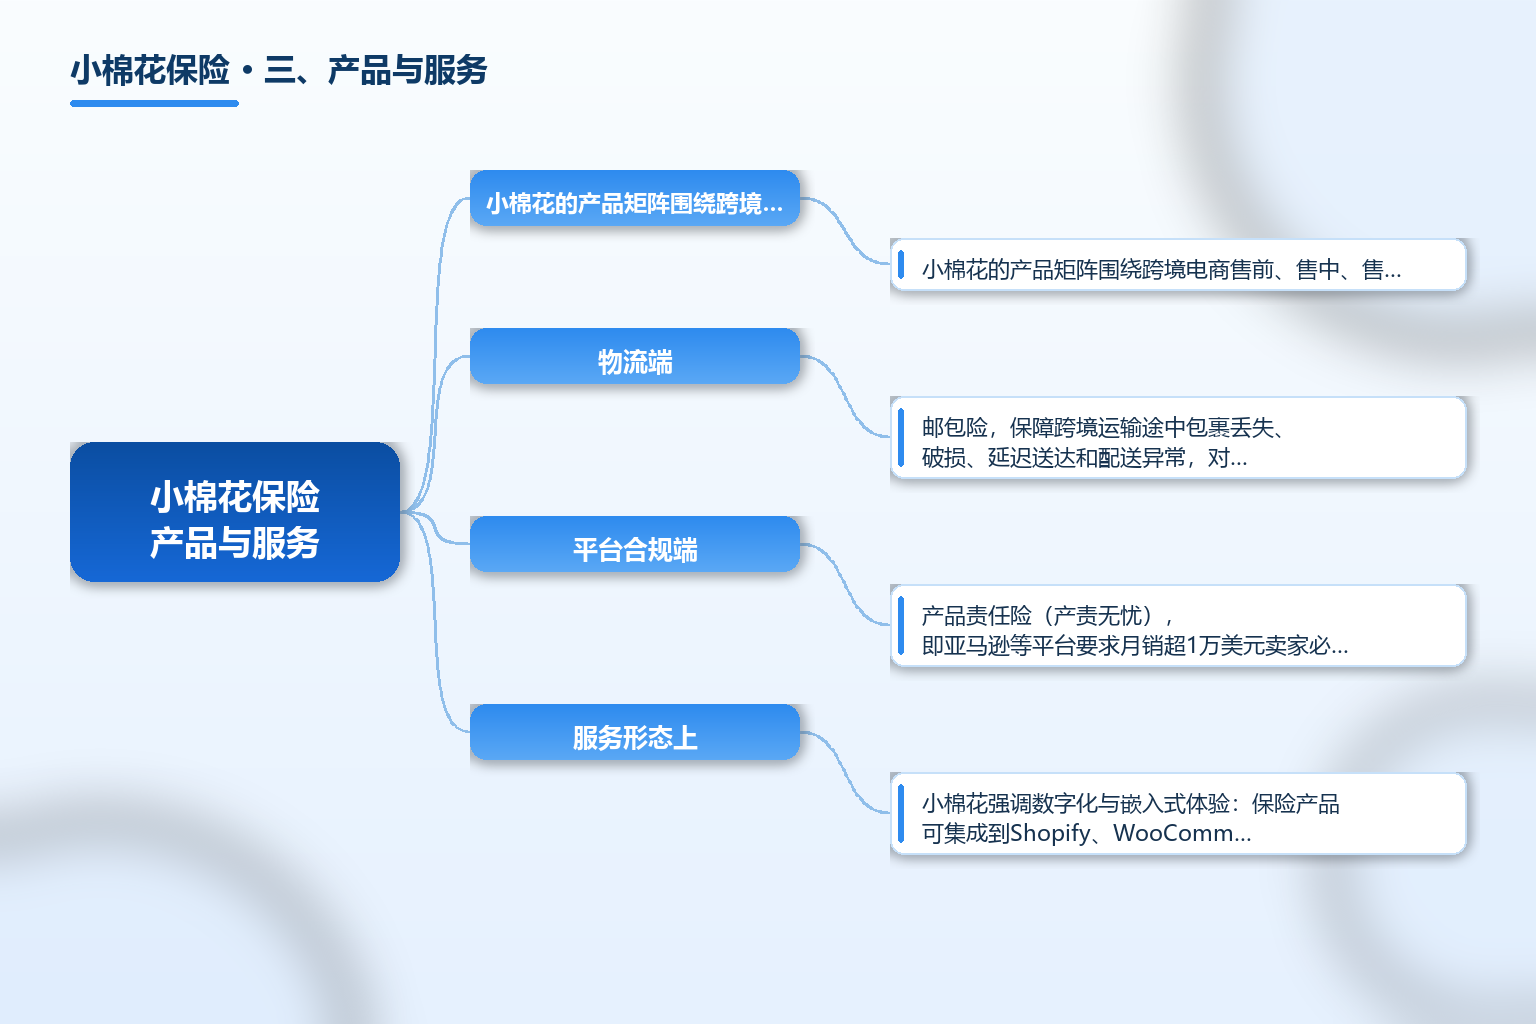
小棉花的产品矩阵围绕跨境电商售前、售中、售后全流程的风险点展开,业内俗称「无忧系列」。
物流端是邮包险,保障跨境运输途中包裹丢失、破损、延迟送达和配送异常,对大件、易碎、高价值商品尤其重要。行业案例显示,某户外智能设备品牌欧美线路物流破损率一度达12%,接入邮包险后破损包裹可在5个工作日内完成理赔定损,单月物流损失成本减少超8万美元。退货端是退货险(退货无忧),针对发生退货的订单对卖家进行经济补偿,依托品牌方在29个国家和地区的本地退货物流网络,缩短退货周期、降低仓储转运成本,某家居DTC品牌接入后退货相关成本降低28%,详情页因带「退货保障」标识点击率还提升了12%。
平台合规端是产品责任险(产责无忧),即亚马逊等平台要求月销超1万美元卖家必须持有的商业综合责任险,保障第三方人身伤害赔偿、财产损失赔偿和法律抗辩费用,同时覆盖美国、加拿大、欧洲等多站点投保需求。知识产权端是TRO保险,应对美国法院针对涉嫌侵权商品发布的临时限制令风险,提供律师费与经济赔偿保障。此外还有延保+意外无忧(在原厂质保基础上延长同等保障、覆盖意外跌落和电路故障等场景,与AIG合作推出)、拒付无忧(保障信用卡欺诈性拒付损失)等细分产品。
服务形态上,小棉花强调数字化与嵌入式体验:保险产品可集成到Shopify、WooCommerce等独立站前台(海外消费者结账时可看到Add Product Protection选项),投保、出单、理赔、保单查询等全流程数字化,兼顾卖家端合规采购与消费者端增信转化两个诉求。对卖家来说,这套嵌入逻辑的妙处在于把保险从后台成本变成了前台卖点——延保和退货保障挂在购买页上,海外消费者看到的不是商品更贵了,而是售后更有底气了,转化率和客单价反而可能上升。
四、市场与生态
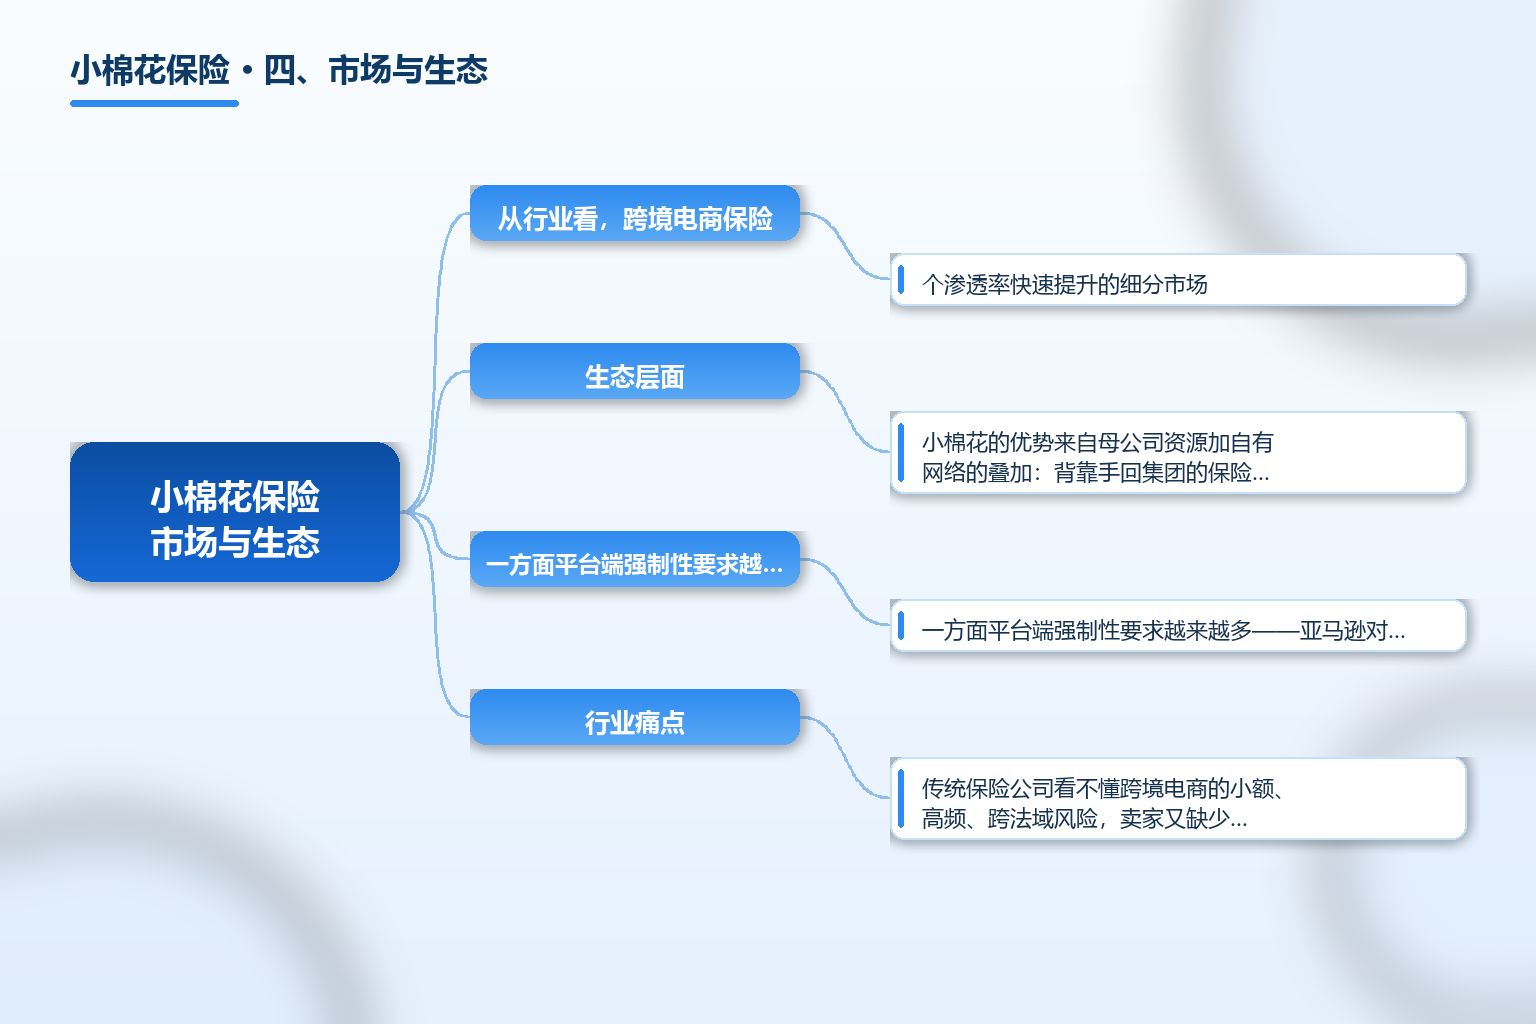
从行业看,跨境电商保险是个渗透率快速提升的细分市场。一方面平台端强制性要求越来越多——亚马逊对达标卖家强制商业责任险、部分平台对物流时效和售后体验的考核倒逼卖家买险转移风险;另一方面DTC品牌出海进入精细化运营阶段,海外消费者对售后保障的敏感度提升,延保和退货保障成为转化率的加分项。行业痛点是传统保险公司看不懂跨境电商的小额、高频、跨法域风险,卖家又缺少对接国际承保能力的通道,经纪型科技公司恰好填补了这个断层。
生态层面,小棉花的优势来自母公司资源加自有网络的叠加:背靠手回集团的保险中介牌照与流量能力,上游可与美国国际集团(AIG)等国际承保机构联合定制产品,下游与Shopify、WooCommerce、SHOPLINE、Shoplazza、Ueeshop等建站服务商系统打通,合作品牌客户名单中出现了添可、追觅、Ulike、Roborock、FlexiSpot等一批知名出海品牌。截至2025年公开数据,其合作独立站品牌累计超过3000家(早期披露口径),服务外贸与跨境电商企业超过10万家。在深圳、苏州、厦门三地设立分公司,贴合跨境产业带分布。2024年入选中国保险科技100强,2026年获央视报道,行业认知度持续提升。对卖家而言,这类机构的实际价值在于把「出了事谁赔、怎么赔、多久赔到」这些模糊问题变成可执行的保单条款。
五、合规与常见误区
第一,分清「平台」与「承保方」的关系。小棉花这类机构是保险经纪或代理渠道,本身不是保险公司,保单的承保和赔付责任最终由签约保险公司承担。投保时要仔细查看保单抬头、承保公司名称、保单条款和免责范围,而不是只看平台界面上的宣传语。
第二,如实申报是理赔的生命线。责任险保费通常与年销售额、品类风险等级、承保区域挂钩,部分卖家为了压低保费少报销售额,出险后保险公司可能以未如实告知为由拒赔或按比例赔付。常见的高风险隐瞒还包括:销售未经授权的联名产品、故意规避品类申报,这些在侵权和产品责任纠纷中几乎必翻车。
第三,看懂平台政策与保单要求的匹配度。以亚马逊为例,平台对商业责任险有保险金额不低于100万美元、可指定平台为附加被保险人等具体要求,投保前要逐条核对保单是否满足最新政策,避免买了一份不被平台认可的单子。
第四,理解免赔条款与理赔流程。邮包险通常对易碎品包装有要求,退货险对退货原因和时效有界定,TRO保险一般要求投保前未涉诉并配合风控排查。出险后第一时间保留证据(包裹照片、平台通知、律师函等),按流程报案,多数数字化平台可以在几个工作日内完成定损。常见误区还有把保险当成万能兜底:拒付险不覆盖正常消费争议,延保不管人为损坏和消耗件,保险转移的是概率性损失,替代不了选品质量与合规经营本身。
常见问题 FAQ
-
小棉花是保险公司吗? 不是。小棉花是保险经纪方向的科技服务平台,自身不承保,而是连接持牌保险公司与跨境卖家,帮助卖家投保、理赔和保单管理。据公开报道,其在大陆及香港、美国、法国(欧盟)持有保险经纪牌照,母公司手回集团为港股上市的保险中介机构。
-
小棉花主要提供哪些保险产品? 核心产品包括邮包险、退货险、产品责任险、知识产权TRO保险、拒付险和延保+意外险等,覆盖跨境物流、售后退货、平台合规、侵权诉讼和消费增信等场景,并可与AIG等机构合作定制延保类产品,产品可嵌入Shopify等独立站系统。
-
亚马逊卖家为什么需要买商业责任险? 亚马逊平台要求连续三个月月销售收入超过1万美元的卖家购买商业综合责任险,否则可能限制销售权限。该险种保障商品造成第三方人身伤害或财产损失时的赔偿责任和法律抗辩费用,投保时要核对保额、附加被保险人条款是否满足平台要求。
-
TRO保险保的是什么? TRO是美国法院针对涉嫌知识产权侵权的商品发布的临时限制令,可能导致店铺资金冻结、产品下架。TRO保险为卖家提供律师费报销、经济赔偿金和专业律师服务,部分方案还包含投保期间的风控排查和整改预警,适合侵权风险较高品类的卖家。
-
投保跨境保险时最容易踩的坑是什么? 最常见的是未如实申报销售额和品类导致理赔纠纷,其次是没核对保单条款与平台政策的匹配度,买了不合规格的保单。投保前应确认承保公司、免赔额、理赔流程和时效,出险后及时保留证据并按流程报案,切勿抱侥幸心理隐瞒风险信息。
总结
小棉花的成长逻辑,是踩中了中国跨境电商从粗放增长转向合规精细化运营的时间窗口:物流破损、退货扯皮、平台强制投保、海外律所钓鱼诉讼,这些曾经由卖家自认的隐性成本,如今都可以用标准化保单定价和转移。背靠港股上市的手回集团,叠加在多个国家和地区持有的保险经纪牌照、覆盖29国的退货物流网络,以及与AIG等国际承保方的深度合作,小棉花已经从单一退货险产品发展为覆盖售前售后全场景的跨境保险服务平台。对卖家而言,选型时要抓住三个动作:核实渠道牌照与承保公司资质、如实申报经营数据、逐条对照保单条款与平台要求。保险不是生意的保险栓,买对险种、读懂条款,风险才能真正变成可控的成本项。
参考文章
- 百度百科:Xcotton小棉花词条
- 百度百科:小棉花数字科技(上海)有限公司词条
- 新浪财经城市频道:《「郑」在出海!小棉花为郑州跨境电商提供创新性保险解决方案》
- 大数跨境:《小棉花跨境保险延保销售亚马逊商业责任险合作平台》
- 央视新闻相关报道:小棉花跨境保险服务(2026年1月)
- 手回集团港股上市公告及招股资料(股票代码02621)