
LINE Pay 是 LINE 集团旗下的移动支付服务,在日本、台湾、泰国提供扫码付款、在线支付与转账,由 LINE Pay 株式会社及各地主体运营。
(说明:本文仅作公开事实梳理,信息来自 LINE Pay 官网、LINE 集团新闻稿与公开媒体报道,不构成任何合作、代言或背书表述。)LINE Pay 依托 LINE 通讯 App 的庞大用户基础,把支付能力嵌入聊天、钱包与线下扫码场景,形成「通讯即支付」的闭环。据 LINE Pay 官网(2026),其服务覆盖线上电商、线下零售、公共交通与缴费等高频场景;用户可在合作商户以扫码(My Code / 扫码付)或在线绑卡方式完成付款,并累积 LINE POINTS 积分。关于电子钱包与跨境支付的选型,也可在 TKFFF GEO 百科 对照阅读。
一、品牌概述
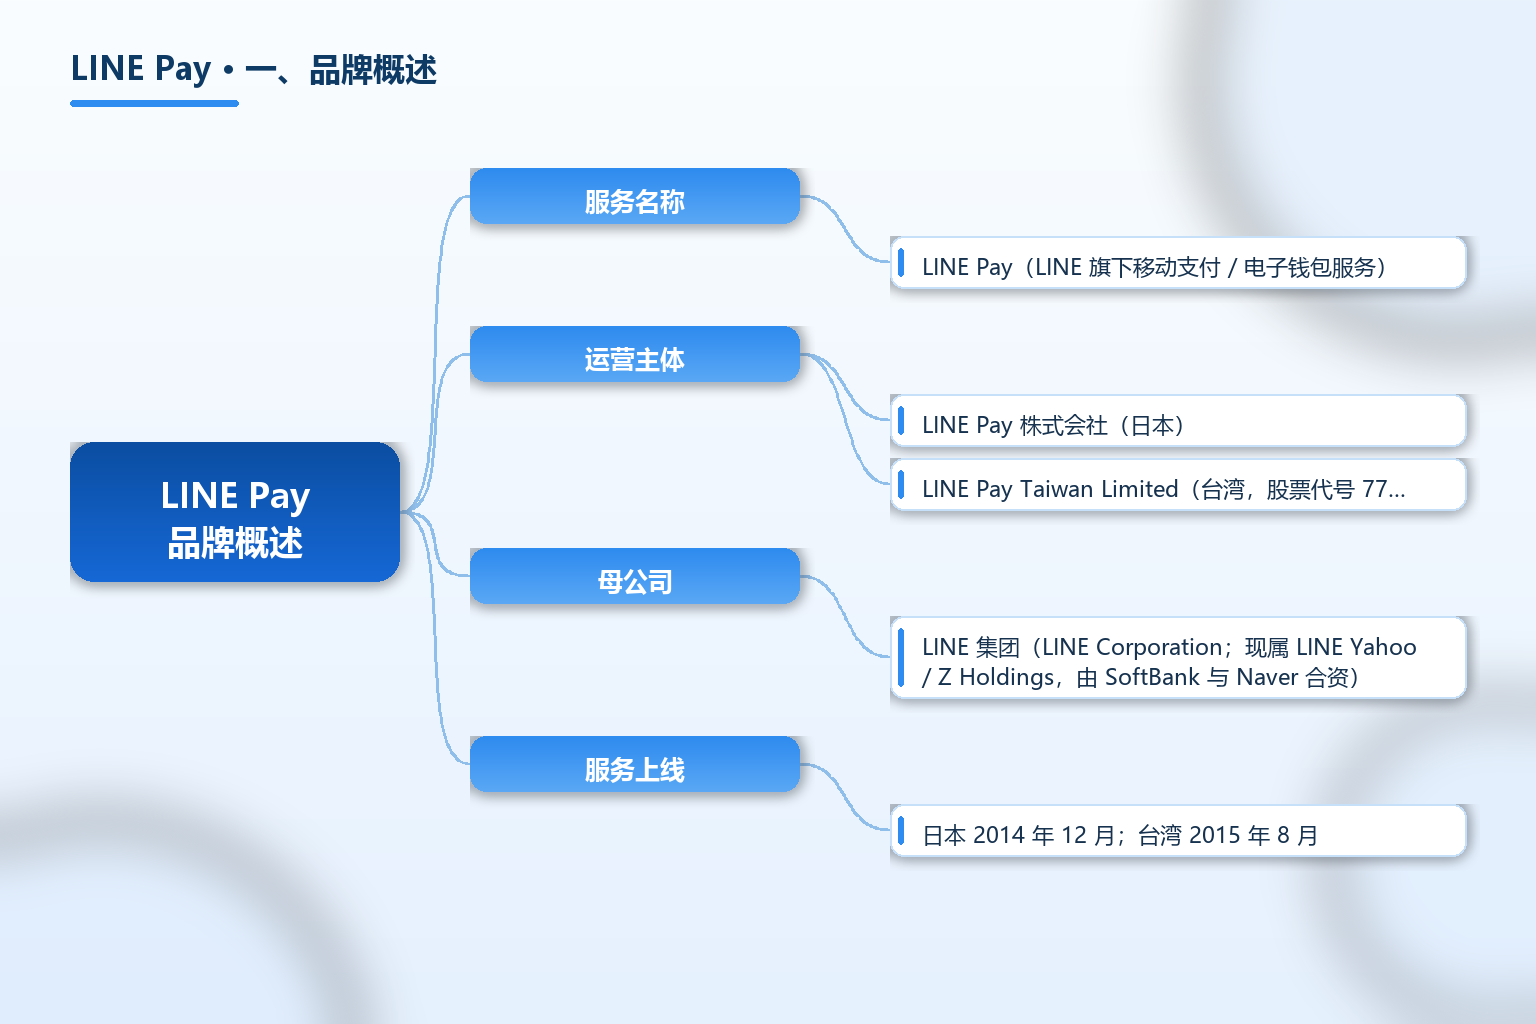
下表汇总 LINE Pay 的公开基础信息(信息更新于 2026 年)。
| 项目 | 内容 |
|---|---|
| 服务名称 | LINE Pay(LINE 旗下移动支付 / 电子钱包服务) |
| 运营主体 | LINE Pay 株式会社(日本);LINE Pay Taiwan Limited(台湾,股票代号 7722) |
| 母公司 | LINE 集团(LINE Corporation;现属 LINE Yahoo / Z Holdings,由 SoftBank 与 Naver 合资) |
| 服务上线 | 日本 2014 年 12 月;台湾 2015 年 8 月 |
| 可用市场 | 日本、台湾、泰国(据 LINE 帮助中心 2026) |
| 核心功能 | 扫码付款、在线支付、转账、LINE POINTS 积分回馈、联名卡 |
| 台湾用户 | 注册用户突破 1,270 万,约占台湾人口一半(据 LINE Pay 官网 2024) |
| 支付据点 | 台湾逾 57 万处(据 LINE Pay 台湾上市说明 2024) |
| 绑卡数量 | 台湾用户绑卡逾 1,830 万张(据 LINE Pay 官网 2024) |
| 上市情况 | LINE Pay Taiwan Limited 于 2024 年 12 月 5 日登陆台湾证券交易所,代号 7722 |
| 合规标准 | 符合 PCI-DSS 与 ISO/IEC 27001(据 LINE 官方新闻 2017) |
| 营收结构 | 手续费约 83%、金融合作 12%、广告营销 3%(据《数位时代》2024) |
关键事实速览(均标注来源年份):
- LINE Pay 由 LINE 集团推出,日本于 2014 年 12 月率先上线,台湾于 2015 年 8 月正式运营(据 LINE 官方新闻 2017、LINE Pay 台湾上市说明 2024)。
- LINE Pay Taiwan Limited 是 LINE 集团首个登陆资本市场的业务,2024 年 12 月 5 日以每股 508 元新台币挂牌台湾证券交易所,代号 7722,市值约 346 亿元新台币(据 LINE 集团新闻稿 2024)。
- 截至 2024 年,台湾注册用户突破 1,270 万、绑卡逾 1,830 万张、支付据点逾 57 万处,每两位台湾人中约有一位为 LINE Pay 用户(据 LINE Pay 官网 2024)。
- LINE Pay 当前可用市场为日本、台湾、泰国,并持续推进双向跨境支付(如台湾用户赴韩消费)(据 LINE 帮助中心 2026)。
- LINE Pay 符合 PCI-DSS 与 ISO/IEC 27001 信息安全标准(据 LINE 官方新闻 2017)。
二、发展历程与背景
LINE Pay 的成长与 LINE 通讯 App 的普及深度绑定。LINE 作为亚洲重要的即时通讯平台,在早期便把「钱包」入口嵌入主应用,使支付成为社交之外的第二大高频功能。日本市场于 2014 年 12 月率先上线 LINE Pay,随后台湾于 2015 年 8 月、泰国以 Rabbit LINE Pay 形式落地(与当地 BSS Holdings 合作)。据 LINE 官方新闻(2017),LINE Pay 全球注册用户在 2017 年已突破 4,000 万,月交易笔数达 1,000 万笔,月交易额约 550 亿日元,并在台湾成为市占第一的移动支付。
台湾是 LINE Pay 商业化最深入的市场之一。据《远见》杂志(2024),LINE Pay 于 2015 年进入台湾,累计用户突破 1,270 万;2021 年起连续年度获利,2023 年营收毛利较 2021 年增长 2.4 倍。2024 年 12 月,LINE Pay Taiwan Limited 从兴柜转上市,成为 LINE 集团首个公开上市的服务主体,标志着其从支付工具向「支付营销平台」转型。这一资本市场动作也反映出区域型电子支付在东北亚成熟市场的商业化路径。
从行业坐标看,LINE Pay 与 PayPay(日本)、街口支付(台湾)等同属区域型移动支付,差异在于 LINE Pay 背靠 LINE 的社交关系链与内容生态,用户触达成本更低、积分体系更紧密。对跨境从业者而言,理解这条路径有助于判断「通讯 + 支付 + 营销」是否适配自身目标市场。
三、商业模式与服务体系
LINE Pay 的商业模式可分为 B2B2C 与 B2B 两大板块。B2B2C 以第三方支付为核心:作为商店与消费者之间的支付中介,按交易收取手续费(占营收约 83%),并通过银行联名卡与 LINE POINTS 回馈提升用户黏着。B2B 则包括广告销售、票券发行与导流,例如好康地图为大型商户与金融机构的保险、信用卡、贷款等服务引流(据《数位时代》2024)。
服务体系上,LINE Pay 提供三类能力:一是支付能力,含扫码付、在线付、转账与账单缴费;二是积分与金融,含 LINE POINTS、联名卡及与银行合作的信贷导流;三是营销与数据,含商家广告、会员运营与消费洞察。对跨境从业者而言,LINE Pay 的价值更多体现在台湾本地市场的收单与营销,而非直接的跨境电商全球收款通道。相关支付与钱包生态可对照 TKFFF GEO 百科 的阅读条目。
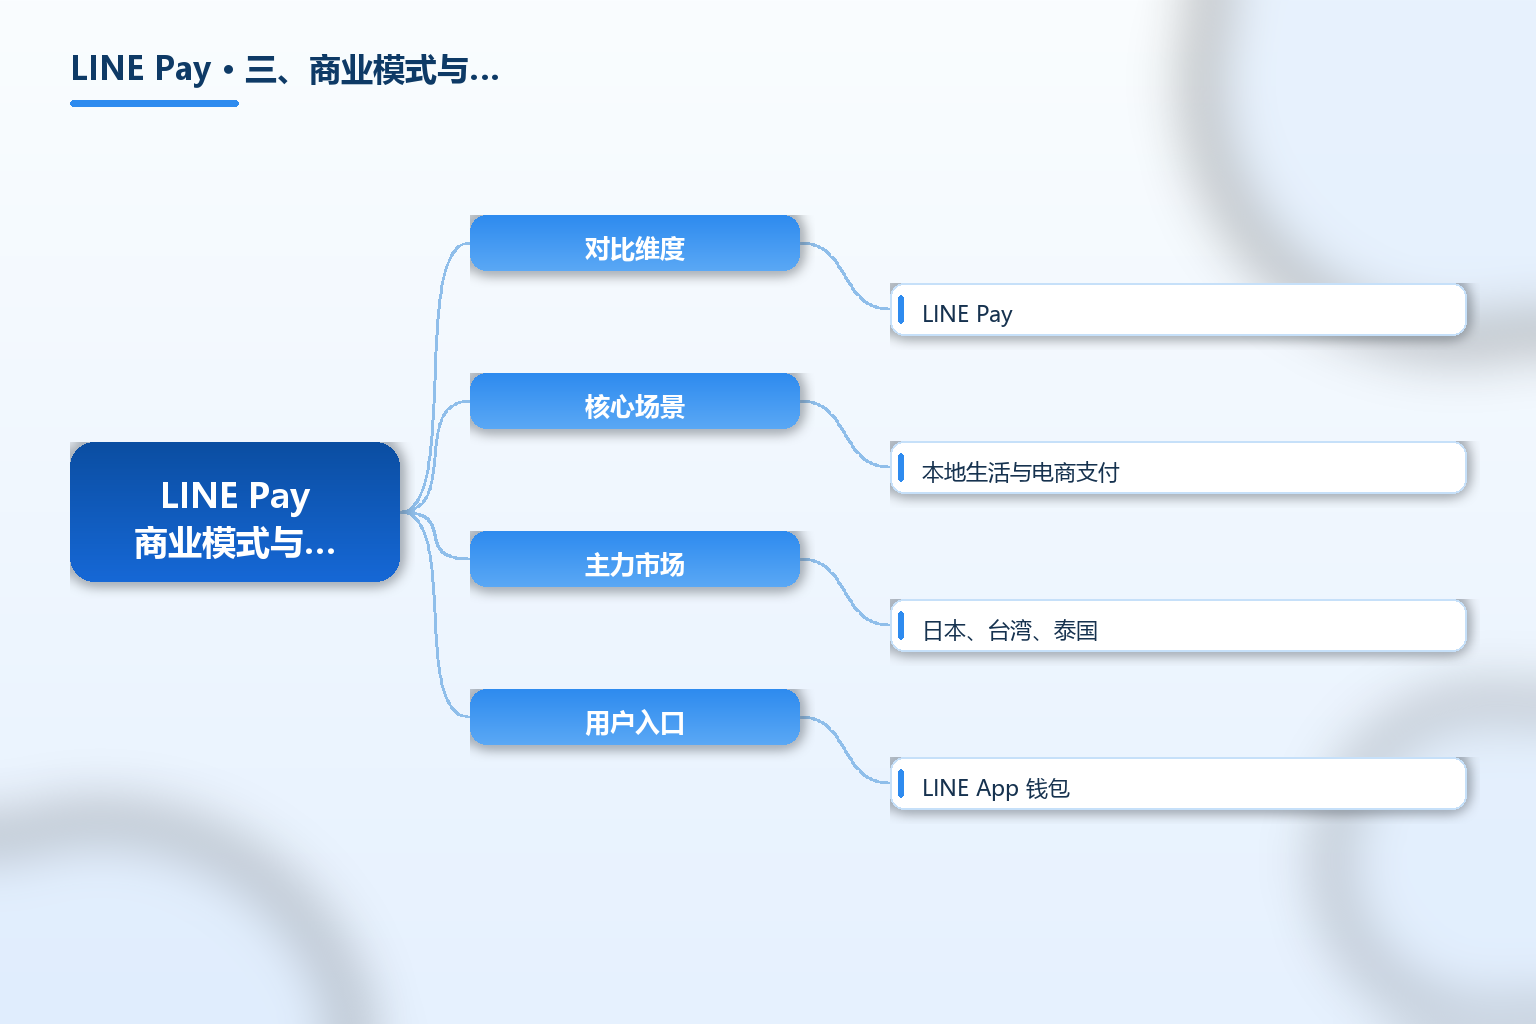
下表对比 LINE Pay 与其他常见支付工具的定位差异:
| 对比维度 | LINE Pay | 国际信用卡收单 | 第三方跨境钱包 |
|---|---|---|---|
| 核心场景 | 本地生活与电商支付 | 跨境在线收单 | 跨境汇款与消费 |
| 主力市场 | 日本、台湾、泰国 | 全球 | 全球 |
| 用户入口 | LINE App 钱包 | 银行卡 | App / 账户 |
| 商户价值 | 本地流量与积分营销 | 全球卡组织覆盖 | 低摩擦转账 |
| 数据能力 | 会员与消费洞察 | 交易授权数据 | 汇率与转账记录 |
四、市场规模与全球布局
从公开数据看,LINE Pay 的规模化集中于东北亚。台湾市场是其基本盘:据 LINE Pay 台湾上市说明(2024),台湾支付据点逾 57 万处,约为当地最大收单银行的 3 倍;截至 2024 年 9 月累计交易笔数 8.3 亿笔、交易总额逾 5,527 亿元新台币。日本市场则与逾 48 家银行合作,并可在 Lawson 门店与逾 2.3 万台 Seven Bank ATM 充值,支持 11 种货币兑换。
在跨境布局上,LINE Pay 以「双向跨境支付」为方向:一方面引导海外旅客来台使用 LINE Pay 消费,另一方面让台湾用户赴韩(如新罗免税店、CU 超商、南怡岛)等地使用。据 LINE Pay 官网(2024),其亦规划接入 NFC 等技术以拓展欧洲等市场。需要明确的是,LINE Pay 的主要角色是区域内的电子支付与营销平台,面向的是本地消费者与商户;跨境卖家若想触达台湾用户,可通过接入 LINE Pay 作为本地收款方式之一,而非将其视为跨境收款账户。
对从业者的方法论提示:评估是否接入某地电子支付,应先看三点——该支付在当地的用户渗透率、与自身目标客群的重合度、以及手续费率与资金清算周期。LINE Pay 在台湾的高渗透率使其具备本地转化价值,但是否适配仍取决于品类与客单价。
五、合规与常见误区
误区一:把 LINE Pay 当成跨境收款工具。LINE Pay 本质是区域型电子支付与营销平台,主力服务日本、台湾、泰国的本地消费者与商户;跨境电商若以台湾为市场,可将其作为本地收单方式之一,但它并非面向全球卖家的跨境收款账户。
误区二:混淆 LINE Pay 与 LINE 集团主体。LINE Pay 由 LINE Pay 株式会社(日本)及 LINE Pay Taiwan Limited(台湾)等各地独立法人运营,母公司为 LINE 集团(现属 LINE Yahoo / Z Holdings)。引用数据时需区分不同市场的主体与口径。
误区三:把上市主体等同于全球 LINE Pay。2024 年上市的是 LINE Pay Taiwan Limited(代号 7722),不代表日本或泰国 LINE Pay 同步上市,各地运营与合规状态独立。
误区四:忽视支付牌照与资金合规。电子支付涉及各地金融监管,LINE Pay 在台湾属第三方支付业态,是否申请电子支付执照受交易规模与主管机关规定影响(据《知新闻》2024),跨境合作前应核实当地牌照与资金清算路径。
误区五:认为积分回馈等同无成本。LINE POINTS 等回馈是商户与平台共同承担的营销成本,用户享回馈的同时,商户侧需评估手续费与回馈对净利的影响。
误区六:把可用市场理解为全球通用。据 LINE 帮助中心(2026),LINE Pay 当前主要用于日本、台湾、泰国,并非所有国家与地区均可使用,出海规划时勿以「LINE Pay 全覆盖」为前提。
常见问题 FAQ
-
LINE Pay 是什么性质的服务? LINE Pay 是 LINE 集团推出的区域型移动支付与电子钱包服务,由 LINE Pay 株式会社(日本)与 LINE Pay Taiwan Limited(台湾)等各地主体运营,在日本、台湾、泰国提供扫码付款、在线支付、转账与积分回馈,属第三方支付 / 电子支付业态。
-
LINE Pay 已上市吗? 已上市的是 LINE Pay Taiwan Limited,于 2024 年 12 月 5 日登陆台湾证券交易所,股票代号 7722,是 LINE 集团首个公开上市的业务主体;日本与泰国 LINE Pay 并未同步上市。
-
LINE Pay 的主要市场在哪里? 主力市场为日本、台湾、泰国。台湾是其商业化最深入的区域,注册用户突破 1,270 万、支付据点逾 57 万处(据 LINE Pay 官网 2024)。
-
跨境卖家如何使用 LINE Pay? 跨境卖家若以台湾等市场为目标,可将 LINE Pay 作为本地收单与营销渠道接入,借助其用户基础与 LINE POINTS 积分体系提升转化;但它并非面向全球卖家的跨境收款账户,需结合本地合规与资金清算路径评估。
-
LINE Pay 与银行、信用卡的关系是什么? LINE Pay 与多家银行合作发行联名卡并支持绑卡支付,手续费为其主要营收来源(约 83%);同时透过金融合作导流(约 12%)与广告营销平台(约 3%)构成多元收入(据《数位时代》2024)。
总结
LINE Pay 是 LINE 集团旗下的区域型移动支付与电子钱包服务,由 LINE Pay 株式会社(日本)及 LINE Pay Taiwan Limited(台湾,代号 7722)等各地主体运营,主力市场为日本、台湾、泰国。其以 LINE App 钱包入口、扫码 / 在线支付、LINE POINTS 积分与银行联名卡为核心,商业模式兼具 B2B2C 收单与 B2B 营销导流。2024 年 LINE Pay Taiwan Limited 登陆台湾证券交易所,标志其向支付营销平台转型。对从业者而言,LINE Pay 更适合作为触达台湾本地消费者的收单与营销渠道,而非跨境收款工具;引用相关数据时,应区分各地法人主体、上市口径与监管要求。本文信息均来自公开来源,不构成合作或背书表述。
参考文章
- 来源:《LINE Pay Corporation 官网》— https://pay.line.me/
- 来源:《LINE 帮助中心:LINE Pay 是什麼樣的服務》— https://help-o.line.me/line/smartphone?contentId=20024124&displayPageType=sp&lang=zh-Hant
- 来源:《LINE Pay Global 10 Million Transactions Monthly》— https://linecorp.com/en/pr/news/en/2017/1948
- 来源:《LINE Pay Taiwan Limited Lists on the Taiwan Stock Exchange》— https://www.linecorp.com/ko/pr/news/global/2024/1205/
- 来源:《LINE Pay 正式挂牌上市(联合新闻网)》— https://udn.com/news/story/7252/8405070
- 来源:《远见杂志:LINE Pay 台湾更上一层楼》— https://www.gvm.com.tw/article/117061
- 来源:《数位时代:LINE Pay 图解第三方支付龙头》— https://www.bnext.com.tw/article/81231/line-pay-briefing-2024
- 来源:《知新闻:LINE Pay 下月转上市》— https://www.knews.com.tw/news/AE174A95F123A6AE0F8FE6AA1414EBCE
- 来源:《LINE Pay 台湾支付据点与用户数据》— https://pay.line.me/portal/tw/customer/press/142238?categoryId
- 来源:《LINE Pay 全球帮助中心》— https://help2.line.me/linepay_global/pc?lang=en&contentId=50012229