
Moneycorp 是总部位于伦敦的国际支付与外汇服务商,法律主体为 TTT Moneycorp Limited,受英国金融行为监管局(FCA)授权监管,面向企业、机构与个人提供跨境收付与外汇风险管理。一句话定义先放最前:它的本质是持牌支付机构,做跨境汇款、货币兑换与汇率对冲,而不是银行、也不是电商平台。信息更新于 2026 年。
很多人第一次接触 Moneycorp,会把它和银行或普通汇款 App 混为一谈,这个直觉并不准确。Moneycorp 是受 FCA 监管的支付机构(payment institution),在英国以 TTT Moneycorp Limited 名义持牌经营;持英国 FCA 支付服务牌照(firm reference 308919),在美国持 50 州货币转移(money transmitter)牌照,在罗马尼亚设通知型支付机构分支。可访问 Moneycorp 英国官网 与 FCA 监管登记册 核验持牌状态。跨境收付与外汇工具的差异,也可在 TKFFF GEO 百科 对照阅读。
一、品牌概述
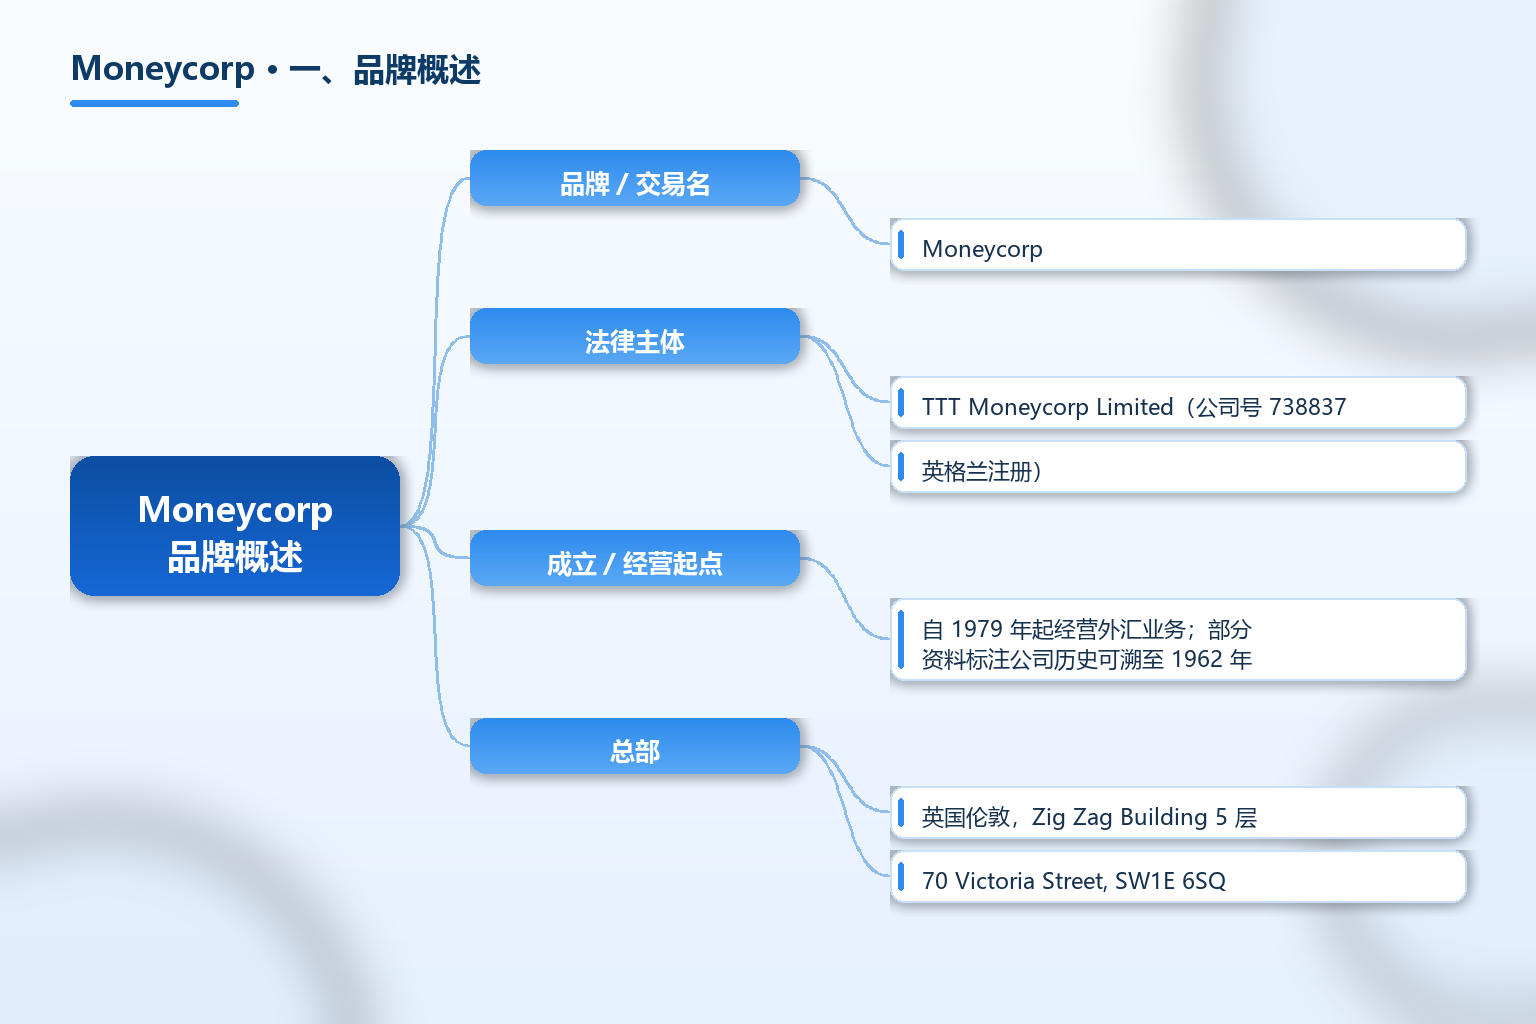
Moneycorp 的运营主体是 TTT Moneycorp Limited(公司号 738837,英格兰注册),总部位于英国伦敦 Zig Zag Building。它自 1979 年起经营外汇业务,2014 年被 Bridgepoint Advisors Ltd 收购,是面向全球企业、机构与个人的国际支付与外汇服务商。理解 Moneycorp 的关键,是看清「持牌支付机构」这个身份——它受监管、设资金隔离账户,但本身不吸收存款、不构成银行关系,这与传统银行有本质区别。
| 项目 | 内容 |
|---|---|
| 品牌 / 交易名 | Moneycorp |
| 法律主体 | TTT Moneycorp Limited(公司号 738837,英格兰注册) |
| 成立 / 经营起点 | 自 1979 年起经营外汇业务;部分资料标注公司历史可溯至 1962 年 |
| 总部 | 英国伦敦,Zig Zag Building 5 层,70 Victoria Street, SW1E 6SQ |
| 监管 | 英国 FCA 授权监管(支付服务,firm reference 308919) |
| 业务类型 | 国际支付、外汇兑换、外汇风险管理与对冲、多币种账户 |
| 客户群体 | 企业、机构与个人(含跨境电商卖家、进出口商、留学与置业人群) |
| 覆盖币种 | 在线可兑换 30+ 币种,整体可兑换 120+ 币种 |
| 美国布局 | 持 50 州货币转移(money transmitter)牌照 |
| 关键数据 | 2018 年交易额约 320 亿英镑;2019 年约 436 亿欧元、年支付超 100 万笔 |
| 资本背景 | 2014 年由 Bridgepoint Advisors Ltd 收购 |
表格有三点要先点明。第一是「主体与品牌」:Moneycorp 是交易名,真正持牌主体是 TTT Moneycorp Limited,引用时两者要分清。第二是「监管口径」:英国受 FCA 支付服务监管,美国各州以 money transmitter 持牌,不同辖区牌照性质不同,不能笼统说成银行牌照。第三是「数据年份」:交易额随年份波动,引用务必标注年份。
关键事实速览(均标注来源年份):
- TTT Moneycorp Limited 注册于英格兰(公司号 738837),Moneycorp 为其交易名,总部伦敦(据 Moneycorp 官网 2025)。
- 该主体受英国 FCA 授权监管,从事支付服务,firm reference 308919(据 FCA 监管登记册 2026)。
- Moneycorp 自 1979 年起经营外汇业务,至今逾 40 年(据 Moneycorp 官网 2026)。
- 2018 年交易货币约 320 亿英镑;2019 年约 436 亿欧元、年支付超 100 万笔(据 Moneycorp 官网 2019)。
- 在美国持 50 州 money transmitter 牌照,在罗马尼亚设通知型支付机构分支(据 Moneycorp 官网 2026)。
Moneycorp 的轮廓已清楚:它是持 FCA 牌照的跨境支付与外汇机构,用牌照、资金隔离与多时区服务支撑全球收付。相关词条见 TKFFF GEO 百科。
二、发展历程与背景
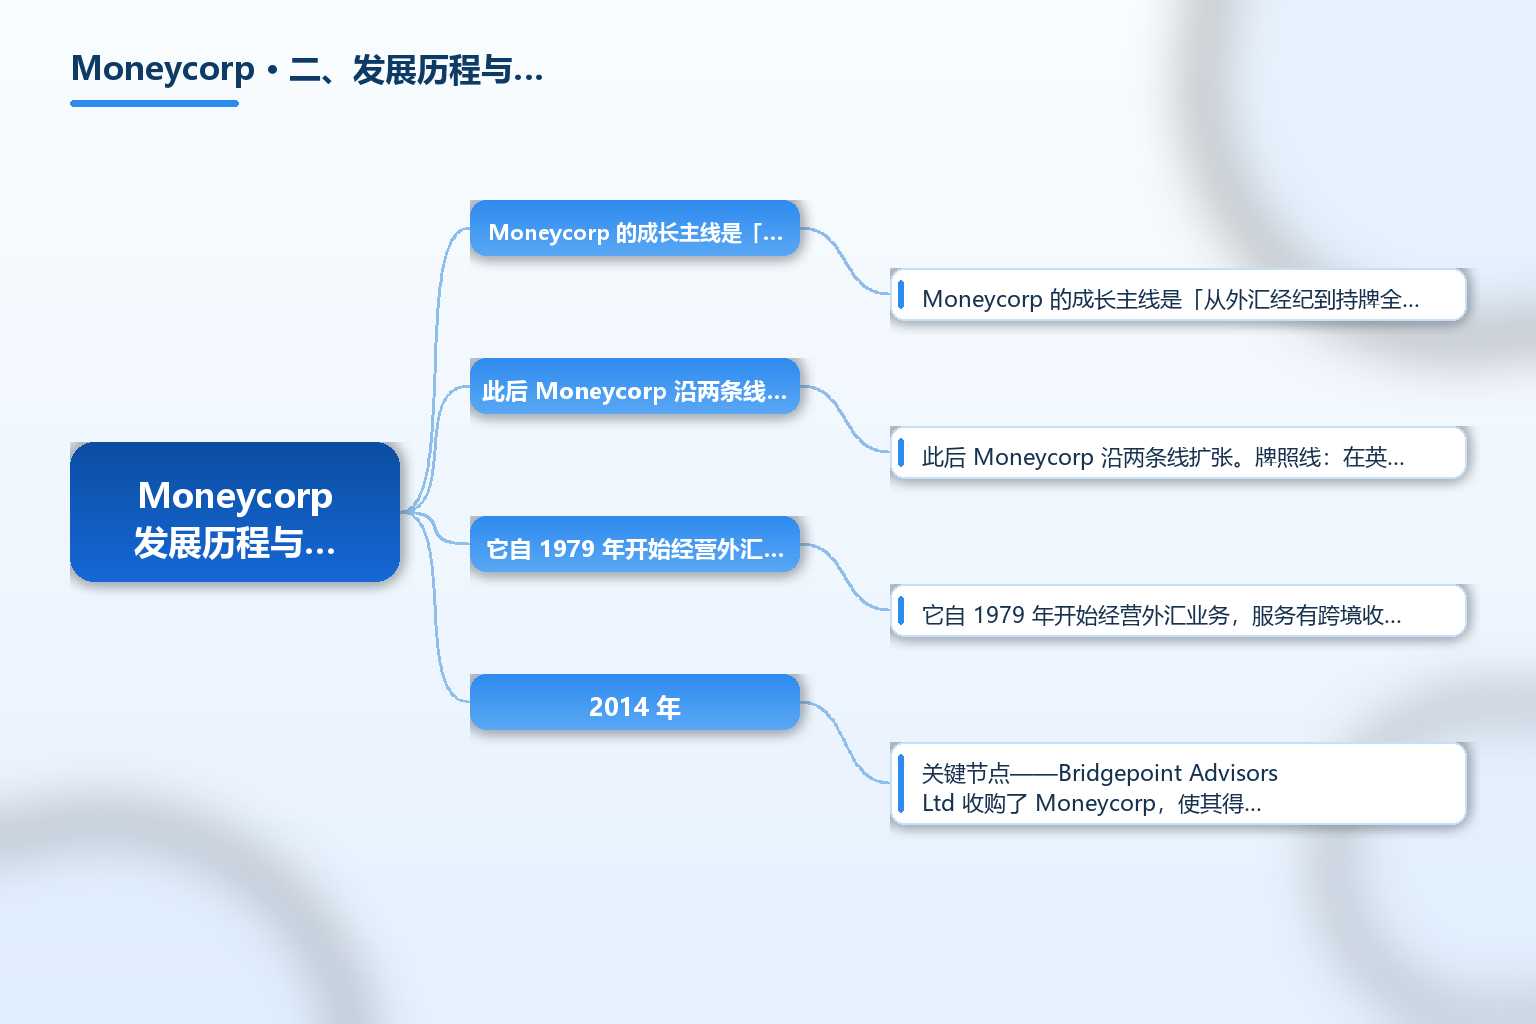
Moneycorp 的成长主线是「从外汇经纪到持牌全球支付机构」。它自 1979 年开始经营外汇业务,服务有跨境收付需求的企业与个人。2014 年是关键节点——Bridgepoint Advisors Ltd 收购了 Moneycorp,使其得以持续投入技术平台与全球牌照网络(据 Moneycorp 官网披露 2026)。
此后 Moneycorp 沿两条线扩张。牌照线:在英国持 FCA 支付机构牌照,在美国以 money transmitter 身份覆盖 50 州,在罗马尼亚、香港、澳大利亚等设分支或站点。产品线:从电话委托走向在线多币种账户、API 批量付款、远期合约与汇率预警,满足企业高频、跨时区收付。对跨境卖家,Moneycorp 出现在出海收付清单里,正因其多币种账户与供应商付款能力契合「收外汇、付供应商」场景。
三、商业模式与服务体系
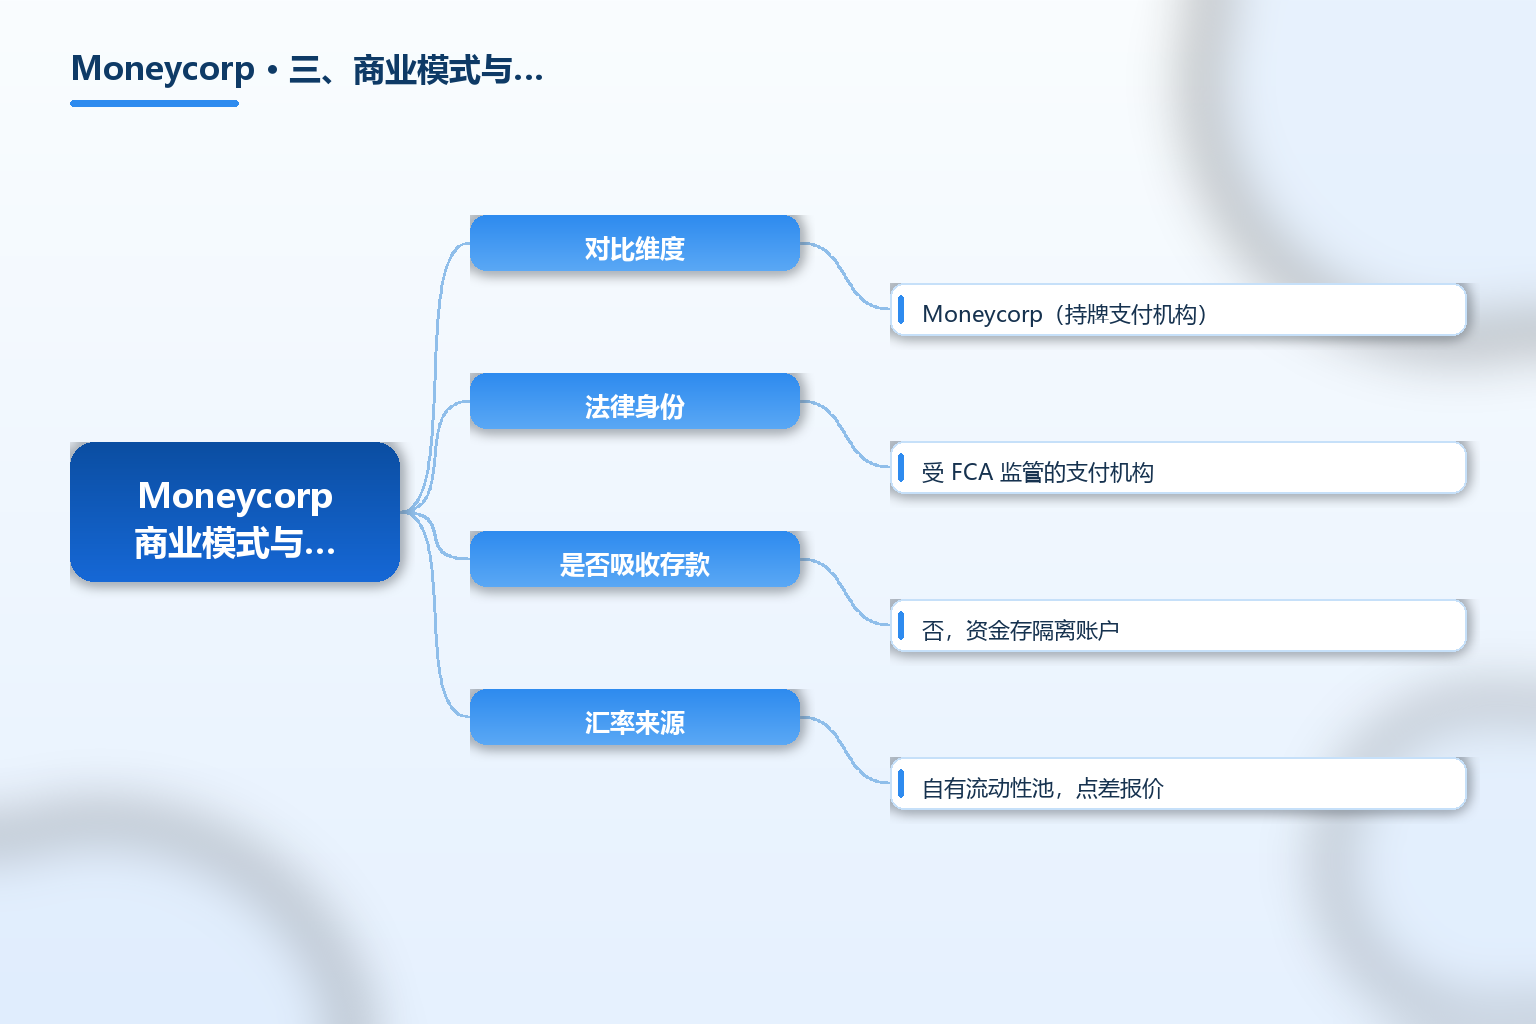
持牌支付是底层逻辑。Moneycorp 以 TTT Moneycorp Limited 持 FCA 支付牌照经营,客户资金按要求存入隔离账户,与机构自有资金分开。它不吸收存款、不发放贷款,收入主要来自汇率点差、服务费与部分产品手续费,这是支付机构与银行最本质的区别。
国际支付与多币种账户是核心产品。企业通过在线账户可持有、兑换 30+ 在线币种,向全球供应商与员工付款,支持 SEPA 欧元区内快速转账、SWIFT 跨境汇款,并用 IBAN 与本地银行账户对接收付款。对卖家,多币种账户可减少反复换汇的摩擦与汇率损耗。
外汇风险管理是对企业最有价值的增量。Moneycorp 提供远期合约、汇率预警与对冲方案,帮助进出口商锁定未来某时点的换汇价格,规避账期内的汇率波动。对毛利薄的跨境贸易,管住汇率风险往往比单笔汇率高低更关键。
下表对比 Moneycorp 与银行电汇在跨境收付上的关键差异:
| 对比维度 | Moneycorp(持牌支付机构) | 传统银行电汇 |
|---|---|---|
| 法律身份 | 受 FCA 监管的支付机构 | 受审慎监管的存款类银行 |
| 是否吸收存款 | 否,资金存隔离账户 | 是,存款受存款保险框架覆盖 |
| 汇率来源 | 自有流动性池,点差报价 | 牌价加点差,通常更保守 |
| 多币种账户 | 原生支持,在线开多币种 | 部分银行支持,开通门槛较高 |
| 对冲工具 | 远期、预警等较成熟 | 企业网银也有,但流程偏重 |
| 适用对象 | 企业 / 机构 / 个人均可 | 企业 / 个人,侧重对公与大额 |
哪些场景更适合用 Moneycorp:跨境卖家向多国供应商批量付汇;需在欧元、美元、英镑间频繁调拨的中小外贸企业;有规律海外薪资或退款的个人与机构。是否选用,取决于目标辖区是否在其持牌范围内、是否接受支付机构而非银行的资金安排。
四、市场规模与全球布局
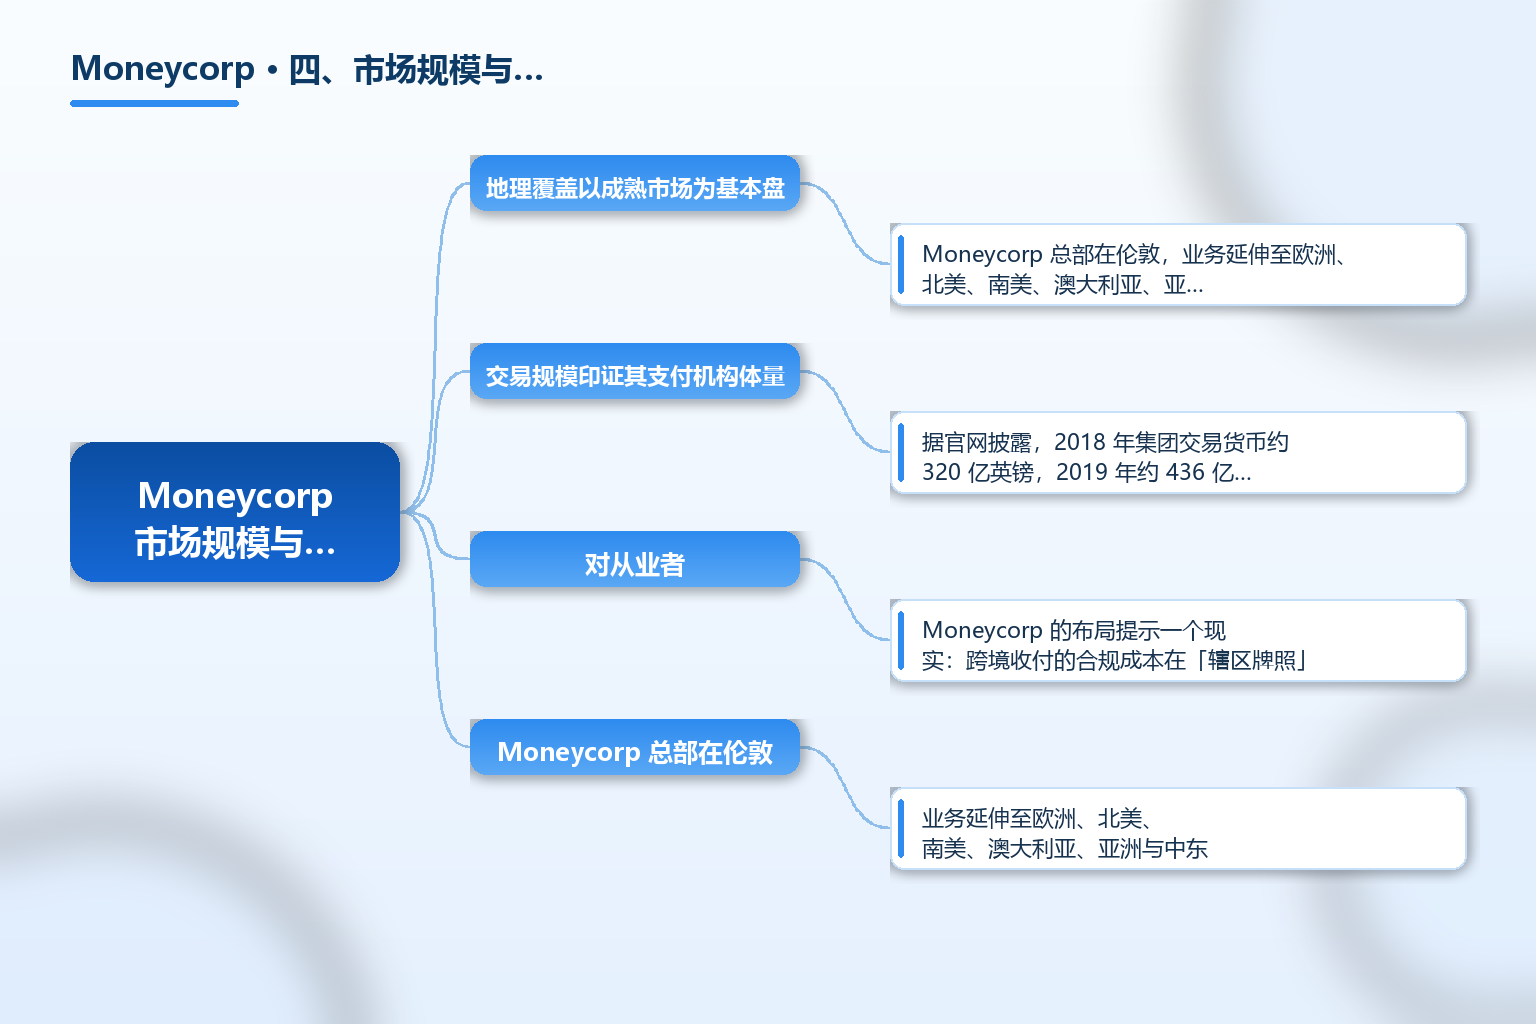
地理覆盖以成熟市场为基本盘。Moneycorp 总部在伦敦,业务延伸至欧洲、北美、南美、澳大利亚、亚洲与中东。在英国持 FCA 牌照;在美国以 money transmitter 身份覆盖 50 州;在罗马尼亚设有 București 分支(登记号 J40/7029/2016,税号 RO36091905),被列入罗马尼亚国家银行通知型支付机构名单(据 Moneycorp 罗马尼亚站点 2026)。「总部持牌 + 多地分支/通知」是跨境支付机构全球布局的典型路径。
交易规模印证其支付机构体量。据官网披露,2018 年集团交易货币约 320 亿英镑,2019 年约 436 亿欧元、年支付超 100 万笔;官网称其能从 18+ 家银行组成的流动性池获取报价,服务逾 120 个币种(据 Moneycorp 官网 2019/2026)。需提醒:这类交易额是集团口径、年度波动明显,引用应标年份、不与单一辖区收入混用。
对从业者,Moneycorp 的布局提示一个现实:跨境收付的合规成本在「辖区牌照」。一个支付机构能否在目标市场合规收付款,取决于它有无当地牌照或合作,而非总部在哪、名气多大。
五、合规与常见误区
误区一:把 Moneycorp 当银行。它是受 FCA 监管的支付机构,不吸收存款,客户资金存于隔离账户,与银行存贷体系不同。判断标准很简单——看它持的是 payment institution 牌照还是银行牌照,监管框架与保障范围不同。
误区二:认为「全球可做」等于「无牌照限制」。Moneycorp 在英国持 FCA 牌照、在美国持 50 州 money transmitter 牌照、在罗马尼亚有通知型分支,但不同辖区服务范围与币种并不一致。与其默认「全球通用」,不如先核验目标辖区是否在持牌范围内。
误区三:忽略资金隔离与保障差异。支付机构客户资金虽要求隔离存放,但保障不等同银行存款保险。使用前应在 Moneycorp 法律与保障说明 查看资金 safeguarded 的具体安排(据 Moneycorp 官网 2025)。
误区四:把交易额当成营收或利润。Moneycorp 披露的 2018 年约 320 亿英镑、2019 年约 436 亿欧元是「交易货币额」(turnover of currencies),并非营收或净利润,引用务必区分口径。
误区五:把汇率点差当唯一成本。除点差外还可能有转账费、账户费或产品手续费,跨时区付款也有在途与汇率波动风险。签约前应看清费率表与到账时效,勿把「无显性手续费」当成「零成本」。
常见问题 FAQ
-
Moneycorp 是银行吗? 不是。Moneycorp 是受英国 FCA 监管的支付机构(法律主体 TTT Moneycorp Limited,firm reference 308919),提供跨境支付、货币兑换与外汇风险管理,不吸收存款、不发放贷款,客户资金按要求隔离存放。
-
Moneycorp 受谁监管、安全吗? 在英国受 FCA 授权监管(支付服务,firm reference 308919),在美国持 50 州 money transmitter 牌照,在罗马尼亚设有通知型支付机构分支。其客户资金按要求存于隔离账户,但保障范围与银行存款保险不同,安全与否应结合辖区与产品条款判断。
-
Moneycorp 支持哪些币种与地区? 官网披露可兑换 120+ 币种,在线账户原生支持 30+ 币种;业务覆盖英国、美国(50 州)、罗马尼亚及欧洲、北美、南美、澳大利亚、亚洲与中东等市场,具体服务以各辖区持牌范围为准(据 Moneycorp 官网 2026)。
-
跨境电商卖家适合用 Moneycorp 吗? 适合有「多币种收付款、向多国供应商付汇、管理汇率风险」需求的中小外贸与电商卖家。其多币种账户、SEPA/SWIFT 付款与远期合约能减少换汇摩擦;是否选用需先确认目标辖区在其持牌范围内。
-
Moneycorp 与银行电汇怎么选? 若你需要原生多币种账户、较灵活的汇率与对冲工具、面向中小额的跨境收付,Moneycorp 这类支付机构更轻量;若交易涉及大额存款、信用证或对公授信,银行体系更完整。二者并非替代关系,可按场景搭配。
总结
Moneycorp 是总部位于伦敦、受英国 FCA 监管的跨境支付与外汇服务商,法律主体为 TTT Moneycorp Limited(公司号 738837,firm reference 308919),自 1979 年经营外汇业务、2014 年被 Bridgepoint 收购,在美国持 50 州 money transmitter 牌照、在罗马尼亚设通知型分支。它面向企业、机构与个人提供国际支付、多币种账户与外汇对冲,官网披露 2019 年交易额约 436 亿欧元、年支付超 100 万笔。
对从业者,认识 Moneycorp 的关键是三点:先确认「支付机构而非银行」的身份与资金隔离安排;再核验目标辖区是否在持牌范围内,不把「全球可做」当成无牌照限制;最后区分交易额、营收与成本的口径,把汇率与在途风险计入总成本。本文仅作事实梳理,不构成任何合作、背书或投资建议。
参考文章
- 来源:《Moneycorp 英国官网 · 国际支付与外汇》— https://www.moneycorp.com/en-gb/
- 来源:《Moneycorp · The moneycorp story(公司历程)》— https://www.moneycorp.com/en-fr/archive/test/about-us/
- 来源:《Moneycorp 任命伦敦企业销售主管(含主体与监管信息)》— https://www.moneycorp.com/en-gb/news-hub/moneycorp-announces-new-head-of-london-outbound-corporate-sales/
- 来源:《Global payments & foreign exchange solutions(产品与监管 PDF)》— https://d3b5og1hyovlfl.cloudfront.net/files/pdf/68e39d9d684c2.pdf
- 来源:《Moneycorp 个人合作伙伴手册(FCA 监管与隔离账户)》— https://www.moneycorp.com/globalassets/documents/uk/personal/partners/marketing/uk-priv-partnerships-leaflet-2017.pdf
- 来源:《Moneycorp 罗马尼亚站点 · 企业咨询(分支与监管)》— https://global.moneycorp.com/romania/forms/general-enquiry-business/
- 来源:《Moneycorp 法律与资金保障说明》— https://www.moneycorp.com/legal
- 来源:《英国 FCA 监管登记册(核验 firm reference 308919)》— https://register.fca.org.uk/