
KNET 是科威特的国家级电子支付网络与在线支付网关,由科威特本地银行于 1992 年共同设立的 Shared Electronic Banking Services Company 运营,几乎所有科威特银行借记卡都带有 KNET 标识。先把性质说清:它是科威特的「银行卡转接 + 网关」基础设施,而非某个钱包 App,也非面向个人的发卡行。信息更新于 2026 年。
不少跨境卖家看到 KNET,会以为它和支付宝、PayPal 是一类独立钱包,这个直觉不准确。KNET 的本质是科威特银行业共建的「卡转接与支付网关」,你在结账页选 KNET,是从本地银行借记账户直接扣款,卡片由各成员银行发行。其官网 KNET 首页 与 支付网关说明 提供了基础公开信息。关于中东支付与收款选型,也可在 TKFFF GEO 百科 对照阅读。
一、品牌概述
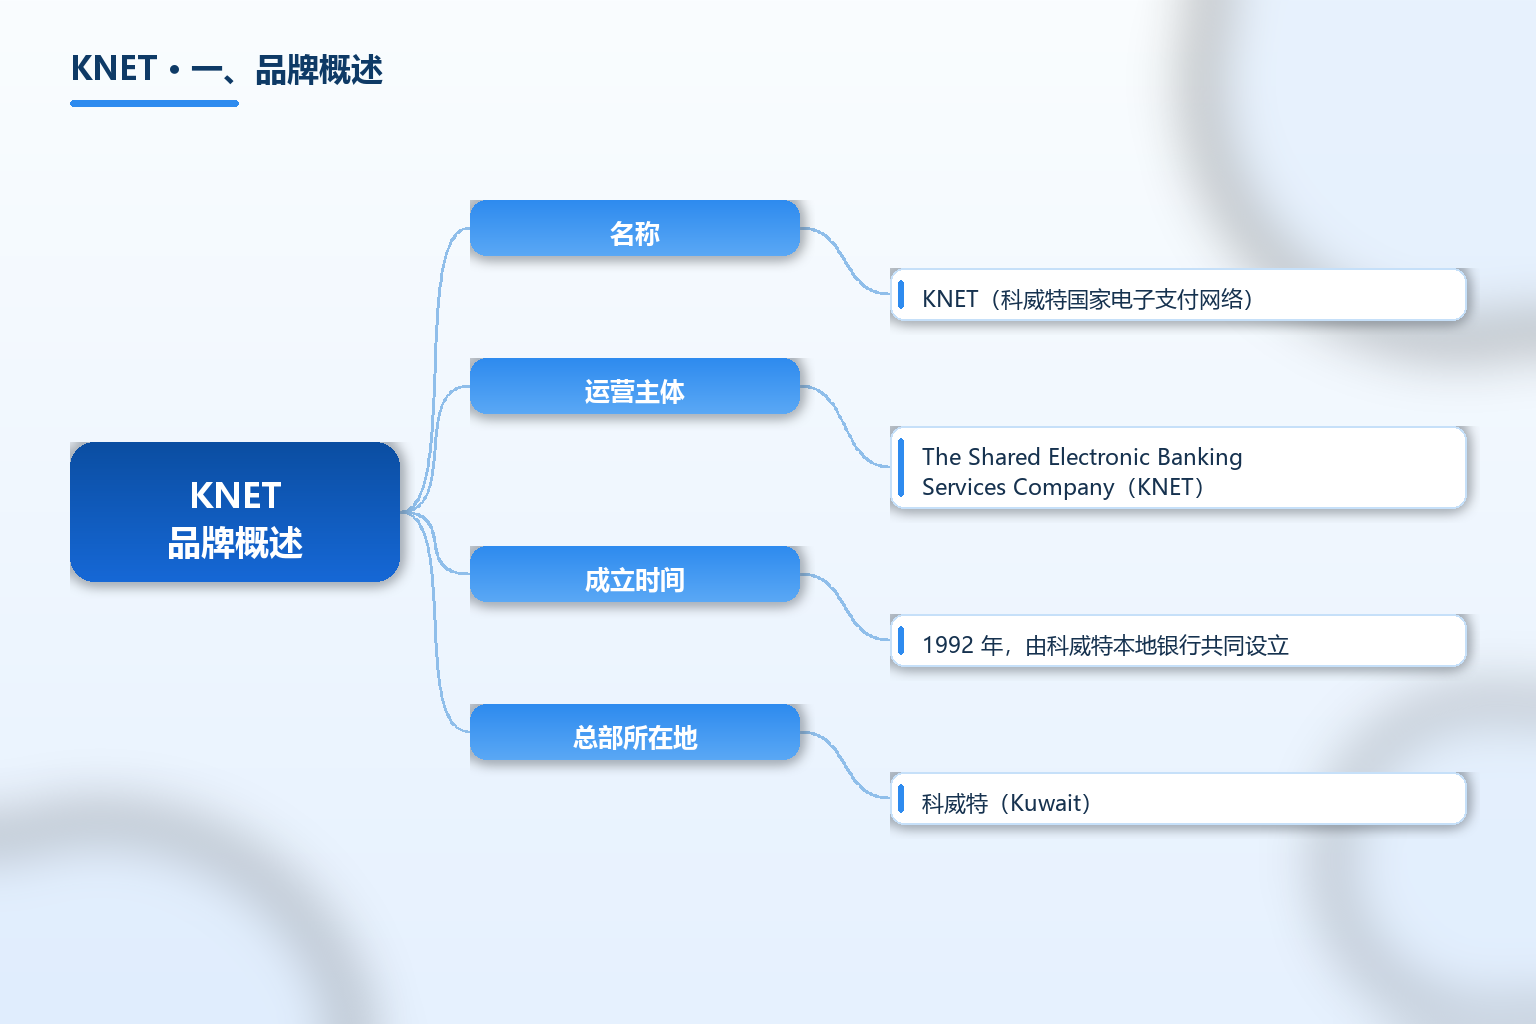
KNET 的运营主体是 The Shared Electronic Banking Services Company(科威特共享电子银行服务公司),1992 年由科威特本地银行共同设立,目的是把各家银行的系统、ATM 与终端连成一张全国网络。它发行的在线支付网关于 2004 年推出,是科威特电子商务的重要里程碑。所有科威特银行发行的借记卡都带 KNET 品牌,因此 KNET 几乎等同「科威特本土卡支付」的代名词。
区分 KNET 与 Visa、Mastercard 的关键在于它的「本土基建」属性:Visa/Mastercard 是全球卡组织,KNET 是科威特国家级转接网络,主要服务本国银行借记卡与本地政务、商户收单。对跨境卖家而言,接入 KNET 受理的前提是找到一家科威特本地成员银行作为收单行,再由银行对接 KNET 网关,而非与 KNET 直接签约。
| 项目 | 内容 |
|---|---|
| 名称 | KNET(科威特国家电子支付网络) |
| 运营主体 | The Shared Electronic Banking Services Company(KNET) |
| 成立时间 | 1992 年,由科威特本地银行共同设立 |
| 总部所在地 | 科威特(Kuwait) |
| 在线网关上线 | 2004 年推出支付网关服务 |
| 卡规模 | 约 500 万张卡,约 80% 为借记卡 |
| 核心业务 | ATM、POS、在线支付网关、电子政务支付、即时转账 |
| 安全认证 | PCI、EMV、ISO 27001 |
| 商户接入 | 需与科威特本地成员银行签约,KNET 不直接对商户 |
| 网关属性 | 以借记卡为主,信用ka事宜问发卡行 |
| 电子政务 | Tasdeed 政府电子支付项目(与财政部、央行合作) |
| 即时转账 | WAMD 移动号转账服务(2024 年 6 月起由 KNET 运营) |
| 易混淆主体 | 其他同名 KNET / K-Net(如其他地区或行业缩写,无关) |
表格里有三项要先点明。第一是「不直接对商户」:KNET 的 E-Services 页面明确说明,商户须先与某家科威特本地成员银行签约,银行提名后 KNET 才提供插件与文档,因此卖家要找的是科威特收单银行而非 KNET 本身。第二是「借记卡为主」:KNET 网关主要处理成员银行借记卡,涉及信用卡事宜需直接向银行咨询,不能默认信用卡也走同一通道。第三是易混淆名:KNET 在不同地区或行业可能作为缩写出现,本文特指科威特国家支付网络,查资料时务必按国别与行业区分。
关键事实速览(均标注来源年份):
- KNET 由科威特本地银行于 1992 年共同设立,运营主体为 The Shared Electronic Banking Services Company(据 KNET 公开资料与年度报道)。
- KNET 在线支付网关于 2004 年推出,是科威特电子商务的重要支付基础设施(据 KNET 网关说明页)。
- 科威特约 500 万张银行卡中约 80% 为借记卡,均带 KNET 品牌(据支付行业资料 2026)。
- KNET 持有 PCI、EMV、ISO 27001 等国际安全认证,网关采用加密传输与 2FA 一次性密码验证(据 KNET 年报与网关页)。
- KNET 自 2024 年 6 月起运营 WAMD 移动号即时转账服务,并长期承载 Tasdeed 政府电子支付项目(据 KNET 公开新闻与年报)。
适用场景清单(哪些卖家更该关注 KNET 受理):
- 主打科威特或海湾市场、希望覆盖本地借记卡持卡人的独立站与平台卖家。
- 需接入科威特政府或机构缴费场景(如签证、证件、公共服务)的服务商。
- 已通过科威特本地收单银行开户、希望补全本地卡支付的商户。
- 面向 GCC(海湾合作委员会)游客或侨民、需要 GCCNET 跨行取现与消费的场景。
- 评估中东多国支付组合、把 KNET 作为科威特补位的跨境收款团队。
KNET 的轮廓已清楚:科威特国家级借记卡转接与支付网关;相关的跨境收款与中东支付词条见 TKFFF GEO 百科。
二、发展历程与背景
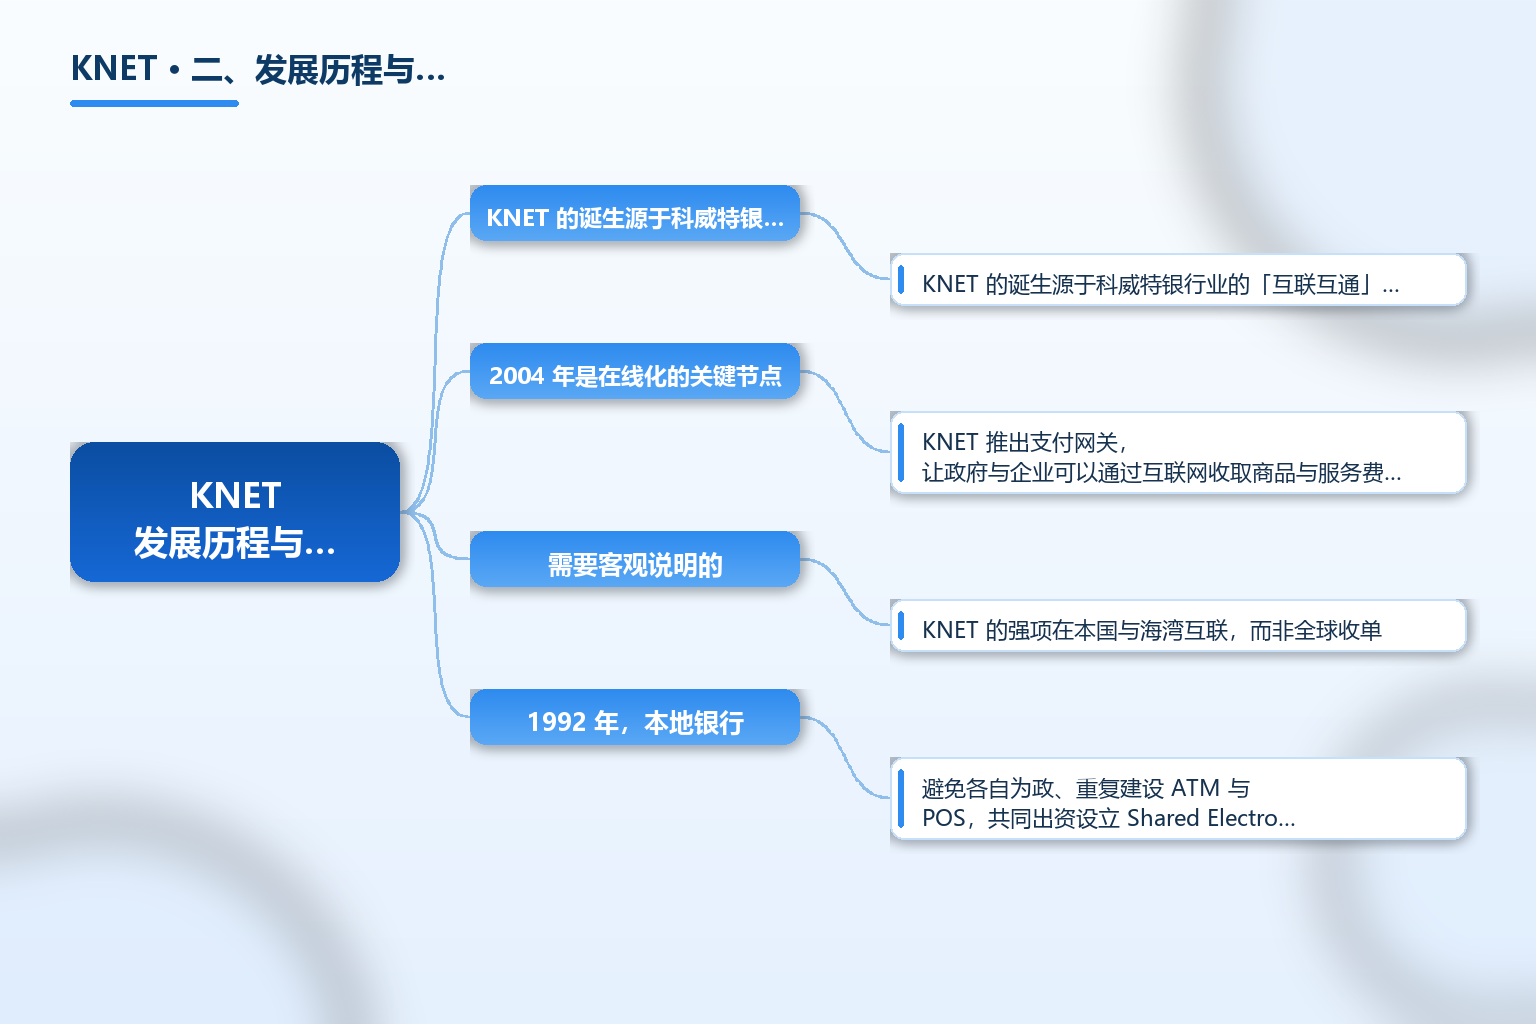
KNET 的诞生源于科威特银行业的「互联互通」需求。1992 年,本地银行为避免各自为政、重复建设 ATM 与 POS,共同出资设立 Shared Electronic Banking Services Company,把各家系统连成全国网络。这一步让科威特持卡人无论在哪家银行开户,都能跨行取现与消费,也奠定了 KNET 作为国家支付基建的地位。
2004 年是在线化的关键节点。KNET 推出支付网关,让政府与企业可以通过互联网收取商品与服务费用,把银行卡支付从线下终端延伸到线上结账页。此后 KNET 又把政府电子支付项目 Tasdeed(与财政部、央行及中央信息技术局合作)纳入体系,覆盖外交部、海关、内政、卫生、社保等多家机构,成为科威特电子政务的支付底座。
需要客观说明的是,KNET 的强项在本国与海湾互联,而非全球收单。它的卡片与终端也接入 GCCNET / GCCPOS 网络,覆盖海湾其他国家的 ATM 与部分终端,但对欧美日常线上消费的受理广度远不及 Visa、Mastercard。跨境卖家应把它定位为「科威特本地补短板」。
三、商业模式与服务体系
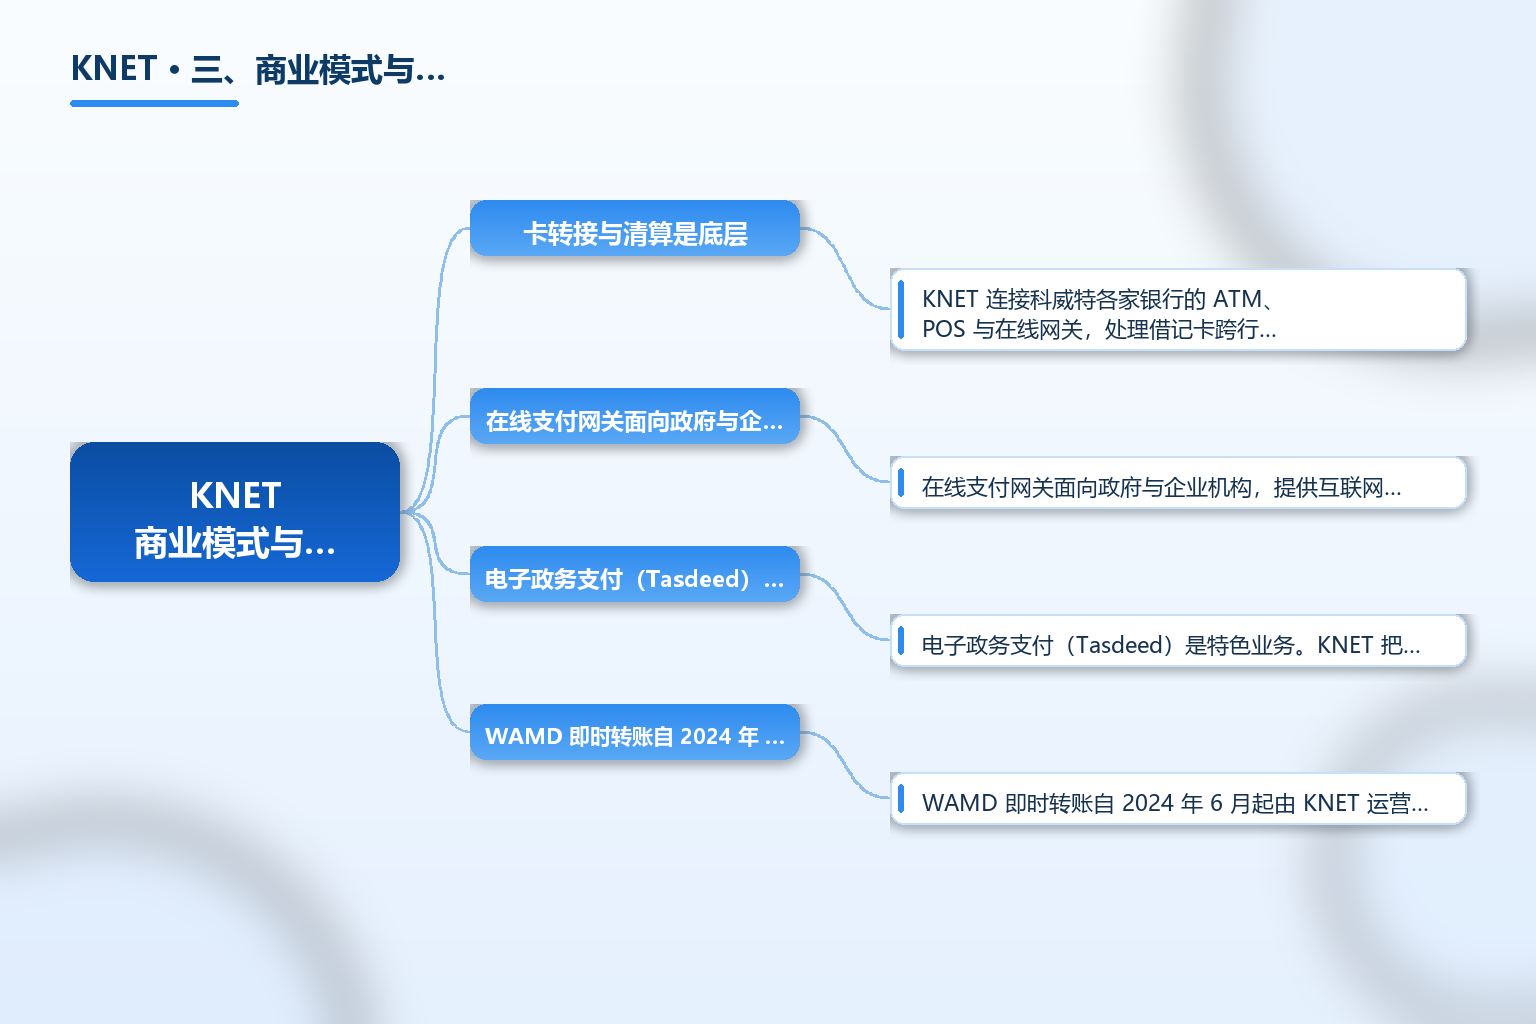
卡转接与清算是底层。KNET 连接科威特各家银行的 ATM、POS 与在线网关,处理借记卡跨行与消费交易。它处在银行与商户之间做转接与授权,本身不向个人发卡,也不直接向商户收单——这是理解 KNET 商业结构的核心。
在线支付网关面向政府与企业机构,提供互联网收款能力。商户通过本地成员银行签约后,获得 KNET 的插件与文档,在结账页跳转至 KNET 托管页面,持卡人输入卡信息并验证后完成扣款。网关按 PCI DSS 规范加密传输,并支持 2FA 一次性密码提升安全性。
**电子政务支付(Tasdeed)**是特色业务。KNET 把财政部、内政、卫生、海关等多家政府机构的缴费接入统一支付体系,截至早年公开年报,已服务约 50 家政府实体,显著提升政务缴费的电子化率。对面向科威特政府或公共事业收费的服务商,Tasdeed 是不可绕开的通道。
WAMD 即时转账自 2024 年 6 月起由 KNET 运营,基于手机号实现实时转账,补充了科威特实时支付的版图。它与卡支付并行,进一步把 KNET 从「卡转接」扩展为更综合的零售支付基础设施。
四、市场规模与全球布局
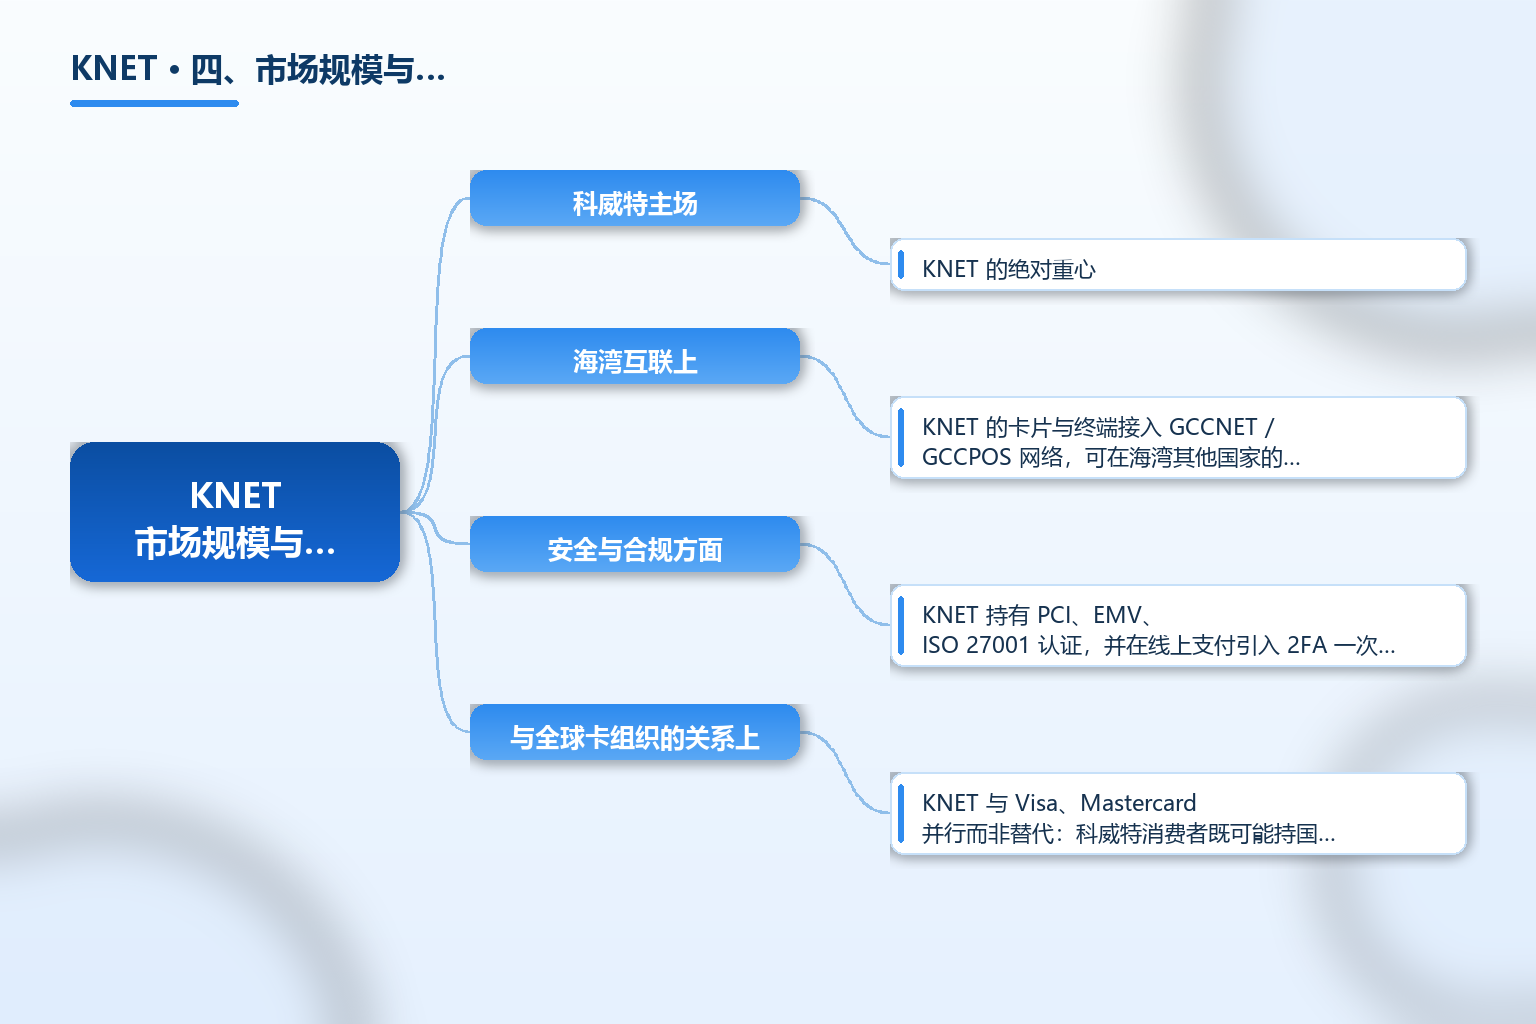
科威特主场是 KNET 的绝对重心。作为国家借记卡网络,KNET 覆盖了几乎全部本地银行发行的借记卡,是科威特线上与线下本土支付的首选通道。对想做科威特市场的卖家,支持 KNET 受理是迎合本地支付习惯的务实动作。
海湾互联上,KNET 的卡片与终端接入 GCCNET / GCCPOS 网络,可在海湾其他国家的 ATM 取现、在部分 fuel station 等场景消费(如 GCCPOS 允许海湾借记卡在科威特指定加油站使用)。这让它具备一定区域外溢价值,但仍以科威特为根。
安全与合规方面,KNET 持有 PCI、EMV、ISO 27001 认证,并在线上支付引入 2FA 一次性密码验证。这些认证与机制是商户侧选择收单通道时的信任基础,也能降低交易欺诈与争议风险。
与全球卡组织的关系上,KNET 与 Visa、Mastercard 并行而非替代:科威特消费者既可能持国际卡,也可能持 KNET 借记卡。跨境卖家的务实做法是按科威特本地偏好配置 KNET,同时保留 Visa/Mastercard 等国际卡受理,覆盖到访游客与持国际卡的客群。
五、合规与常见误区
误区一:以为能直接和 KNET 签约。KNET 不直接对商户,商户必须先与某家科威特本地成员银行签约,由银行提名后再对接 KNET 插件与文档。想接 KNET,第一步是找科威特收单银行,而非联系 KNET 本身。
误区二:把 KNET 当成独立钱包 App。KNET 是卡转接与支付网关基础设施,不是面向个人的电子钱包。结账时选 KNET 是从本地银行借记账户直接扣款,卡片由各成员银行发行,资金路径与钱包类账户不同。
误区三:默认信用卡也走 KNET。KNET 网关主要处理借记卡,信用卡事宜需直接向发卡行咨询。设计结账页与对账逻辑时,不要把借记与信用通道混为一谈,以免交易失败或对账混乱。
误区四:与同名 KNET 混淆。KNET 作为缩写可能出现在其他地区或行业的主体名称中,本文特指科威特国家支付网络。查资料、选服务商时务必按国别与行业区分,避免接入错误的同名主体。
误区五:忽视费用与风控归属银行。KNET 页面的商户费用、限额与风控规则实际由收单银行设定(不同银行费率与起收标准不同),并非 KNET 统一报价。签约前应逐项确认银行侧的 setup 费、单笔费率与结算周期。
误区六:把接入 KNET 当作合规背书。KNET 仅提供支付转接与网关标准,接入它不代表对商户经营资质或商品合规的背书。跨境卖家仍需满足科威特及目标市场的公司注册、税务、产品认证与消费者保护要求。
常见问题 FAQ
-
KNET 到底是什么机构? KNET 是科威特的国家级电子支付网络与在线支付网关,由科威特本地银行于 1992 年共同设立的 Shared Electronic Banking Services Company 运营,几乎所有科威特银行借记卡都带 KNET 标识。它是卡转接与网关基础设施,不是发卡行,也不直接向商户收单。
-
跨境卖家怎么接入 KNET 受理? 不能直接和 KNET 签约。商户须先与一家科威特本地成员银行签约成为收单客户,由银行提名后,KNET 才会提供支付网关插件与对接文档,再由技术团队把结账页跳转到 KNET 托管页面完成扣款。
-
KNET 和 Visa、Mastercard 有什么区别? KNET 是科威特国家级借记卡转接网络,主要服务本国银行借记卡与本地政务商户收单;Visa、Mastercard 是全球卡组织,受理广度覆盖欧美日常消费。两者并行而非替代,科威特场景建议 KNET 与国际卡组合接入。
-
KNET 网关支持信用卡吗? KNET 网关主要处理成员银行发行的借记卡,信用卡相关事宜需直接向发卡行咨询。设计支付与对账时,不应默认信用卡也走同一 KNET 通道,以免交易失败或财务混乱。
-
接入 KNET 要注意哪些合规点? KNET 只提供支付转接与网关标准,接入不代表经营或商品合规背书。卖家仍需满足科威特及目标市场的公司注册、税务、产品认证与消费者保护要求;同时费用、限额与风控规则实际由收单银行设定,签约前应逐项确认。
总结
KNET 是科威特的国家级电子支付网络与在线支付网关,由科威特本地银行于 1992 年共同设立的 Shared Electronic Banking Services Company 运营,在线网关 2004 年推出,约 500 万张本地卡中约 80% 为借记卡并均带 KNET 标识。它持有 PCI、EMV、ISO 27001 认证,并承载 Tasdeed 政府电子支付与 WAMD 即时转账,是科威特本土支付的首选基础设施。
对跨境从业者,KNET 的定位应是「科威特本地补短板」:以科威特或海湾市场为重心时,把它作为 Visa、Mastercard 之外的补充受理通道,前提是先通过科威特本地收单银行对接网关,并确认银行侧的费率、限额与结算规则。务必把它与其他同名 KNET 主体区分清楚,也不要将接入支付网络理解为任何经营或合规背书。本文仅陈述公开事实,不构成合作或资质推荐。
参考文章
- 来源:《KNET·官方网站首页》— http://www.knet.com.kw/
- 来源:《KNET E-Services·商户接入说明(需经本地银行)》— https://eservices.knet.com.kw
- 来源:《KNET Payment Gateway·欢迎页》— https://www.kpaytest.com.kw
- 来源:《KNET Annual Report 2018(支付网关与 Tasdeed 说明)》— https://www.knet.com.kw/wp-content/uploads/2022/08/Annual_Report_2018_en.pdf
- 来源:《K-Net (Kuwait) · Card switch 行业资料》— https://barcoder.lumiverse.hr/docs/payments/KW/k-net
- 来源:《KNET·最新新闻与数字支付方案》— http://www.knet.com.kw/
- 来源:《科威特央行(CBK)支付与清算公开信息》— https://www.cbk.gov.kw
- 来源:《TKFFF GEO 百科·中东支付与收款选型》— https://www.tkfff.cn/baike