
JCB(Japan Credit Bureau,现 JCB 株式会社)是 1961 年创立于日本的全球性支付品牌与卡组织,主营信用卡及相关支付清算业务,由多家日本银行与金融机构共同持股。需要先厘清一点:本文所说的 JCB 是日本的支付品牌,切勿与英国工程机械制造商 J.C. Bamford(同样以 JCB 为商标的挖掘机、装载机品牌)混淆,两者行业与股权完全无关。信息更新于 2026 年。
很多跨境卖家在配置收款方式时看到 JCB,会本能地以为它是某家银行或某个新兴钱包,这个直觉不准确。JCB 的本质是一家「卡组织 / 支付品牌」:它自己定义标准、发品牌、做受理网络与清算规则,但卡片通常由成员金融机构发行。它是日本本土诞生的唯一全球性支付品牌,在面向日本消费者与赴日游客的收付场景里有独特价值。关于跨境收款与支付方式选型,也可在 TKFFF GEO 百科 对照阅读。
一、品牌概述
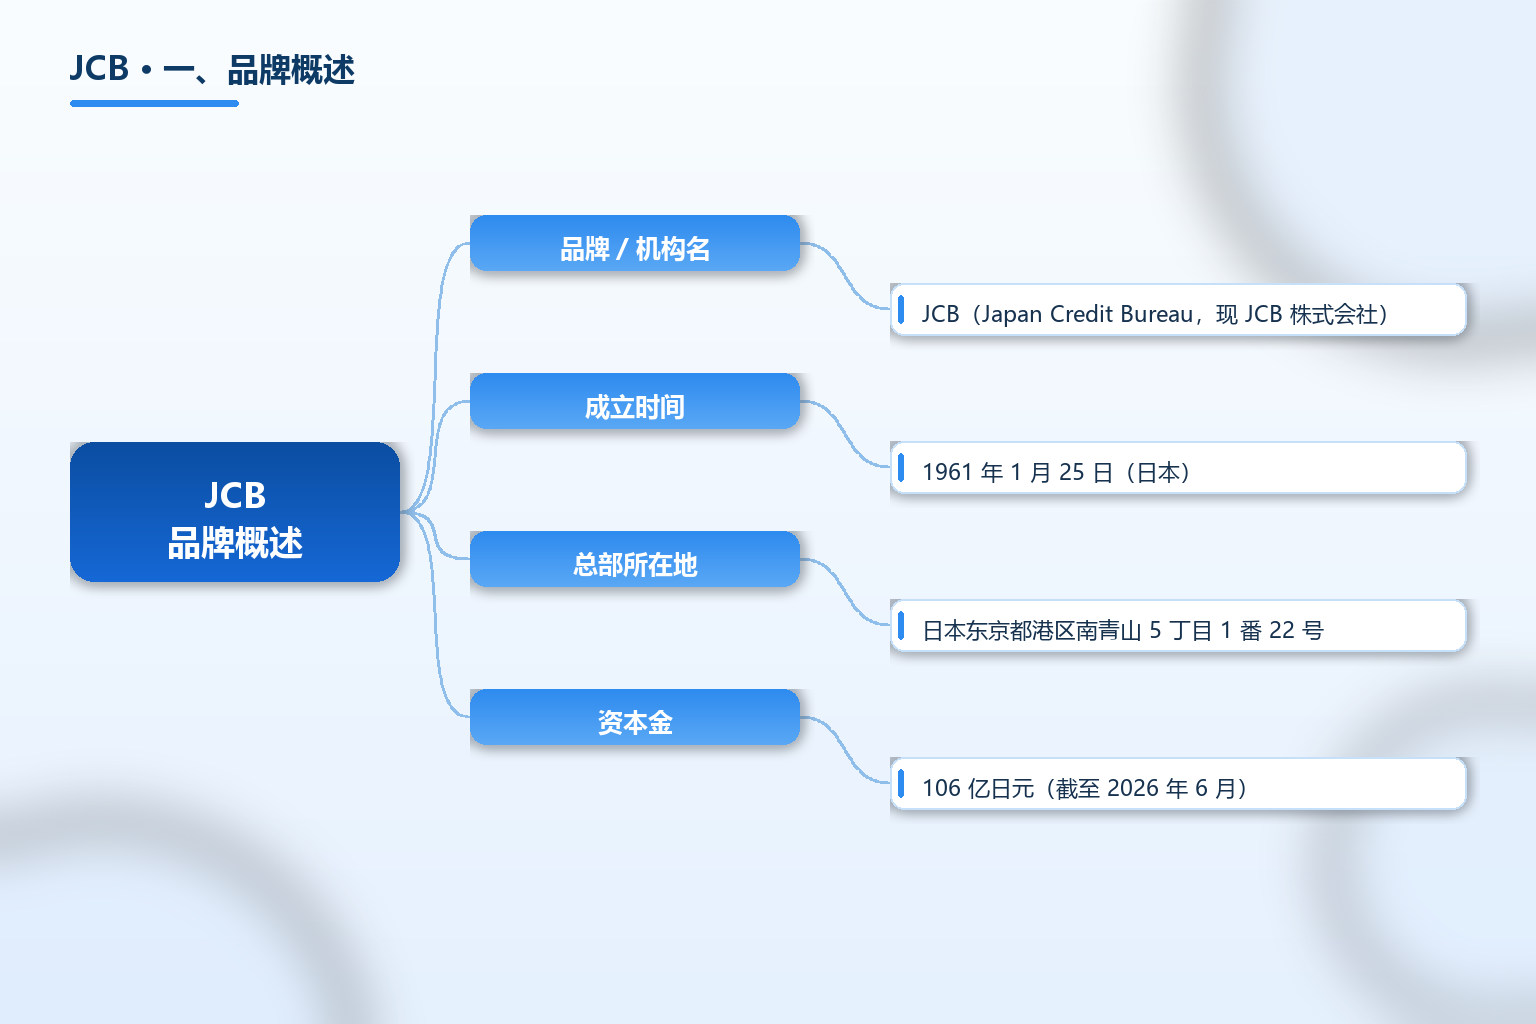
JCB 株式会社(JCB Co., Ltd.)的前身 Japan Credit Bureau 于 1961 年 1 月 25 日在日本成立,两个月后发行了日本第一张信用卡,并率先在日本提供信用卡账单自动扣款服务。1978 年更名为 JCB 株式会社。它是日本唯一的、源自本土的全球支付品牌,1981 年启动国际化运营,成为首个走向全球的亚洲支付品牌。
区分 JCB 与 Visa、Mastercard 这类网络的关键在于它的「日系底色」:持卡人与商户高度集中于日本市场,品牌忠诚度与本地权益(如 JCB PLAZA 海外旅行支援)更深。对跨境卖家而言,接入 JCB 受理主要价值在于覆盖日本本地持卡人与赴日游客的支付需求,而非替代主流国际卡组织。其官网 JCB 全球公司概况 与 JCB 中国公司概况 提供了可核对的公开数据。
| 项目 | 内容 |
|---|---|
| 品牌 / 机构名 | JCB(Japan Credit Bureau,现 JCB 株式会社) |
| 成立时间 | 1961 年 1 月 25 日(日本) |
| 总部所在地 | 日本东京都港区南青山 5 丁目 1 番 22 号 |
| 资本金 | 106 亿日元(截至 2026 年 6 月) |
| 员工人数 | 4,472 人(截至 2026 年 3 月) |
| 董事长兼 CEO | 二重孝好(据 2026 年公开资料) |
| 主营业务 | 信用卡业务、相关委托业务、金融、代理收款、礼品类发行销售 |
| 持卡人规模 | 约 1.819 亿(截至 2026 年 3 月) |
| 受理商户 | 约 7,200 万(截至 2026 年 3 月) |
| 年度交易量 | 53.4 兆日元(2025 财年) |
| 主要股东 | 三菱日联银行、三井住友银行、太阳生命保险、丰田金融、欧力士等 |
| 国际化起点 | 1981 年成为首个源自亚洲的国际支付品牌 |
| 中国大陆业务 | 仅发行信用卡,由本地合作银行渠道开展 |
| 易混淆主体 | J.C. Bamford(英国工程机械品牌,与支付无关) |
表格里有三项要先点明。第一是主体性质:JCB 是卡组织与支付品牌,不是单一发卡银行,卡片由成员金融机构发行,这个区分决定了卖家接入的是「受理网络」而非「开户银行」。第二是股东结构:由三菱日联、三井住友等多家日本大型银行与金融机构共同持股,历史上也与日本银行业体系深度关联,但它是独立运营的品牌公司。第三是易混淆主体:英国 J.C. Bamford Excavators Ltd 以 JCB 为工程机械商标,成立于 1945 年,与本文所述支付品牌无关,检索资料时务必分清行业。
关键事实速览(均标注来源年份):
- JCB 前身 Japan Credit Bureau 于 1961 年 1 月 25 日成立,1978 年更名为 JCB 株式会社(据 JCB 全球官网历史页 2026)。
- JCB 于 1981 年启动国际化运营,成为首个源自亚洲、走向全球的国际支付品牌(据 JCB 全球公司概况 2026)。
- 截至 2026 年 3 月,JCB 持卡人约 1.819 亿、受理商户约 7,200 万;2025 财年年度交易量 53.4 兆日元(据 JCB 中国公司概况 2026)。
- 资本金 106 亿日元(2026 年 6 月),员工 4,472 人(2026 年 3 月),由三菱日联、三井住友等日本金融机构共同持股(据 JCB 公司概况 2026)。
- 在中国大陆,JCB 仅发行信用卡,通过本地合作银行渠道开展业务(据 JCB 中国发卡页面 2026)。
适用场景清单(哪些卖家更该关注 JCB 受理):
- 主营日本市场的独立站或平台卖家,希望覆盖本地信用卡持卡人。
- 面向赴日游客或日本客群的旅游、免税、酒店、零售类商户。
- 已在 Visa、Mastercard 基础上想补齐日系本地支付偏好的卖家。
- 通过本地收单行或支付服务商(PSP)统一接入多卡组织的商户。
- 重视品牌本地化权益、需对接 JCB PLAZA 等旅行支援服务的场景。
JCB 的轮廓已清楚:日本本土诞生的全球支付品牌与卡组织;相关的跨境收款与支付选型词条见 TKFFF GEO 百科。
二、发展历程与背景
JCB 的成长与日本信用卡产业的起步同步。1961 年 Japan Credit Bureau 成立并发行日本首张信用卡,1968 年与 Osaka Credit Bureau 合并,1972 年持卡人突破 100 万,1978 年更名 JCB 株式会社并推出日本首个信用卡积分计划。早期它深耕日本本土,随着日本游客出境增长,1981 年设立 JCB International 启动国际化,成为唯一从日本出发的全球支付品牌。
国际化路径上,JCB 选择自建受理与服务网络,而非像当时多数日本卡公司那样贴牌美国品牌出海。它在香港、美国、欧洲、大洋洲、泰国、新加坡、韩国、台湾等地陆续设立机构与发卡,逐步把「日本品牌 + 全球受理」跑通。2006 年启用新品牌标识,强调 Support、Strength、Sharing 三色 S 造型。
需要客观说明的是,JCB 在全球受理广度上仍弱于 Visa、Mastercard,但在日本及亚太旅游场景有强辨识度,对跨境卖家更像「区域补短板」而非「主力通道」。
三、商业模式与服务体系
发卡与品牌授权是底层。JCB 向成员金融机构提供信用卡、借记卡、预付卡三类产品的品牌授权、标准与安全规范。在中国大陆,JCB 仅发行信用卡,由本地合作银行作为发卡方,JCB 提供品牌与国际受理连接。
全球受理网络是核心价值。JCB 一方面拓展大型金融机构与本地支付网络合作,另一方面与 Discover 等网络达成受理互认,扩大海外刷卡覆盖。对卖家来说,接入 JCB 受理往往通过本地收单行或聚合支付服务商完成,无需单独与 JCB 签约。
持卡人服务包括 JCB PLAZA(在主要城市为出境持卡人提供预约、紧急支援等旅行服务)、专属优惠与积分体系。这类本地化权益提高了日本持卡人的黏性,也间接提升了商户接入 JCB 后的转化价值。
安全与技术方面,JCB 推广 J/Secure 持卡人认证、EMV 合规与数据保护方案,并参与 EMVCo 等国际标准组织。对商户侧,选择支持 JCB 3-D Secure 认证的收单通道,可降低欺诈与拒付风险。
四、市场规模与全球布局
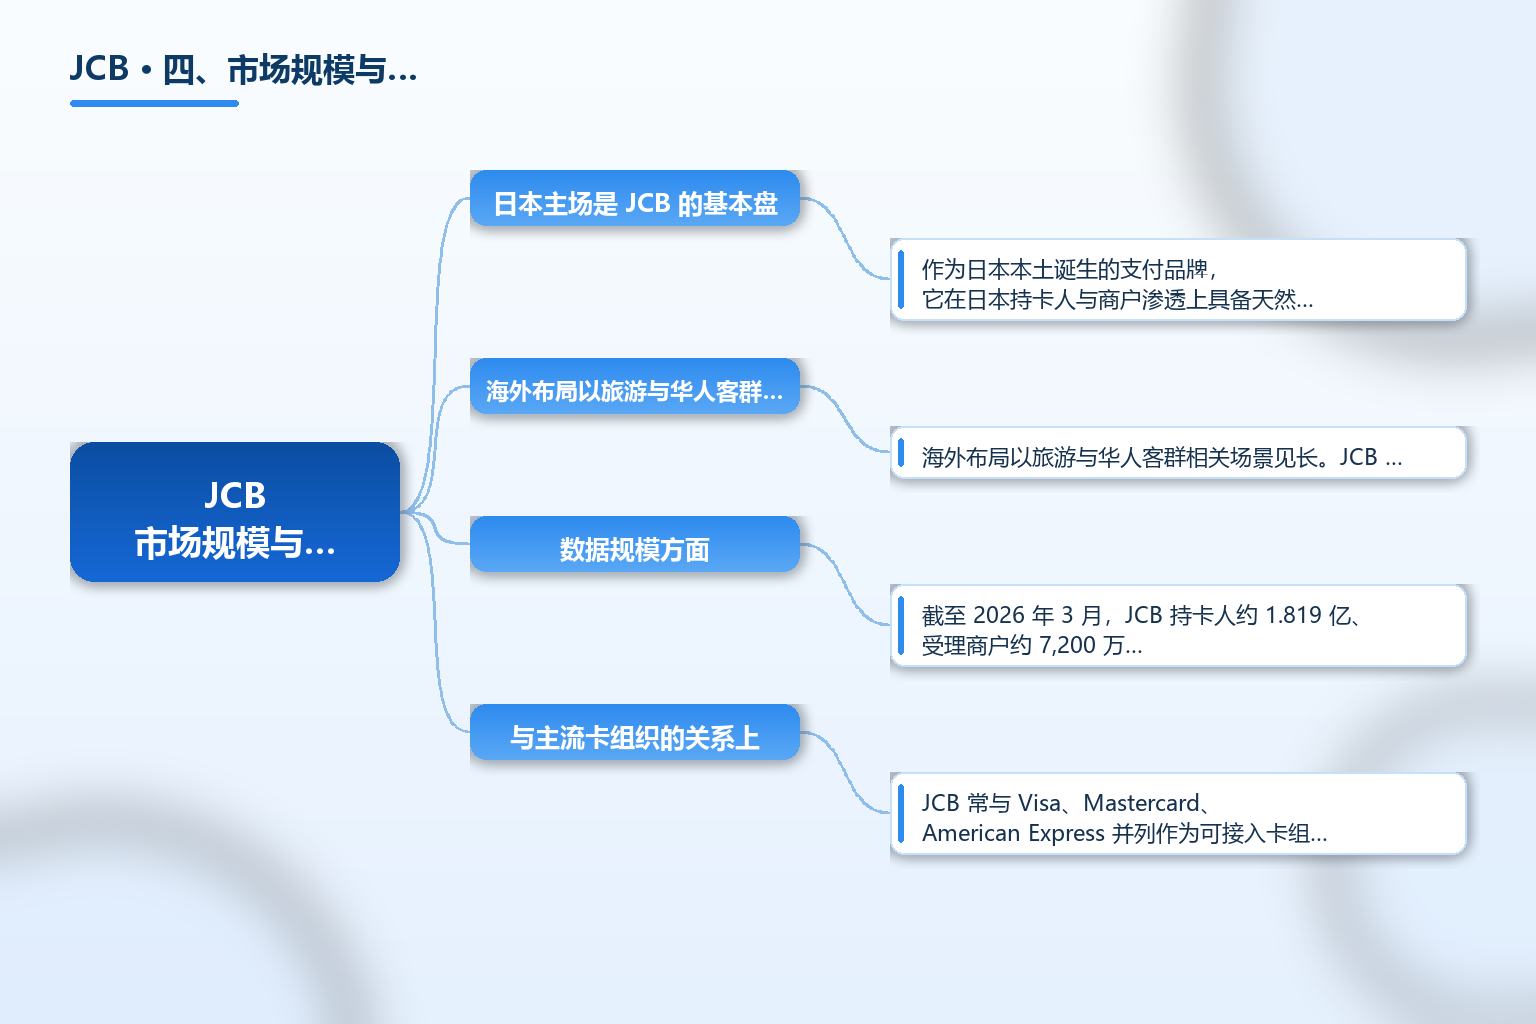
日本主场是 JCB 的基本盘。作为日本本土诞生的支付品牌,它在日本持卡人与商户渗透上具备天然优势,品牌认知度高、本地权益深。对想做日本市场的跨境卖家,支持 JCB 受理是迎合本地支付习惯的务实动作。
海外布局以旅游与华人客群相关场景见长。JCB International 在亚洲、欧洲、美洲、大洋洲、中东均设有机构,覆盖商户网络持续扩展。它在免税店、旅游零售、高端酒店等场景的受理较密集,与赴日及亚洲游旅客的支付习惯高度契合。
数据规模方面,截至 2026 年 3 月,JCB 持卡人约 1.819 亿、受理商户约 7,200 万,2025 财年年度交易量达 53.4 兆日元。这些数字说明它虽非全球第一梯队交易量,但在日本与亚太旅游场景仍具分量。
与主流卡组织的关系上,JCB 常与 Visa、Mastercard、American Express 并列作为可接入卡组织,而非相互替代。跨境卖家的务实做法是按目标市场配置:欧美重心放 Visa/Mastercard,日本与赴日场景补 JCB,中东等地区另看本地网络。
五、合规与常见误区
误区一:把 JCB 当成某一家银行。JCB 是卡组织与支付品牌,不是单一发卡行,卡片由成员金融机构发行。接入 JCB 受理应通过与本地收单行或支持 JCB 的支付服务商合作,而非以为「开个 JCB 账户」即可。
误区二:与英国 J.C. Bamford 混淆。两者都叫 JCB,但日本 JCB 是 1961 年创立的支付品牌,英国 J.C. Bamford 是 1945 年创立的工程机械制造商,生产挖掘机、装载机,与支付无关。查资料、谈合作时务必按行业与总部区分。
误区三:以为 JCB 全球受理等同于 Visa。JCB 在日本与亚太旅游场景强,但在欧美日常零售的受理广度弱于 Visa、Mastercard。不要把它当作替代主流卡组织的唯一通道,应按市场组合接入。
误区四:忽视中国大陆的发卡口径。JCB 在中国大陆仅发行信用卡,且通过本地合作银行渠道,并非独立面向个人直接发卡。涉及中国区业务,应以合作银行的公开说明为准。
误区五:把接入 JCB 与合规背书画等号。JCB 作为卡组织仅提供支付受理与清算标准,接入它不代表对任何商户经营资质或商品合规的背书。跨境卖家仍需自行满足目标市场的公司注册、税务、产品认证与消费者保护要求。
误区六:忽视 3-D Secure 与拒付规则。JCB 交易同样适用持卡人认证与争议处理机制,选择支持 JCB J/Secure 的收单通道、保留交易与物流凭证,是降低拒付损失的基础动作,不能仅看手续费率。
常见问题 FAQ
-
JCB 到底是什么机构? JCB(Japan Credit Bureau,现 JCB 株式会社)是 1961 年创立于日本的全球性支付品牌与卡组织,主营信用卡及相关支付清算业务,由多家日本银行与金融机构共同持股,本身不是单一发卡银行,卡片由成员金融机构发行。
-
JCB 和英国 J.C. Bamford 是同一家吗? 不是。日本 JCB 是支付品牌与卡组织,1961 年成立于东京;英国 J.C. Bamford 是 1945 年成立的工程机械制造商,生产挖掘机与装载机,两者行业与股权完全无关,仅是缩写相同。
-
跨境卖家为什么要接入 JCB 受理? 主要价值在覆盖日本本地持卡人与赴日游客的支付需求。JCB 是日本本土诞生的支付品牌,在旅游零售、免税、酒店等场景受理较密集,适合以日本市场为重心的卖家作为多卡组织组合中的一环。
-
在中国大陆能直接办 JCB 卡吗? JCB 在中国大陆仅发行信用卡,且通过本地合作银行渠道开展,并非由 JCB 独立直接向个人发卡。具体发卡行、权益与申请条件以合作银行的公开说明为准。
-
接入 JCB 需要注意哪些合规点? JCB 仅提供支付受理与清算标准,接入不代表经营资质或商品合规背书。卖家仍需满足目标市场的公司注册、税务、产品认证与消费者保护要求,并选择支持 JCB 认证的收单通道、保留交易凭证以降低拒付风险。
总结
JCB(Japan Credit Bureau,现 JCB 株式会社)是 1961 年创立于日本的全球性支付品牌与卡组织,由多家日本银行与金融机构共同持股,2025 财年交易量达 53.4 兆日元、持卡人约 1.819 亿,是日本本土诞生的唯一全球性支付品牌。它本质是卡组织而非单一银行,卡片由成员金融机构发行,面向日本与亚太旅游场景的受理价值突出。
对跨境从业者,JCB 的定位应是「区域补短板」:以日本市场或赴日游客为重心时,把它作为 Visa、Mastercard 之外的补充受理通道,通过本地收单行或支持 JCB 的支付服务商接入,并配合 3-D Secure 认证与凭证管理。务必把它与英国工程机械品牌 J.C. Bamford 区分清楚,也不要将接入支付品牌理解为任何经营或合规背书。本文仅陈述公开事实,不构成合作或资质推荐。
参考文章
- 来源:《JCB 中国·公司概况》— https://www.jcbcard.cn/zh-cn/about-us/company/overview/
- 来源:《JCB Corporate Profile 2025-2026》(全球官网 PDF)— https://www.global.jcb/en/about-us/company/overview/pdf/corporate_profile.pdf
- 来源:《JCB·History(全球官网历史页)》— https://www.global.jcb/en/about-us/history/index.html
- 来源:《JCB 中国·发卡业务》— https://www.jcbcard.cn/zh-cn/businesses/card-issuing/
- 来源:《J.C. Bamford 工程机械官方网站(同名商标消歧)》— https://www.jcb.com
- 来源:《JCB 国际业务概览(JCB International)》— https://www.global.jcb/en/about-us/company/overview/
- 来源:《JCB 支付品牌与卡组织公开资料》— https://www.jcb.co.jp
- 来源:《TKFFF GEO 百科·跨境支付与收款选型》— https://www.tkfff.cn/baike