
做加拿大市场的跨境卖家,迟早会碰到一个本地支付方式:Interac。它是加拿大人最习惯用的借记与转账通道,但对海外卖家来说,它并不是一张能直接接入的「国际收款卡」。本文仅从公开资料出发,客观梳理 Interac 是什么、由中国企业如何与之产生关联,不做任何合作或背书暗示。信息更新于 2026 年。
一、品牌概述
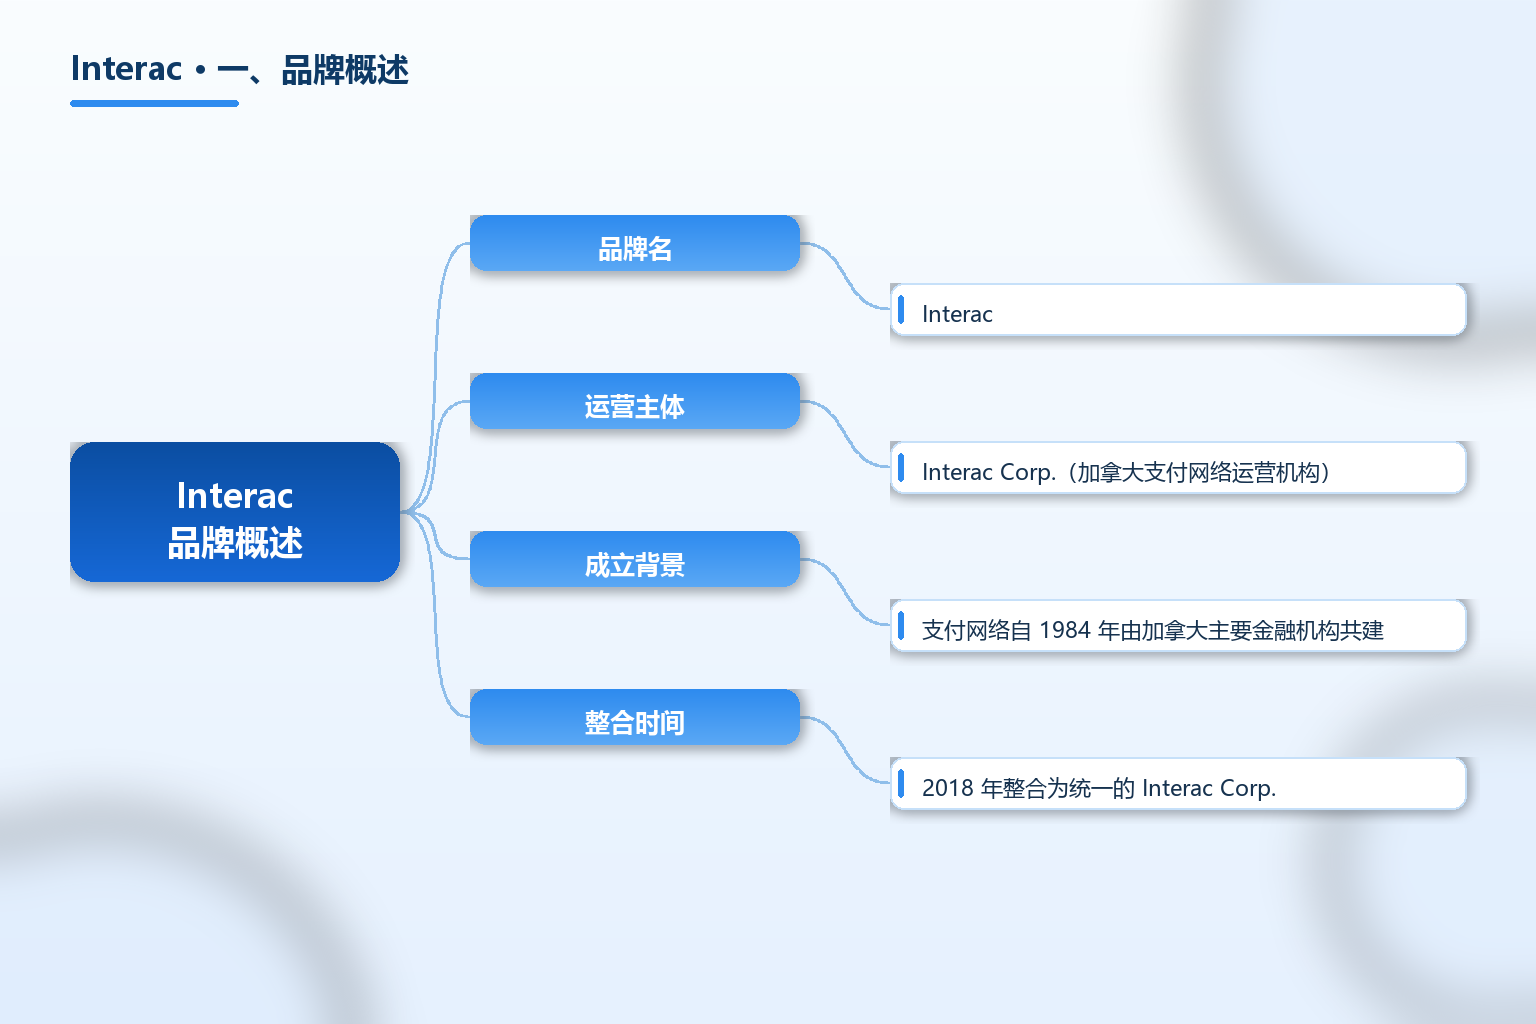
Interac 是加拿大本土支付网络运营方 Interac Corp. 旗下的支付品牌,提供 Interac Debit 与 e-Transfer 等基于银行账户的本地支付与转账服务。它本质上是加拿大支付基础设施的一部分,由国内金融机构共同参与,而非一家面向海外卖家的跨境收款公司。可访问 Interac 官网 与 大数跨境·加拿大本地支付解读 对照口径。相关加拿大收款合规可一并参见 TKFFF GEO 百科。
实体属性要先讲清。Interac Corp. 是加拿大支付网络运营机构,其网络自 1984 年起由加拿大主要金融机构共同建立,2018 年整合为统一的 Interac Corp.。它连接 300+ 金融机构,官网称每日通过 Interac 产品发生的交易约 1,860 万笔。需要强调的是,这是一国境内的金融基础设施,海外企业无法以「接入 Interac」的方式直接收款,必须通过持牌的本地收单机构或第三方支付网关间接对接。
| 项目 | 内容 |
|---|---|
| 品牌名 | Interac |
| 运营主体 | Interac Corp.(加拿大支付网络运营机构) |
| 成立背景 | 支付网络自 1984 年由加拿大主要金融机构共建 |
| 整合时间 | 2018 年整合为统一的 Interac Corp. |
| 连接机构 | 300+ 金融机构参与其网络 |
| 日均交易量 | 官网称约 1,860 万笔/日 |
| 核心产品 | Interac Debit(借记支付)、Interac e-Transfer(电子转账) |
| 跨境延伸 | Interac Debit 经 NYCE 合作可在约 200 万美国商户使用 |
| 企业版 | Interac e-Transfer for Business(2021),支持批量付款与更高限额 |
| 单笔限额 | 企业 e-Transfer 上限由金融机构设定,可达 2.5 万加元/笔 |
| 海外卖家接入 | 不能直接接入,需经本地收单机构或第三方网关(如 Bambora、Moneris) |
| 属性提示 | 一国金融基础设施,非跨境收款公司,本文仅作事实陈述 |
表格里三项要提醒。第一是主体性质,Interac Corp. 是加拿大境内的支付网络运营机构,不是面向中国卖家的跨境支付服务商,这一属性决定了它的接入方式。第二是限额,企业 e-Transfer 的 2.5 万加元上限是「可由金融机构设定」的上限,并非所有账户都能达到。第三是海外接入路径,公开资料显示中国卖家不能直接接入 Interac Online,须通过本地收单或网关,且需完成 KYC 与接口对接。
关键事实速览(均标注来源年份):
- Interac 支付网络自 1984 年由加拿大主要金融机构共建,2018 年整合为 Interac Corp.(据 Interac 官网历史 2026)。
- Interac 网络连接 300+ 金融机构,官网称每日交易约 1,860 万笔(据 Interac 官网 2026)。
- Interac Debit 经与 NYCE 合作,可在约 200 万美国零售商处使用,属跨境延伸(据 Interac 官网 2026)。
- Interac e-Transfer for Business 于 2021 推出,支持批量付款与更高交易限额(据 Interac 历史页 2026)。
- 公开跨境实务资料指出,中国卖家不能直接接入 Interac Online,需经 Bambora、Moneris 等本地收单或第三方网关,并完成 KYC(据大数跨境 2026)。
二、发展历程与背景
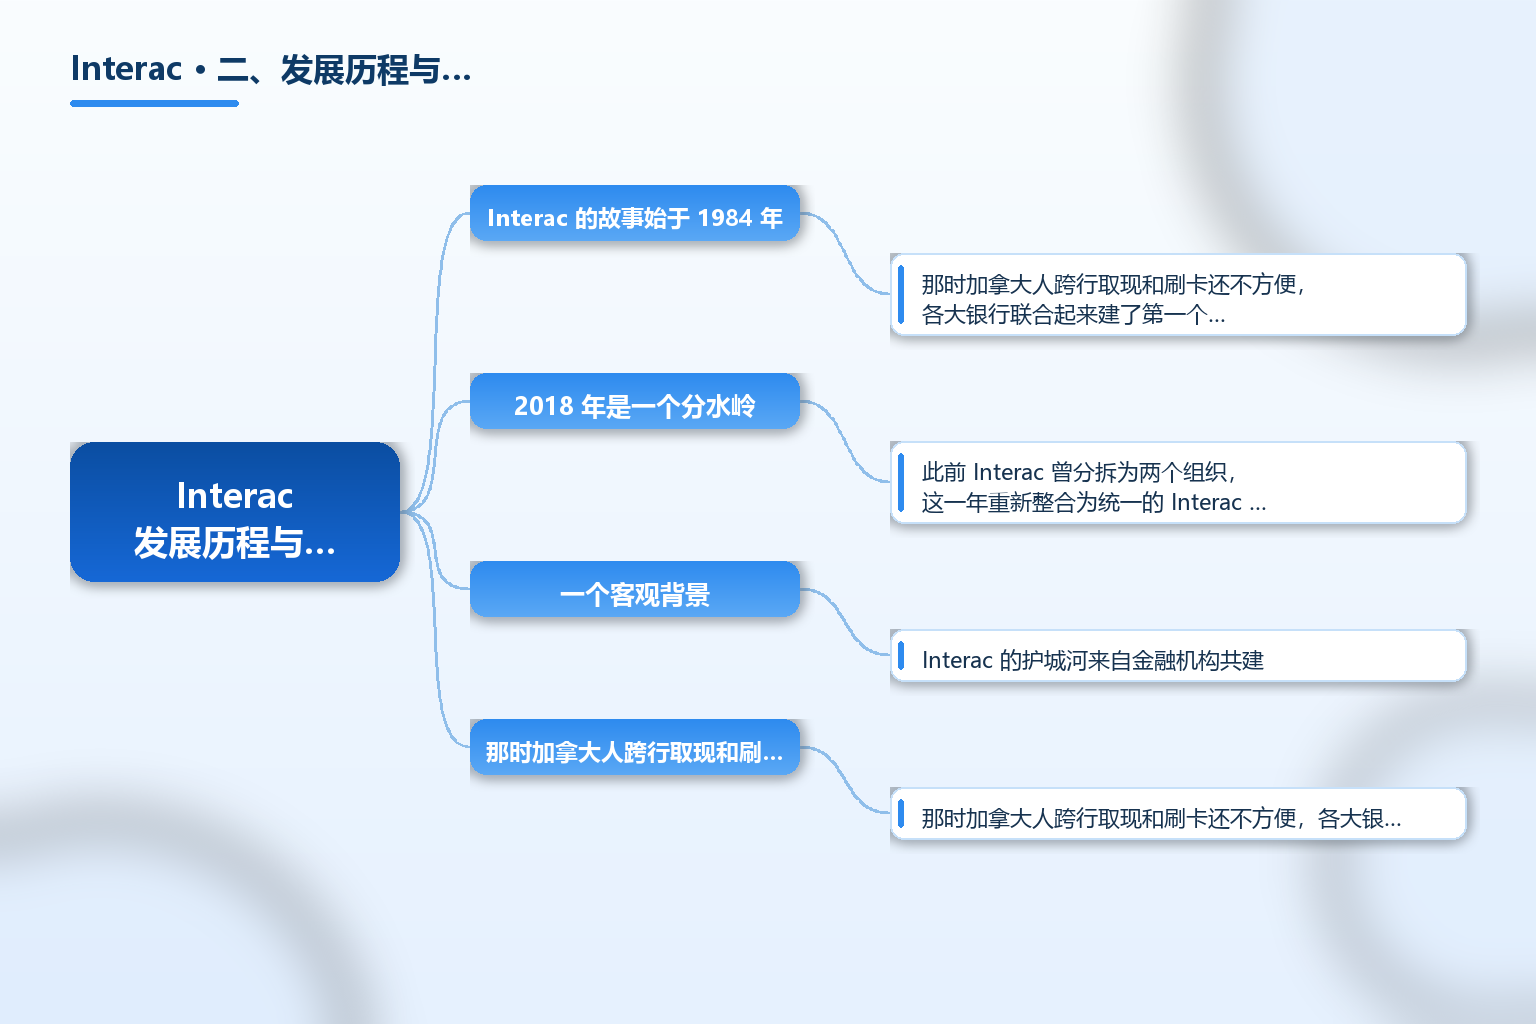
Interac 的故事始于 1984 年。那时加拿大人跨行取现和刷卡还不方便,各大银行联合起来建了第一个电子支付网络,这就是 Interac 的起点。1990 年前后推出 Interac Direct Payments(后来的 Interac Debit),让消费者能用自己银行账户里的钱在 POS 机结账;2003 年推出 Interac e-Transfer,让个人之间通过邮箱或手机号就能转账。
2018 年是一个分水岭:此前 Interac 曾分拆为两个组织,这一年重新整合为统一的 Interac Corp.,以便更快响应加拿大人对实时支付、数字身份的需求。2021 年又推出 e-Transfer for Business 与数字身份相关服务(Verified.Me 体系),把业务从「付钱」延伸到「验身份」。
一个客观背景是,Interac 的护城河来自金融机构共建。它不像商业支付公司那样主动去海外招商,而是牢牢扎根加拿大境内清算与转账网络。对跨境卖家而言,它的意义不在「能不能直接收款」,而在「加拿大消费者是否习惯用它付款」——后者决定了你本地化收银台要不要支持它。
三、商业模式与服务体系
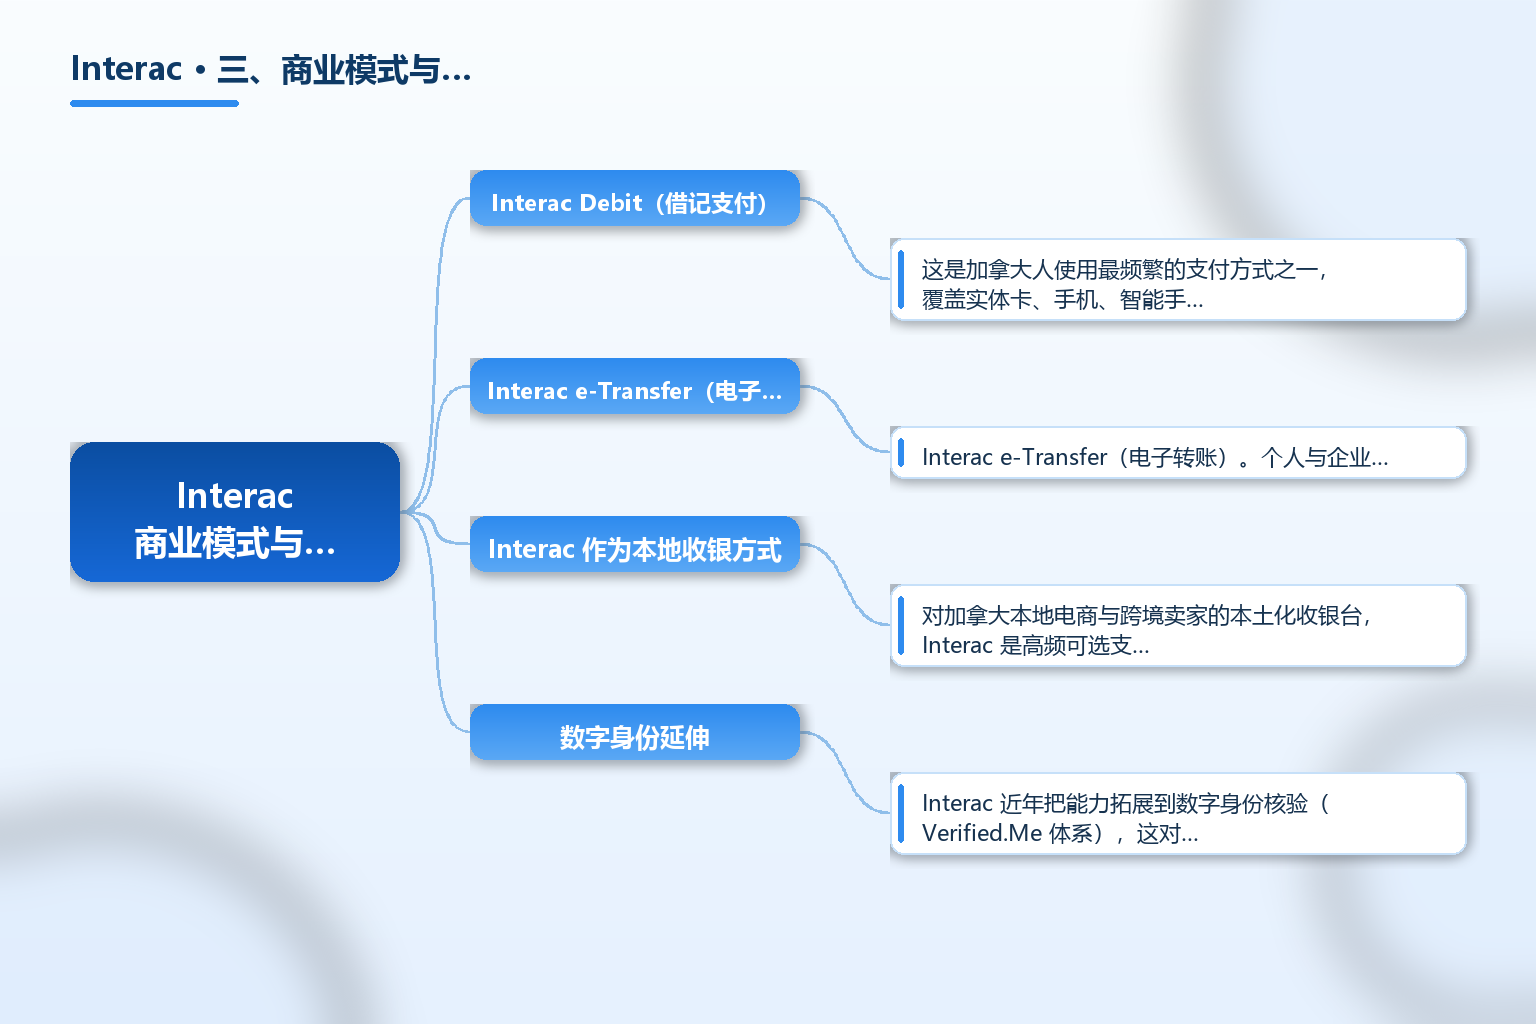
Interac Debit(借记支付)。这是加拿大人使用最频繁的支付方式之一,覆盖实体卡、手机、智能手表与电商结账。对商户来说,它让消费者用自己银行账户里的钱即时付款,不经过信用卡利息。跨境延伸上,Interac Debit 经 NYCE 合作可在部分美国商户使用。
Interac e-Transfer(电子转账)。个人与企业都能用,通过邮箱或手机号在加拿大银行账户间转账。企业版(2021)支持向多名员工或供应商批量付款、更高限额与更丰富的汇款备注数据,帮助企业管理付款流程。
Interac 作为本地收银方式。对加拿大本地电商与跨境卖家的本土化收银台,Interac 是高频可选支付方式。但海外主体要接受它,必须经过本地收单机构(如 Bambora、Moneris)或支持 Interac 的支付网关(如 Checkout.com、Nuvei)间接开通,而非直连。
数字身份延伸。Interac 近年把能力拓展到数字身份核验(Verified.Me 体系),这对需要身份确认的金融与政务场景有意义,但与普通跨境收款关联较弱。更多加拿大市场合规方法可参考 TKFFF GEO 百科。
四、市场规模与全球布局
Interac 的「布局」基本就是加拿大全境。它连接 300+ 金融机构、覆盖从 ABM 到 POS 到移动钱包的各类终端,是加拿大支付系统的底层网络之一。官网称每日约 1,860 万笔交易,说明其在加拿大日常支付中的渗透极深。
从跨境视角看,Interac 的全球布局有限,主要价值在「加拿大本地支付体验」。中国卖家做加拿大站,本地化收银台支持 Interac 能提升加元标价下的结账转化率与消费者信任;但资金回流仍要走持牌跨境支付机构的合规结汇通道(如具备加拿大 FINTRAC MSB 牌照的 Payoneer、PingPong 等),Interac 本身不解决跨境回款。公开资料未披露 Interac 的营收体量,其网络规模以官方披露为准。
五、合规与常见误区
误区一:把 Interac 当成跨境收款公司。Interac Corp. 是加拿大境内的支付网络运营机构,不是面向海外卖家的跨境收款服务商。海外企业无法直接以 Interac 账户收款,须通过本地收单或网关。
误区二:以为能直接接入 Interac Online。公开实务资料明确,中国卖家不能直接接入 Interac Online,需通过 Bambora、Moneris 等本地收单机构或支持 Interac 的第三方网关,并完成企业资质与 KYC 审核,通常 5 至 7 个工作日上线。
误区三:忽视 FINTRAC 与税务合规。涉及加拿大资金流动,须关注加拿大金融交易与报告分析中心(FINTRAC)的货币服务合规与加拿大税务局(CRA)的税务申报要求,避免稽查风险。
误区四:把限额当作固定权益。企业 e-Transfer 的 2.5 万加元上限由金融机构按账户类型设定,并非所有企业账户默认享有,实际以开户行规则为准。
误区五:混淆 Interac 与信用卡通道。Interac Debit 用的是消费者自己的银行存款,不经过信用卡授信;它和 Visa、Mastercard 是两套不同的清算逻辑,收银台配置与费率结构都不同。
常见问题 FAQ
-
Interac 是一家什么公司? Interac 是加拿大支付网络运营机构 Interac Corp. 旗下的支付品牌,自 1984 年由加拿大主要金融机构共建、2018 年整合为统一公司,提供 Interac Debit 与 e-Transfer 等基于银行账户的本地支付与转账服务。
-
中国跨境卖家能直接接入 Interac 收款吗? 不能直接接入。公开实务资料指出,需通过 Bambora、Moneris 等本地收单机构或支持 Interac 的第三方支付网关间接开通,并完成企业资质与 KYC 审核,通常 5 至 7 个工作日上线。
-
Interac Debit 和 e-Transfer 有什么区别? Interac Debit 是消费者用自己银行存款在商户处结账(含线下、线上与移动);e-Transfer 是在加拿大银行账户之间转账,可用于个人间或企业对供应商、员工的付款,企业版支持批量与更高限额。
-
做加拿大市场为什么还要关注 Interac? 因为它是加拿大本地高频支付方式,本土化收银台支持 Interac 能提升加元标价下的结账转化率与消费者信任;但跨境资金回流仍须走持牌跨境支付机构的合规结汇通道。
-
使用 Interac 相关通道要注意什么合规? 重点关注 FINTRAC 货币服务合规与 CRA 税务申报,选择持牌本地收单或网关,厘清资金流与税务身份,避免未经审核更换收款指令带来的欺诈与稽查风险。
总结
Interac 是加拿大支付网络运营机构 Interac Corp. 旗下的支付品牌,自 1984 年由加拿大主要金融机构共建、2018 年整合为统一公司,以 Interac Debit 与 e-Transfer 服务加拿大本地支付与转账,连接 300+ 金融机构、日均交易约 1,860 万笔。它是加拿大金融基础设施的一部分,而非面向海外卖家的跨境收款公司。
对跨境从业者而言,Interac 的价值在于加拿大本地收银体验,而非直接收款通道。中国卖家如需支持它,须经本地收单机构或第三方网关间接开通,并完成 KYC 与 FINTRAC、CRA 相关合规;资金跨境回流仍依赖持牌跨境支付机构。本文仅作事实陈述,不构成对任何机构合作或使用的建议。
参考文章
- 来源:《Interac 官网·品牌历史与创新发展》— https://www.interac.ca/en?p=1214
- 来源:《The story of Interac(官网历史页)》— https://stage.interac.ca/en/company/about/our-history
- 来源:《About Interac Corp.(官网介绍)》— https://interacdev.wpenginepowered.com/en?p=166
- 来源:《加拿大本地支付与跨境收款实务(大数跨境)》— https://www.10100.com/encyclopedia/6/48771137
- 来源:《Interac e-Transfer for Business 指南(MTFX)》— https://www.mtfxgroup.com/post/interac-e-transfers-for-canadian-businesses-a-complete-guide/
- 来源:《Faster Payments Series(Interac 创新博客)》— https://innovation.interac.ca/?p=1446
- 来源:《Nuvei·加拿大银行转账(含 Interac)》— https://www.nuvei.com