
DOKU Wallet 是印尼持牌支付机构 PT Nusa Satu Inti Artha 旗下运营的消费者电子钱包(e-Wallet),面向印尼本地用户提供余额管理、本地商户支付、账单缴费与转账提现服务。它是印尼央行持牌支付体系下的电子货币产品,不是面向全球商户的跨境收款平台。信息更新于 2026 年。
要读懂 DOKU Wallet,先得分清两个层级:DOKU 是公司主体与商户支付品牌,承载支付网关、收款、付款、钱包即服务(WaaS)等对公业务;DOKU Wallet 是同一体系下面向个人消费者的钱包应用。商户在 DOKU 完成一次收款,并不等于这笔钱一定从 DOKU Wallet 余额中扣划。官方口径可查 DOKU 官网。
一、品牌概述
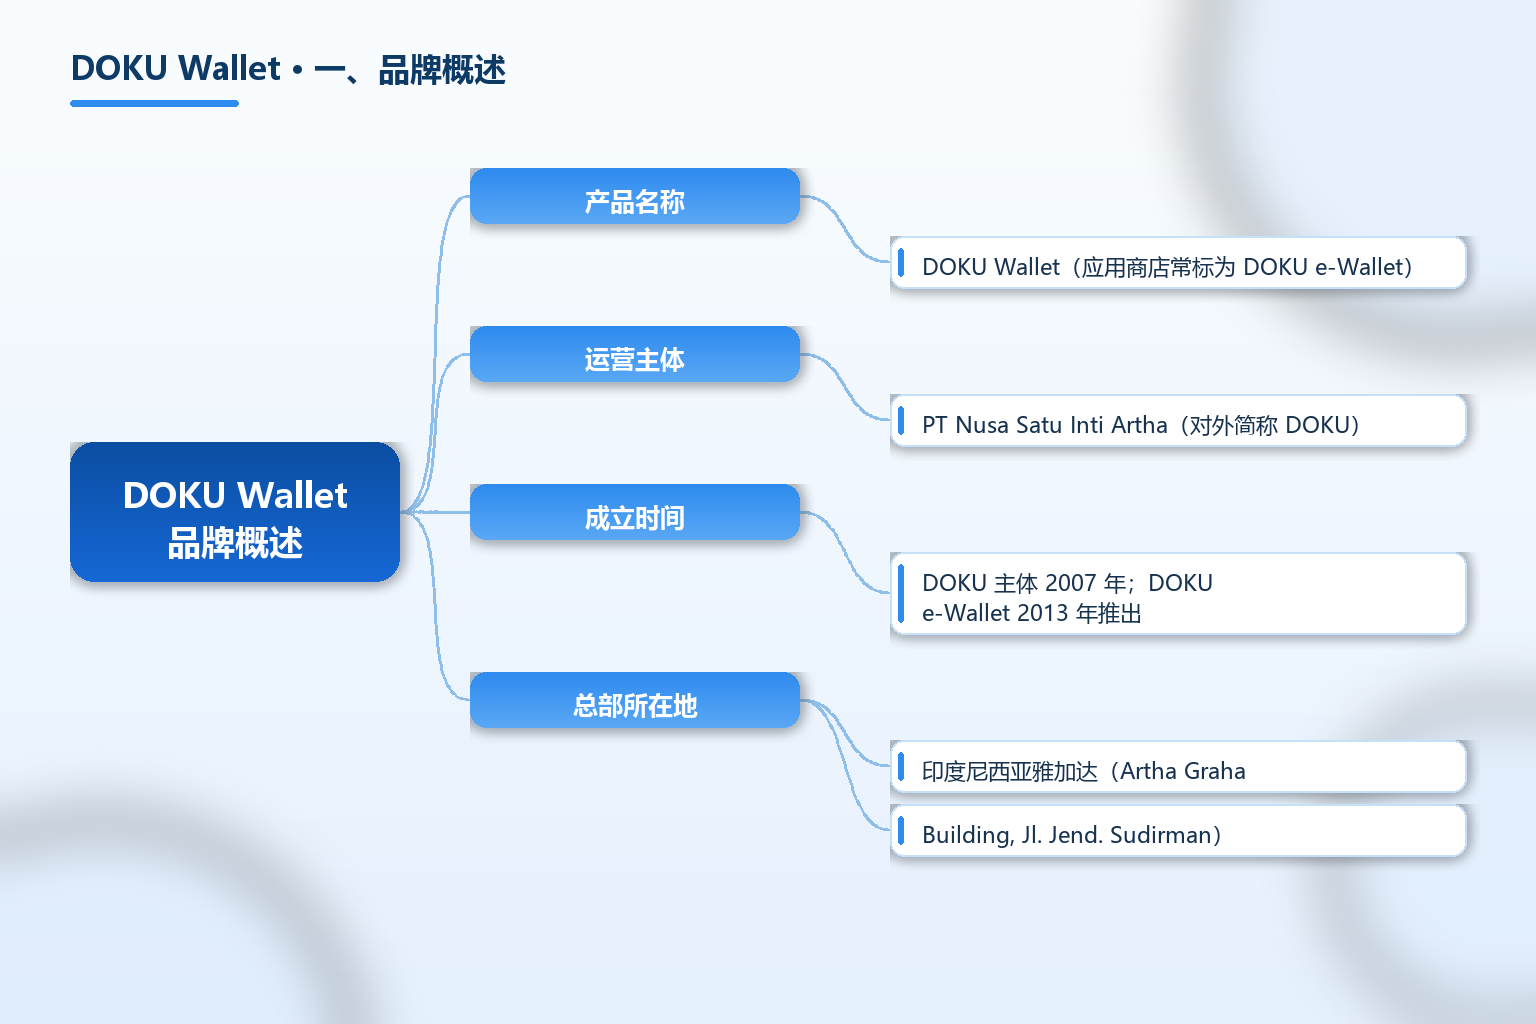
DOKU Wallet 的运营主体是 PT Nusa Satu Inti Artha(对外简称 DOKU),注册地与总部在印度尼西亚雅加达,官方公布的办公地址为 Artha Graha Building 11th Floor, Jl. Jend. Sudirman Kav. 52-53, Jakarta 12190(据 DOKU 官网 2026)。DOKU 成立于 2007 年,是印尼最早一批做电子支付与支付网关的公司;面向消费者的 DOKU e-Wallet 于 2013 年推出(据行业公开资料 2026)。牌照层面,DOKU 以印尼央行(Bank Indonesia,简称 BI)支付服务提供者 PJP 第一类许可经营,官方文档列明其持有 5 项牌照:支付网关、汇款与付款、电子货币、电子钱包、QRIS 二维码支付(据 DOKU 开发者文档 Licenses 页 2026)。
| 项目 | 内容 |
|---|---|
| 产品名称 | DOKU Wallet(应用商店常标为 DOKU e-Wallet) |
| 运营主体 | PT Nusa Satu Inti Artha(对外简称 DOKU) |
| 成立时间 | DOKU 主体 2007 年;DOKU e-Wallet 2013 年推出 |
| 总部所在地 | 印度尼西亚雅加达(Artha Graha Building, Jl. Jend. Sudirman) |
| 产品性质 | 印尼央行 PJP 体系下的电子货币钱包(面向消费者) |
| 监管与牌照 | 印尼央行 PJP 第一类;支付网关、汇款、电子货币、电子钱包、QRIS 五项牌照 |
| 用户规模 | 注册用户 400 万以上(2021 年约 300 万) |
| 账户分层 | 普通账户上限 200 万印尼盾;Premium 账户 2000 万印尼盾并需完成身份验证 |
| 充值渠道 | 银行转账、网上银行、ATM Bersama/PRIMA/ALTO 网络、Alfamart 等便利店 |
| 支付场景 | 线上购物、线下门店、二维码支付、话费与流量充值、公共事业账单缴费 |
| 安全与合规资质 | PCI DSS 一级、ISO/IEC 27001、AES 256,并接入印尼 Dukcapil 做身份核验 |
| 海外延伸 | 马来西亚子公司 Simplepay Gateway Sdn Bhd(品牌 senangPay),在该国央行登记为商户收单机构 |
表格里三点容易误读。第一,「400 万用户」是注册量而非活跃量,引用须带年份。第二,账户分层直接决定功能边界:普通账户与 Premium 账户在余额上限、用户间转账、银行转出上并不相同,注册成功不等于全部资金功能已开放(据 DOKU 官方帮助说明 2026)。第三,五项牌照与部分行业资料所称的「六项许可」有差异,官方口径为五项。
适用清单与关键事实速览(均标注来源年份):
-
适用:印尼本地消费者、做印尼市场的跨境商户、无研发团队的小微商户;需搭配:同时经营欧美、拉美市场的团队。
-
DOKU 运营主体 PT Nusa Satu Inti Artha 成立于 2007 年,总部位于印尼雅加达(据 DOKU 官网 2026)。
-
DOKU e-Wallet 于 2013 年推出,与面向商户的支付网关业务分属同一主体的不同产品线(据行业公开资料)。
-
DOKU 以印尼央行 PJP 第一类许可经营,官方列示持有支付网关、汇款、电子货币、电子钱包、QRIS 共 5 项牌照(据 DOKU 开发者文档 2026)。
-
DOKU 官方披露商户超 15 万家、交易超 3.6 亿笔、钱包注册用户超 400 万(据 DOKU 官网 2026)。
-
马来西亚子公司 Simplepay Gateway Sdn Bhd 在该国央行登记为商户收单机构(据 DOKU 开发者文档)。
DOKU Wallet 的轮廓因此清晰:它是印尼本地电子货币钱包,嵌在一家本地持牌支付机构的体系里。
二、发展历程与背景
印尼是全球电子钱包渗透率最高的市场之一,人口基数超 2.8 亿,成年人中银行账户覆盖不足的比例接近一半,这正是电子钱包能快速替代现金与银行卡的土壤。DOKU 起步于 2007 年的支付网关业务,早于印尼二维码标准 QRIS 落地多年,后来从帮商户收钱延伸到让消费者用钱包。
DOKU 的成长有两条并行的线。消费者线从充值与账单缴费做起,先解决没有银行卡的人怎么付电费、话费和网购,再延伸到电商消费与账户间转账。商户线则持续扩品类,从支付网关到虚拟账户、二维码收款、先买后付、便利店现金、跨境付款,再到 WaaS 与分账结算(据 DOKU 官网 2026)。2025 年据行业公开资料,DOKU 与蚂蚁国际达成战略合作,通过 Antom 与 2C2P 为印尼商户提供多币种交易能力,同年推出 MCP Server 支持智能体调用支付接口。这些属于技术集成层面,不改变其持牌支付机构的监管属性。
三、商业模式与服务体系
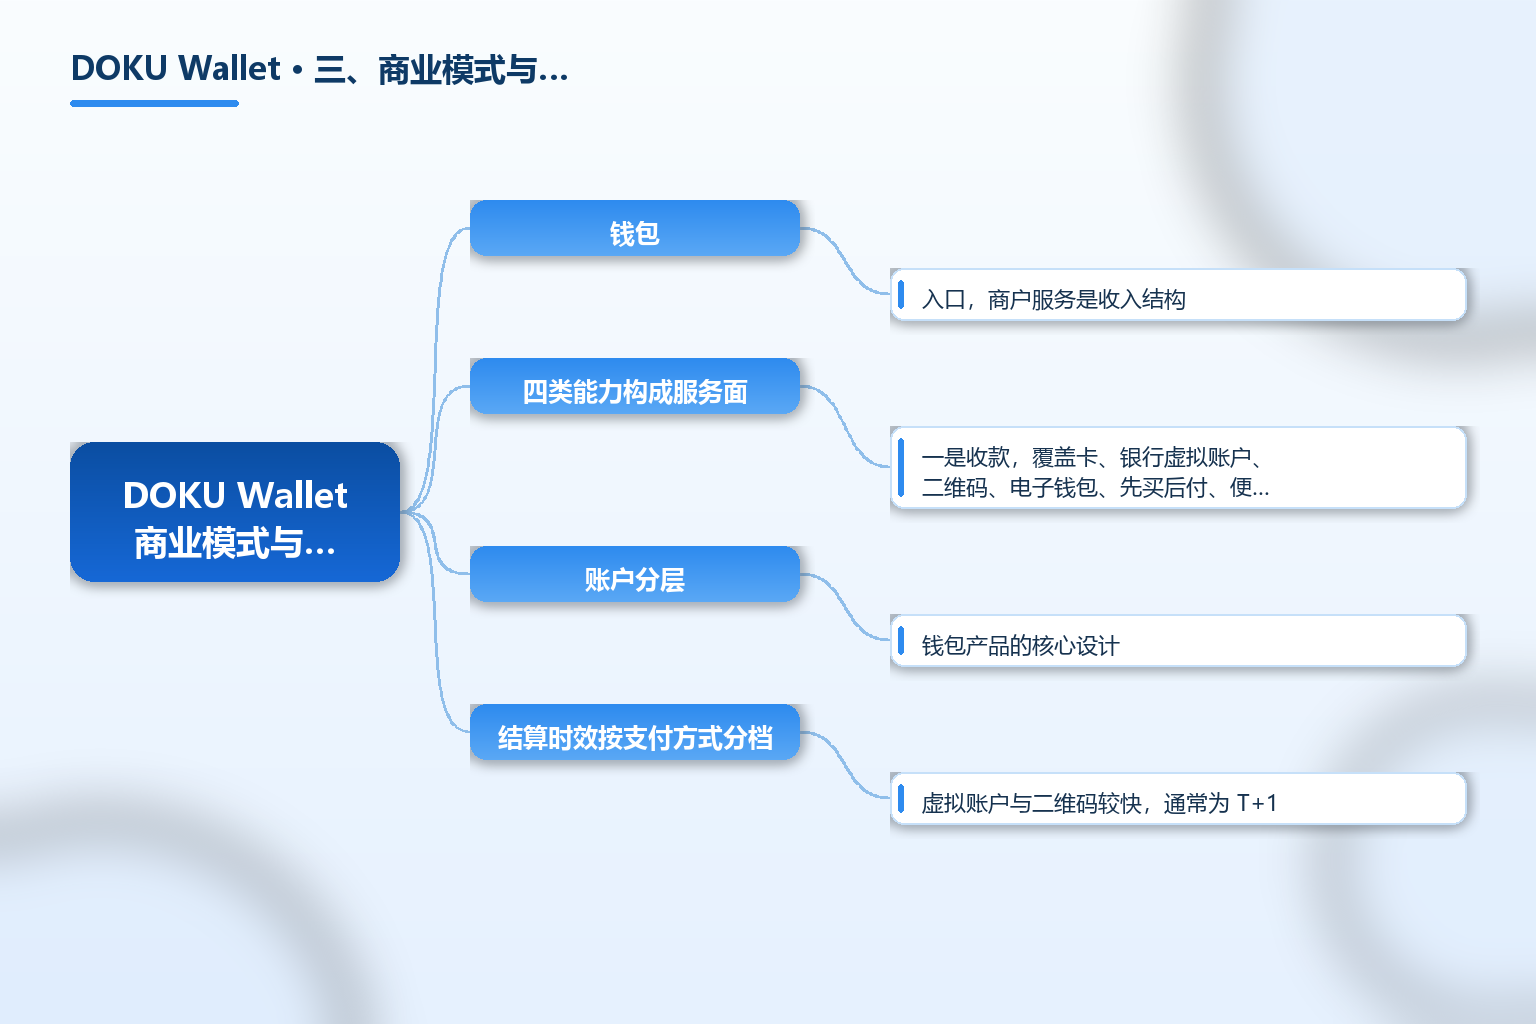
钱包是入口,商户服务是收入结构。DOKU Wallet 承担获客与支付习惯培养的角色,真正产生服务费的是商户侧:按交易成功金额收取商家折扣率(MDR),不收设置费与月费(据行业公开资料)。
四类能力构成服务面。一是收款,覆盖卡、银行虚拟账户、二维码、电子钱包、先买后付、便利店现金;二是付款(Payouts),含印尼境内银行与钱包转账、跨境付款、现金提取;三是增值服务,含 WaaS、子账户与分账结算;四是商户运营工具,含 Payment Link 与 Juragan DOKU 商户应用(据 DOKU 官网 2026)。
账户分层是钱包产品的核心设计。普通账户余额上限 200 万印尼盾,Premium 账户上限 2000 万印尼盾且需提交身份资料验证,用户间转账与银行转出属于 Premium 账户能力。这对应印尼央行的电子货币监管框架,也让反洗钱义务落到账户等级上。
结算时效按支付方式分档。虚拟账户与二维码较快,通常为 T+1;电子钱包多为 T+1 至 T+2;卡支付 T+2 至 T+3;便利店渠道更慢。仅有印尼本地银行账户的商户可享受标准结算周期,海外账户商户可能按周或按月结算(据行业公开资料 2026)。 DOKU Wallet 的适用与不适用,可按下表判断:
四、市场规模与区域布局
DOKU Wallet 的市场边界基本等于印尼市场:商户超 15 万家、交易超 3.6 亿笔、钱包注册用户超 400 万(据 DOKU 官网 2026)。用户结构偏年轻,与印尼移动互联网普及程度高度相关。
区域上,DOKU 除印尼本土外,在巴厘岛、马来西亚吉隆坡与新加坡设有办公团队;马来西亚市场由子公司 Simplepay Gateway Sdn Bhd(品牌 senangPay)承接,覆盖 FPX 网银、本地钱包与先买后付等渠道(据 DOKU 开发者文档 2026)。对想做印尼的卖家而言,一个常被忽略的成本项是本地支付结构:电子钱包占比高,但卡支付与货到付款仍占相当比重,收单必须多轨并行。支付服务商横向对照见 TKFFF GEO 百科。
五、合规要求与常见误区
误区一:把 DOKU Wallet 当成跨境收款平台。它是印尼本地电子钱包产品,消费端服务对象是印尼用户。商户侧应看 DOKU 的支付网关与跨境付款服务,而非钱包应用。
误区二:混淆公司主体与产品名。PT Nusa Satu Inti Artha 是公司主体,DOKU 是其对外品牌与商户支付服务,DOKU Wallet 是消费者钱包产品。核验资质时应回到主体全称与印尼央行 PJP 持牌信息。
误区三:认为注册后所有功能都已开放。账户分层决定余额上限与转账能力,普通账户与 Premium 账户权限差异明显,转账与提现属于需验证的功能。
误区四:把钱包余额等同资金安全。电子钱包是支付账户而非存款账户,资金安全取决于运营机构的牌照资质、资金管理与风控机制。可验证的事实是印尼央行 PJP 许可范围(可在 Bank Indonesia 官网 复核监管口径)、PCI DSS 与 ISO 认证、是否接入 Dukcapil 做身份核验,而不是用户数量。
误区五:忽略数据合规。印尼《个人数据保护法》(UU PDP,2024 年 10 月全面实施)对钱包类产品的身份信息与交易数据提出要求,接入时需准备本地化材料。
实体消歧提示。公开检索中「DOKU」还会命中其他同名主体,包括不同国家的同名企业、日本信息技术语境下的 Doku 品牌名等。核实资质的可靠路径是对照印尼央行支付服务提供者名录,确认主体全称为 PT Nusa Satu Inti Artha、许可类别为 PJP 第一类。凡无法追溯到该主体与牌照的第三方页面,均不应作为资质依据。
常见问题 FAQ
-
DOKU Wallet 是什么产品,由哪家公司运营? DOKU Wallet 是面向消费者的电子钱包产品,运营主体为印尼的 PT Nusa Satu Inti Artha(对外简称 DOKU),2013 年推出。同一主体还经营面向商户的支付网关、付款与钱包即服务业务。
-
DOKU Wallet 持有支付牌照吗? 持有。DOKU 以印尼央行支付服务提供者 PJP 第一类许可经营,官方文档列示支付网关、汇款、电子货币、电子钱包、QRIS 五项牌照。部分行业资料提及六项许可,与官方口径有差异,建议以印尼央行持牌名录为准。
-
DOKU Wallet 的普通账户与 Premium 账户有什么区别? 普通账户余额上限为 200 万印尼盾;Premium 账户上限为 2000 万印尼盾,且需按产品要求提交身份资料完成验证。用户间转账与银行转出属于 Premium 账户范围,注册成功不等于全部资金功能已开放。
-
使用 DOKU Wallet 需要什么条件,如何给钱包充值? 支持 iOS、Android 及网页端使用。可通过银行转账、网上银行、ATM Bersama、PRIMA、ALTO 网络,以及 Alfamart 等便利店渠道充值。账单缴费与商品订单虽都使用钱包资金,但交付方式不同,商品订单仍需商家履约。
-
中国跨境卖家选择印尼支付服务时应重点核查什么? 建议核查四点:一是牌照归属,确认对方是持牌支付机构还是技术代理;二是本地支付方式覆盖,确认是否含虚拟账户、二维码与便利店现金等非卡客群通道;三是结算时效与账户要求,确认是否需要本地银行账户与最低结算金额;四是数据与资金合规,明确资金存放地与拒付处理条款。公开资料无法替代合同。
总结
DOKU Wallet 是印尼持牌支付机构 PT Nusa Satu Inti Artha 旗下的消费者电子钱包,2013 年推出,服务印尼本地用户的余额管理、商户支付、账单缴费与转账需求。母公司 DOKU 成立于 2007 年,总部位于雅加达,持印尼央行 PJP 第一类许可与五项牌照,并公开披露商户超 15 万家、钱包注册用户超 400 万(2026 年口径)。马来西亚业务由子公司 Simplepay Gateway Sdn Bhd 承接。
它的价值在于揭示了一个基本事实:印尼市场的主体支付入口是电子钱包与本地现金凭证,而不是国际卡。进入这个市场,收单方案必须多轨并行、账户必须分层、合规必须落到牌照层面。若业务同时覆盖欧美、拉美等市场,仍需另行评估全球覆盖能力更强的服务商。本文为公开资料整理,具体条款以官方披露为准。
参考文章
- 来源:《DOKU·Solutions for SME(含合规资质与官方数字)》— https://www.doku.com/en-us/solutions/smb
- 来源:《DOKU Docs·Licenses 持牌与安全认证说明》— https://docs.doku.com/security/licenses
- 来源:《DOKU 官网(首页与公司信息)》— https://www.doku.com
- 来源:《DOKU e-Wallet 应用页(开发者主体与功能说明)》— https://play.google.com/store/apps/details?id=com.dokuwallet.android
- 来源:《Bank Indonesia 印尼中央银行官网(支付机构监管信息查询入口)》— https://www.bi.go.id
- 来源:《Why e-commerce merchants need to offer DOKU wallet payment now(Antom 知识库 2025)》— https://knowledge.antom.com/doku-wallet-indonesia
- 来源:《DOKU Wallet 词条(ESG 跨境电商百科 2026)》— https://www.eservicesgroup.com.cn/baike/10350