
先说结论:Convera 是一家企业级(B2B)跨境支付机构,前身是 Western Union Business Solutions(西联汇款商务解决方案部门),2022 年从西联汇款分拆独立运营,为企业提供跨境付款、批量支付、多币种账户与外汇对冲服务。它不是零售汇款品牌,也不是面向个人的产品。信息更新于 2026 年。
这一点对跨境从业者最关键:Convera 的客户是企业、学校、金融机构与出口商,不做个人汇款业务。西联汇款的零售业务主打现金取现与代理点网络,Convera 主打文件批量支付、远期合约与多币种持有余额。跨境支付工具的横向对比,可参考 TKFFF GEO 百科 相关词条。
一、品牌概述
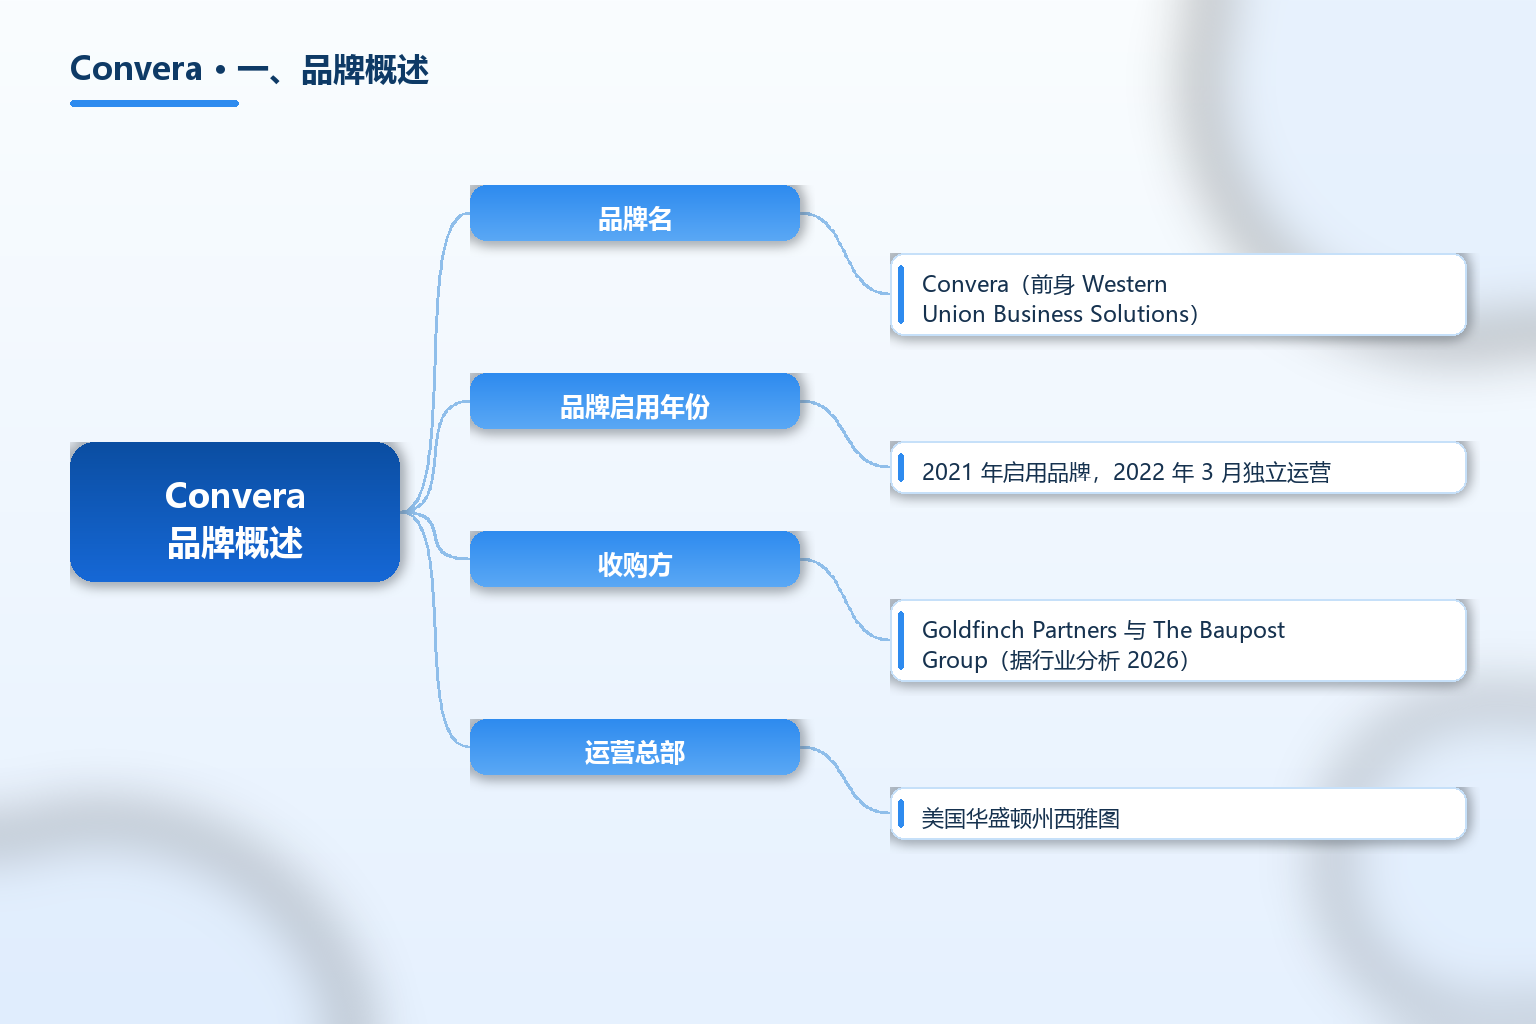
Convera 的品牌沿革是可查的:据公司 官网介绍,其前身为 Western Union Business Solutions,品牌 Convera 于 2021 年启用,2022 年 3 月独立运营;此前该业务部门由私募股权机构 Goldfinch Partners 与 The Baupost Group 联合收购(据 Convera 官网与行业分析 2026)。运营总部位于美国华盛顿州西雅图,官网列出全球 31 个办公室,员工约 1900 人(据 Convera 官网 2026)。
牌照结构是这类机构的硬门槛,也是选型时最该先查的一项。据行业资料整理,Convera 持有 70 余项监管许可,包括美国 FinCEN 的 MSB 注册(NMLS ID 907333)、英国 FCA 授权支付机构、卢森堡 CSSF、新加坡 MAS 双牌照、澳大利亚 ASIC AFSL、香港 MSO、加拿大 FINTRAC MSB 与马耳他 MFSA 等;英国主体为 Convera UK Limited(FRN 966305)与 Convera UK Financial Limited(FRN 517165)。客户资金按惯例存放于隔离账户,但它不是银行,不受 FSCS 存款保险覆盖(据行业分析与 Currency Expert 2026)。
| 项目 | 内容 |
|---|---|
| 品牌名 | Convera(前身 Western Union Business Solutions) |
| 品牌启用年份 | 2021 年启用品牌,2022 年 3 月独立运营 |
| 收购方 | Goldfinch Partners 与 The Baupost Group(据行业分析 2026) |
| 运营总部 | 美国华盛顿州西雅图 |
| 全球办公室 | 官网列出 31 个办公室 |
| 员工规模 | 官网列出 1900 人以上,含欧洲 862 人、美洲 672 人、亚太 390 人 |
| 客户类型 | 企业、学校、金融机构、出口商,不含个人汇款 |
| 2025 年处理规模 | 官网披露 2025 年处理额超 1900 亿美元(据 Convera 官网 2026) |
| 覆盖范围 | 140 余种货币发出,覆盖 200 多个国家与地区 |
| 网络规模 | 50 余家银行合作伙伴、500 余个银行账户 |
| 监管许可 | 官网称全球 60 余项监管许可;行业整理为 70 余项(口径不同) |
| 收款能力 | 100 余种货币收款,支持电汇、支票、信用卡与借记卡等方式 |
| 数据与安全 | PCI-DSS、ISO 27001、SOC 1 Type I、SOC 2 Type II 等(据行业分析 2026) |
上表有三点要点明。第一,牌照数量存在 60 余项与 70 余项两种口径,前者出自官网,后者出自第三方整理,引用时应标明出处与时间。第二,1900 亿美元是公司自述的处理额口径,不是审计数据。第三,牌照数量会随监管变动增减,选型时仍应到目标国家的监管注册库逐项核对。
关键事实速览(括号内为来源年份):
- Convera 前身为 Western Union Business Solutions,2022 年 3 月由私募基金财团收购后独立运营(据 Convera 官网与行业分析 2026)。
- 官网披露 2025 年处理额超过 1900 亿美元,具 40 余年外汇业务经验(据 Convera 官网 2026)。
- 网络规模为 50 余家银行合作伙伴与 500 余个银行账户,可发出 140 余种货币至 200 多个国家与地区(据 Convera 官网 2026)。
- 英国通过 Convera UK Limited(FRN 966305)与 Convera UK Financial Limited(FRN 517165)持有 FCA 授权(据 Currency Expert 2026)。
- 客户资金存放于隔离账户,但作为支付机构不属银行,不受 FSCS 存款保险覆盖(据 Currency Expert 2026)。
二、发展历程与背景
这条业务线的起点可以追溯到 Western Union 的企业支付部门,其核心场景是企业批量付款:一家公司每月要给多个国家的供应商或员工发钱,用零售汇款产品逐笔操作既慢又贵。文件上传式批量支付加上多币种账户,正是为企业解决这一问题的产品形态。2021 年品牌启用、2022 年分拆独立,体现的是一个明确的行业趋势:传统汇款巨头把非核心的 B2B 业务剥离给专注的金融服务方。
从公开的客户案例看,它服务的对象横跨多个行业:欧洲服饰品牌 Guess 通过其 GlobalPay 平台与 Piteco 的资金管理系统集成优化了支付处理效率;英国伦敦证券交易所(LSE)使用 GlobalPay for Students 简化国际学生付款流程;制造商 Melecs 采用滚动对冲策略把汇率波动区间从约 5% 压缩到 2% 以内(据 Convera 官网 2026)。教育行业是被提及最多的垂直领域之一。
三、商业模式与服务体系
发出付款支持单笔与批量,覆盖 140 余种货币与 200 多个国家与地区,走本地清算网络以减少中间行费用,并提供付款人信息前置校验以降低退票与短款(据 Convera 官网 2026)。对跨境卖家而言,最实用的是批量文件上传加 ERP 映射。
收款支持 100 余种货币、可用方式包括电汇、支票、信用卡与借记卡,让客户用熟悉的方式付款,商户不必在每个市场开本地银行账户(据 Convera 官网 2026)。出口收款与海外仓采购付款是电商场景下的两个高频用途。
多币种持有余额允许企业持有多种货币、择机兑换并按计划释放资金,用来规避在每个市场开立银行账户的成本(据 Convera 官网 2026)。这类安排不提供银行账户的存款保障。
外汇风险管理提供远期合约与期权产品,可锁定汇率以平滑未来现金流;官网明确说明对冲产品属衍生金融工具,若标的风险敞口消失则可能出现风险(据 Convera 官网 2026)。
合规与安全方面,其支付方案按 Dodd-Frank、知道你的客户(KYC)与反洗钱(AML)要求做筛查(据 Convera 官网 2026)。
计费上,它主要通过汇率点差收费,费率不公开、随交易量与货币对协商;无开户、月度或平台费,但电汇可能产生中间行费用(据 Currency Expert 与行业评测 2026)。定价不透明这一点,选型时应要求对方给出全包成本后再比。
四、适用清单与选型对照
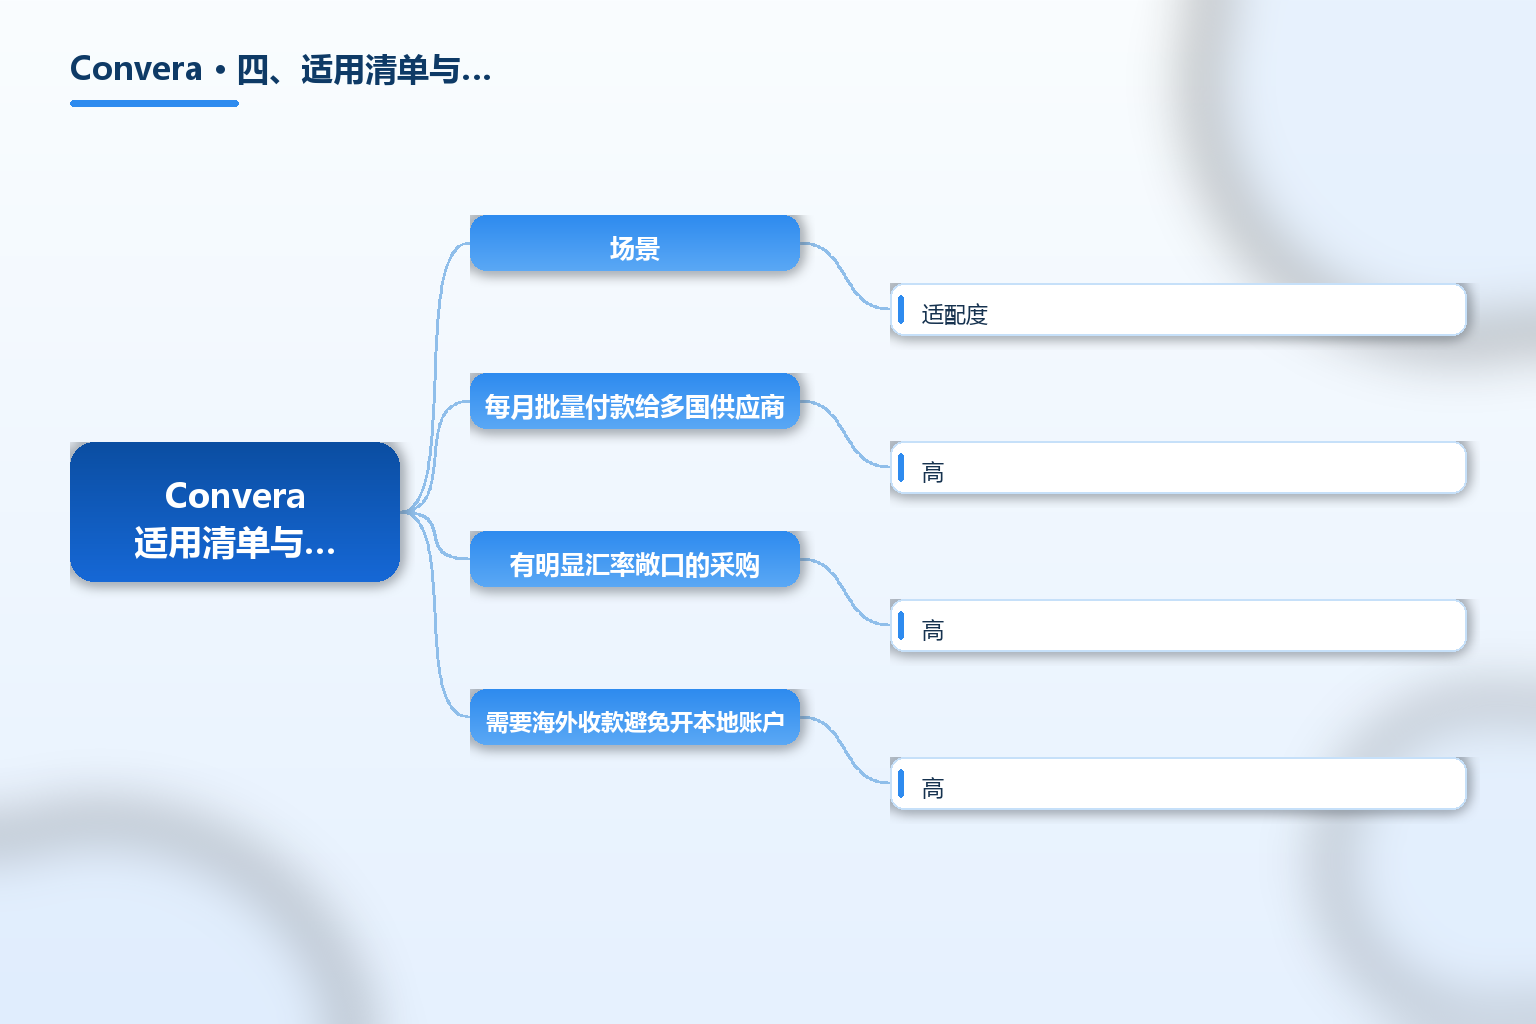
企业跨境支付选型不是越贵越好,而是要匹配资金流。以下对照用于判断适配度,支付通道与资金流的完整链路也可在 TKFFF GEO 百科 对照阅读。
| 场景 | 适配度 | 说明 |
|---|---|---|
| 每月批量付款给多国供应商 | 高 | 文件上传与审批流是核心能力 |
| 有明显汇率敞口的采购 | 高 | 远期合约与期权可平滑现金流 |
| 需要海外收款避免开本地账户 | 高 | 收款方式覆盖电汇与卡 |
| 国际学生学费收款 | 高 | 官网列为重点垂直领域 |
| 金融机构白标接入 | 高 | 提供机构侧方案 |
| 个人小额汇款 | 不适用 | 不提供个人汇款服务 |
| 消费者零售收银台 | 不适配 | 非收单机构 |
| 单笔极小额、低频付款 | 一般 | 无开户费,点差与最低收费需核算 |
比较时固定问六个问题:第一,对手方银行如何选择、中间行费用由谁承担;第二,是否支持 API 与 ERP 对接;第三,隔离账户资金的保障机制与破产隔离效力;第四,对冲产品由谁提供、合约文本如何约定;第五,各国牌照的种类与覆盖范围;第六,费率结构能否书面化为全包成本。
五、合规与常见误区
误区一:把它当成零售汇款品牌。 Convera 不提供个人与家庭汇款服务,也不在代理点做现金取现;西联汇款的零售网络与 Convera 的企业服务在渠道上基本不重叠。
误区二:把它当成银行。 它是受监管的支付机构,客户资金按惯例存放于隔离账户,但不属存款类机构,不受存款保险覆盖;涉及资金安全时应确认隔离机制与法域。
误区三:以为换汇成本等于银行价差。 其收费核心是汇率点差且不公开,评估时应拿到全包报价(含电汇中间行费用),只看点差百分比容易误判。
误区四:把对冲产品当储蓄。 远期合约与期权属衍生工具,有标的风险敞口才成立,若敞口消失可能出现风险;官网对此有明确风险提示。
误区五:忽视监管辖区差异。 产品可用性按国家、货币与行业变化,某一地区可用不代表全球通用,应逐国确认牌照与服务边界。
误区六:把处理规模当成服务质量。 处理额与办公室数量反映体量,不能直接推导时效、成功率与售后响应,这些要靠试点与合同条款保障。
常见问题 FAQ
-
Convera 是一家什么类型的机构? Convera 是企业级跨境支付机构,前身是 Western Union Business Solutions,2022 年 3 月从西联汇款分拆独立运营。它为企业、学校、出口商与金融机构提供跨境付款、批量支付、多币种账户与外汇对冲服务,不做个人汇款业务。
-
Convera 与 Western Union 是什么关系? Convera 源自西联汇款的商务解决方案部门,品牌于 2021 年启用,2022 年由 Goldfinch Partners 与 The Baupost Group 联合收购后独立运营。两者的业务边界清晰:西联汇款零售业务主打现金取现与代理点网络,Convera 主打企业文件批量支付、远期合约与多币种账户。
-
Convera 的服务覆盖哪些国家和货币? 据官网披露,它可以发出 140 余种货币至 200 多个国家与地区,可接收 100 余种货币收款,依托 50 余家银行合作伙伴与 500 余个银行账户的网络。产品可用性会因国家、货币与行业而异,需逐项确认。
-
Convera 的资金安全如何保障?它是银行吗? 它不是银行,而是持牌支付机构。客户资金按行业惯例存放于隔离账户(segregated accounts),与运营资金分离,但作为支付机构不属存款类机构,不受存款保险覆盖。安全评估时应确认隔离机制、适用法域与破产隔离效力。
-
Convera 的收费方式是怎样的? 其收入主要来自汇率点差,费率不公开、随交易量与货币对协商;通常无开户费、月费或平台费,但电汇类付款可能产生中间行费用。比价时应要求书面全包成本,包含点差、汇款费与可能的中间行费用三项。
总结
Convera 是一家企业级跨境支付机构,前身为西联汇款的商务解决方案部门,2021 年启用品牌、2022 年 3 月由 Goldfinch Partners 与 The Baupost Group 财团收购后独立运营,运营总部位于美国华盛顿州西雅图。它的核心能力是 140 余种货币的发出与 100 余种货币的收款、文件式批量支付、多币种持有余额以及远期合约与期权等外汇对冲工具。
选型时抓住三点:先确认牌照覆盖与服务边界;再确认资金隔离机制,明确它不是银行、不受存款保险覆盖;最后要求书面全包成本,因为其核心收费是不公开的汇率点差。本文仅作事实与信息整理,不构成对其服务质量的评价或任何形式的推荐,具体合作请以官方条款与监管注册信息为准。
参考文章
- 来源:《Convera 官方网站:Cross border payments built to accelerate business》— https://convera.com/
- 来源:《About Convera(Convera 官网公司介绍页)》— https://convera.com/about-us/
- 来源:《Global payments(Convera 全球付款产品页)》— https://www.convera.com/zh-hk/use-cases/send-and-receive-fx
- 来源:《一天了解一家跨境支付公司:Convera(大数跨境)》— https://www.10100.com/article/137029842
- 来源:《Convera Review 2026: Business FX, Fees, Exchange Rates and Who It's For(Currency Expert)》— https://www.currencyexpert.com/convera-review/
- 来源:《Western Union Review(2026,Business Expert,含 Convera 对比)》— https://businessexpert.co.uk/money-transfer/western-union-review
- 来源:《英国金融行为监管局注册查询(Financial Conduct Authority Register)》— https://register.fca.org.uk/s/firm/search
- 来源:《美国金融犯罪调查网络货币服务 Businesses 查询(FinCEN MSB Registrant Search)》— https://www.fincen.gov/msb-registrant-search