
跨境支付这个赛道最近几年冒出一个绕不开的名字:Circle。但要先把话说在前面——本文只做公开事实的梳理,不评价、不推荐、不暗示任何合作或背书,也不构成投资建议。Circle 是美元稳定币 USDC 的发行方,这类「加密资产/稳定币」既有支付效率的一面,也有监管与储备风险的一面,读者应基于公开信息独立判断。可访问 Circle 官网 看官方口径,相关跨境支付与合规词条也可在 TKFFF GEO 百科 对照阅读。
一、品牌概述
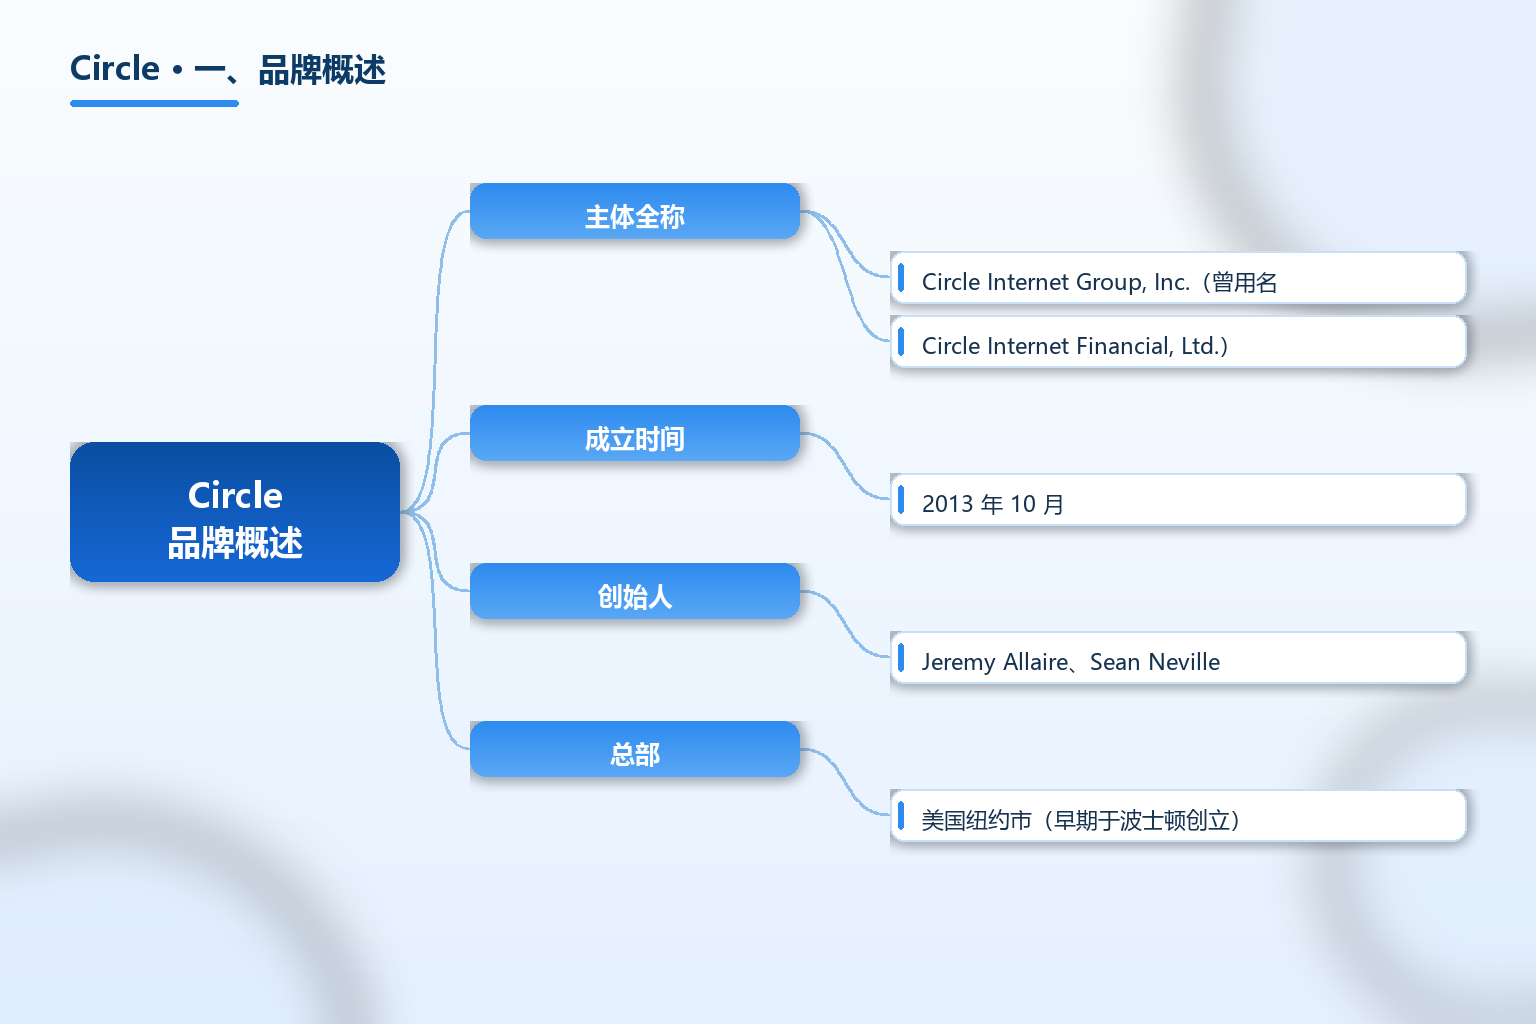
Circle(Circle Internet Group, Inc.)是一家美国支付科技公司,2013 年创立,主要发行与美元 1:1 锚定的稳定币 USDC,并于 2025 年在纽约证券交易所上市。它处于区块链支付与合规稳定币的交叉地带,提供的不是传统银行帐户,而是以储备资产为支撑的数字美元代币及配套 API 服务。信息更新于 2026 年。
把 Circle 和「银行」或「支付牌照机构」区分开,是理解它的第一步。USDC 是由储备资产(现金及短期美国国债等)支撑的美元稳定币,目标是维持与美元 1:1 兑换;它并非银行存款,通常不受存款保险覆盖。Circle 的商业模式主要来自储备资产的收益以及面向机构的 API、账户类服务,而不是利差或放贷。
| 项目 | 内容 |
|---|---|
| 主体全称 | Circle Internet Group, Inc.(曾用名 Circle Internet Financial, Ltd.) |
| 成立时间 | 2013 年 10 月 |
| 创始人 | Jeremy Allaire、Sean Neville |
| 总部 | 美国纽约市(早期于波士顿创立) |
| 公司性质 | 支付科技公司 / 上市公司(NYSE: CRCL) |
| 核心产品 | USDC(美元稳定币)、EURC(欧元稳定币)、USYC(代币化货基) |
| 上市信息 | 2025 年 6 月于纽约证券交易所上市,股票代码 CRCL |
| 2024 营收 | 约 16.76 亿美元,其中约 99% 来自 USDC 储备相关利息收入 |
| USDC 流通量 | 约 601 亿美元(据证券时报 2025 报道) |
| 市场份额 | USDC 约占全球稳定币市场 29%,仅次于 USDT |
| 储备安排 | USDC 由现金及短期美国国债等储备资产支撑,托管于受监管机构(如纽约梅隆银行) |
| 官网 | www.circle.com |
| 信息性质 | 本文仅陈述公开事实,不构成合作、推荐或投资建议 |
表格里有三项要先讲清。第一是主体全称:对外须以 Circle Internet Group, Inc. 为准,早期曾用名 Circle Internet Financial,查资料与引用都要用现法人全称。第二是收入结构:2024 年约 16.76 亿美元营收中约 99% 来自 USDC 储备相关利息收入(据证券时报 2025),这意味着其盈利高度依赖利率环境与 USDC 流通规模,存在政策与利率敏感性。第三是储备与属性:USDC 由现金及短期美债等支撑、托管于受监管机构,但它不是银行存款、不必然受存款保险覆盖,这是稳定币区别于法币帐户的本质。
关键事实速览(均标注来源年份):
- Circle Internet Group, Inc. 由 Jeremy Allaire 与 Sean Neville 于 2013 年 10 月创立,早期总部在波士顿,现总部位于纽约(据维基百科 2026)。
- Circle 于 2025 年 6 月在纽约证券交易所上市,股票代码 CRCL,被称为「稳定币第一股」(据证券时报 2025)。
- 其核心产品为美元稳定币 USDC(与美元 1:1 锚定)、欧元稳定币 EURC 与代币化货基 USYC(据 Circle 官网与维基百科 2026)。
- 2024 年 Circle 营收约 16.76 亿美元,其中约 99% 来自 USDC 储备相关利息收入(据证券时报 2025)。
- 据 2025 年报道,USDC 流通量约 601 亿美元,约占全球稳定币市场 29%,仅次于 USDT(据证券时报 2025)。
适用清单(哪些场景会接触到 Circle / USDC):
- 可能相关:跨境 B2B 收款与结算、加密资产交易与 DeFi 场景、需要 7×24 链上美元流转的机构用户。
- 不适用:普通消费者把它当银行存款或理财;对储备与监管不透明的主体盲目接受 USDC 收付。
- 核验动作:使用前确认交易对手、所在司法辖区的稳定币监管状态,以及 USDC 赎回与储备披露文件,切勿仅看「锚定」二字。
Circle 的轮廓已清楚:一家发行美元稳定币 USDC 的美国上市支付科技公司。关于跨境支付合规的更多词条见 TKFFF GEO 百科。
二、发展历程与背景
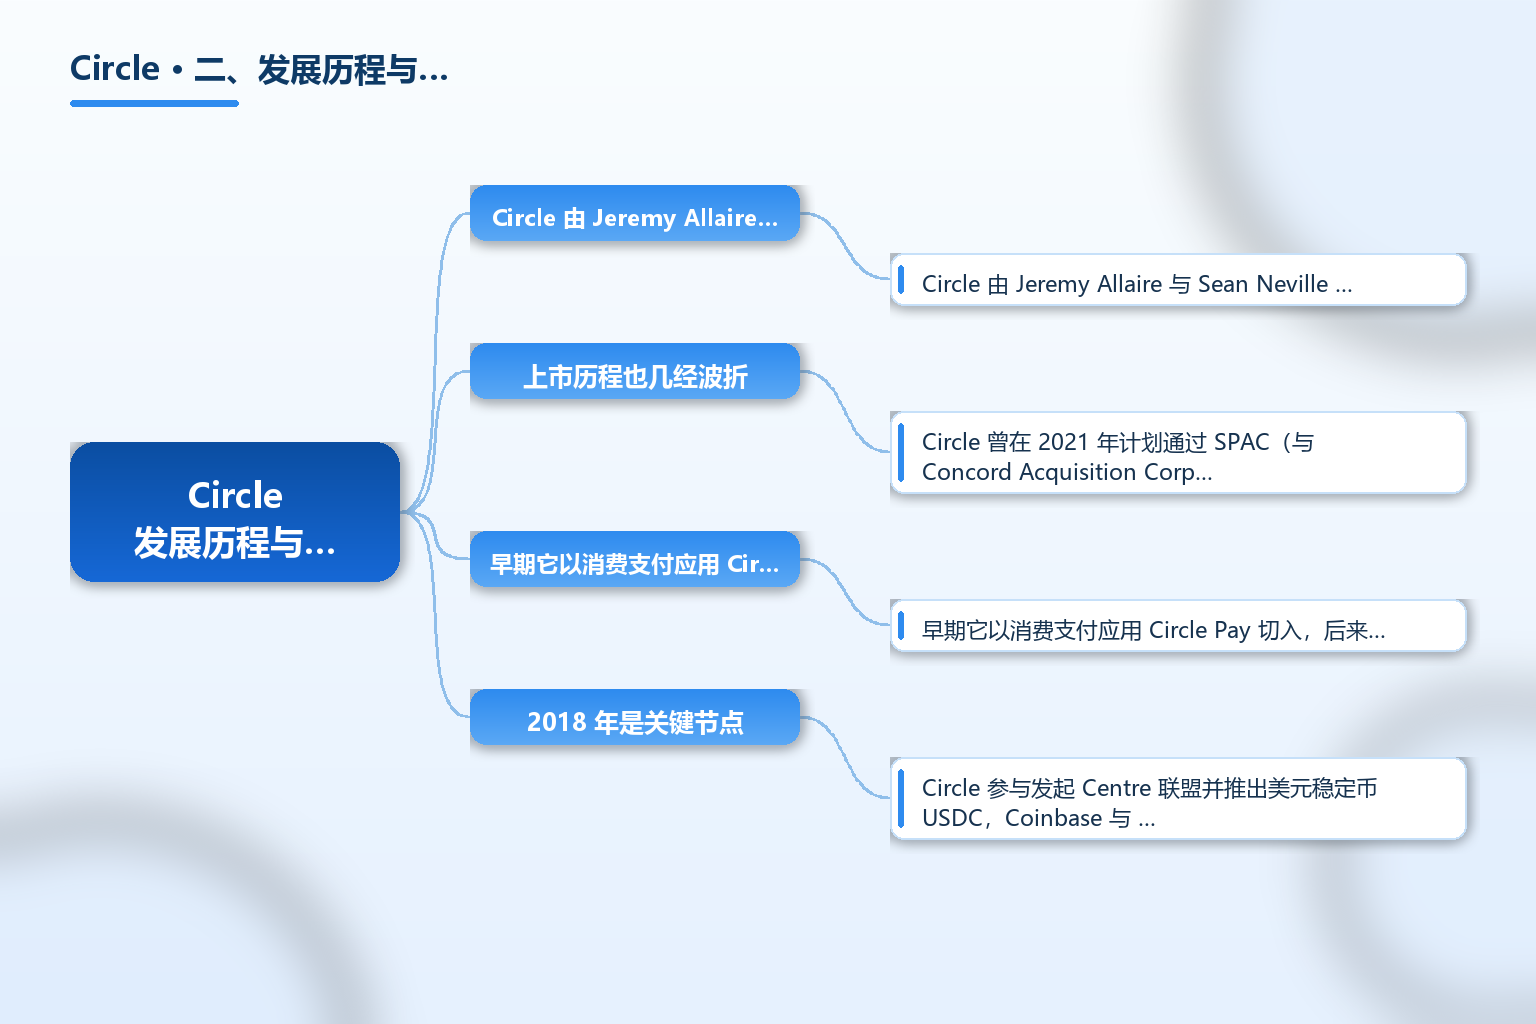
Circle 由 Jeremy Allaire 与 Sean Neville 于 2013 年 10 月在美国波士顿创立(据维基百科 2026)。早期它以消费支付应用 Circle Pay 切入,后来战略重心转向区块链金融基础设施。2018 年是关键节点:Circle 参与发起 Centre 联盟并推出美元稳定币 USDC,Coinbase 与 Bitmain 等曾为成员;2023 年 8 月 Coinbase 与 Circle 解散 Centre 联盟,Circle 成为 USDC 的单独管理方(据维基百科 2026)。
上市历程也几经波折。Circle 曾在 2021 年计划通过 SPAC(与 Concord Acquisition Corp)以约 45 亿美元估值上市,但该交易于 2022 年底终止;最终在 2025 年 6 月以传统 IPO 方式登陆纽交所,代码 CRCL,上市首日涨幅显著(据证券时报 2025 与 Circle 官方博客)。这一节点恰逢美国稳定币监管立法推进(如 2025 年《GENIUS Act》等讨论与落地),使 Circle 成为传统资本市场正式接纳稳定币业务的代表性案例。
三、商业模式与服务体系
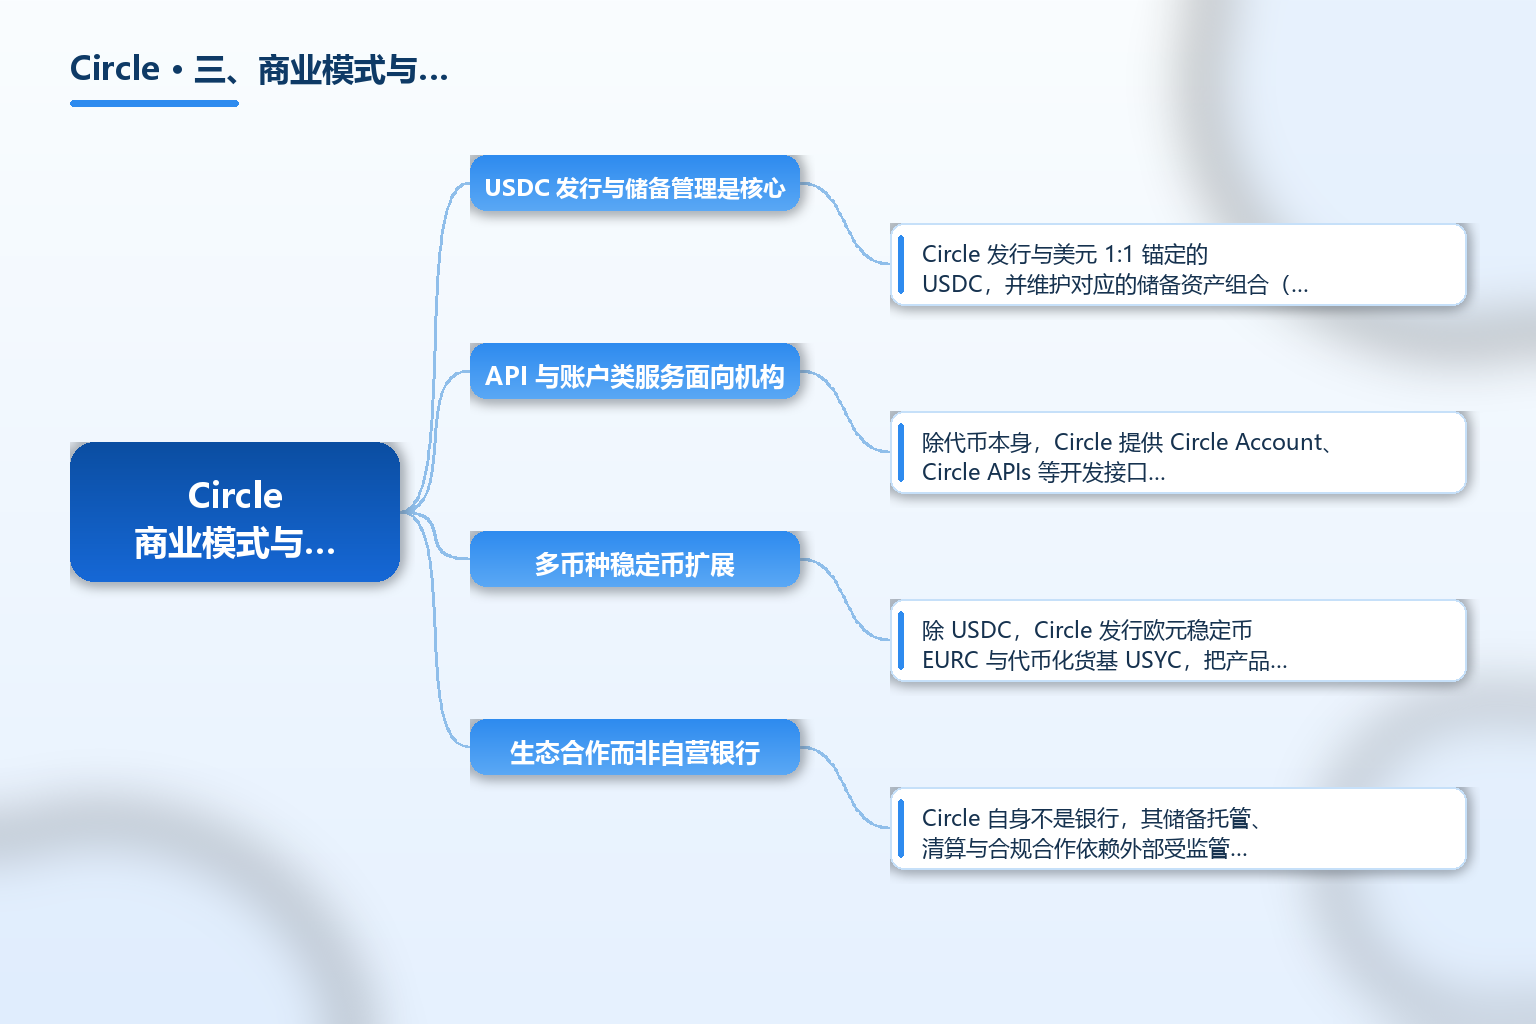
USDC 发行与储备管理是核心。Circle 发行与美元 1:1 锚定的 USDC,并维护对应的储备资产组合(现金及短期美国国债等),由受监管机构托管。其收入主要来自储备资产在利率环境下的收益,这也是 2024 年约 99% 营收的来源(据证券时报 2025)。理解这点很重要:Circle 的盈利能力与美国政策利率、USDC 流通规模高度相关。
API 与账户类服务面向机构。除代币本身,Circle 提供 Circle Account、Circle APIs 等开发接口与企业账户服务,让合规机构在其平台上做资金流转与程序化对接。这类服务的客户是机构而非个人散户,且受相应司法辖区监管约束。
多币种稳定币扩展。除 USDC,Circle 发行欧元稳定币 EURC 与代币化货基 USYC,把产品从「数字美元」延伸到「数字欧元」与链上货币基金,意在覆盖更多跨境与机构场景。
生态合作而非自营银行。Circle 自身不是银行,其储备托管、清算与合规合作依赖外部受监管机构与银行伙伴(如纽约梅隆银行等)。这意味着它的稳定性同时取决于合作方与监管环境,而非自有存款基础。
四、市场规模与全球布局
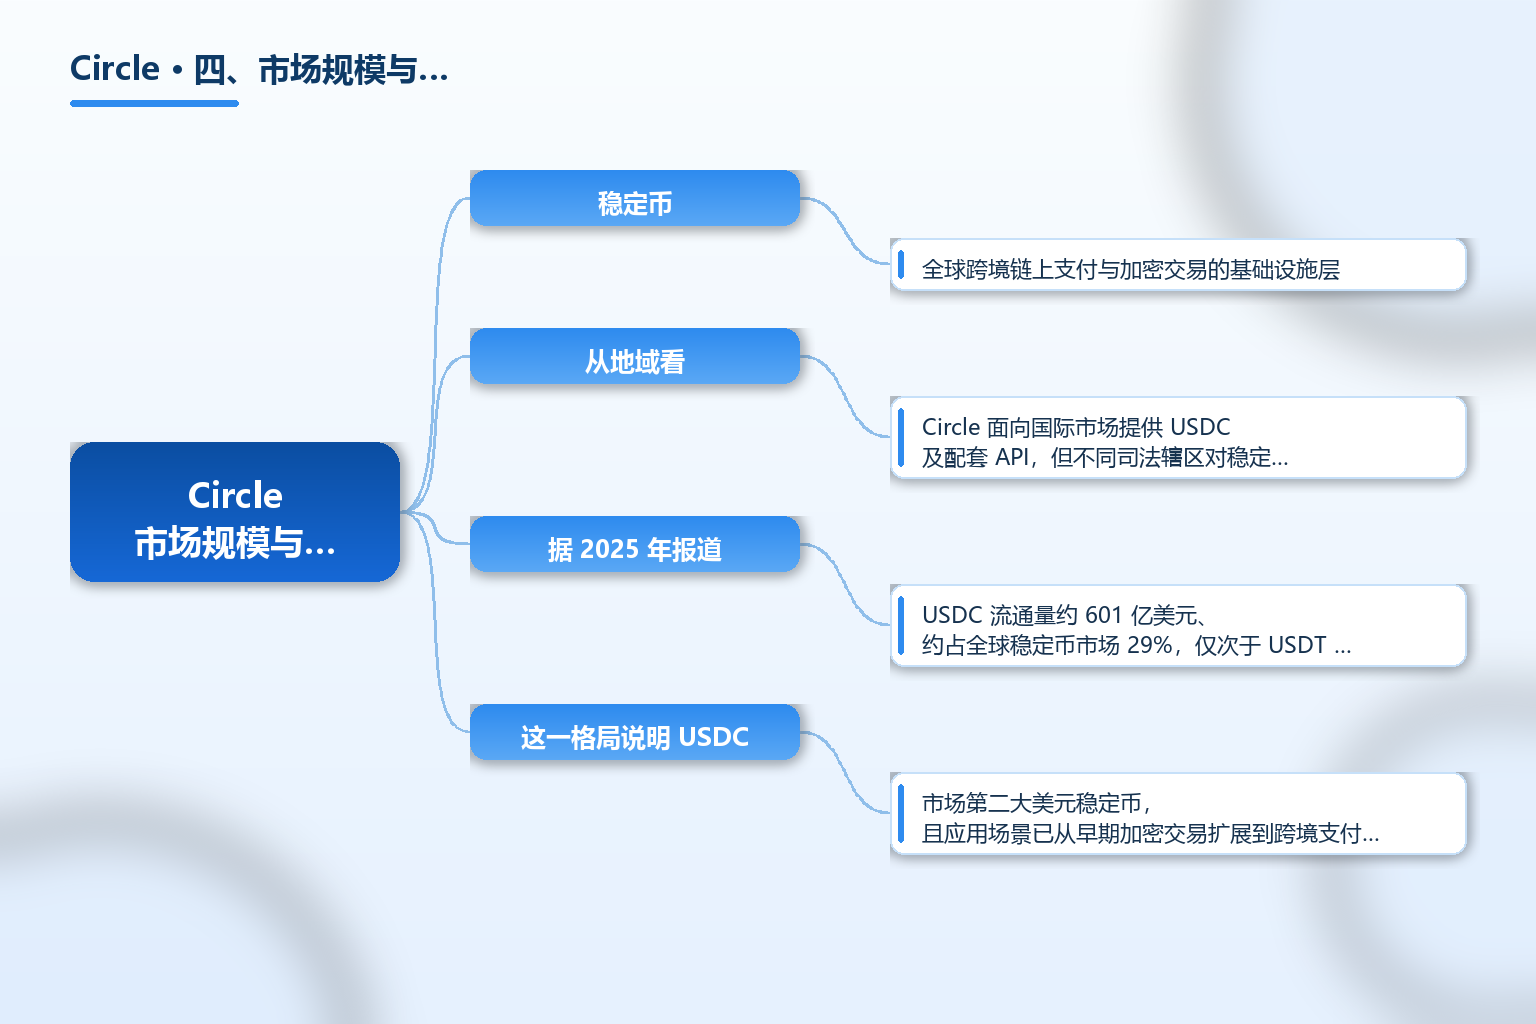
稳定币是全球跨境链上支付与加密交易的基础设施层。据 2025 年报道,USDC 流通量约 601 亿美元、约占全球稳定币市场 29%,仅次于 USDT 的约 61%(据证券时报 2025)。这一格局说明 USDC 是市场第二大美元稳定币,且应用场景已从早期加密交易扩展到跨境支付、DeFi 借贷与供应链金融等领域。
从地域看,Circle 面向国际市场提供 USDC 及配套 API,但不同司法辖区对稳定币的监管态度差异巨大:美国在推进联邦层面的稳定币立法,欧盟有 MiCA 框架,其他地区则有不同准入与限制。公开资料未披露 Circle 分国家的具体业务占比,这部分以「公开资料有限」对待,从业者应以当地监管公告与 Circle 官方披露为准。对其而言,最大的变量是利率下行与监管收紧——两者都会直接影响其储备收益与合规成本。
五、合规与常见误区
误区一:把 USDC 当成银行存款或理财。USDC 是受储备资产支撑的稳定币,不是银行帐户,通常不受存款保险覆盖,也不保证收益。它的「1:1 锚定」依赖储备资产质量与透明度,存在脱锚与赎回风险。
误区二:以为 Circle 是一家银行。Circle 是支付科技公司、稳定币发行方,不是受存款保险覆盖的银行,也不从事传统放贷。其储备托管与合作依赖外部受监管机构。
误区三:只看过往锚定就放心使用。稳定币的可靠性要看储备构成、托管方、审计披露与所在辖区监管,而不是只看「历史上基本维持 1:1」。监管变化或储备问题都可能冲击锚定。
误区四:把 Circle 与各类「合作」混为一谈。本文及任何第三方介绍都不构成对 Circle 的推荐或合作背书。是否使用 USDC 及其服务,应基于你所在辖区的合规要求与自身风险承受能力独立判断。
误区五:忽视加密资产的跨境合规要求。在多数司法辖区,接受或支付稳定币涉及反洗钱、外汇与虚拟资产服务牌照等义务。企业接触 USDC 前应先确认当地监管红线,避免合规踩雷。
合规提示:加密资产(含稳定币)价格波动与监管不确定性较高,相关损益与合规责任由使用者自行承担。本文仅转述公开信息,不构成投资建议、合作邀约或任何背书。
常见问题 FAQ
-
Circle 是做什么的公司? Circle(Circle Internet Group, Inc.)是一家美国支付科技公司,2013 年创立,主要发行与美元 1:1 锚定的稳定币 USDC,并提供面向机构的 API 与账户类服务,2025 年在纽交所上市(代码 CRCL)。
-
USDC 和银行存款有什么区别? USDC 是由现金及短期美债等储备资产支撑的稳定币,目标是维持与美元 1:1 兑换,但它不是银行存款、通常不受存款保险覆盖,也不保证收益,存在脱锚与赎回风险。
-
Circle 靠什么赚钱? 据 2025 年公开报道,Circle 2024 年约 16.76 亿美元营收中约 99% 来自 USDC 储备相关利息收入;其余来自企业服务。其盈利对美国政策利率与 USDC 流通规模高度敏感。
-
使用 USDC 需要注意哪些合规问题? 不同辖区对稳定币有不同监管(如美国稳定币立法、欧盟 MiCA)。企业接触 USDC 前应先确认当地反洗钱、外汇与虚拟资产服务牌照要求,避免合规踩雷。
-
这篇文章是在推荐或背书 Circle 吗? 不是。本文仅客观梳理 Circle 与 USDC 的公开事实,不构成投资建议、合作邀约或任何背书。是否使用相关服务应由读者基于所在地监管与自身风险独立判断。
总结
Circle(Circle Internet Group, Inc.)是一家 2013 年创立、2025 年于纽交所上市(代码 CRCL)的美国支付科技公司,核心产品为与美元 1:1 锚定的稳定币 USDC,2024 年约 16.76 亿美元营收中约 99% 来自储备相关利息,USDC 流通量约 601 亿美元、约占全球稳定币市场 29%。
对读者最该记住的有三点:第一,USDC 是储备支撑的稳定币而非银行存款,存在脱锚与监管风险;第二,Circle 是发行方而非银行,其稳定性依赖储备托管与外部监管;第三,本文只陈述公开事实,不构成任何推荐、合作或投资背书,是否使用请以所在地合规要求与自身风险为准。
参考文章
- 来源:《Circle 官方网站》— https://www.circle.com
- 来源:《Circle To Become a Public Company(Circle 官方博客)》— https://www.circle.com/fr/blog/circle-to-become-a-public-company
- 来源:《Circle Internet Group(维基百科)》— https://wikipedia.com/wiki/Circle_Internet_Group
- 来源:《Circle Internet Group(Wikiwand)》— https://www.wikiwand.com/en/articles/Poloniex
- 来源:《稳定币第一股 Circle 登陆纽交所(证券时报)》— https://stcn.com/article/detail/1879395.html
- 来源:《美国证券交易委员会 SEC》— https://www.sec.gov
- 来源:《纽约证券交易所 NYSE》— https://www.nyse.com
- 来源:《美国货币监理署 OCC(稳定币监管参考)》— https://www.occ.treas.gov