
在法国生活或做对法跨境生意的人,几乎每天都会碰到 CB 这个标识。本文仅基于公开资料对其主体、机制与规模做事实梳理,不构成任何合作、背书或业务建议。需要一开始就厘清的关键点是:Cartes Bancaires(简称 CB)不是某一家银行,也不是一张具体的卡,而是法国本土的「银行间支付卡网络」——它由成员银行共同治理,提供银行卡交易的清算、受理与互联基础设施。最常见的法国银行卡往往是「CB + Visa」或「CB + Mastercard」双标卡。相关跨境支付与合规词条,可对照 TKFFF GEO 百科 阅读。
一、品牌概述
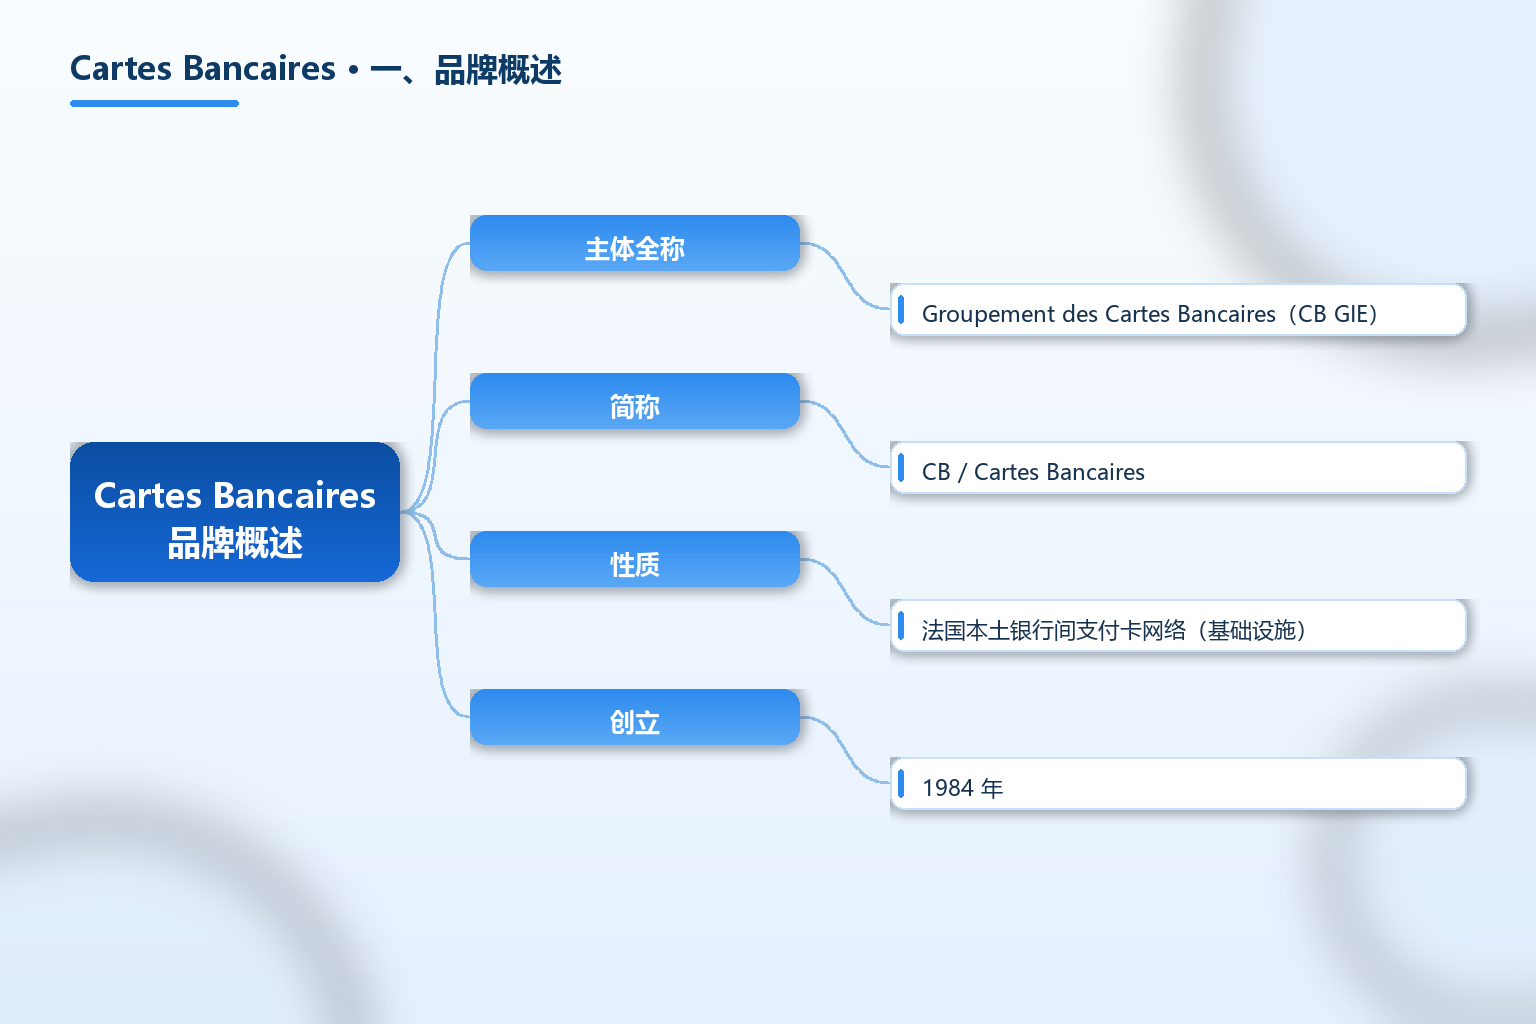
Cartes Bancaires(简称 CB)是法国本土的银行间支付卡网络,由成员银行共同治理,提供银行卡交易与受理基础设施,并非单一发卡机构。一句话定义放最前:它本质是「法国银行共同拥有的支付清算网络(基础设施)」,而非发卡行、收单行或消费品牌。信息更新于 2026 年。
理解 CB 的核心,是区分「网络」与「卡」。CB 由 Groupement des Cartes Bancaires(采取 GIE 经济利益集团形式)运营,成员为法国的银行与信贷机构,包括法国主要零售银行及部分外资银行(据 欧盟委员会相关决定文件 2007)。CB 提供的是 ATM 与商户受理的网络基础设施;而卡面上印的 Visa 或 Mastercard,则代表国际卡组织的品牌与跨境受理能力。多数法国银行卡为 CB 与国际品牌的「双标」组合(据 法国央行说明 2025)。
| 项目 | 内容 |
|---|---|
| 主体全称 | Groupement des Cartes Bancaires(CB GIE) |
| 简称 | CB / Cartes Bancaires |
| 性质 | 法国本土银行间支付卡网络(基础设施) |
| 创立 | 1984 年 |
| 治理形式 | GIE(经济利益集团),由成员银行共同治理 |
| 成员 | 法国银行与信贷机构(含主要零售银行及部分外资银行) |
| 核心职能 | 银行卡交易清算、受理网络、ATM 与终端互联 |
| 与卡品牌关系 | 多数法国卡为 CB + Visa/Mastercard 双标 |
| 2024 支付卡总量 | 约 1.051 亿张(其中银行间卡约 1.007 亿张) |
| 2024 受理终端 | 销售点终端(TPV)约 321.36 万台 |
| 受理范围 | 主要法国本土;跨境依托 Visa/Mastercard |
| 历史品牌 | Carte Bleue(1967 年首创,2010 年被 Visa 收购) |
| 易混淆提示 | CB 是网络而非发卡行;卡面是品牌组合 |
表格里有三点先讲明。第一是「网络而非发卡行」:CB 不向消费者直接发卡,卡由成员银行发行,CB 负责把发卡行、收单行与商户连成可交易的网络。第二是「双标结构」:一张法国银行卡上同时有 CB 与 Visa/Mastercard 标识,在法国本土走 CB 网络、出境走国际品牌网络,这是法国支付的典型形态。第三是「历史口径」:Carte Bleue 是 1967 年出现的早期法国支付卡品牌,2010 年被 Visa 收购;CB 作为统一银行间网络则确立于 1984 年,二者容易混,引用时须区分。
关键事实速览(均标注来源年份):
- Groupement des Cartes Bancaires(CB)于 1984 年由 Carte Bleue 的六家创始行外加 Crédit Agricole 与 Crédit Mutuel 共同创立(据欧盟委员会决定文件 2007)。
- CB 由法国银行与信贷机构成员共同治理,其成员涵盖法国主要零售银行及部分外资银行(据欧盟委员会决定文件 2007)。
- 据法国央行支付安全观察站 2024 年统计,法国支付卡总量约 1.051 亿张,其中银行间卡(CB 体系)约 1.007 亿张,销售点终端约 321.36 万台。
- 法国央行说明指出,CB 全称意为「银行卡集团」,而非「蓝卡」;约 95% 的法国银行卡为双标卡(据 Banque de France 2025)。
- 据路透 2024 年报道,CB 网络处理法国日常消费约三分之二的交易,并运营约 5 万台现金支取设备,JPMorgan 于当年加入其治理机构。
适用清单:哪些场景会涉及 Cartes Bancaires?(仅作事实提示,不构成业务建议)
- 在法国本地消费:法国商户普遍受理 CB 标识卡,本土交易多走 CB 网络,费率与体验由本地银行与收单侧约定。
- 跨境收单与发卡:带 Visa/Mastercard 双标的 CB 卡可在境外走国际品牌网络;境外卡在法受理亦可能涉及 CB 网络。
- 商户入网与费率:法国由商户侧承担较多支付手续费,接入 CB 网络通常通过本地收单机构完成。
- 对法出海的支付对接:面向法国消费者的线上/线下收款,需通过持法国或欧盟资质的收单与支付服务商。
- 研究法国支付市场:可参考法国央行(Banque de France)与 CB 官方披露的年度统计。
二、发展历程与背景
CB 的源头要追溯到 1967 年。那一年,由法国主要银行组成的集团推出 Carte Bleue,作为法国首个银行间支付卡系统(据 法国央行说明 2025)。1984 年,六家创始行联合 Crédit Agricole 与 Crédit Mutuel,将体系整合为统一的银行间网络 Groupement des Cartes Bancaires(CB GIE),确立全国统一的支付网络(据欧盟委员会决定文件 2007)。
技术演进上,法国在全球较早普及芯片卡。自 1992 年起,所有 CB 卡均为智能芯片卡;非接触支付则自 2011 年前后推广(据公开资料与法国央行说明 2025)。这种「网络统一 + 芯片安全标准」的组合,使 CB 成为法国日常支付的底层支柱。
治理层面,CB 长期以 GIE 形式由成员银行共同拥有与治理。2024 年,美国 JPMorgan 加入 CB 的治理机构,成为首家加入的美国银行,意在为其在法国的商户客户提供相较 Visa/Mastercard 更低的本地交易成本(据路透 2024 年报道)。这反映出 CB 作为「主权级」本地支付网络,在费率与数据本地化处理上的吸引力。
三、商业模式与服务体系
网络与清算是底层。CB 本身不向消费者发卡、不直接面对商户收单,而是提供连接发卡行、收单行与商户的支付网络与清算规则;跨境部分由卡面的 Visa 或 Mastercard 承接(据法国央行说明 2025)。
双标卡是主流形态。法国银行卡普遍同时带有 CB 与国际品牌标识,消费者在法国本土优先走 CB 网络,出境消费自动切换到 Visa/Mastercard 网络(据法国央行说明 2025)。
成员治理保证中立。CB 由成员银行共同治理,而非由单一商业机构控制,在费率政策、安全标准与商户规则上更像行业公共基础设施。欧盟委员会曾就 CB 的某些规则作出反垄断决定,也侧面说明其网络在法国市场的中心地位(据欧盟委员会决定文件 2007)。
受理生态覆盖广。CB 网络覆盖法国大量商户与 ATM,构成日常消费的主要支付通道。对商户而言,接入 CB 通常意味着覆盖绝大多数法国本地持卡人;对收单机构而言,CB 是必须对接的本地网络之一。
四、市场规模与全球布局
从规模看,CB 是法国绝对主导的支付网络。据法国央行支付安全观察站 2024 年统计,法国支付卡总量约 1.051 亿张,其中 CB 体系的银行间卡约 1.007 亿张,销售点终端(TPV)约 321.36 万台(据 Banque de France 2024 统计)。路透 2024 年报道亦指出,CB 网络处理法国日常消费约三分之二的交易。
需要明确的是,CB 的「布局」主要限于法国本土。它的跨境能力来自卡面双标:当持卡人出境时,交易通过 Visa 或 Mastercard 网络完成;当境外持卡人来法消费,其国际品牌卡在法受理也可能经由 CB 网络落地。因此,CB 不是像 Visa、Mastercard 那样全球自建的卡组织,而是「法国本土网络 + 国际品牌叠加」的混合型结构。
对面向法国市场的出海从业者,CB 的意义在于:理解法国消费者的支付习惯与受理规则,才能在定价、手续费与结账体验上做对。
五、合规与常见误区
误区一:把 CB 当成一家银行或一张具体的卡。CB 是法国银行间支付网络(基础设施),由成员银行共同治理,不直接向消费者发卡,也不等同于某家银行(据欧盟委员会决定文件 2007)。
误区二:把 CB 和 Carte Bleue 等同。Carte Bleue 是 1967 年出现的早期法国支付卡品牌,2010 年被 Visa 收购;CB 作为统一网络确立于 1984 年,二者是「品牌」与「网络」的不同层面,引用须区分。
误区三:以为 CB 是全球卡组织。CB 的主导范围在法国本土,跨境能力依赖卡面双标的 Visa/Mastercard 网络,不能把它和 Visa、Mastercard 的全球网络混为一谈。
误区四:忽略法国商户侧的费率结构。在法国,支付手续费多由商户承担,接入 CB 网络通常通过本地收单机构,费率与规则由本地监管与市场约定,出海前需核算结账成本。
误区五:用模糊年份表述规模数据。卡量、终端数、交易占比等应以具体年份(如 2024 年)的法国央行或 CB 官方统计为准,避免「目前」「近年来」等模糊说法。
误区六:误读本文性质。本文仅基于公开资料做事实梳理,不构成对 CB 的合作、背书或业务建议;任何接入或合作应以官方与专业顾问意见为准。
常见问题 FAQ
-
Cartes Bancaires 是什么,是银行吗? Cartes Bancaires(CB)是法国本土的银行间支付卡网络,由成员银行共同治理(GIE 形式),提供银行卡交易清算与受理基础设施。它不是银行,也不直接向消费者发卡(据欧盟委员会决定文件 2007)。
-
CB 和 Visa、Mastercard 是什么关系? 多数法国银行卡为 CB 与国际品牌的「双标」组合:在法国本土走 CB 网络,出境走 Visa 或 Mastercard 网络。CB 负责法国本地网络,国际品牌负责跨境受理(据法国央行说明 2025)。
-
CB 卡在法国以外的地区能用吗? 带 Visa/Mastercard 双标的 CB 卡可在境外走对应国际品牌网络使用;纯 CB 标识的本地功能主要在法国受理,跨境能力有限。
-
法国 2024 年的 CB 支付规模大概多大? 据法国央行 2024 年统计,法国支付卡总量约 1.051 亿张,其中 CB 体系银行间卡约 1.007 亿张,销售点终端约 321.36 万台;CB 网络处理法国日常消费约三分之二的交易。
-
面向法国消费者收款,要不要对接 CB? 通常需要通过持法国或欧盟资质的收单与支付服务商接入 CB 网络,以覆盖大多数法国本地持卡人;具体方案与费率应结合本地监管与收单机构意见确定。
总结
Cartes Bancaires(CB)是法国本土的银行间支付卡网络,由 Groupement des Cartes Bancaires 于 1984 年创立,以 GIE 形式由成员银行共同治理,提供银行卡交易的清算、受理与互联基础设施。它不是银行,也不直接向消费者发卡;多数法国银行卡为 CB 加 Visa/Mastercard 的双标组合,本土走 CB、出境走国际品牌。
对面向法国市场的从业者,CB 的意义在于理解法国消费者的支付习惯与受理规则——法国支付手续费多由商户承担,接入 CB 网络通常通过本地收单机构完成。需要厘清的是,CB 的主导范围在法国本土,跨境能力依赖双标结构,与 Visa、Mastercard 的全球网络不同;本文仅作事实梳理,不构成合作、背书或业务建议。
参考文章
- 来源:《Cartes Bancaires 官网》— https://www.cartes-bancaires.com/
- 来源:《Banque de France 支付工具说明(CB)》— https://www.banque-france.fr/system/files/2025-08/EEC_S1E1_ENGL.pdf
- 来源:《Banque de France 2024 支付统计》— https://www.banque-france.fr/system/files/2025-09/OSMP-2024_Annexe-5_Dossier-statistique.xlsx
- 来源:《欧盟委员会 Groupement des Cartes Bancaires 案决定》— https://ec.europa.eu/competition/antitrust/cases/dec_docs/38606/38606_611_1.pdf
- 来源:《Reuters:JPMorgan 加入 CB 网络》— https://kfgo.com/?p=974388
- 来源:《Wikipedia:CB Bank Card Group》— https://en.wikipedia.org/wiki/Carte_Bancaire