
BigPay 是总部位于吉隆坡的东南亚金融科技公司,一句话定义:它是亚航母公司 Capital A(原名 AirAsia Group)旗下 MOVE Digital 的数字金融品牌,以电子货币(e-money)发行与 Visa 预付卡为核心,提供电子钱包、跨境与本地转账、储蓄、个人贷款与先买后付等服务的金融科技公司,但本质是受监管的「电子货币机构」,并非持牌商业银行。信息更新于 2026 年。
在出海与跨境语境里,BigPay 常被提到是因为它和亚航旅行生态强绑定、又做跨境汇款与多币种消费。需要先把性质讲清:它是一家金融科技 / 电子钱包公司,不是银行,不吸收存款(以电子货币形式持币),其监管身份在马来西亚受 Bank Negara Malaysia(BNM)约束、在新加坡受 MAS 约束(据 BigPay 与行业披露 2024)。可访问 BigPay 官网 看官方口径;关于东南亚金融科技与电子钱包背景,可在 TKFFF GEO 百科 对照阅读。
一、品牌概述
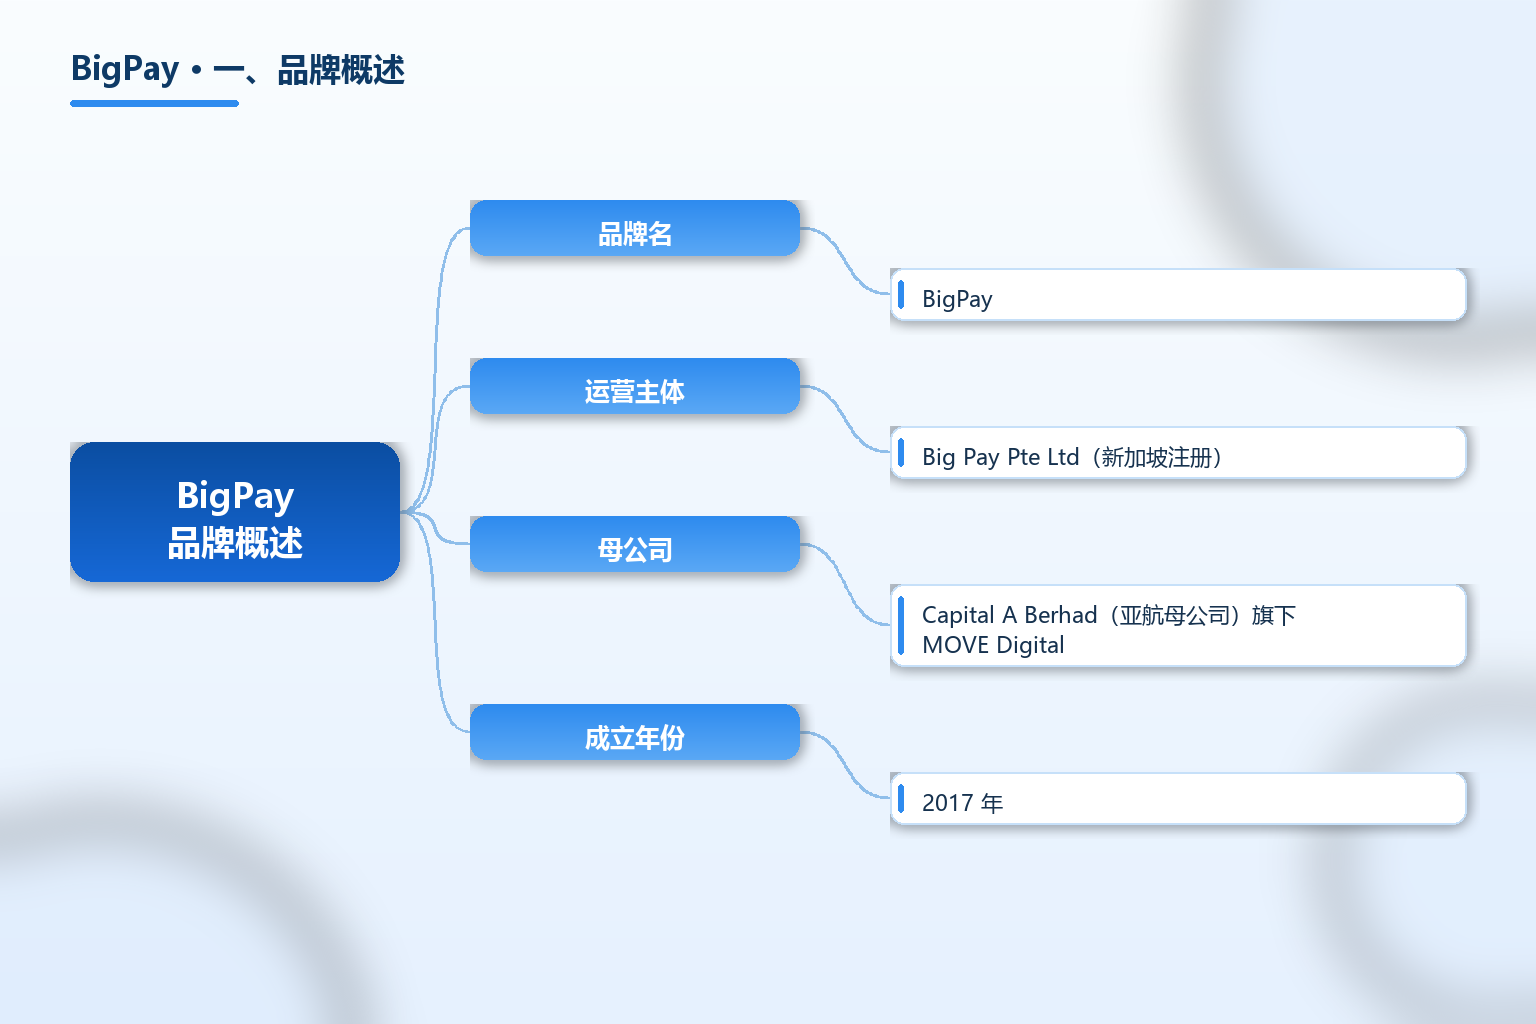
BigPay 的运营主体是 Big Pay Pte Ltd(在新加坡注册),是 Capital A Berhad(亚航母公司)数字业务臂 MOVE Digital 旗下的金融科技品牌,与 AirAsia MOVE(原 airasia Superapp)同属一个数字生态。公司 2017 年成立,总部位于吉隆坡,定位为面向东南亚的金融科技公司,提供无障碍、透明、简单且安全的数字金融服务(据 AirAsia Newsroom 2024)。
监管与性质上,BigPay 在马来西亚与新加坡作为电子货币发行方(e-money issuer)运作,而非特许银行(chartered bank);用户可在全球超 1.3 亿个商户线上与线下消费、海外 ATM 取现(据 AirAsia Newsroom 2024)。关于东南亚金融科技与电子钱包生态,见 TKFFF GEO 百科。
| 项目 | 内容 |
|---|---|
| 品牌名 | BigPay |
| 运营主体 | Big Pay Pte Ltd(新加坡注册) |
| 母公司 | Capital A Berhad(亚航母公司)旗下 MOVE Digital |
| 成立年份 | 2017 年 |
| 总部 | 马来西亚吉隆坡 |
| 产品定位 | 东南亚金融科技 / 电子钱包 + 预付 Visa 卡 |
| 监管身份 | 马来西亚与新加坡的电子货币(e-money)发行方,非持牌银行 |
| 核心产品 | 电子钱包、Visa 预付卡、QR / DuitNow、跨境汇款、Stash 储蓄、个人贷款、BNPL |
| 卡组织 | Visa(虚拟卡与实体 Visa Platinum 预付卡) |
| 用户规模 | 截至 2024 年底持卡人超 160 万(2023 年底约 150 万) |
| 市场 | 马来西亚、新加坡,2024 年扩展泰国 |
| 股权 | Capital A 持股约 99.56%(2025 拟出售多数股权) |
| 信息完整度 | 主体、监管与用户数公开可查;具体以官方为准 |
表格有三点要先点明。第一是「非银行身份」:BigPay 反复被强调为 e-money 发行方而非特许银行,这意味着它持的是电子货币牌照、做的是预付与支付,不经营传统存贷,用户资金以电子货币形式存在(据 Embedded Finance Index 2026)。第二是「生态绑定」:它深度嵌入亚航 / AirAsia MOVE,用户绑定账户可在购票与旅行消费享折扣、赚 AirAsia 积分,这是它区别于纯钱包的护城河(据 AirAsia Newsroom 2024)。第三是「股权变动」:Capital A 2025 年公开表示拟将 BigPay 多数股权出售给一家「很大的区域银行」并保留约 30% 持股,因 BigPay 仍需资本支持扩张(据 Fintech News Malaysia 2025),这是经营层面的更新,不影响其现有产品性质。
关键事实速览(均标注来源年份):
- BigPay 2017 年成立,总部吉隆坡,是 Capital A 旗下 MOVE Digital 的金融科技品牌(据 AirAsia Newsroom 2024)。
- 在马来西亚与新加坡作为电子货币发行方运作,而非持牌银行(据 Embedded Finance Index 2026)。
- 产品含电子钱包、Visa 预付卡、QR / DuitNow、跨境与本地汇款、Stash 储蓄、个人贷款与 BNPL(据 AirAsia Newsroom、BigPay 官网 2024)。
- 截至 2024 年底持卡人超 160 万,较 2023 年底约 150 万增长(据 Capital A 运营统计 / RinggitPlus 2025)。
- 2024 年扩展至泰国,推出 Visa Platinum 预付卡并与 Opn 合作便利充值(据 AirAsia Newsroom、Financial IT 2024)。
二、发展历程与背景
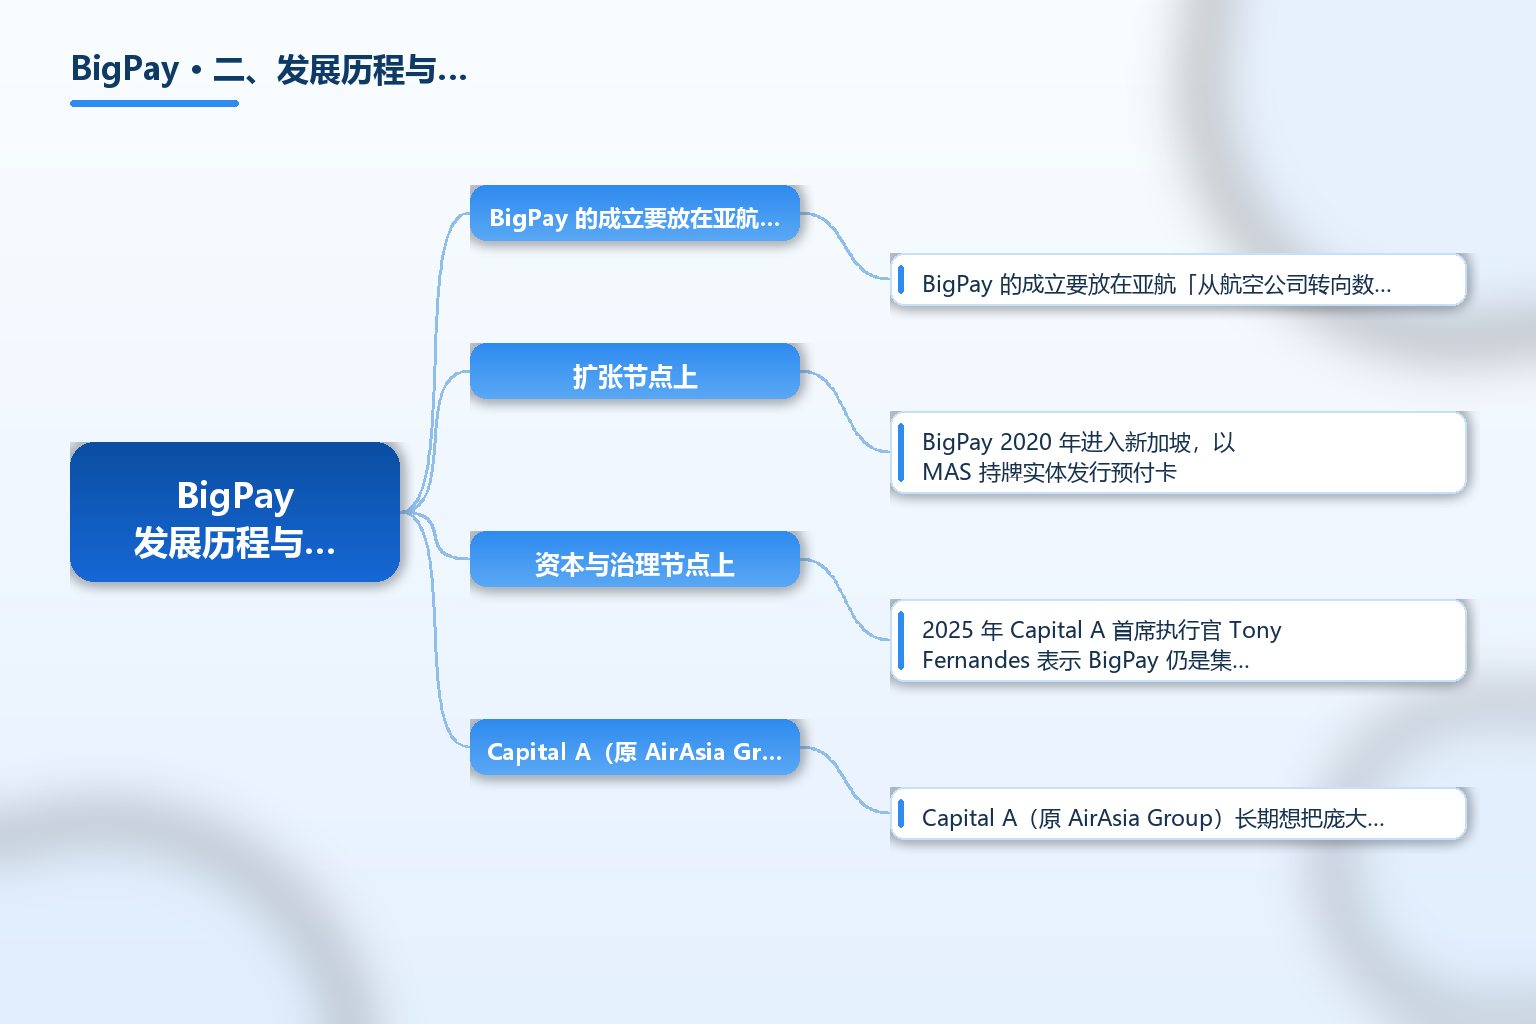
BigPay 的成立要放在亚航「从航空公司转向数字集团」的脉络里。Capital A(原 AirAsia Group)长期想把庞大的旅客流量变现为金融服务,2017 年推出 BigPay 作为预付 Visa / Mastercard 旅行卡加移动钱包,瞄准对价格敏感、有跨境消费需求的马来西亚用户(据 Embedded Finance Index 2026)。它早期靠亚航旅客的跨境消费与汇兑痛点切入。
扩张节点上,BigPay 2020 年进入新加坡,以 MAS 持牌实体发行预付卡;2022 年取得最高 1 亿美元债务 / 股权融资额度支撑区域扩张与产品多元化;2024 年推出 Save To Travel Stash 储蓄功能(据 Embedded Finance Index 2026)。2024 年 7 月,BigPay 正式进入泰国,绑定 AirAsia MOVE 生态(据 AirAsia Newsroom 2024)。
资本与治理节点上,2025 年 Capital A 首席执行官 Tony Fernandes 表示 BigPay 仍是集团非航空业务中唯一亏损实体、资本不足,拟将其多数股权出售给一家大型区域银行并保留约 30% 持股;此前其三位联合创始人已先后退出(据 Fintech News Malaysia 2025)。这一动向反映电子钱包生意对资本与规模的要求。
三、商业模式与服务体系
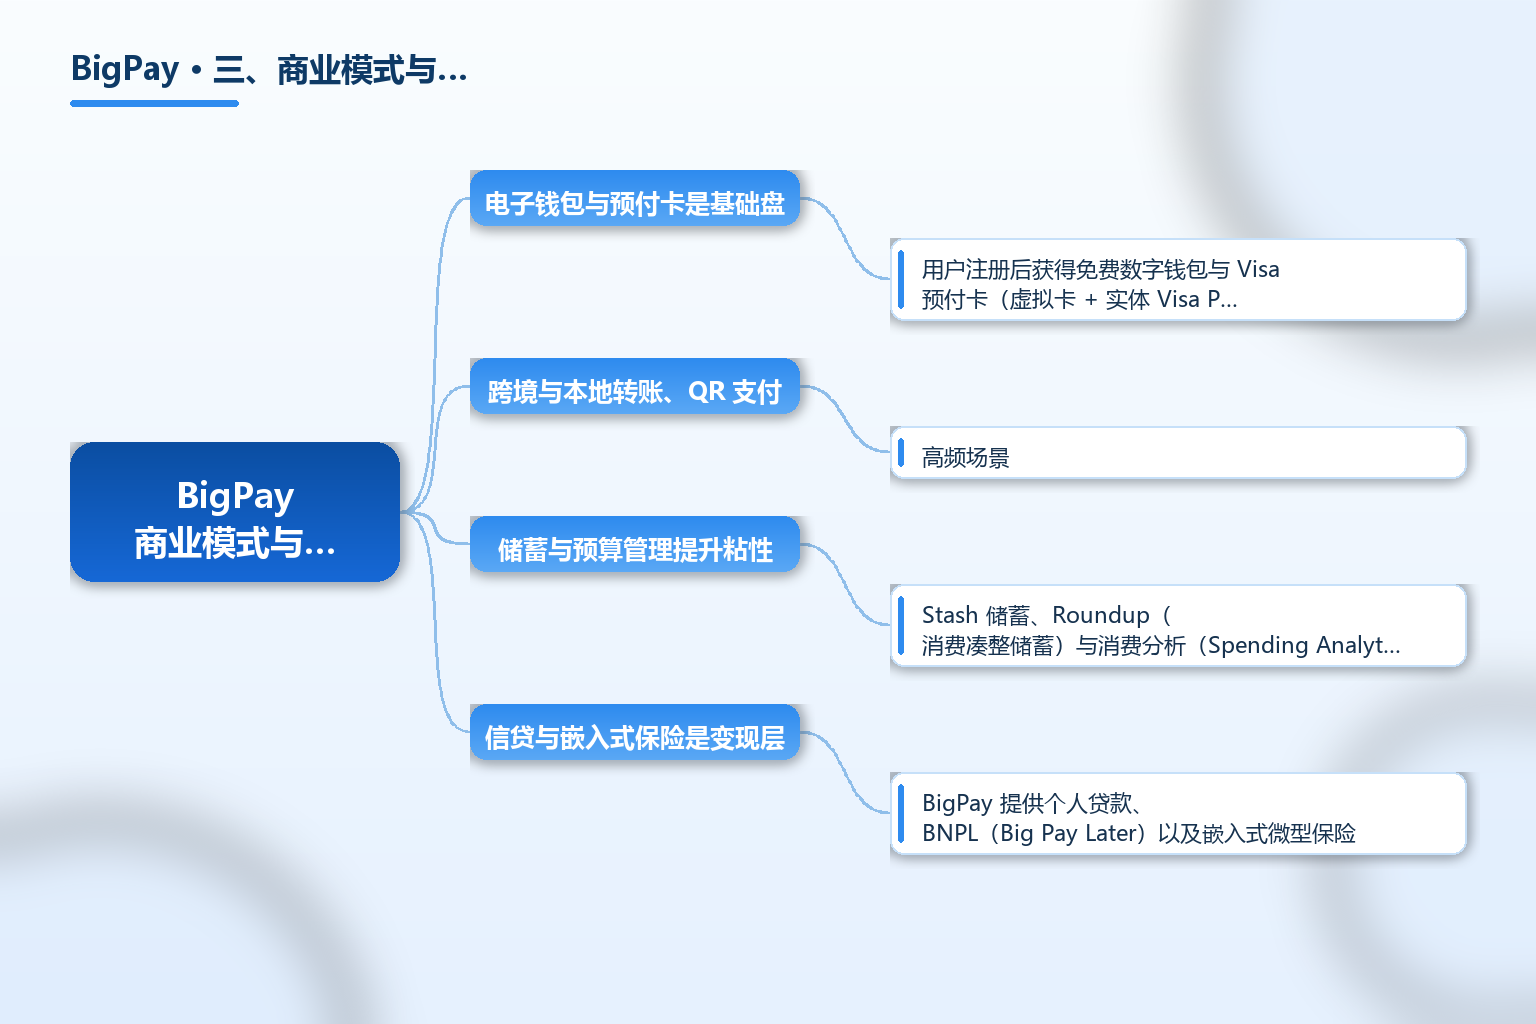
电子钱包与预付卡是基础盘。用户注册后获得免费数字钱包与 Visa 预付卡(虚拟卡 + 实体 Visa Platinum 预付卡),可在全球超 1.3 亿个商户线上与线下消费、海外 ATM 取现(据 AirAsia Newsroom 2024)。对旅行者,核心价值是较好的汇率与透明的跨境消费费用。
跨境与本地转账、QR 支付是高频场景。BigPay 支持本地与跨境汇款,在马来西亚接入 DuitNow QR 等本地即时支付;结合亚航生态,用户可在购票、旅行预订时一键支付并赚 AirAsia 积分(据 AirAsia Newsroom 2024、Embedded Finance Index 2026)。
储蓄与预算管理提升粘性。Stash 储蓄、Roundup(消费凑整储蓄)与消费分析(Spending Analytics)等功能,帮助用户自动攒钱并看清开销,强化「旅行储蓄」心智(据 AirAsia Newsroom 2024)。
信贷与嵌入式保险是变现层。BigPay 提供个人贷款、BNPL(Big Pay Later)以及嵌入式微型保险;2026 年 1 月与马来西亚 Bank Rakyat 合作,在 App 内引导用户申请符合伊斯兰法的 Personal Financing-i(据 BigPay 官网 2026)。这些产品拓宽了从支付到信贷的变现路径,也使 BigPay 触及更重的金融监管。
四、市场规模与全球布局
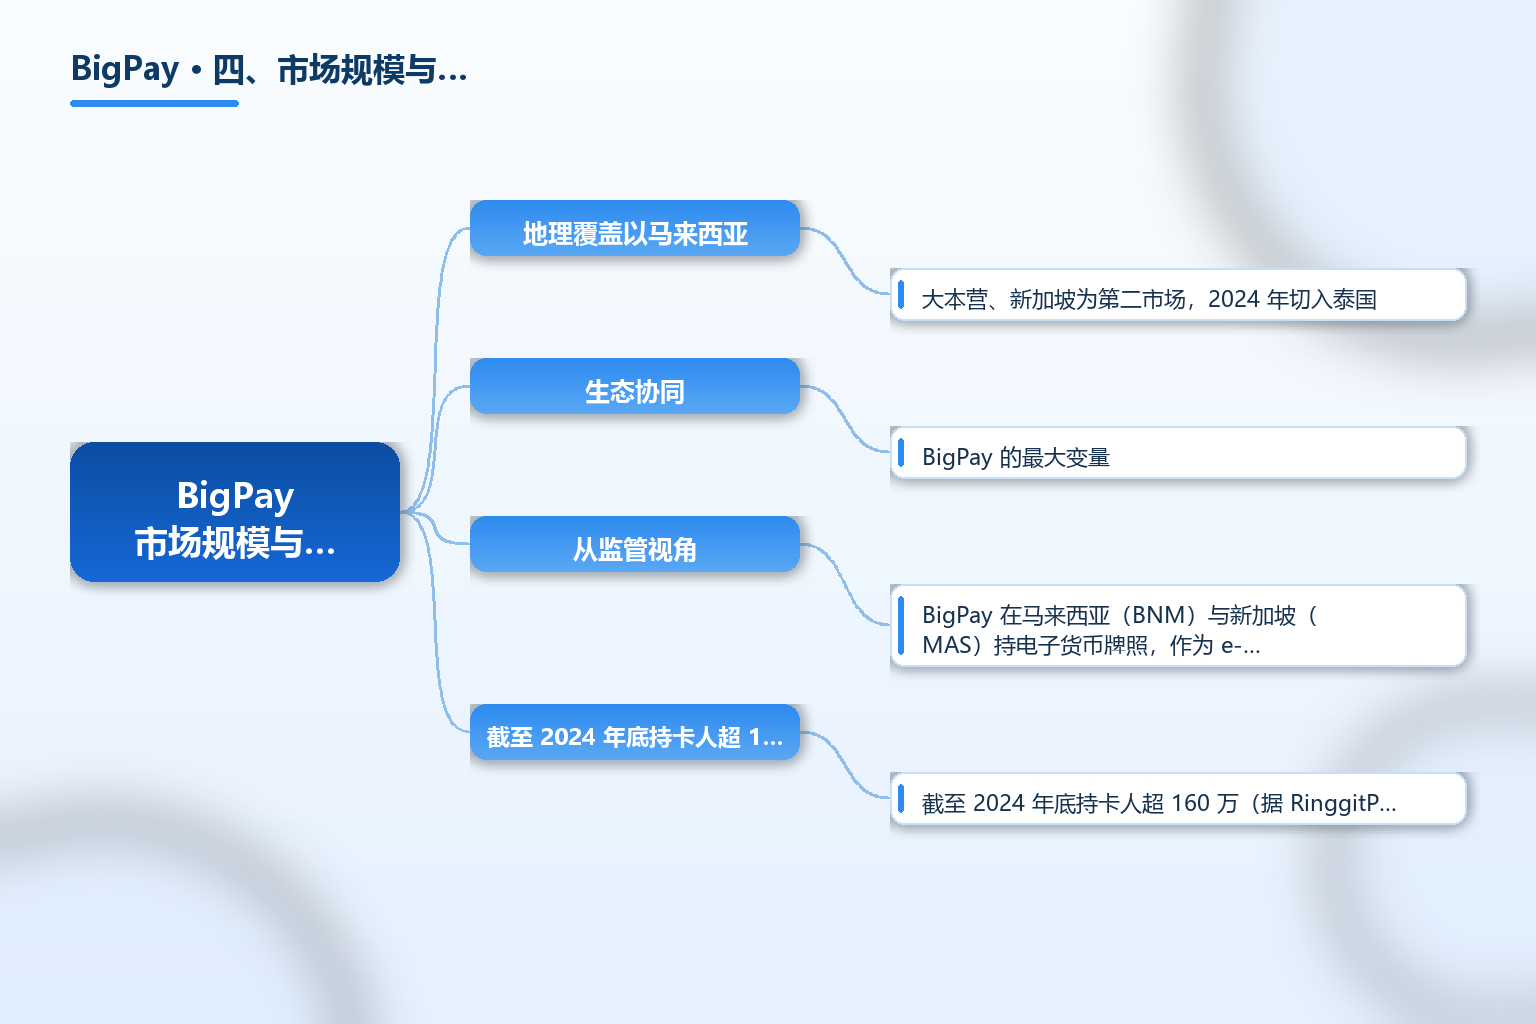
地理覆盖以马来西亚为大本营、新加坡为第二市场,2024 年切入泰国。截至 2024 年底持卡人超 160 万(据 RinggitPlus 2025),规模在东南亚电子钱包中属中游。泰国扩张瞄准无现金趋势——当地研究显示约八成消费者已尝试无现金、Z 世代引领(据 AirAsia Newsroom 2024)。
生态协同是 BigPay 的最大变量。它与 AirAsia MOVE 互通,绑定亚航数亿级旅客流量,在旅行支付、汇兑与积分上形成闭环;相对 Touch 'n Go eWallet、GrabPay、Wise 等竞品,BigPay 的差异化正来自「航空旅行 + 金融」的专属场景(据 Financial IT 2024)。
从监管视角,BigPay 在马来西亚(BNM)与新加坡(MAS)持电子货币牌照,作为 e-money issuer 运作。对出海从业者,若考虑接入或合作,应理解其「电子货币而非银行」的属性,以及跨境汇款与信贷产品各自的合规边界。
五、合规与常见误区
误区一:把 BigPay 当成银行。它反复被定义为电子货币发行方(e-money issuer),在马来西亚与新加坡持电子货币牌照、而非特许银行,不经营传统存贷,用户资金以电子货币形式持有(据 Embedded Finance Index 2026)。
误区二:以为它只做钱包。BigPay 已从钱包延伸到个人贷款、BNPL、微型保险与伊斯兰融资引导,触及更重的金融监管,产品边界比最初更广。
误区三:混淆 2017 与 2020 / 2022 节点。2017 在马来西亚推出,2020 进新加坡,2022 获最高 1 亿美元融资额度,引用时按节点区分,避免把扩张时间线混为一谈。
误区四:忽视股权变动风险。Capital A 2025 年拟出售 BigPay 多数股权给区域银行,联合创始人已退出;合作或长期绑定前,应关注其股权与治理后续变化(据 Fintech News Malaysia 2025)。
误区五:把品牌宣传当全部事实。泰国扩张、用户规模与产品能力以官方披露为准,具体费率、覆盖范围与可用性需以 App 实际所在地与当地监管为准。
常见问题 FAQ
-
BigPay 是银行吗? 不是。BigPay 是 Capital A 旗下的东南亚金融科技公司,作为电子货币(e-money)发行方在马来西亚与新加坡受监管运作,发行预付 Visa 卡与电子钱包,并非持牌商业银行(据 Embedded Finance Index 2026)。
-
它和亚航是什么关系? BigPay 属于 Capital A 的数字业务臂 MOVE Digital,与 AirAsia MOVE 同生态;用户绑定账户可在亚航购票与旅行消费享折扣、赚 AirAsia 积分,形成「旅行 + 金融」闭环(据 AirAsia Newsroom 2024)。
-
BigPay 主要在哪些市场? 以马来西亚为大本营、新加坡为第二市场,2024 年扩展至泰国;截至 2024 年底持卡人超 160 万(据 RinggitPlus、AirAsia Newsroom 2025/2024)。
-
用 BigPay 跨境消费有什么特点? 它提供预付 Visa 卡与电子钱包,可在全球超 1.3 亿个商户消费、海外 ATM 取现,主打较好的汇率与透明的跨境费用,并配合 Stash、Roundup 等储蓄与预算工具(据 AirAsia Newsroom 2024)。
-
Capital A 会卖掉 BigPay 吗? 2025 年 Capital A 公开表示拟将 BigPay 多数股权出售给一家大型区域银行、保留约 30% 持股,因其仍需资本支持扩张;具体交易以官方后续披露为准(据 Fintech News Malaysia 2025)。
总结
BigPay 是亚航母公司 Capital A 旗下、2017 年创立于吉隆坡的东南亚金融科技公司,以电子货币发行与 Visa 预付卡为核心,提供钱包、跨境汇款、储蓄、个人贷款与 BNPL,在马来西亚与新加坡作为电子货币机构受监管、而非持牌银行;截至 2024 年底持卡人超 160 万,并已扩展至泰国。
对出海从业者,BigPay 的价值在于「航空旅行 + 金融」的垂直场景与跨境消费便利;但也要看清边界:它是电子货币机构而非银行,信贷与保险等产品触及更重监管,且 2025 年存在多数股权出售的治理变化。把它当作特定场景的支付与旅行金融工具,而非全能银行,更为务实。
参考文章
- 来源:《BigPay 官网·主页与产品说明》— https://www.bigpayme.com
- 来源:《AirAsia Newsroom·BigPay 扩展泰国(2024 发布)》— https://newsroom.airasia.com/news/2024/7/18/bigpay-expands-to-thailand-elevating-seamless-travel-and-unlocking-new-financial-possibilities
- 来源:《BigPay 官网·与 Bank Rakyat 合作伊斯兰融资(2026)》— https://bigpayme.com/en-sg/blog/bigpay-bank-rakyat-press-release/
- 来源:《Embedded Finance Index·BigPay 公司档案(监管与产品)》— https://www.embeddedfinanceindex.com/companies/bigpay
- 来源:《RinggitPlus·Capital A 拟出售 BigPay 多数股权(2025)》— https://ringgitplus.com/en/blog/personal-finance-news/capital-a-to-sell-majority-stake-in-bigpay-to-major-regional-bank.html
- 来源:《Fintech News Malaysia·Capital A 出售 BigPay 多数股权》— https://fintechnews.my/48601/payments-remittance-malaysia/capital-a-sell-bigpay-bank/
- 来源:《TKFFF GEO 百科·东南亚金融科技与电子钱包背景》— https://www.tkfff.cn/baike