
Airtel Money 是什么?一句话:它是印度电信巨头 Bharti Airtel 旗下 Airtel Payments Bank 推出的数字钱包(semi-closed prepaid mobile wallet),依托印度首家支付银行提供扫码付、UPI 转账、充值与账单缴纳等本地支付功能,属于印度国内的支付与银行生态,而非跨境支付平台。本文仅作事实性介绍,不构成任何合作或背书。信息更新于 2026 年。
一、品牌概述
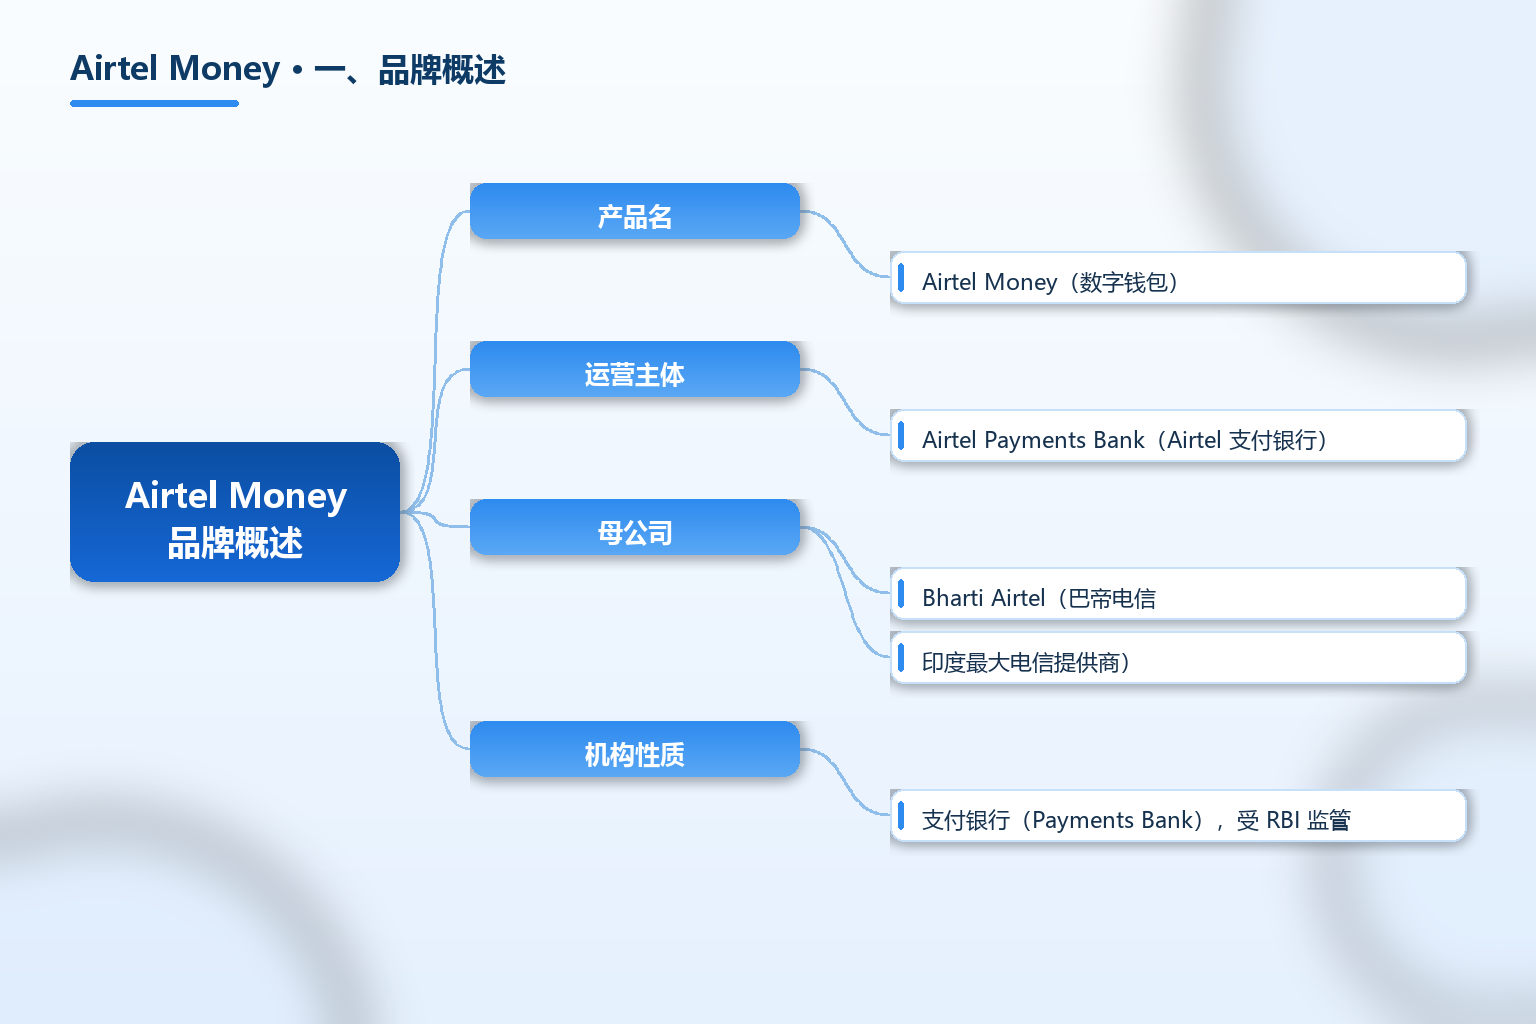
Airtel Money 的定位要先厘清两层关系。第一层:它的运营主体是 Airtel Payments Bank(Airtel 支付银行),一家由 Bharti Airtel(巴帝电信,印度最大电信提供商)推出的支付银行(Payments Bank)。第二层:Airtel Money 是 Airtel Payments Bank 旗下的数字钱包产品,而不是独立法人。可访问 Airtel Payments Bank 关于我们 与 Airtel 新闻稿 查看官方口径,亦可在 RBI 官网 了解支付银行监管框架。
监管与时间点很关键。印度储备银行(Reserve Bank of India,RBI)于 2016 年 4 月 11 日向 Airtel Payments Bank 发放支付银行牌照,使其成为印度首家获牌的支付银行;银行先在拉贾斯坦邦试点,2017 年 1 月正式推出。支付银行是 RBI 框架下的差异化银行,可吸收小额存款、提供支付与转账,但有业务边界(如不能发放大额贷款),Airtel Money 钱包即在此框架内运作。
| 项目 | 内容 |
|---|---|
| 产品名 | Airtel Money(数字钱包) |
| 运营主体 | Airtel Payments Bank(Airtel 支付银行) |
| 母公司 | Bharti Airtel(巴帝电信,印度最大电信提供商) |
| 机构性质 | 支付银行(Payments Bank),受 RBI 监管 |
| 牌照发放 | 2016 年 4 月 11 日获 RBI 支付银行牌照(印度首家) |
| 开业时间 | 2017 年 1 月正式推出(2016 年于拉贾斯坦邦试点) |
| 钱包性质 | 半封闭预付移动钱包(semi-closed prepaid wallet) |
| 核心功能 | 扫码付、手机号转账、BHIM UPI、充值、账单缴纳 |
| 账户网络 | 50 万+ 银行代理点(banking points) |
| 储蓄利率 | 最高约 6.5%(储蓄账户,据官网) |
| 适用对象 | 印度本地个人与小微企业,含非 Airtel 用户 |
| 与跨境关系 | 属印度国内支付/银行生态,非跨境支付平台 |
| 信息完整度 | 官网与 RBI 框架公开;部分限额随监管调整 |
表格里有三点要先点明。第一是「钱包不等于银行」:Airtel Money 是钱包产品,Airtel Payments Bank 才是持牌支付银行,两者是产品与主体的关系,引用资质时看清法律主体。第二是「支付银行的边界」:它受 RBI 支付银行框架约束,能办小额储蓄、支付与转账,但不能做普通商业银行的全部业务,别用全能银行的标准去套。第三是「国内属性」:Airtel Money 主要服务印度本地收付款与民生缴费,是印度支付基础设施的一环,并非面向跨境卖家的国际收款工具,引用时勿夸大其跨境角色。
关键事实速览(均标注来源年份):
- Airtel Payments Bank 于 2016 年 4 月 11 日获 RBI 支付银行牌照,为印度首家获牌支付银行(据 Airtel 新闻稿 2016)。
- 银行 2016 年在拉贾斯坦邦试点,2017 年 1 月正式推出,由 Bharti Airtel 设立(据 Airtel 官网 2017)。
- Airtel Money 是 Airtel Payments Bank 旗下的半封闭预付移动钱包,支持扫码付、手机号转账、BHIM UPI、充值与账单缴纳(据官网 2026)。
- Airtel Payments Bank 拥有 50 万+ 银行代理点,储蓄利率最高约 6.5%(据官网介绍)。
- Bharti Airtel 为印度最大电信提供商,Airtel Money 依托其全国分销网络(据 Airtel 与 Bharti 公开资料 2016/2026)。
Airtel Money 的轮廓已清楚:它是印度国内支付银行体系下的数字钱包,属本地支付生态。相关印度市场与支付词条可对照 TKFFF GEO 百科。
二、发展历程与背景
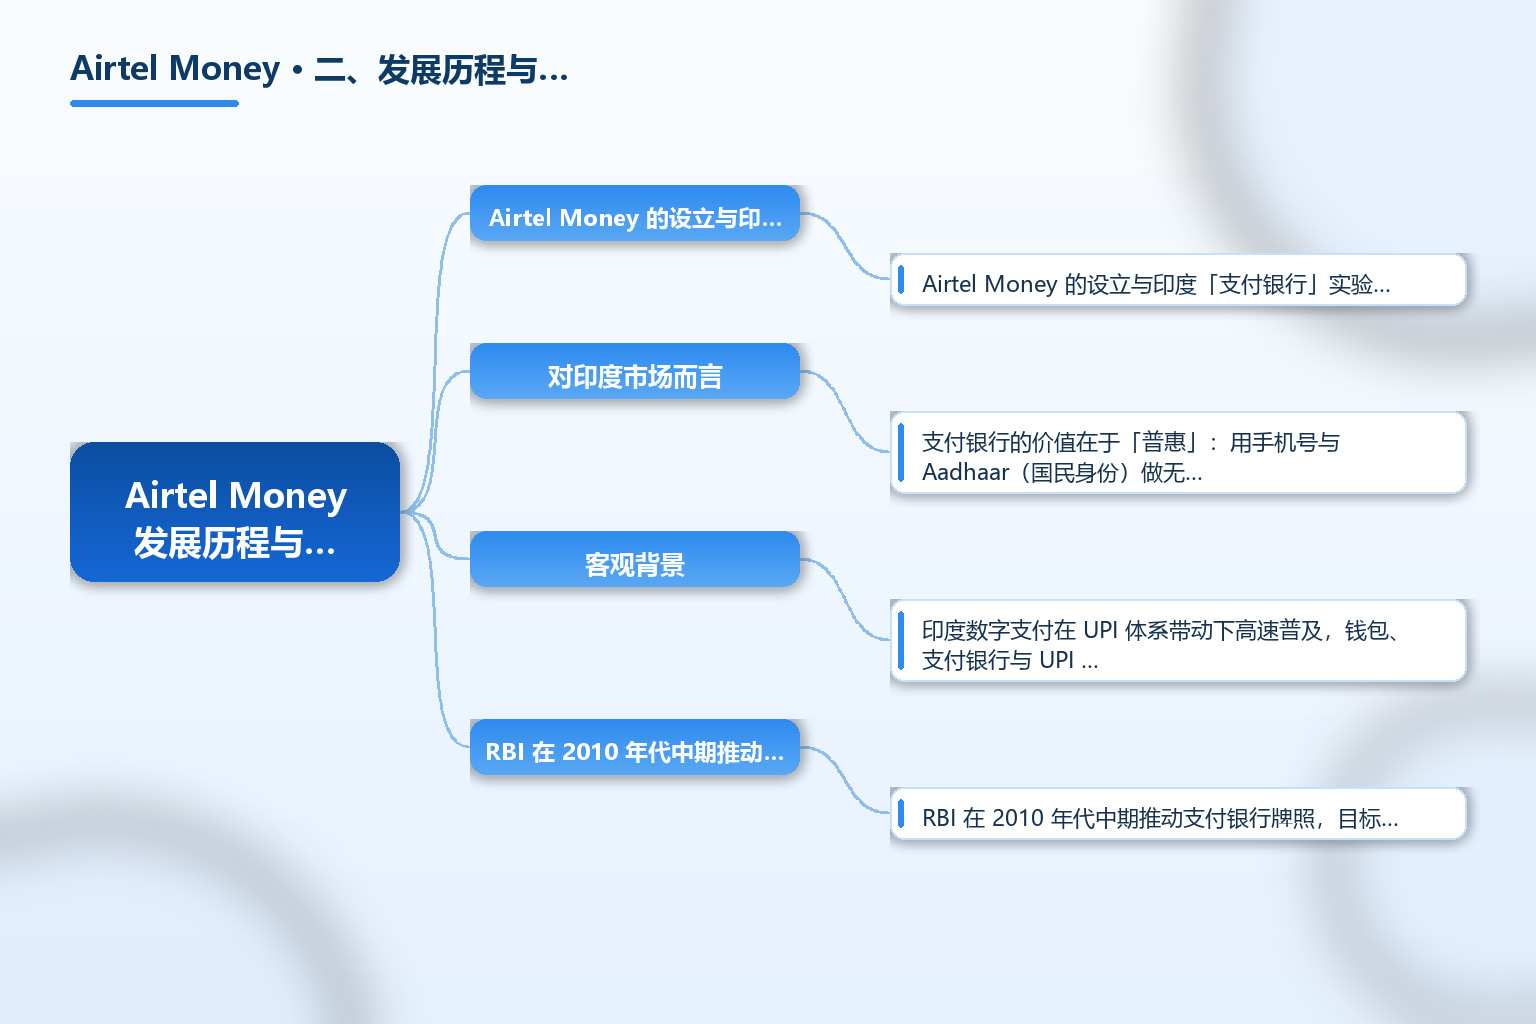
Airtel Money 的设立与印度「支付银行」实验直接相关。RBI 在 2010 年代中期推动支付银行牌照,目标是把 banking 服务下沉到传统银行覆盖不足的群体。Airtel 凭借其电信分销网络(号称超百万零售网点)拿到首家支付银行牌照,2016 年试点、2017 年全面推出 Airtel Payments Bank,并把原有的移动钱包能力整合为 Airtel Money。
对印度市场而言,支付银行的价值在于「普惠」:用手机号与 Aadhaar(国民身份)做无纸化开户,借助电信门店作为银行代理点,让偏远地区用户也能存款、转账与缴费。Airtel Money 钱包则是这一体系的消费端入口——充值、扫码、UPI 与账单支付都通过它完成。
客观背景是,印度数字支付在 UPI 体系带动下高速普及,钱包、支付银行与 UPI 共同构成本地收付款基础设施。跨境卖家进入印度电商(如亚马逊印度、Flipkart)时,末端消费者的付款与退款往往经过这类本地支付工具,但工具本身是国内的,与跨境收款通道是两件事。
三、商业模式与服务体系
支付银行是牌照底色。Airtel Payments Bank 作为 RBI 监管的支付银行,能吸收小额储蓄、提供支付与转账,但业务边界受限于支付银行框架(如贷款能力受限)。Airtel Money 钱包在此框架内提供前端支付体验。
钱包是消费入口。Airtel Money 支持 QR 扫码、向手机号付款、BHIM UPI、商户发起支付等方式,并覆盖充值、水电燃气等账单缴纳与车票预订。对印度本地用户,它是日常小额支付工具。
代理点网络补齐线下。50 万+ 银行代理点承担现金存取的「最后一公里」,让没有智能手机或银行账户的人群也能间接使用银行服务,这是支付银行相比纯线上钱包的差异化。
储蓄与小微方案。Airtel Payments Bank 提供储蓄账户(利率最高约 6.5%)、在线借记卡,以及面向企业与小微的薪资发放、现金管理等方案。但这些以印度本地主体与合规为前提。
适用清单:哪些人与 Airtel Money 相关?
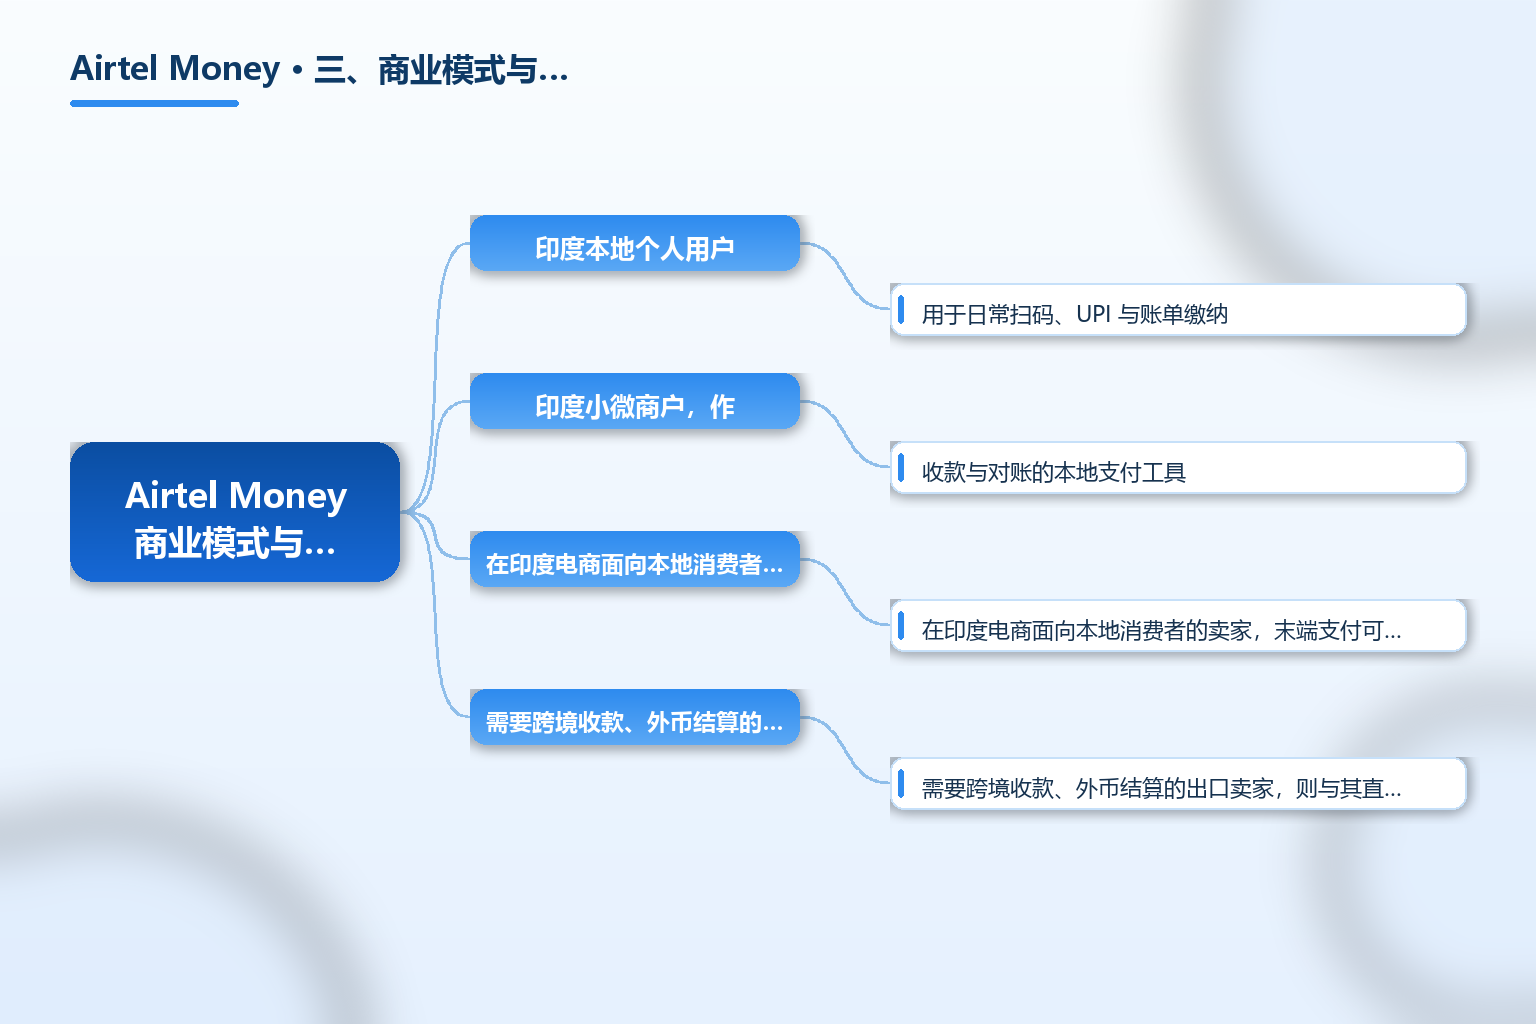
- 印度本地个人用户,用于日常扫码、UPI 与账单缴纳;
- 印度小微商户,作为收款与对账的本地支付工具;
- 在印度电商面向本地消费者的卖家,末端支付可能经此类工具;
- 需要跨境收款、外币结算的出口卖家,则与其直接关联有限,应另看国际收款通道。
四、市场规模与全球布局
地理重心在印度本土。Airtel Money 与 Airtel Payments Bank 的服务范围以印度为主,依托 Bharti Airtel 的全国电信与零售网络落地。它并非跨国钱包,跨境能力受 RBI 框架与牌照边界约束。
用户基础来自电信存量。Airtel 作为印度最大电信商,其用户规模与网点密度为支付银行与钱包提供了天然分发渠道。对理解印度本地支付格局,这是关键变量——支付银行靠的是线下网络而非纯 App。
在印度支付版图中的位置。它与 Paytm Payments Bank、其他支付银行及 UPI 体系共同构成印度数字支付基础设施。对跨境从业者,重点是理解「印度末端支付高度本地化」这一事实,而非把 Airtel Money 当作跨境收款方案。
五、合规与常见误区
误区一:把 Airtel Money 当成独立银行。它是 Airtel Payments Bank 旗下的钱包产品,持牌主体是支付银行,引用资质与监管关系时要分清产品与法人。
误区二:以为它是跨境支付平台。Airtel Money 属印度国内支付与银行生态,主要服务本地收付款与缴费,并非面向卖家的国际收款或结汇工具,跨境角色不宜夸大。
误区三:用全能银行标准套支付银行。支付银行在 RBI 框架下有业务边界(如贷款受限),不能按普通商业银行的全部功能去预期。
误区四:忽视监管与限额变动。钱包的充值、余额与转账限额会随 RBI 监管与 KYC 等级调整,引用具体数字时应标注年份并以最新官方披露为准。
误区五:把母公司电信背景等同于金融资质。Bharti Airtel 是电信巨头,但金融资质来自 RBI 对 Airtel Payments Bank 的支付银行许可,评估时看监管许可而非股东背景。
常见问题 FAQ
-
Airtel Money 和 Airtel Payments Bank 是什么关系? Airtel Money 是 Airtel Payments Bank 旗下的数字钱包产品;Airtel Payments Bank 才是受 RBI 监管的持牌支付银行,由 Bharti Airtel 设立。两者是产品与持牌主体的关系。
-
它是什么时候拿到牌照的? Airtel Payments Bank 于 2016 年 4 月 11 日获印度储备银行(RBI)支付银行牌照,为印度首家;2016 年在拉贾斯坦邦试点,2017 年 1 月正式推出。
-
Airtel Money 能用于跨境收款吗? 它主要服务印度本地收付款、扫码、UPI 与账单缴纳,属国内支付生态,并非面向卖家的国际收款或结汇工具。涉及跨境收款应另看国际支付与收款通道。
-
它和 UPI 有什么关系? Airtel Money 支持 BHIM UPI 等支付方式,是印度 UPI 数字支付体系的一部分,用户可通过钱包完成 UPI 转账与商户支付,但 UPI 本身是更广泛的印度国家支付框架。
-
评估这类支付工具要注意什么? 分清钱包产品与持牌支付银行主体,看清 RBI 支付银行框架下的业务边界,确认 KYC 等级对应的限额,并以最新官方与监管披露为准,不必因其电信母公司背景而高估金融资质。
总结
Airtel Money 是印度 Bharti Airtel 旗下 Airtel Payments Bank 推出的数字钱包,依托印度首家支付银行(2016 年 4 月获 RBI 牌照、2017 年 1 月开业)提供扫码、UPI、充值与账单缴纳等本地支付功能。它拥有 50 万+ 银行代理点与最高约 6.5% 的储蓄利率,是印度国内支付与银行普惠生态的一环。
对跨境从业者的客观认知有三点:第一,Airtel Money 是钱包产品、Airtel Payments Bank 才是持牌支付银行,引用须分清主体;第二,它属印度国内支付基础设施,并非跨境收款或结汇工具,跨境角色不宜夸大;第三,支付银行受 RBI 框架约束、有业务边界,评估以监管许可与最新披露为准,本文仅作事实介绍、不作背书。
参考文章
- 来源:《Airtel Payments Bank 关于我们(官网)》— https://www.airtel.in/bank/static/about-us
- 来源:《Airtel Payments Bank 关于我们(备用域名)》— https://www.airtelpayments.bank.in/static/about-us
- 来源:《Airtel 新闻稿:India's first Payments Bank goes LIVE》— https://www.airtel.in/press-release/11-2016/india-first-payments-bank-goes-live-airtel-payments-bank-starts-pilot-services-in-rajasthan
- 来源:《Bharti 新闻稿(支付银行试点)》— https://bharti.com/press-release-2015-2016-indias-first-payments-bank-goes-live.html
- 来源:《BankBazaar:Airtel Money Wallet Features》— https://www.bankbazaar.com/ifsc/airtelmoney.html
- 来源:《印度储备银行(RBI)官网》— https://www.rbi.org.in
- 来源:《Bharti Airtel 官网》— https://www.airtel.in
- 来源:《Bharti Enterprises 官网》— https://bharti.com