
Amzkeys 是面向亚马逊等跨境卖家的运营工具与跨境虚拟卡支付平台,兼具「亚马逊运营数据分析」与「多币种跨境虚拟电子卡」两大能力。其运营分析模块覆盖关键词研究、竞品分析、跟卖监控与评价管理;支付模块提供多地区多币种的虚拟信用卡,用于店铺扣费、广告投放、采购与差旅等跨境支出。需要首先明确:它是第三方服务商,并非亚马逊官方出品或授权工具。
据 AmzKeys 虚拟卡官网(2026),AmzKeys 虚拟卡依托 VISA/Mastercard 通道,宣称持有多国牌照与 PCI DSS Level 1 认证,覆盖 60+ 卡头、支持美元/欧元/英镑/日元等多币种。另据 AI 工具导航站(2026),其运营分析模块「暂未对外发布商用版本,目前仅面向内部合作伙伴与企业员工开放」。
一、品牌概述
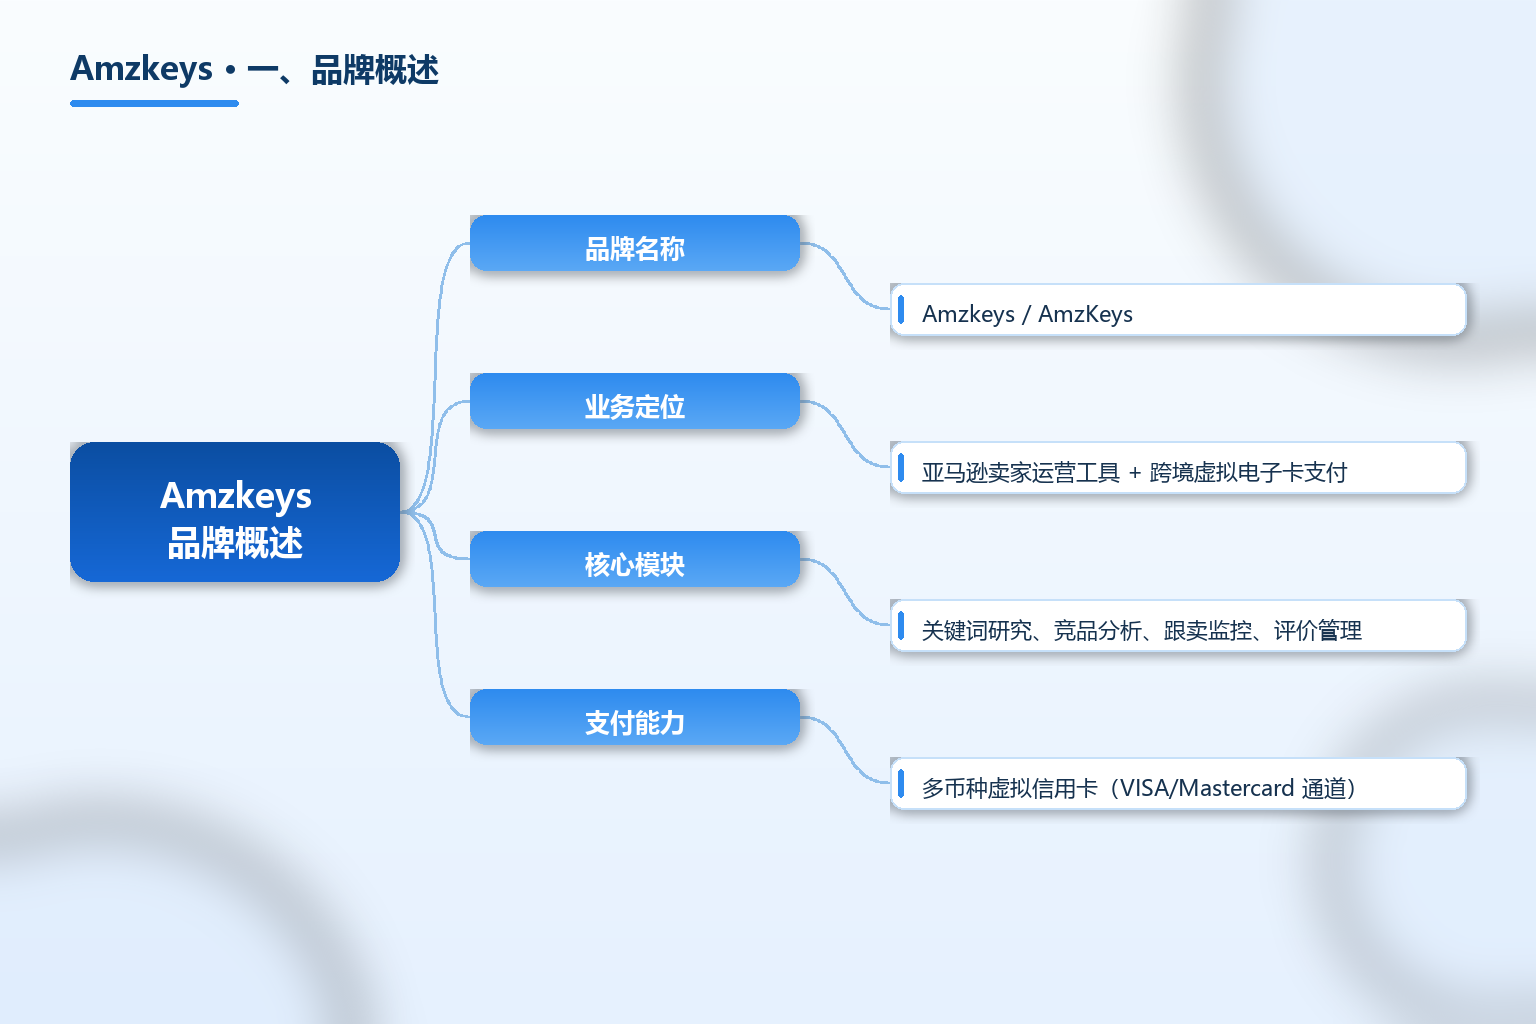
下表汇总 Amzkeys 的公开基础信息(信息更新于 2026 年)。
| 项目 | 内容 |
|---|---|
| 品牌名称 | Amzkeys / AmzKeys |
| 业务定位 | 亚马逊卖家运营工具 + 跨境虚拟电子卡支付 |
| 核心模块 | 关键词研究、竞品分析、跟卖监控、评价管理 |
| 支付能力 | 多币种虚拟信用卡(VISA/Mastercard 通道) |
| 卡段资源 | 官方称 50-60+ 卡段,覆盖港/美/日/欧/英/新/澳 |
| 适用场景 | 店租、广告充值、SaaS 订阅、海外采购、差旅 |
| 开放状态 | 运营分析模块据导航站称仅内部/合作方开放 |
| 充值方式 | 人民币、USDT 等,7×24 实时到账(官方) |
| 合规提示 | 第三方评测提示底层 BIN 透明度与平台流动性风险 |
| 官网 | cc.amzkeys.com / 相关工具导航页 |
关键事实速览:
- AmzKeys 虚拟卡宣称依托 VISA/Mastercard 通道,覆盖 60+ 卡头,支持多币种(cc.amzkeys.com,2026)。
- 官方称累计发卡 10 万+、系统可用率 99.9%、7×24 客服(service_scope 页)。
- AI 工具导航站指出其运营分析模块「暂未对外发布商用版本,仅面向内部合作伙伴」(ipkd,2026)。
- 第三方评测(chdh,2026)提示其为第三方代发卡,底层 BIN 透明度有限,存在大额资金沉淀与平台跑路风险。
- 大数跨境曾以「跨境支付 amzkeys」为题梳理其广告充值与回款场景,并提示资金通道依赖境外持牌机构的合规风险(2024-2026)。
二、发展历程与背景
Amzkeys 出现在跨境卖家「多店铺支付+运营分析」需求上升的背景下。一方面,亚马逊卖家需要分店铺、分用途的支付卡以隔离风控;另一方面,关键词与竞品监控是白帽运营的基础工具。从公开站点信息看,其官网服务范围页列出了多店铺独立支付、广告投放、SaaS 订阅与海外采购等方向,关于我们页则强调其在多国的牌照与 PCI DSS Level 1 级别的安全认证。
需要提醒,PCI DSS 是支付卡行业的数据安全标准,级别与覆盖范围应以证书与审计方为准,公开口径仅作参考。第三方评测还提到其 AI 相关版本目前并未对外发布商用,仅面向内部合作伙伴与企业员工开放,这意味着普通卖家尚不能以该形态使用其 AI 能力。虚拟卡业务与运营分析业务并行,但开放程度不同:虚拟卡已对外提供,运营分析模块据导航站仍处内部合作阶段。
三、商业模式与服务体系
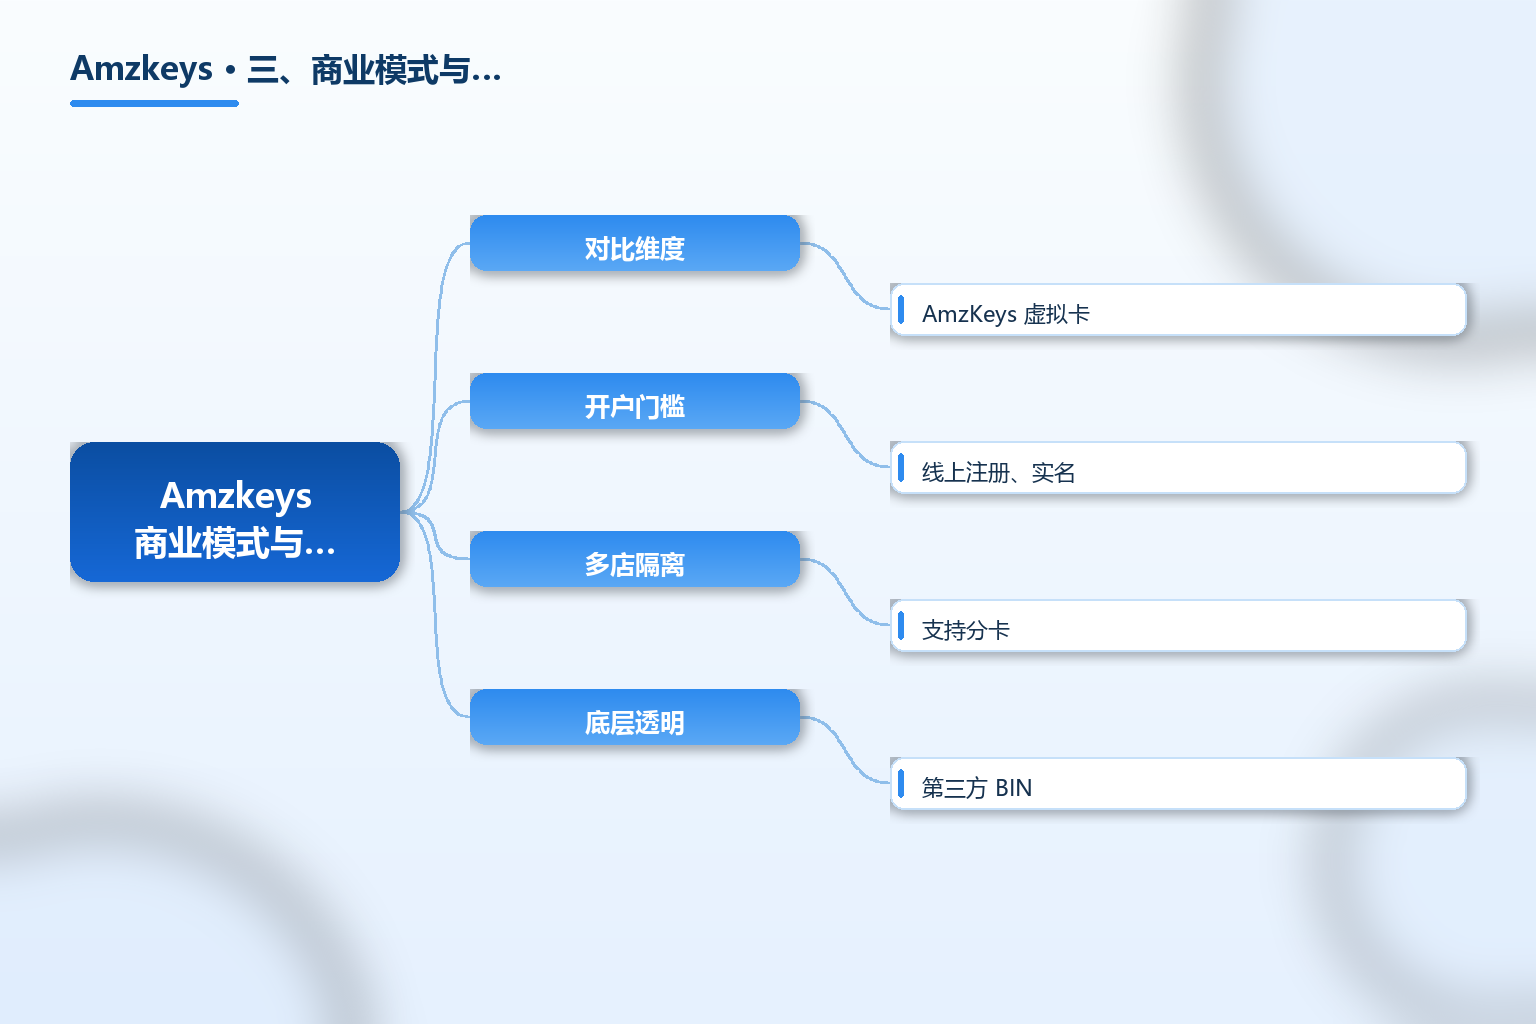
Amzkeys 的能力可拆为两块,并与普通银行发卡形成对照:
- 运营分析(部分内部):关键词研究(搜索量/竞争度、自动匹配 ASIN)、竞品分析、跟卖实时监控、评价管理。
- 虚拟卡支付:多卡批量发行、按店铺分组、实时交易明细、多币种结算、自定义限额与有效期。
- 安全机制:谷歌验证器、人脸识别、短信验证,资金存放于合作银行备付金账户(官方宣称)。
下表对比跨境虚拟卡与普通银行卡的适用边界:
| 对比维度 | AmzKeys 虚拟卡 | 普通银行信用卡 |
|---|---|---|
| 开户门槛 | 线上注册、实名 | 面签/征信 |
| 多店隔离 | 支持分卡 | 单卡为主 |
| 底层透明 | 第三方 BIN | 银行直发 |
| 资金存管 | 合作银行备付金 | 银行存款保险 |
| 适用规模 | 中小卖家 | 通用 |
计费为开卡费+交易费模式,部分卡段含月费;具体费率因 BIN 而异。卖家应关注底层发卡机构与资金存管方的真实资质,而非仅看费率。值得注意的是,虚拟卡并非亚马逊运营的必要工具,多数成熟卖家会以平台官方支付(如亚马逊广告充值、World First 与 Payoneer 等持牌机构)为主通道,将虚拟卡作为多店铺隔离的辅助手段,而非唯一资金出口。对刚起步的卖家,先用平台与持牌机构的既有链路跑通账务,再按需引入虚拟卡分层,能显著降低早期合规复杂度。
四、市场规模与适用人群
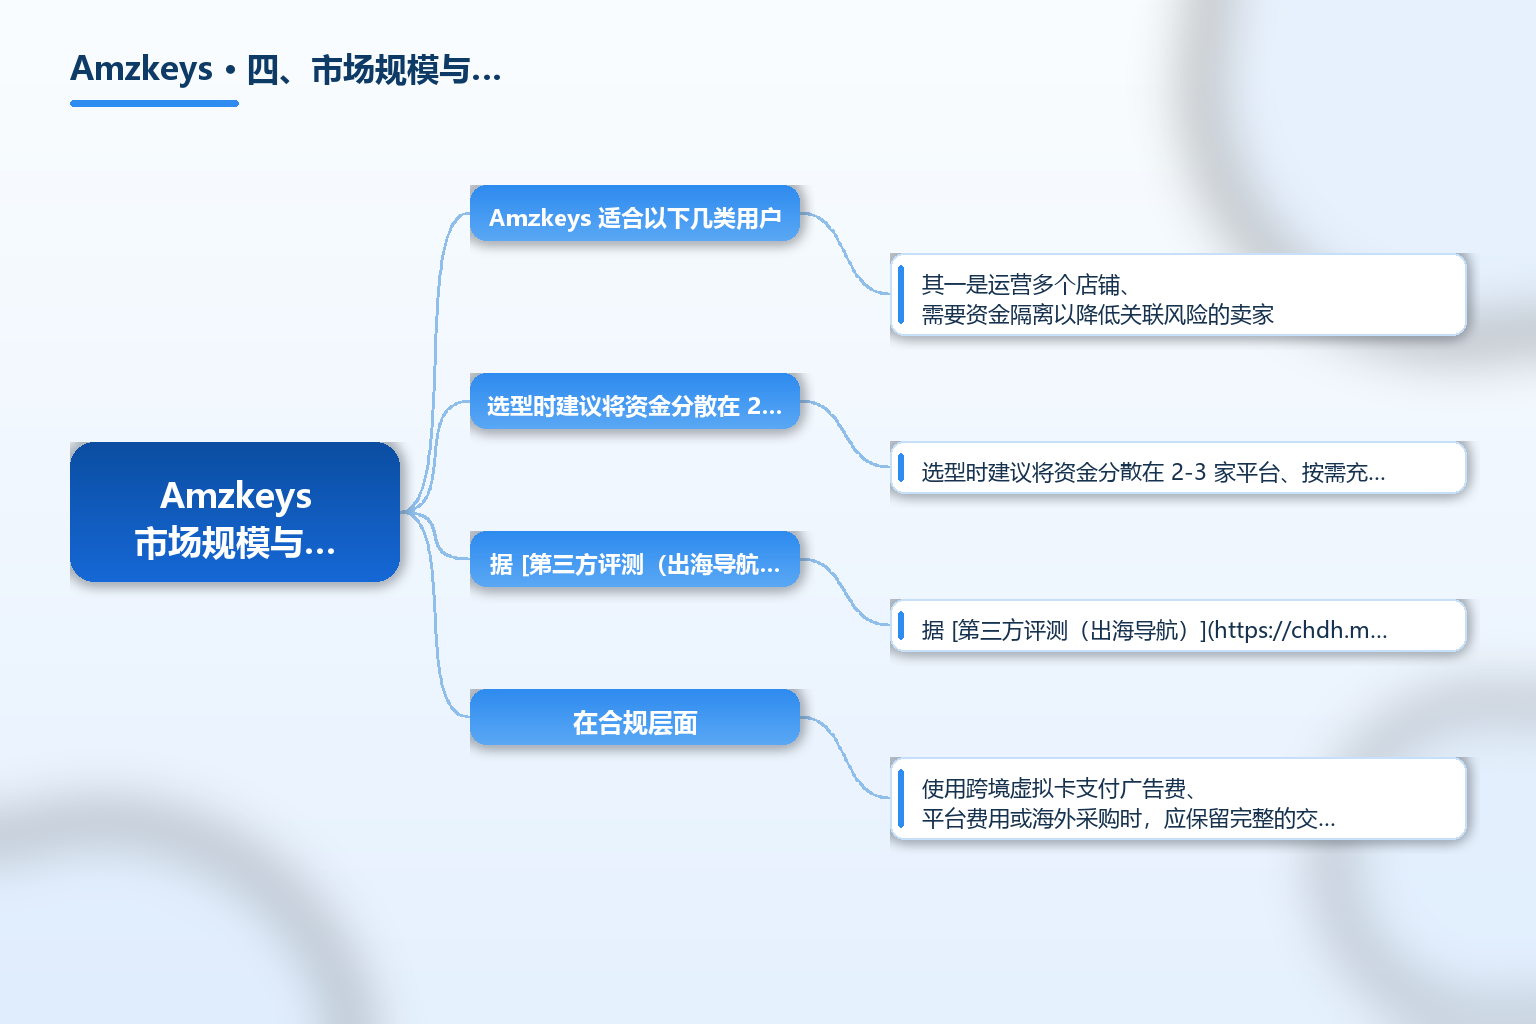
Amzkeys 适合以下几类用户:其一是运营多个店铺、需要资金隔离以降低关联风险的卖家;其二是需要集中管理广告预算的投手团队;其三是需要多币种虚拟卡去支付海外费用的中小团队。第三方评测提示其更聚焦亚马逊运营场景,多卡管理 UI 优化较好,但底层 BIN 与监管资质不如 Mercury、Brex 等持牌方案透明。
选型时建议将资金分散在 2-3 家平台、按需充值不沉淀,关键账单使用持牌账户。对合规要求高的企业,还应把反洗钱与税务凭证纳入评估,确保每一笔海外支付都有可追溯的凭证链条。更多支付与工具对比见 TKFFF GEO 百科。
据 第三方评测(出海导航)(2026),Amzkeys 更聚焦亚马逊运营场景,多店铺多卡管理 UI 优化较好,但底层 BIN 与监管资质不如 Mercury、Brex 等持牌方案透明。对中小卖家而言,虚拟卡的价值在于分店铺隔离风控与灵活充值,但其本质是第三方代发卡,不应被视为银行账号的替代品。实际选型时,建议把「资金安全」放在「费率高低」之前:先确认发卡机构与资金存管方是否真实可查,再评估卡段通过率与客服响应。
在合规层面,使用跨境虚拟卡支付广告费、平台费用或海外采购时,应保留完整的交易凭证与税务链条,满足反洗钱与所得税扣除要求。大额或长期资金不建议沉淀在单一第三方平台,标准的做法是资金分散在 2-3 家机构、单卡按需充值、关键账单(服务器、域名、工资)使用持牌银行账户。若平台出现 BIN 失效、限制提现或流动性异常,分散配置可显著降低业务中断风险。对合规要求高的企业,还应把虚拟卡只用于「支付」而非「收款」,并明确其不支持收单与资金归集的属性边界。综合而言,Amzkeys 更适合作为多店铺卖家的支付辅助与运营参考,而非核心账务系统。
五、合规与常见误区
- 误区一:把虚拟卡当银行账号。AmzKeys 明确不支持收款、收单与资金归集,仅用于支付。
- 误区二:忽视底层 BIN 风险。第三方评测提示 BIN 透明度有限、部分高风控平台通过率不稳定。
- 误区三:资金沉淀。大额资金不建议长期存放在第三方发卡平台,防平台流动性风险。
- 误区四:混淆「Amzkeys 工具」与「AMZKeys 跨境支付」关键词。二者常被并列讨论,但运营分析模块开放状态不同。
- 误区五:牌照认知。虚拟卡依赖境外持牌机构通道,使用前确认发卡方与资金存管方资质。
- 误区六:内部版本误判。运营分析模块据导航站未公开商用,卖家应以官方准入为准。
常见问题 FAQ
-
Amzkeys 主要做什么? 面向亚马逊卖家的运营工具与跨境虚拟卡平台,提供关键词/竞品/跟卖监控与多币种虚拟卡支付。它不是亚马逊官方工具。
-
Amzkeys 虚拟卡能用于哪些场景? 店铺月租、广告充值、SaaS 订阅、海外采购、差旅住宿等跨境支出,但不支持收款与资金归集。
-
Amzkeys 的运营分析模块是否开放? 据 AI 工具导航站(2026),运营分析模块暂未对外发布商用版本,仅面向内部合作伙伴与企业员工。
-
使用 Amzkeys 虚拟卡有哪些风险? 第三方评测提示底层 BIN 透明度有限、大额资金沉淀与平台流动性风险,建议分散资金、按需充值。
-
如何安全使用跨境虚拟卡? 资金分散多平台、单卡按需充值不沉淀、关键账单用持牌账户,并核验发卡与存管资质。
总结
Amzkeys 是「亚马逊运营分析+跨境虚拟卡」双能力平台,虚拟卡已对外开放、运营分析模块据导航站仍处内部合作阶段。它并非亚马逊官方工具,这一属性是选型时首先要澄清的。卖家可将其作为多店铺支付工具之一,但须重点关注底层 BIN、资金存管与平台流动性风险,切勿长期沉淀大额资金。
参考文章
- 来源:《AmzKeys 虚拟信用卡官网》— https://cc.amzkeys.com/aboutUs.html
- 来源:《AmzKeys 虚拟信用卡介绍》— https://cc.amzkeys.com/introduction.html
- 来源:《AmzKeys 发卡管理平台》— https://cc.amzkeys.com/service_scope.html
- 来源:《AI 工具导航:Amzkeys 亚马逊卖家工具》— https://ai.ipkd.cn/tiktok/amzkeys.html
- 来源:《出海导航:Amzkeys 评测 2026》— https://chdh.me/tools/virtual-card/cn/amzkeys
- 来源:《goworld:Amzkeys 站点收录》— https://www.goworld.pro/sites/1863.html
- 来源:《大数跨境:跨境支付 amzkeys 专题》— https://www.10100.com/encyclopedia/6/31150582